Obligatoire
Assurance décennale
Les dommages qui touchent la solidité de l’ouvrage ou le rendent inutilisable, pendant 10 ans après la réception.
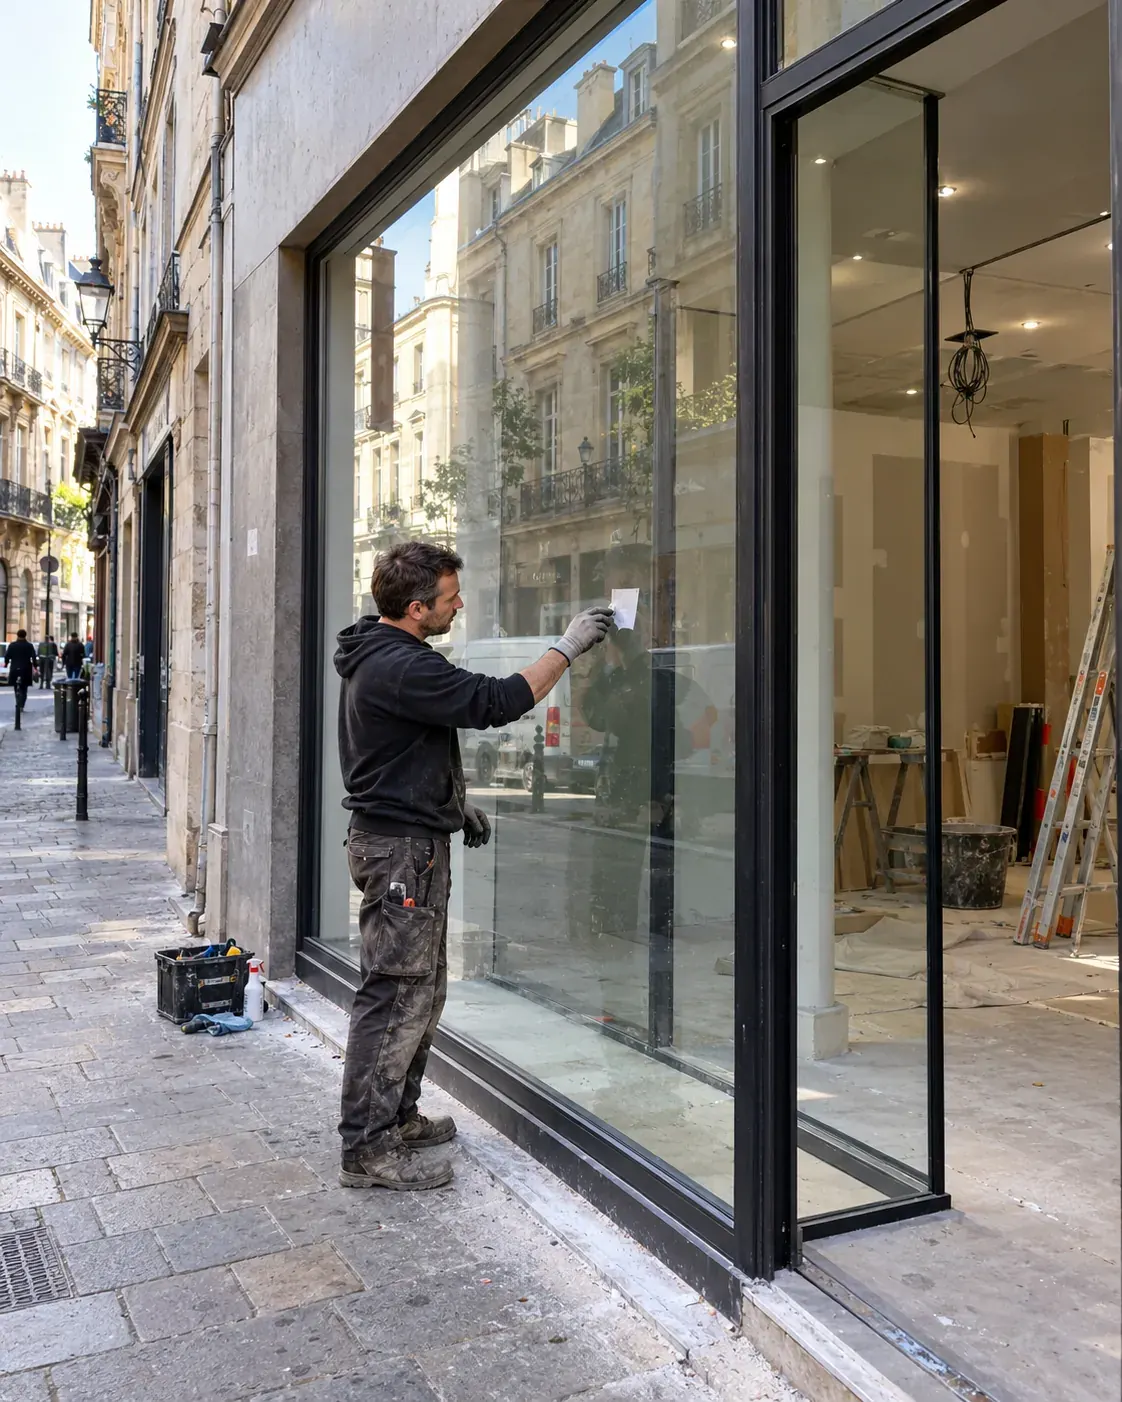
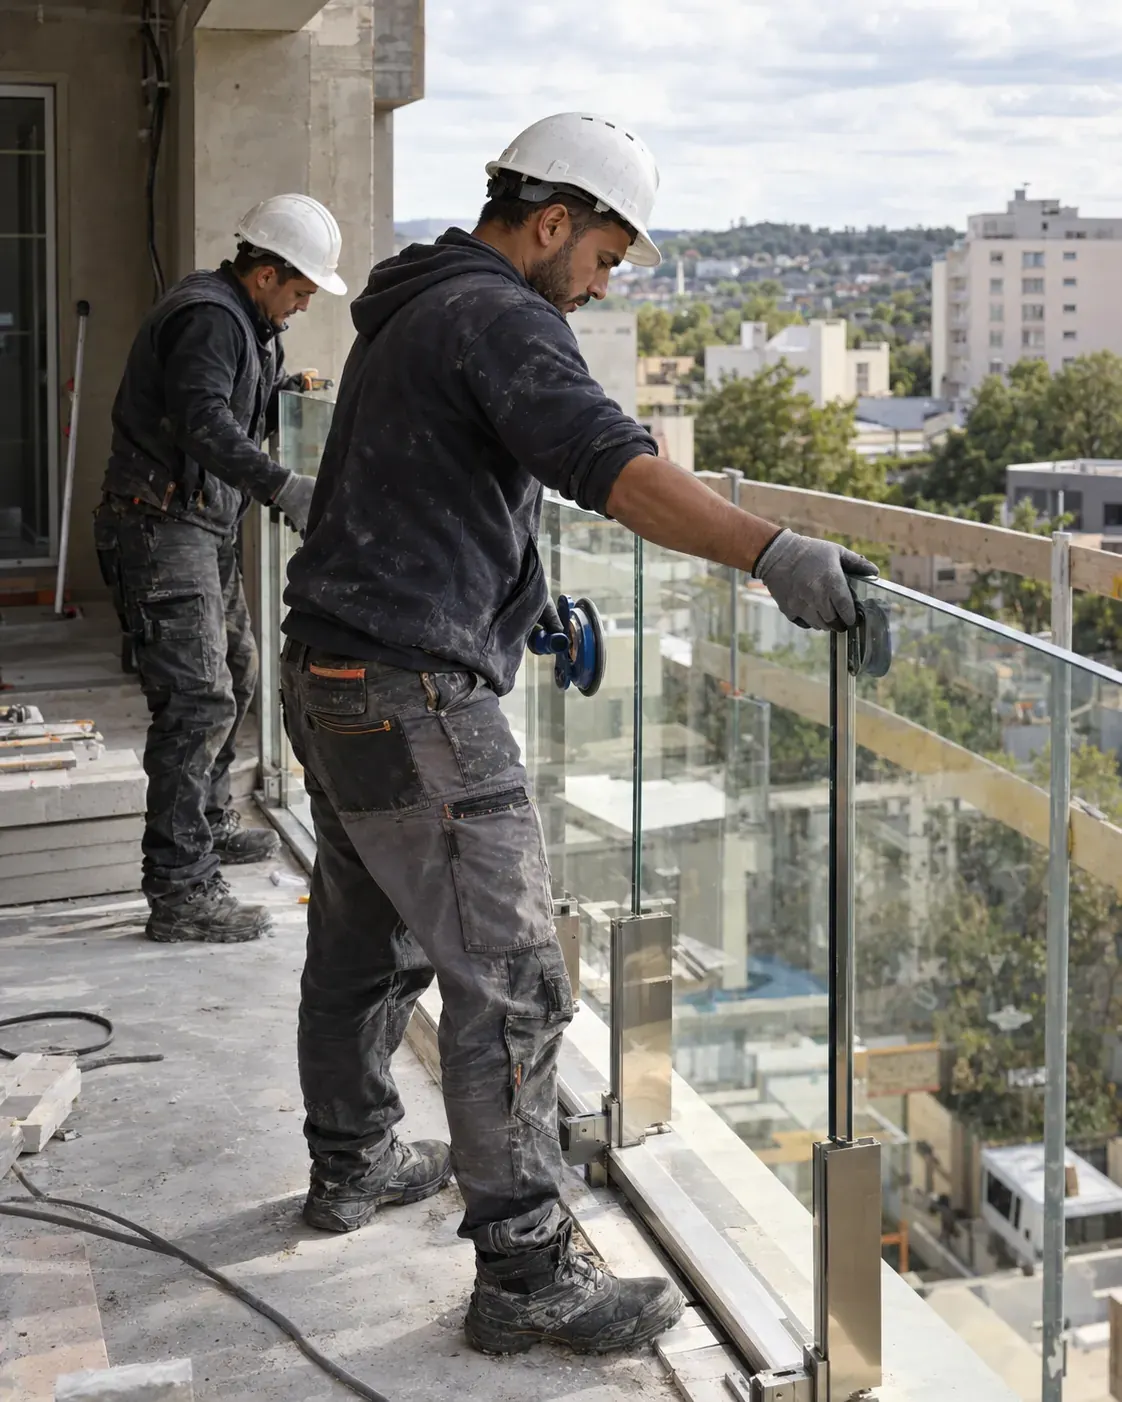
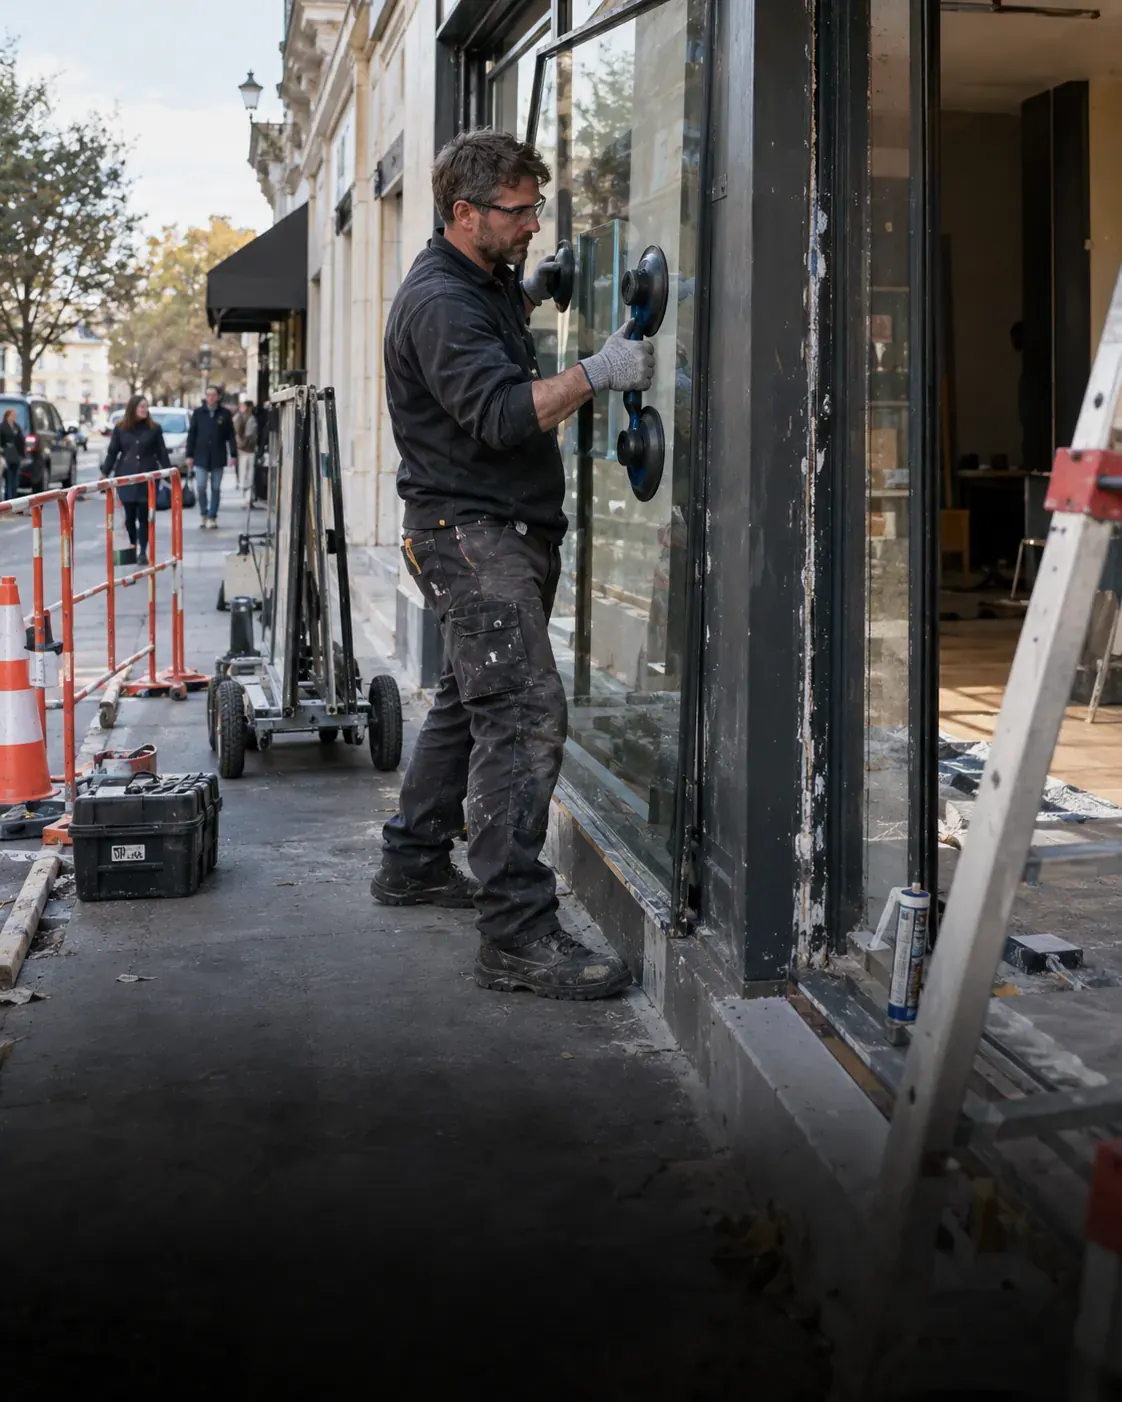
Double vitrage, vitrines, verrières, garde-corps en verre, façades vitrées : votre décennale de vitrier couvre les vitrages qui ferment et protègent le bâtiment. Comparez plus de 20 assureurs en ligne et obtenez le meilleur prix pour vos activités.
Prix 2026 : entre 1 000 € et 2 100 € par an.
La loi Spinetta du 4 janvier 1978 rend la décennale obligatoire pour les entreprises qui réalisent des ouvrages. Le vitrier y entre quand il pose des vitrages qui assurent le clos du bâtiment : double vitrage sur châssis, vitrines de commerce, verrières, garde-corps en verre, façades vitrées. Votre attestation rassure les commerçants, les syndics et les particuliers qui vous confient ces chantiers.
Le calage, le mastic et les joints suivent les règles du DTU 39. Si un vitrage se fend, prend l'eau ou s'embue par défaut de pose et que le local en souffre, c'est votre assureur qui finance le remplacement. Vous êtes aussi en règle avec l'article L243-3 du Code des assurances, qui prévoit 75 000 € d'amende et 6 mois d'emprisonnement en cas de défaut d'assurance.

Vous déclarez vos activités dans le devis : nous ne retenons que les assureurs qui les acceptent toutes.

Quelques questions sur votre entreprise, et votre pré-estimation s’affiche. Votre prix exact suit, au rappel de notre réseau. Gratuit et sans engagement.

Votre dossier est comparé chez les assureurs qui couvrent votre métier. Notre réseau vous obtient le meilleur prix.

Le document que vos clients et les maîtres d’ouvrage demandent : vous le joignez à vos devis et vous ouvrez vos chantiers.
Comptez entre 1 000 et 2 100 €/an en 2026 selon votre CA, votre expérience, votre zone et votre assureur.
| Chiffre d'affaires | Prix 2026 / an |
|---|---|
| Démarrage (CA 0 €) | 1 100 à 1 400 € |
| CA < 30 000 € | 1 000 à 1 250 € |
| CA 30 000 à 80 000 € | 1 000 à 1 250 € |
| CA 80 000 à 150 000 € | 1 000 à 2 100 € |
| CA > 150 000 € | Sur devis (au-delà de 2 100 €) |
C'est la base du calcul : la prime suit le volume de chantiers que vous réalisez dans l'année.
Le prix suit la nature de vos poses : vitrerie de dépannage, vitrage isolant, vitrines, verrières, garde-corps en verre, façades vitrées. La pose de menuiseries et les chantiers en ERP entrent aussi dans le calcul.
Les années d'activité et les diplômes facilitent l'acceptation du dossier, y compris pour une entreprise qui démarre.
Un historique sans sinistre sur les cinq dernières années tire le prix vers le bas de la fourchette.
Tarifs Artisan Assuré 2026 pour un vitrier sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Déclarez-les dans le devis, nous trouvons les assureurs qui les couvrent toutes. Les plus courantes chez les vitriers :
Vitrerie et miroiterie
Vitrages isolants sur menuiseries existantes
Vitrines et devantures de commerce
Garde-corps et cloisons vitrés
Menuiseries extérieures (si pose de châssis)
Verrières et façades vitrées (si pratiquées)
Les dommages qui touchent la solidité de l’ouvrage ou le rendent inutilisable, pendant 10 ans après la réception.
Les dommages causés à un client ou à un tiers pendant le chantier (un dégât des eaux, une vitre cassée, une chute) et, avec la garantie après travaux, après la livraison.
Déclarez toutes vos activités dans le devis : nous ne comparons que les assureurs qui les couvrent.
Infiltration d'eau par une feuillure ou un mastic mal posé
Vitrage qui casse par défaut de calage ou de dilatation
Perte d'isolation d'un double vitrage liée à la pose
Vitrine de commerce qui n'assure plus le clos du local
Garde-corps vitré qui prend du jeu ou se descelle
Verrière vitrée qui laisse passer l'eau
Bris de glace causé par un choc ou un tiers : c'est l'assurance du client
Miroir ou crédence en verre, sans fonction d'ouvrage
Remplacement d'un carreau cassé en dépannage : la RC Pro couvre l'intervention
Un miroir ou une crédence ne sont pas des ouvrages, un vitrage de façade ou un garde-corps vitré, si. Un contrat limité à la miroiterie ne vous suit pas sur ces chantiers. Cochez chaque type de pose dans notre questionnaire : miroiterie, vitrage isolant, vitrines, garde-corps, verrières. Nous ne retenons que les assureurs qui acceptent toutes vos activités.
Poser le châssis fait du vitrier un menuisier pour l'assureur. Une infiltration au pourtour de la fenêtre sort d'une activité vitrerie seule. Ajoutez les menuiseries extérieures à vos activités dès que vous posez le cadre. La comparaison vous donne le meilleur prix pour l'ensemble.
Calage, drainage des feuillures et choix du mastic sont les premiers points vérifiés par l'expert. Respectez les règles de calage et de feuillure du DTU 39, et notez les références des vitrages posés sur la facture. Votre dossier est clair en cas de sinistre.
Métier, chiffre d'affaires, ancienneté, sinistres passés : les critères que l'assureur regarde pour fixer votre cotisation.
Qui est concerné par l'obligation, pour quels travaux, et pourquoi le contrat doit exister avant l'ouverture du chantier.
Les mentions à vérifier sur votre attestation et ce que vos clients ont le droit de vous demander.
Activités couvertes, franchises, plafonds, exclusions : les lignes qui font la différence entre deux contrats.
Les trois garanties de l'après-chantier, leur durée et les dommages que chacune prend en charge.
En tant que vitrier, votre assurance décennale est obligatoire avant tout chantier. Comptez entre 1 000 et 2 100 €/an en 2026 selon votre CA, votre expérience, votre zone et votre assureur.
Vitrier, miroitier ou menuisier-vitrier, vous posez des éléments essentiels à l’isolation thermique, acoustique et à la sécurité des bâtiments. La loi Spinetta du 4 janvier 1978 et l’article L.241-1 du Code des assurances vous obligent à souscrire une garantie décennale pour vos installations de menuiseries vitrées, façades vitrées et miroiterie structurelle.
Un double vitrage qui perd son étanchéité, une façade vitrée mal scellée ou un vitrage structurel défaillant peuvent compromettre l’isolation et la sécurité du bâtiment pendant les 10 ans à compter de la réception des travaux (article 1792-4-1 du Code civil).
En 2026, comptez entre 1 000 et 2 100 €/an selon le CA, l’expérience, la zone et l’assureur. Le type exact de vos interventions pèse aussi : la pose de murs rideaux ou de vérandas tire la prime vers le haut. Fourchettes indicatives par tranche de chiffre d’affaires :
| Chiffre d’affaires | Fourchette indicative 2026 / an |
|---|---|
| Démarrage (CA 0 €) | 1 100 à 1 400 € |
| CA < 30 000 € | 1 000 à 1 250 € |
| CA 30 000 à 80 000 € | 1 000 à 1 250 € |
| CA 80 000 à 150 000 € | 1 000 à 2 100 € |
| CA > 150 000 € | Sur devis (au-delà de 2 100 €) |
* Fourchettes indicatives 2026 : la prime finale dépend du CA déclaré, de l’expérience, de la zone, de la sinistralité et de l’assureur.
La décennale vitrier couvre les désordres liés à vos installations qui compromettent l’isolation ou la sécurité du bâtiment dans les 10 ans (article 1792 du Code civil) :
Voici les 4 critères essentiels à vérifier avant de signer votre contrat :
Pensez aussi aux dommages causés pendant le chantier (une vitre qui chute et abîme le mobilier du client, par exemple) : ils relèvent de la RC Pro vitrier, pas de la décennale. Les deux contrats sont complémentaires et souvent moins chers regroupés.
Chez les vitriers, la frontière entre travaux décoratifs et travaux sur l’ouvrage est la source numéro un des litiges avec l’assureur. Trois erreurs reviennent sans cesse.
L’erreur : assimiler la miroiterie décorative (miroirs collés, crédences, cloisons vitrées intérieures démontables) aux vitrages qui participent au clos-couvert du bâtiment. Pourquoi c’est risqué : une véranda, une verrière de toit ou une menuiserie vitrée extérieure conditionne l’étanchéité à l’air et à l’eau de l’ouvrage. Ces poses relèvent de la décennale, et une activité non déclarée n’est pas couverte. Un vitrier qui ferme une véranda en pensant faire « de la simple pose de vitrage » engage pourtant sa responsabilité de plein droit pendant 10 ans. Quoi faire à la place : lister précisément au contrat les vérandas, verrières et menuiseries vitrées extérieures que vous posez, même occasionnellement.
L’erreur : remplacer un double vitrage et, dans la foulée, poser le châssis aluminium complet sans avoir déclaré l’activité de menuiserie extérieure. Pourquoi c’est risqué : pour l’assureur, vitrerie et menuiserie sont deux activités distinctes. Si l’infiltration vient du calfeutrement du châssis que vous avez posé, et que seule la vitrerie figure au contrat, la garantie peut être refusée. Quoi faire à la place : déclarer la pose de menuiseries dès que vous fournissez et posez les cadres, et comparer avec le périmètre de la décennale menuisier pour vérifier que rien ne tombe entre les deux contrats.
L’erreur : signer la prime la plus basse sans lire les exclusions, les plafonds ni les franchises. Pourquoi c’est risqué : une prime très basse cache souvent des exclusions larges, par exemple les murs rideaux, les vérandas ou les vitrages de sécurité en ERP. À notre avis, une prime nettement inférieure aux 1 000 €/an constatés sur le métier doit d’abord vous alerter sur le périmètre réellement couvert. Quoi faire à la place : comparer à garanties équivalentes et vérifier ligne par ligne les exclusions, la franchise et le plafond par sinistre.
Oui. La pose de menuiseries extérieures est soumise à la garantie décennale car elle conditionne l’étanchéité à l’air et à l’eau du bâtiment.
Si la buée résulte d’un défaut de pose ou de scellage, elle peut être couverte. Si c’est le vitrage lui-même qui est défaillant (défaut fabricant), c’est la garantie fabricant qui s’applique.
Comptez entre 1 000 et 2 100 € par an en 2026 selon votre chiffre d’affaires, votre expérience, votre zone et votre assureur. Les activités à risque élevé (murs rideaux, vérandas) tirent la prime vers le haut de la fourchette.
Non. Les dommages liés à un cambriolage relèvent de l’assurance habitation du propriétaire. Mais si la fenêtre était intrinsèquement défaillante, votre décennale peut être engagée.
En général, un expert est mandaté dans les 30 jours. Pour les dommages urgents (infiltration active), une mesure conservatoire peut être ordonnée rapidement.
Métier, statut, chiffre d’affaires : notre simulateur de prix assurance décennale vous donne une fourchette fiable en 1 minute, sans laisser vos coordonnées. Pour les dommages causés pendant vos chantiers, voyez aussi la RC Pro Vitrier.
Cet article est informatif et ne constitue pas un conseil juridique ou en assurance personnalisé. Pour votre situation, demandez un devis ou consultez un courtier. Données vérifiées au 11 juin 2026.
Oui. Poser des fenêtres PVC, c'est poser des menuiseries extérieures qui assurent le clos du logement : un ouvrage au sens de l'article 1792 du Code civil. Choisissez une décennale qui mentionne les menuiseries extérieures en plus de la vitrerie. Le devis en ligne compare les assureurs qui acceptent les deux.
Quand la buée vient de la pose, par exemple une feuillure mal drainée, et que l'isolation du logement est compromise, votre décennale prend en charge le remplacement. Si le vitrage est défectueux dès la fabrication, le recours vise le fabricant. Une buée sur un seul vitrage, sans gêne d'usage, se règle avec le client.
Comptez entre 1 000 et 2 100 € par an en 2026 selon votre chiffre d'affaires, votre expérience, votre zone et votre assureur. Les activités à risque élevé (murs rideaux, vérandas) tirent la prime vers le haut de la fourchette.
Les biens volés relèvent de l'assurance habitation du client. Si l'expert démontre que la fenêtre a cédé à cause d'un défaut de pose, par exemple des fixations absentes, la reprise de la menuiserie peut être prise en charge par votre décennale.
Avec un dossier complet : photos, facture, références des vitrages, PV de réception. Le traitement dépend de l'expertise, qui recherche la cause entre pose et fabrication. Si le client a une dommages-ouvrage, c'est elle qui l'indemnise d'abord, dans les délais fixés par le Code des assurances.
Oui. Un garde-corps vitré protège contre les chutes, et beaucoup d'assureurs le traitent comme une activité à part. Cochez-le dans le devis en ligne pour qu'il figure sur votre attestation, avec le type de verre feuilleté utilisé.
La RC Pro. Remplacer un vitrage cassé à l'identique, en dépannage, ne crée pas d'ouvrage nouveau. Dès que vous changez la nature du vitrage, en passant du simple au double vitrage, ou refaites une vitrine entière, vous entrez dans le champ de la décennale.
Par la RC Pro pour les dommages causés pendant la pose. Un miroir ou une crédence ne participent ni à la solidité ni au clos du bâtiment, ils restent donc hors décennale. Déclarez quand même la miroiterie pour que votre attestation reflète toute votre activité.
 Menuisier
 Vérandaliste
 Serrurier-métallier
 Façadier
 Serrurier
 Métallier