Obligatoire
Assurance décennale
Les dommages qui touchent la solidité de l’ouvrage ou le rendent inutilisable, pendant 10 ans après la réception.
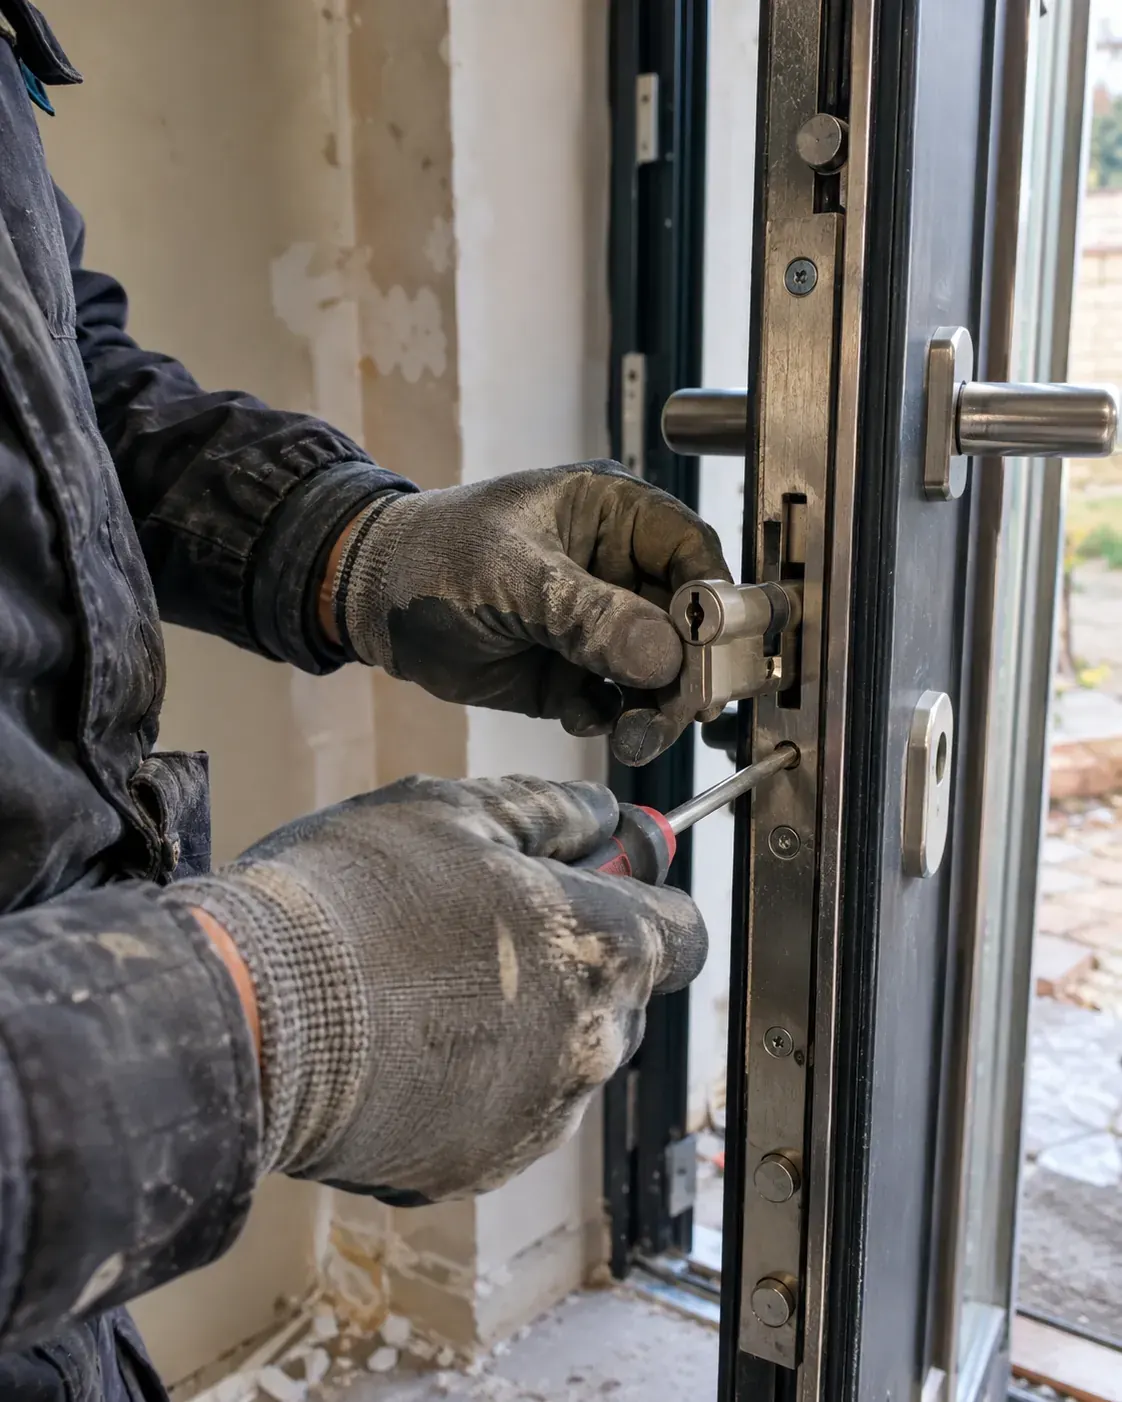
Bloc-porte blindé, porte coupe-feu, rideau métallique, porte de hall : votre décennale de serrurier couvre les portes que vous posez, et la RC Pro couvre vos dépannages. Comparez plus de 20 assureurs en ligne et obtenez le meilleur prix pour votre activité.
Prix 2026 : entre 1 150 € et 2 250 € par an.
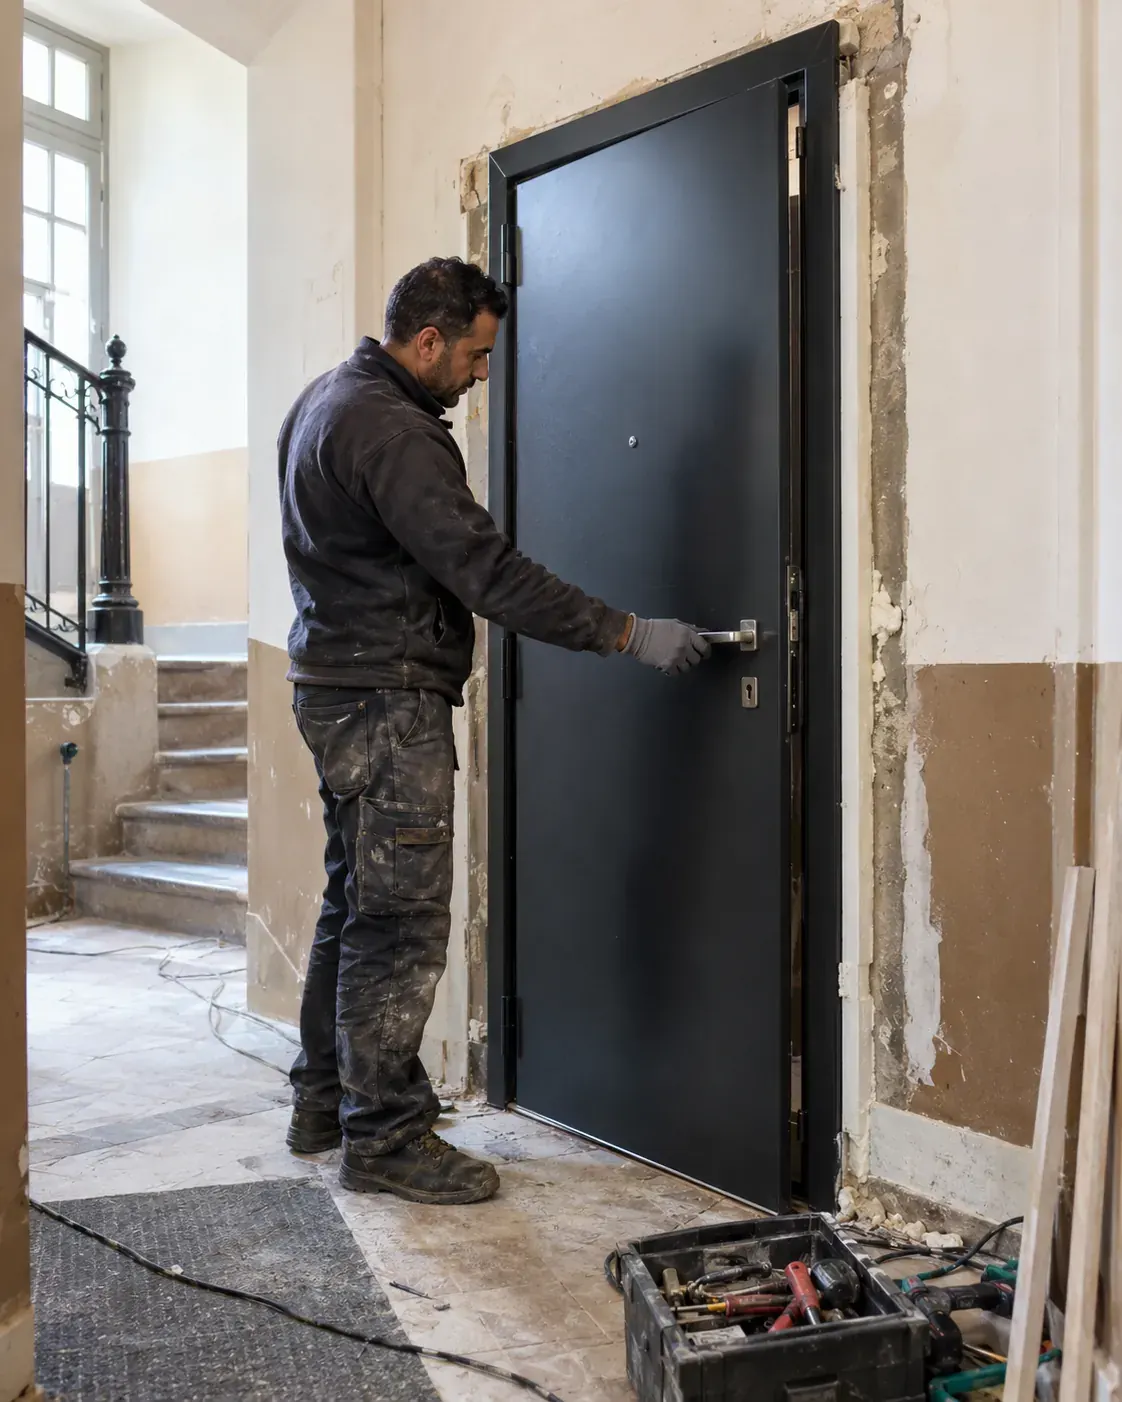
La loi Spinetta du 4 janvier 1978 vise les entreprises qui réalisent des travaux de construction. Le serrurier y entre quand il pose un bloc-porte blindé avec bâti scellé, une porte coupe-feu, un rideau métallique de commerce ou une porte de hall d'immeuble. Ces ouvrages assurent le clos du bâtiment ou sa sécurité incendie. Votre attestation décennale rassure les particuliers, les commerçants et les syndics qui vous confient ces chantiers.
Une porte qui ne ferme plus ou une porte coupe-feu qui perd son classement, c'est un local qui ne peut plus servir normalement. Avec la décennale, c'est votre assureur qui finance la remise en état pendant 10 ans après réception. Vous êtes aussi en règle avec l'article L243-3 du Code des assurances, qui prévoit 75 000 € d'amende et 6 mois d'emprisonnement en cas de défaut d'assurance.
Vous déclarez vos activités dans le devis : nous ne retenons que les assureurs qui les acceptent toutes.
Quelques questions sur votre entreprise, et votre pré-estimation s’affiche. Votre prix exact suit, au rappel de notre réseau. Gratuit et sans engagement.
Votre dossier est comparé chez les assureurs qui couvrent votre métier. Notre réseau vous obtient le meilleur prix.
Le document que vos clients et les maîtres d’ouvrage demandent : vous le joignez à vos devis et vous ouvrez vos chantiers.
Comptez entre 1 150 et 2 250 €/an en 2026 selon votre CA, votre expérience, votre zone et votre assureur.
| Chiffre d'affaires | Prix 2026 / an |
|---|---|
| Démarrage (CA 0 €) | 1 250 à 1 550 € |
| CA < 30 000 € | 1 150 à 1 450 € |
| CA 30 000 à 80 000 € | 1 150 à 1 450 € |
| CA 80 000 à 150 000 € | 1 150 à 2 250 € |
| CA > 150 000 € | Sur devis (au-delà de 2 250 €) |
C'est la base du calcul : la prime suit le volume de chantiers que vous réalisez dans l'année.
Le prix suit la part de pose dans votre activité : blocs-portes blindés, portes coupe-feu, rideaux métalliques. Les chantiers en ERP et en immeubles collectifs entrent aussi dans le calcul.
Les années d'activité et les diplômes facilitent l'acceptation du dossier, y compris pour une entreprise qui démarre.
Un historique sans sinistre sur les cinq dernières années tire le prix vers le bas de la fourchette.
Tarifs Artisan Assuré 2026 pour un serrurier sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Déclarez-les dans le devis, nous trouvons les assureurs qui les couvrent toutes. Les plus courantes chez les serruriers :
Dépannage et ouverture de portes
Pose de serrures et cylindres de sûreté
Pose de portes blindées et blocs-portes
Portes coupe-feu et pare-flammes
Rideaux métalliques et grilles de commerce
Contrôle d'accès et fermetures électriques
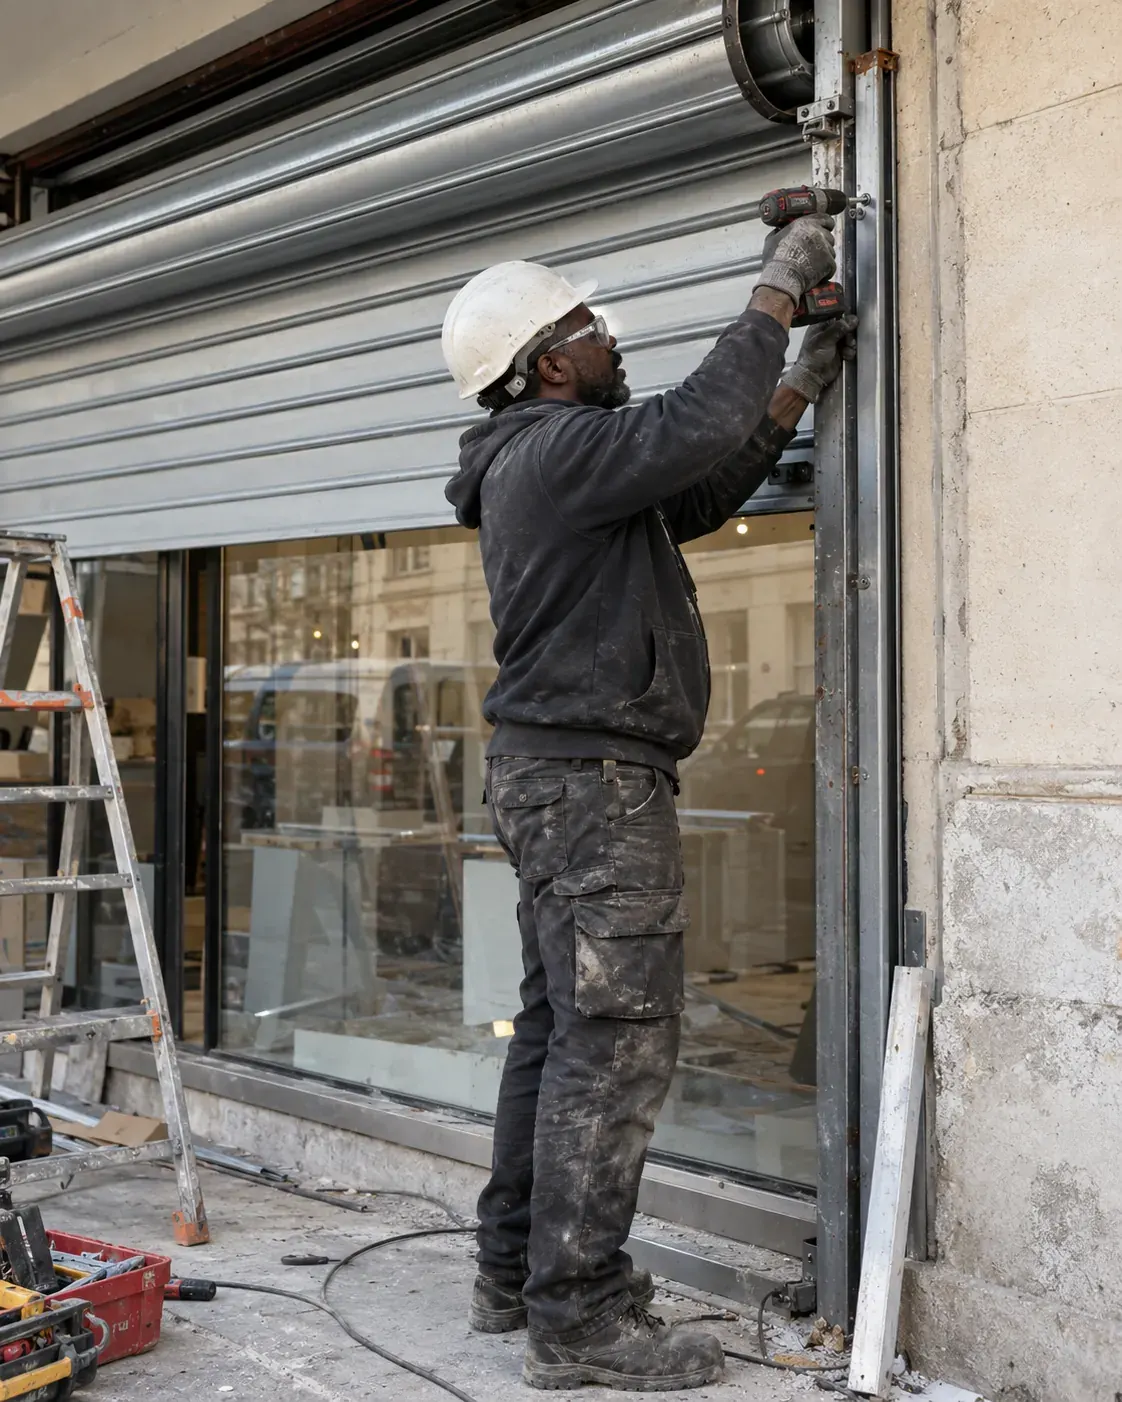
Les dommages qui touchent la solidité de l’ouvrage ou le rendent inutilisable, pendant 10 ans après la réception.
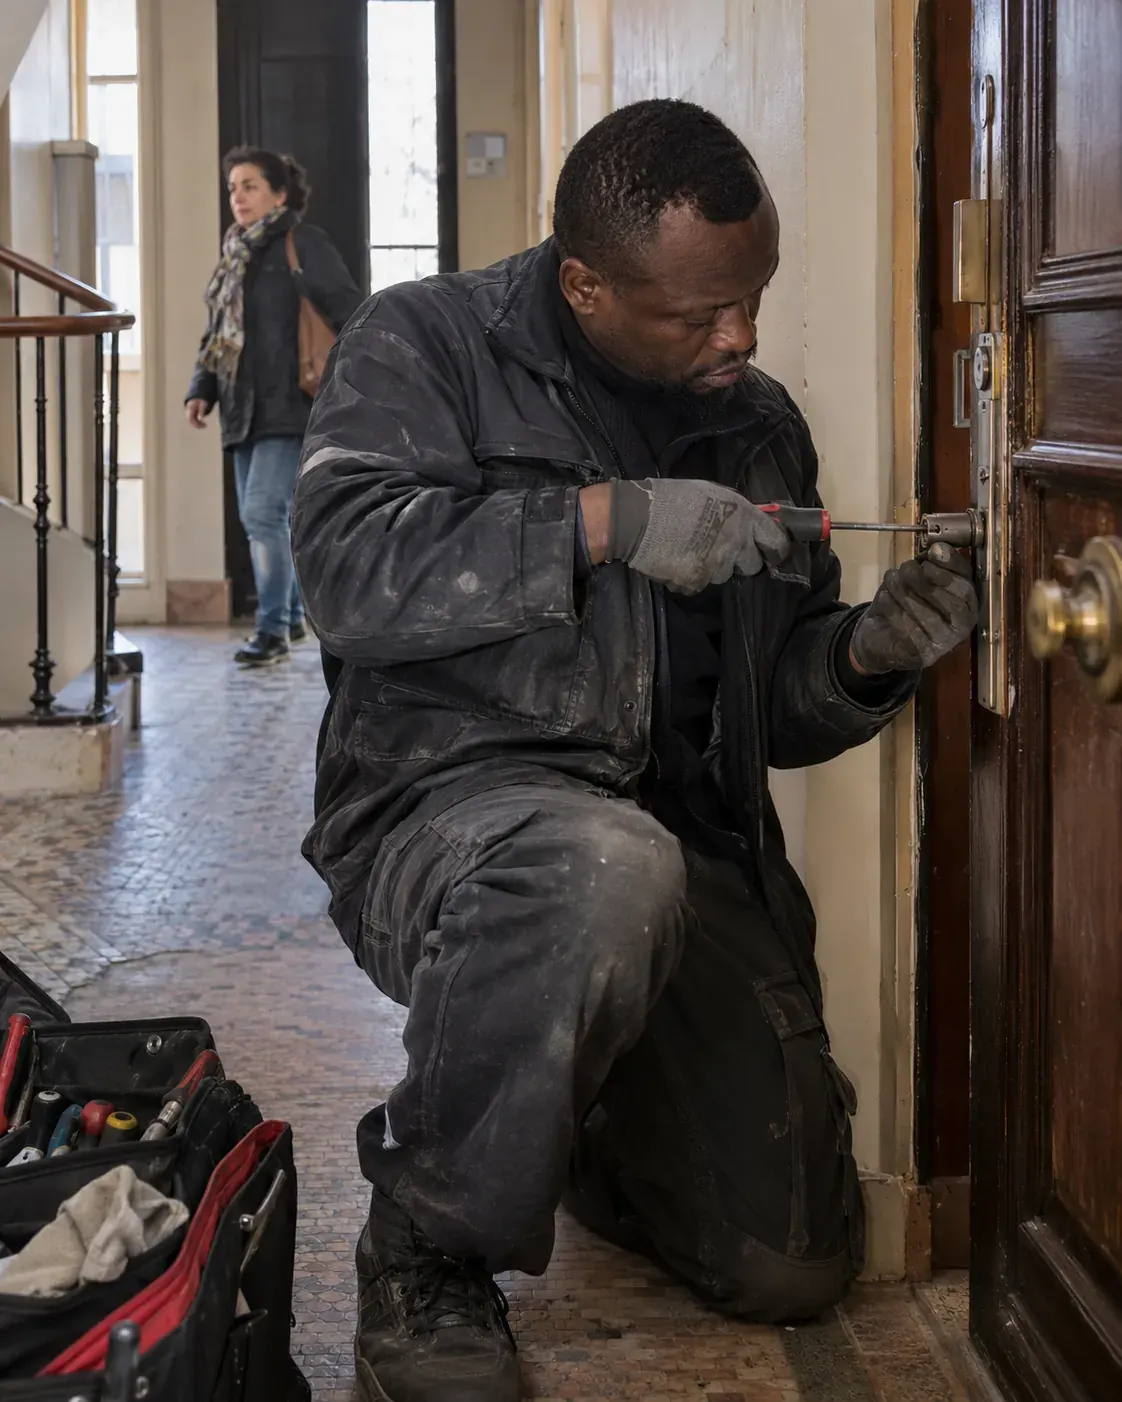
Les dommages causés à un client ou à un tiers pendant le chantier (un dégât des eaux, une vitre cassée, une chute) et, avec la garantie après travaux, après la livraison.
Déclarez toutes vos activités dans le devis : nous ne comparons que les assureurs qui les couvrent.
Bloc-porte blindé dont le bâti se désolidarise de la maçonnerie
Porte coupe-feu posée qui perd son degré de résistance
Porte de hall d'immeuble qui ne ferme plus après pose
Rideau métallique de commerce mal ancré qui se déforme
Entrée d'eau et d'air au pourtour d'une porte d'entrée posée
Ouverture de porte et dépannage d'urgence : c'est le rôle de la RC Pro
Panne d'un contrôle d'accès ou d'une gâche électrique : c'est la garantie de bon fonctionnement
Usure des paumelles ou du ferme-porte faute d'entretien
La RC Pro couvre les dommages causés pendant l'intervention. Un bloc-porte qui se désolidarise après réception relève de la décennale. Demandez un devis qui réunit RC Pro et décennale. Nous comparons les assureurs qui couvrent à la fois le dépannage et la pose.
Ce sont des activités souvent nommées à part chez l'assureur. Sans mention, une porte coupe-feu en ERP sort du contrat. Cochez blindage et coupe-feu dans notre questionnaire. Nous ne retenons que les assureurs qui acceptent toutes vos activités, et vous gardez le procès-verbal de chaque porte posée.
Une porte coupe-feu n'est classée que dans la configuration testée : bâti, quincaillerie, jeu, ferme-porte. Un écart lui fait perdre son classement. Suivez la notice de pose et le procès-verbal du fabricant à la lettre, avec les accessoires validés.
Métier, chiffre d'affaires, ancienneté, sinistres passés : les critères que l'assureur regarde pour fixer votre cotisation.
Qui est concerné par l'obligation, pour quels travaux, et pourquoi le contrat doit exister avant l'ouverture du chantier.
Les mentions à vérifier sur votre attestation et ce que vos clients ont le droit de vous demander.
Activités couvertes, franchises, plafonds, exclusions : les lignes qui font la différence entre deux contrats.
Les trois garanties de l'après-chantier, leur durée et les dommages que chacune prend en charge.
En tant que serrurier, votre assurance décennale est obligatoire avant tout chantier dès que vos ouvrages s’intègrent au bâtiment. Comptez entre 1 150 et 2 250 €/an en 2026 selon votre CA, votre expérience, votre zone et votre assureur.
Serrurier, vous installez des éléments essentiels à la sécurité et à l’accès des bâtiments : portes blindées, portes coupe-feu, grilles, portails et garde-corps. Si vous faites aussi de la métallerie (serrurerie structurelle), déclarez-la à part : c’est une autre activité pour l’assureur. La loi Spinetta du 4 janvier 1978 et l’article L.241-1 du Code des assurances imposent une garantie décennale pour tous les travaux de serrurerie qui s’intègrent à l’ouvrage.
Un garde-corps mal fixé, une porte coupe-feu défaillante ou un portail qui s’effondre dans les 10 ans à compter de la réception (article 1792-4-1 du Code civil) engage directement votre responsabilité décennale. Ces sinistres peuvent atteindre des montants très importants, surtout en cas de dommages corporels associés.
En 2026, comptez entre 1 150 et 2 250 €/an selon le CA, l’expérience, la zone et l’assureur. Le type exact de vos interventions pèse lourd : un serrurier orienté pose d’ouvrages de sécurité paie plus qu’un profil dominé par le dépannage. Fourchettes indicatives par tranche de chiffre d’affaires :
| Chiffre d’affaires | Fourchette indicative 2026 / an |
|---|---|
| Démarrage (CA 0 €) | 1 250 à 1 550 € |
| CA < 30 000 € | 1 150 à 1 450 € |
| CA 30 000 à 80 000 € | 1 150 à 1 450 € |
| CA 80 000 à 150 000 € | 1 150 à 2 250 € |
| CA > 150 000 € | Sur devis (au-delà de 2 250 €) |
* Fourchettes indicatives 2026 : la prime finale dépend du CA déclaré, de l’expérience, de la zone, de la sinistralité et de l’assureur.
La décennale serrurier couvre les dommages liés à vos installations (et à vos ouvrages de métallerie, s’ils sont déclarés) qui compromettent la solidité ou la sécurité de l’ouvrage dans les 10 ans (article 1792 du Code civil) :
Voici les 4 critères essentiels à vérifier avant de signer votre contrat :
Pensez aussi aux dommages causés pendant le chantier (une porte blindée qui bascule sur le parquet du client, par exemple) : ils relèvent de la RC Pro serrurier, pas de la décennale. Les deux contrats sont complémentaires et souvent moins chers regroupés.
En serrurerie, l’essentiel des refus de garantie vient d’une confusion entre le dépannage et les travaux sur l’ouvrage. Trois erreurs reviennent sans cesse.
L’erreur : rester sur une couverture « dépannage serrurerie » (ouvertures de porte, cylindres, clés) alors que vous posez aussi des garde-corps, des escaliers métalliques ou des grilles scellées. Pourquoi c’est risqué : le dépannage relève de la RC Pro, mais tout ouvrage métallique fixé durablement au bâti engage votre responsabilité décennale pendant 10 ans. Un serrurier de quartier qui accepte un chantier de garde-corps d’escalier sans décennale travaille illégalement sur ce chantier, et un descellement quelques années plus tard reste à sa charge personnelle. Quoi faire à la place : distinguer clairement les deux volets dans votre déclaration et vérifier que la pose d’ouvrages structurels figure bien au contrat décennale, en complément de votre RC Pro serrurier.
L’erreur : poser des blocs-portes blindés ou des portes coupe-feu en restant sur une déclaration « serrurerie générale ». Pourquoi c’est risqué : ces ouvrages s’intègrent au bâti et répondent à des normes de résistance précises. Une porte coupe-feu défaillante dans un immeuble collectif peut rendre le bâtiment impropre à sa destination, et l’assureur vérifiera d’abord que cette activité était déclarée. Non déclarée, elle n’est pas couverte. Quoi faire à la place : déclarer chaque type d’ouvrage posé (blindage, coupe-feu, rideaux métalliques) et conserver les procès-verbaux de conformité de chaque installation.
L’erreur : signer la prime la plus basse sans lire les exclusions, les plafonds ni les franchises. Pourquoi c’est risqué : une prime très basse cache souvent des exclusions larges, par exemple les garde-corps, les interventions en ERP ou les ouvrages de grande hauteur. À notre avis, une prime nettement inférieure aux 1 150 €/an constatés sur le métier doit d’abord vous alerter sur le périmètre réellement couvert. Quoi faire à la place : comparer à garanties équivalentes et vérifier ligne par ligne les exclusions, la franchise et le plafond par sinistre.
Non, pour le dépannage pur (ouverture de porte, remplacement de cylindre) sans travaux sur l’ouvrage, la RC Pro suffit. La décennale s’applique dès lors que vous installez des éléments qui s’intègrent durablement au bâtiment.
Comptez entre 1 150 et 2 250 € par an en 2026 selon votre chiffre d’affaires, votre expérience, votre zone et votre assureur. La pose d’ouvrages de sécurité (garde-corps, portes coupe-feu) tire la prime vers le haut de la fourchette.
Si la chute est due à un défaut de construction, la décennale couvre les dommages à l’ouvrage. Pour les dommages corporels, c’est la RC Pro qui intervient. Les deux couvertures sont indispensables.
Oui, mais une qualification Qualibat en serrurerie-métallerie peut faciliter l’obtention d’un contrat à meilleur tarif et rassurer vos clients professionnels.
Non si la clôture est simplement décorative. Mais si elle est intégrée à une construction (mur de clôture, portail motorisé attenant à un bâtiment), la décennale s’applique.
Avant de demander vos devis, obtenez un ordre de grandeur objectif avec notre simulateur de tarif décennale : 22 métiers BTP, résultat immédiat, gratuit. Pour les dommages causés pendant vos chantiers, voyez aussi la RC Pro Serrurier.
Cet article est informatif et ne constitue pas un conseil juridique ou en assurance personnalisé. Pour votre situation, demandez un devis ou consultez un courtier. Données vérifiées au 11 juin 2026.
La RC Pro. Ouvrir des portes claquées, changer des cylindres et réparer des serrures ne crée pas d'ouvrage au sens de l'article 1792 du Code civil. Dès que vous posez un bloc-porte blindé, une porte coupe-feu ou un rideau métallique, ajoutez la décennale pour ces chantiers. Le devis en ligne vous propose les deux.
Comptez entre 1 150 et 2 250 € par an en 2026 selon votre chiffre d'affaires, votre expérience, votre zone et votre assureur. La pose d'ouvrages de sécurité (garde-corps, portes coupe-feu) tire la prime vers le haut de la fourchette.
Si la pose du garde-corps est en cause, votre décennale prend en charge la reprise de l'ouvrage. Les dommages corporels d'une personne blessée relèvent de votre responsabilité civile. Poser des garde-corps, c'est de la métallerie : cochez cette activité en plus de la serrurerie dans votre demande de devis.
Avec une expérience prouvée. L'assureur accepte un diplôme du métier, comme un CAP serrurier-métallier, ou une expérience comme salarié justifiée par des certificats de travail. Indiquez votre parcours dans le questionnaire : nous trouvons les assureurs qui acceptent votre profil.
Déclarez l'activité clôtures et portails. Un portail sur piliers maçonnés, un mur surmonté de grilles scellées ou une clôture de sécurité sont des ouvrages, couverts par la décennale si leur solidité est en cause. Une clôture en panneaux sur poteaux simplement plantés relève plutôt de la RC Pro.
Oui, quand vous posez un bloc-porte complet avec son bâti fixé à la maçonnerie. La porte assure le clos du logement : si elle ne ferme plus à cause de la pose, votre décennale prend en charge la reprise. Le simple blindage d'une porte existante, avec une plaque et des cornières, se discute davantage.
Faites nommer les portes coupe-feu et pare-flammes sur votre attestation, car beaucoup d'assureurs les traitent comme une activité à part. Respectez le procès-verbal de classement de chaque porte. Cochez cette activité dans le devis en ligne avant de répondre à un chantier en ERP ou en immeuble collectif.
Par la garantie de bon fonctionnement de 2 ans. Un digicode, un lecteur de badge ou une gâche électrique sont des équipements dissociables. Si vous les intégrez à une porte de hall que vous posez, la porte elle-même reste couverte par votre décennale.
 Serrurier-métallier
 Métallier
 Menuisier
 Vitrier
 Multiservice bâtiment