Obligatoire
Assurance décennale
Les dommages qui touchent la solidité de l’ouvrage ou le rendent inutilisable, pendant 10 ans après la réception.
Combles, rampants, doublages, ITE, acoustique : comparez en ligne la décennale d'isolateur qui couvre toutes vos techniques et accompagne votre dossier RGE. Plus de 20 assureurs comparés, le meilleur prix via notre réseau.
Prix 2026 : entre 1 150 € et 3 000 € par an.
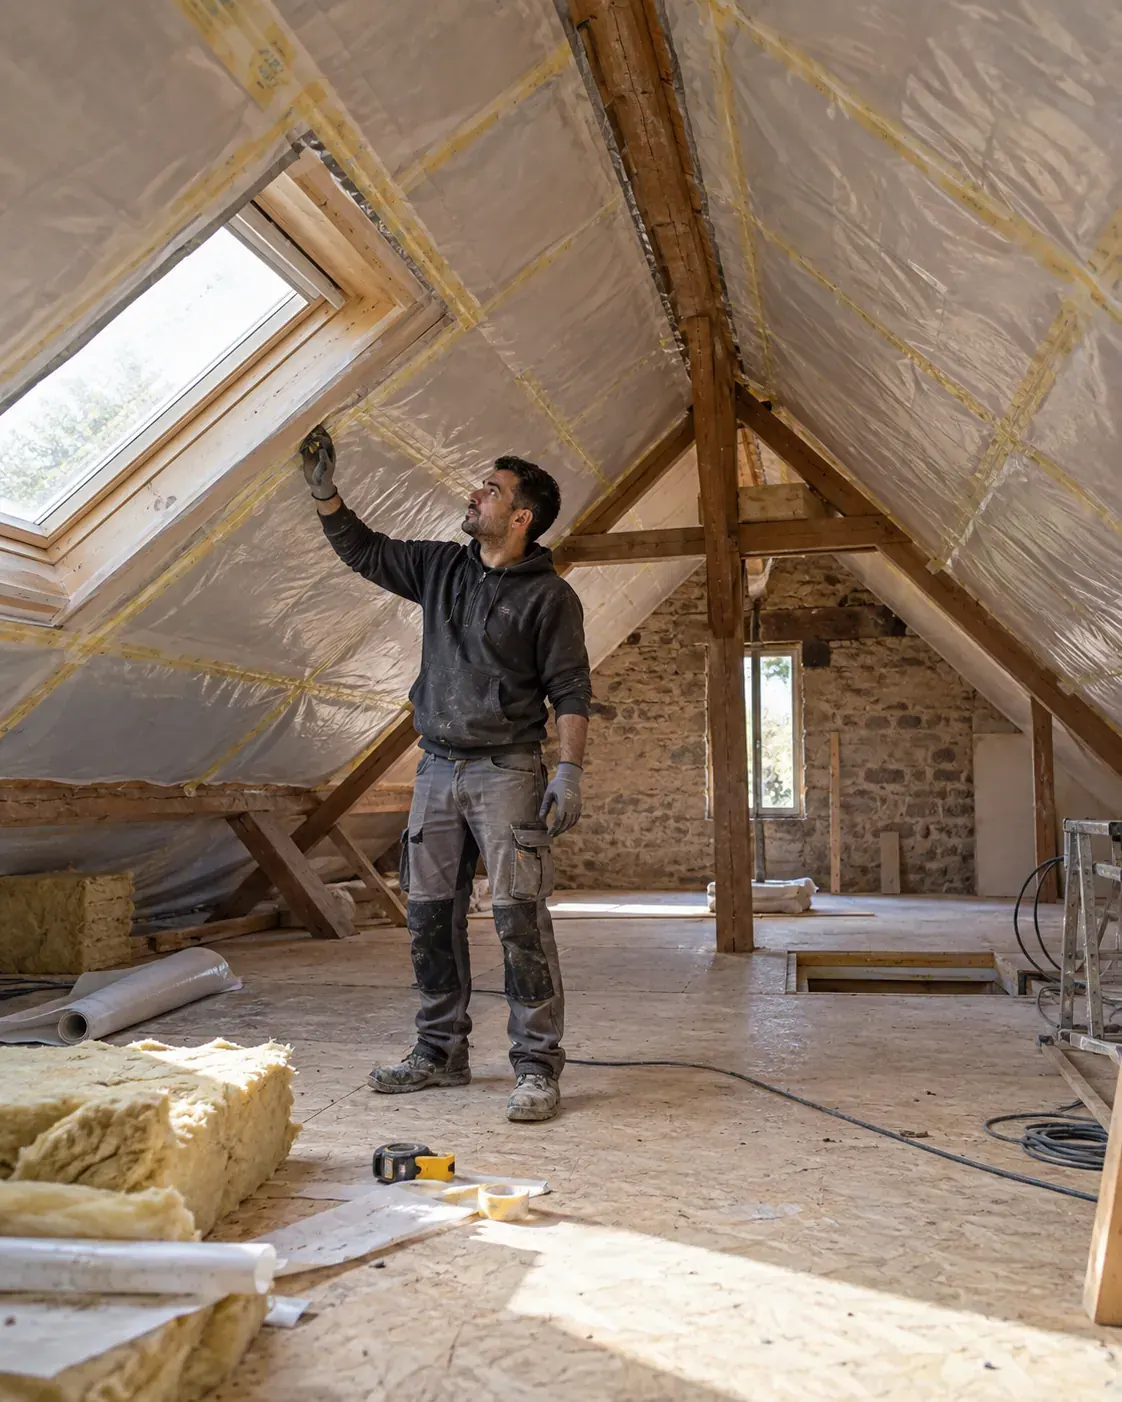
L'isolation fait partie de l'enveloppe du bâtiment. Un pare-vapeur posé à l'envers, un isolant tassé dans les combles ou une ITE qui laisse passer l'eau provoquent condensation, moisissures et pièces impossibles à chauffer. L'article L111-13-1 du Code de la construction et de l'habitation précise quand un défaut de performance énergétique rend un logement impropre à sa destination, au sens de l'article 1792 du Code civil. Votre décennale prend alors en charge la reprise pendant 10 ans après la réception.
Depuis la loi Spinetta du 4 janvier 1978, l'isolateur doit être assuré en décennale avant d'ouvrir un chantier. La qualification RGE, souvent demandée pour les aides à la rénovation, s'appuie sur cette attestation. L'article L243-3 du Code des assurances prévoit 75 000 € d'amende et 6 mois d'emprisonnement en cas de défaut d'assurance. Avec une décennale en place, une reprise de combles ou de doublages est financée par votre assureur.

Vous déclarez vos activités dans le devis : nous ne retenons que les assureurs qui les acceptent toutes.

Quelques questions sur votre entreprise, et votre pré-estimation s’affiche. Votre prix exact suit, au rappel de notre réseau. Gratuit et sans engagement.

Votre dossier est comparé chez les assureurs qui couvrent votre métier. Notre réseau vous obtient le meilleur prix.

Le document que vos clients et les maîtres d’ouvrage demandent : vous le joignez à vos devis et vous ouvrez vos chantiers.
Comptez entre 1 150 € et 3 000 €/an en 2026 selon votre CA et vos techniques.
| Chiffre d'affaires | Prix 2026 / an |
|---|---|
| Démarrage (CA 0 €) | 1 300 à 1 650 € |
| CA < 30 000 € | 1 150 à 1 450 € |
| CA 30 000 à 80 000 € | 1 150 à 1 600 € |
| CA 80 000 à 150 000 € | 1 150 à 3 000 € |
| CA > 150 000 € | 1 200 à 3 000 €Et plus, sur devis |
C'est la base du calcul : la prime suit le volume de chantiers que vous réalisez dans l'année.
Les techniques déclarées font le prix : combles, rampants, doublages, ITE, acoustique. Les assureurs regardent aussi la part de chantiers réalisés sous aides à la rénovation, et nous comparons ceux qui acceptent votre profil au meilleur tarif.
Les années d'activité et les diplômes facilitent l'acceptation du dossier, y compris pour une entreprise qui démarre.
Un historique sans sinistre sur les cinq dernières années tire le prix vers le bas de la fourchette.
Tarifs Artisan Assuré 2026 pour un isolateur sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Déclarez-les dans le devis, nous trouvons les assureurs qui les couvrent toutes. Les plus courantes chez les isolateurs :
Isolation thermique intérieure (doublages)
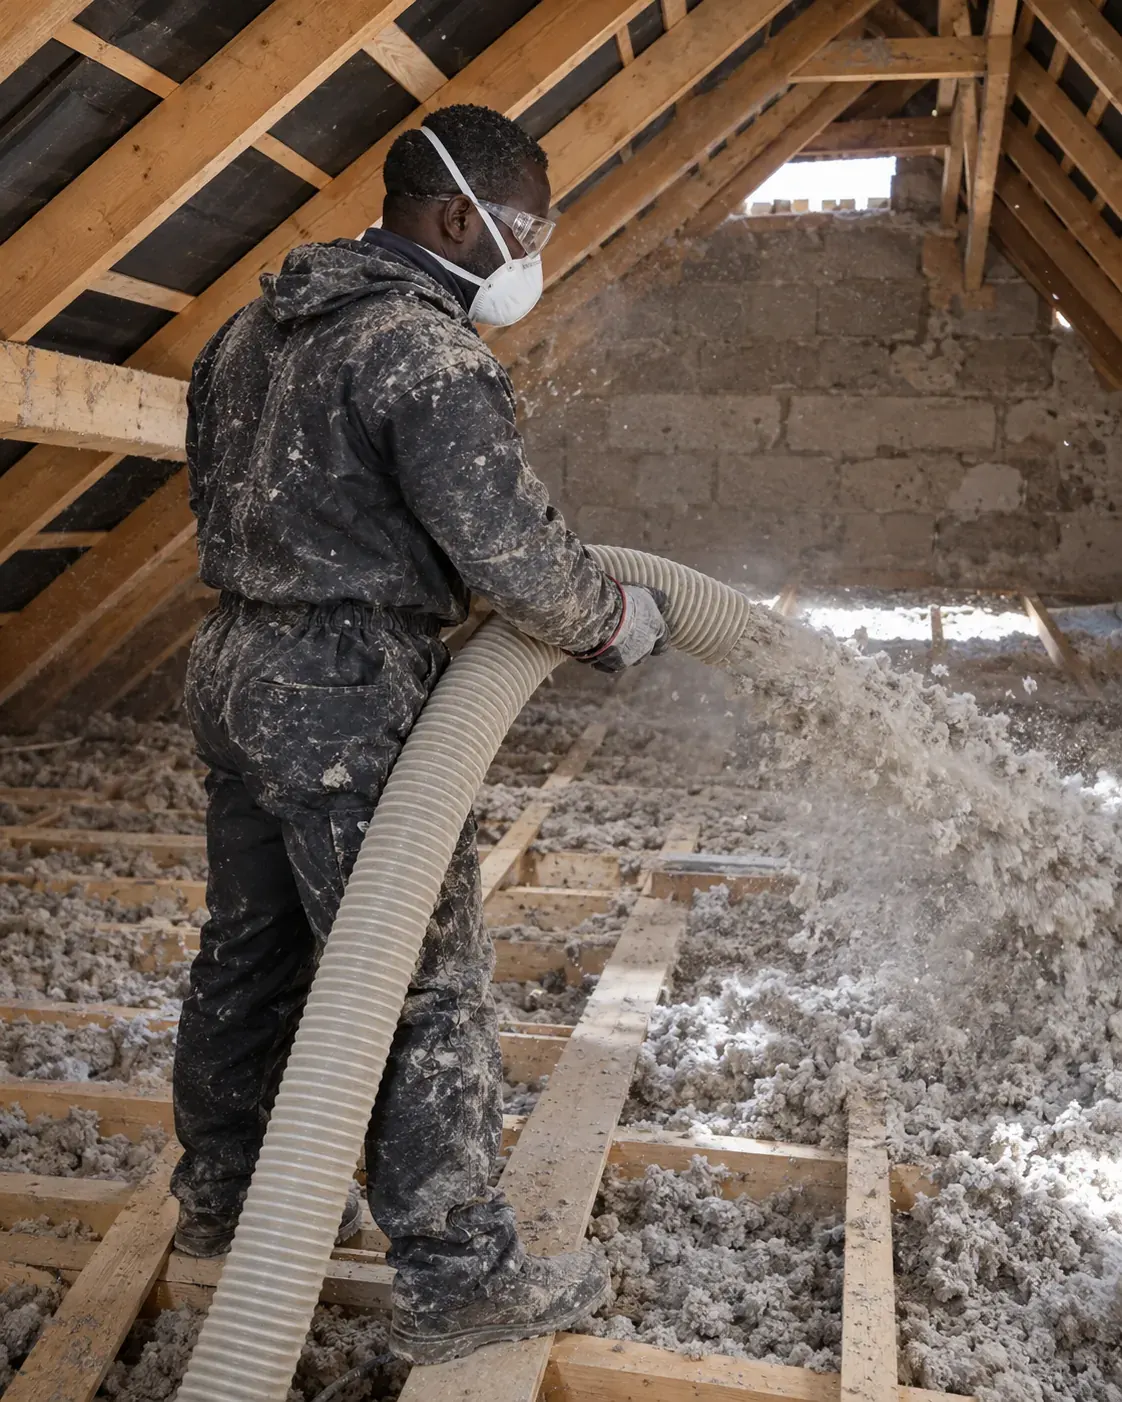
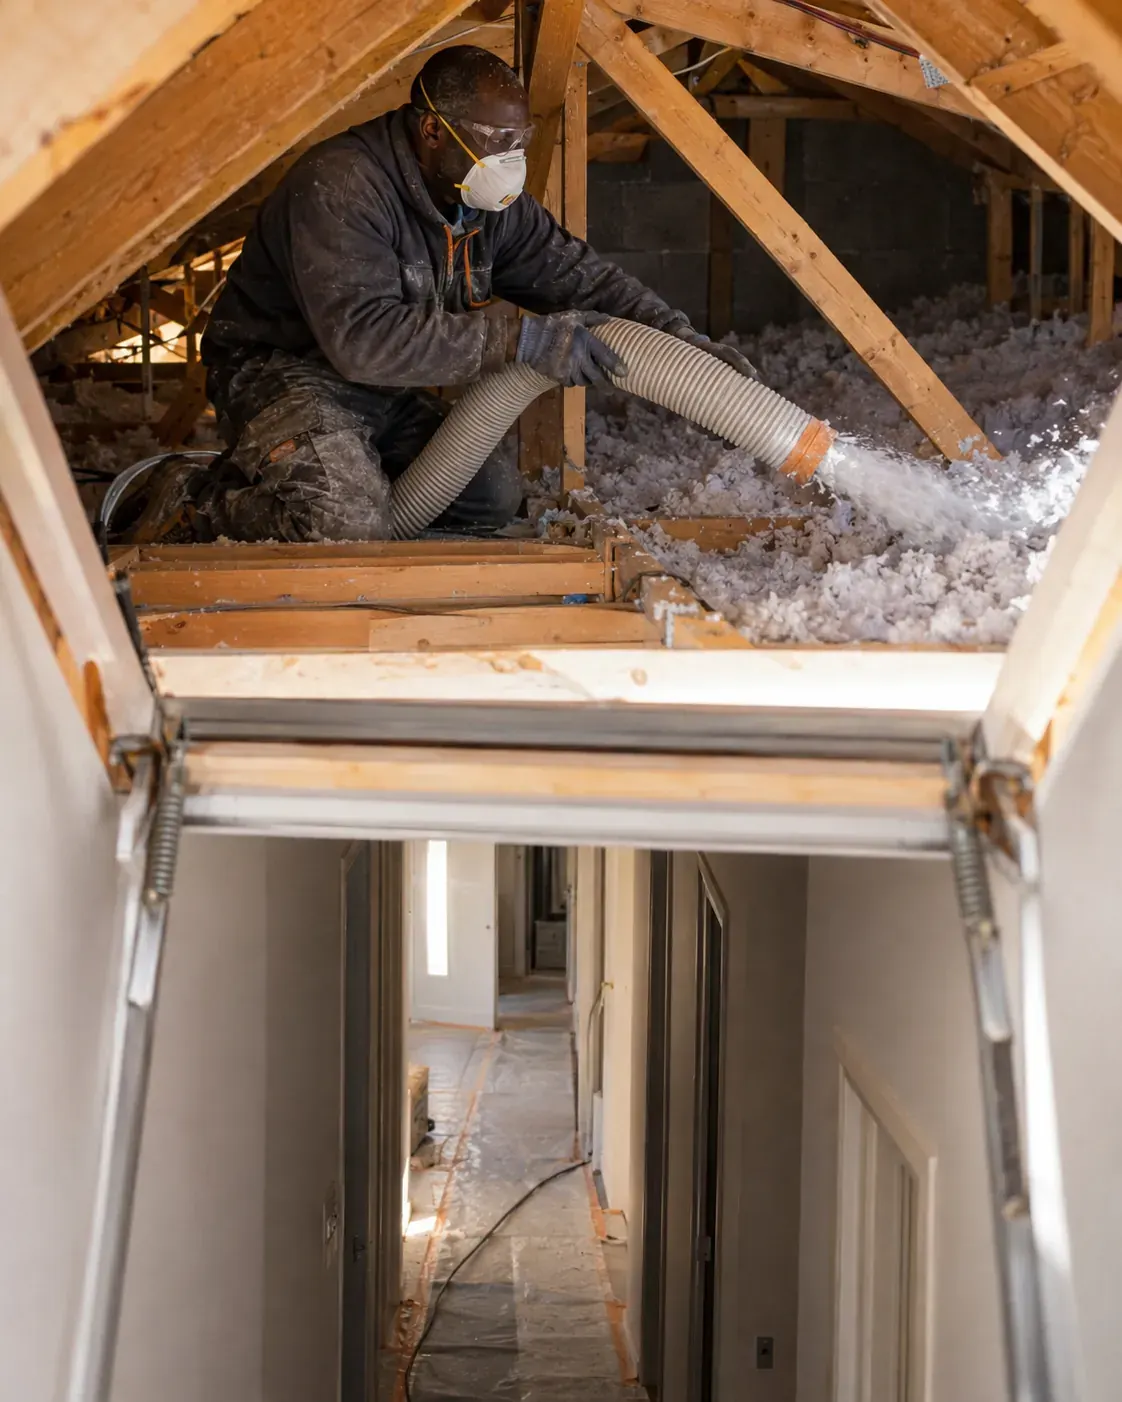
Isolation des combles perdus (soufflage)
Isolation des combles aménagés et rampants
Isolation thermique par l'extérieur (ITE)
Isolation acoustique
Isolation des planchers bas
Les dommages qui touchent la solidité de l’ouvrage ou le rendent inutilisable, pendant 10 ans après la réception.
Les dommages causés à un client ou à un tiers pendant le chantier (un dégât des eaux, une vitre cassée, une chute) et, avec la garantie après travaux, après la livraison.
Déclarez toutes vos activités dans le devis : nous ne comparons que les assureurs qui les couvrent.
Condensation et moisissures dues à un pare-vapeur mal posé
Isolant tassé ou manquant rendant le logement impossible à chauffer
Infiltrations par une isolation thermique par l'extérieur
Combles dont l'isolant humide dégrade la charpente
Doublages qui se décollent ou se fissurent par humidité
Défaut d'isolation acoustique rendant un logement inhabitable
Économies d'énergie inférieures aux promesses commerciales
Isolant abîmé par des rongeurs ou des travaux de l'occupant
Dommages à la toiture pendant le chantier : c'est le rôle de la RC Pro
L'ITE touche à l'étanchéité de la façade et se déclare à part. Un chantier d'ITE absent du contrat reste sans garantie. Cochez l'ITE comme activité distincte dans le questionnaire et précisez le système utilisé. La comparaison ne retient que les assureurs qui l'acceptent.
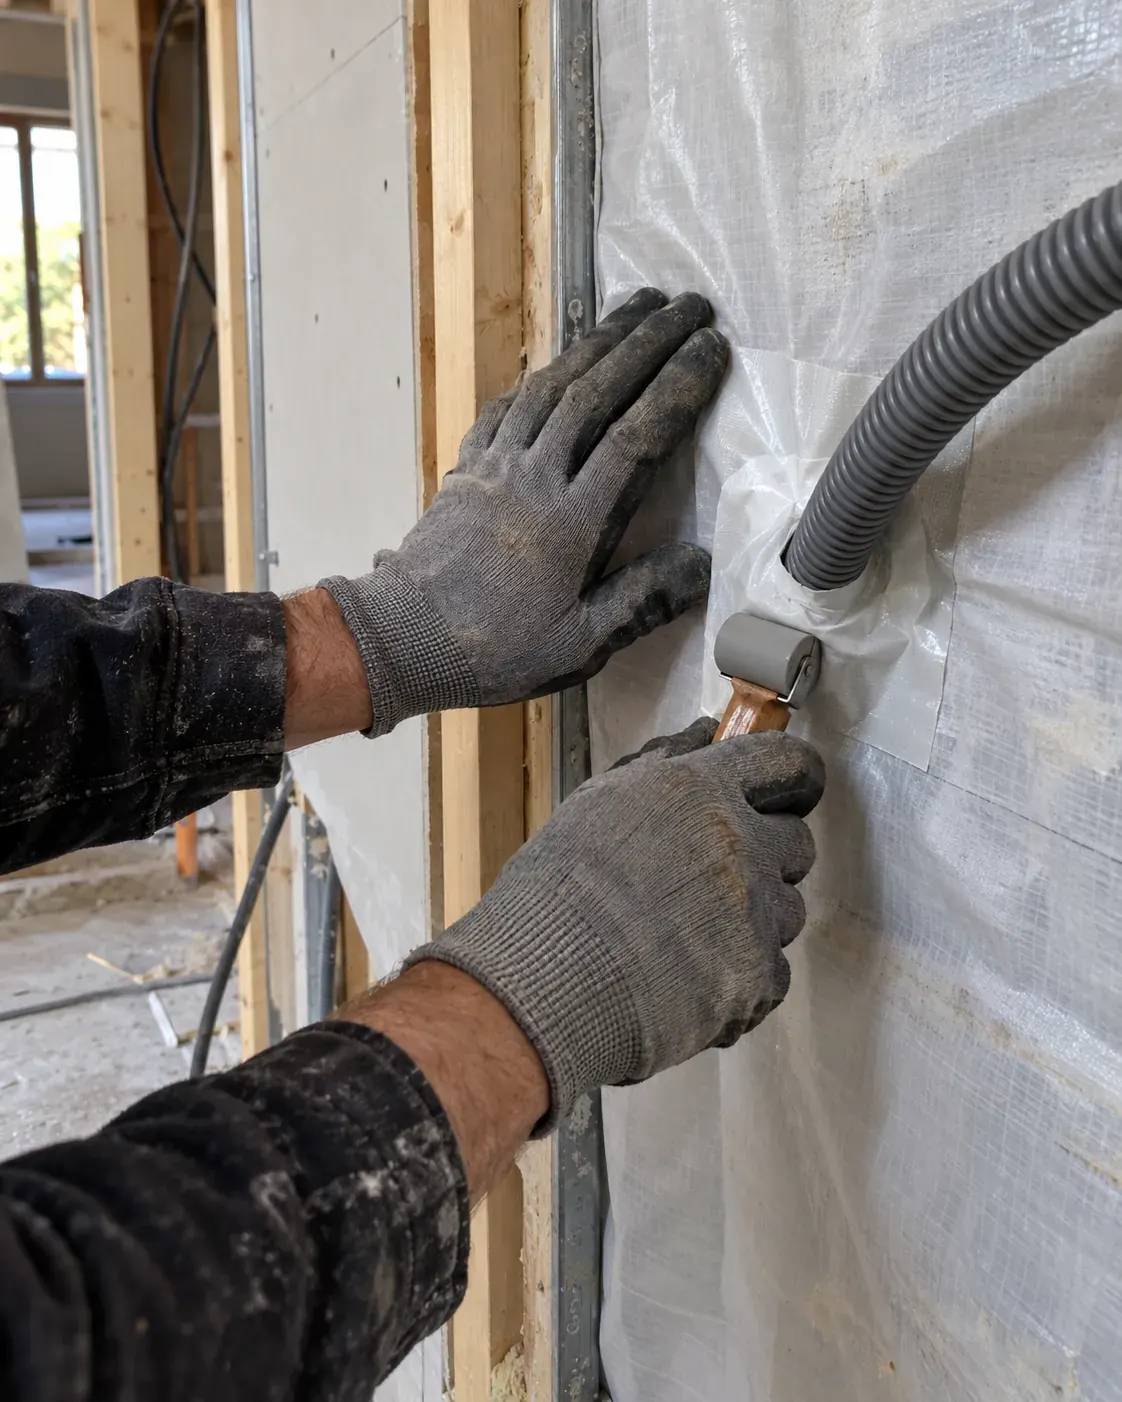
Un pare-vapeur percé autour des spots, des gaines ou des fenêtres de toit laisse passer la vapeur. La condensation abîme l'isolant et la charpente, et ce sinistre pèse sur votre historique. Scotchez chaque raccord et chaque traversée, et photographiez le pare-vapeur avant la pose des plaques.
L'organisme de qualification demande une attestation décennale qui couvre les travaux qualifiés. Un écart entre les deux bloque le renouvellement RGE. Déclarez au contrat chaque technique de votre qualification RGE et gardez votre attestation à jour.
Métier, chiffre d'affaires, ancienneté, sinistres passés : les critères que l'assureur regarde pour fixer votre cotisation.
Qui est concerné par l'obligation, pour quels travaux, et pourquoi le contrat doit exister avant l'ouverture du chantier.
Les mentions à vérifier sur votre attestation et ce que vos clients ont le droit de vous demander.
Activités couvertes, franchises, plafonds, exclusions : les lignes qui font la différence entre deux contrats.
Les trois garanties de l'après-chantier, leur durée et les dommages que chacune prend en charge.
En tant qu’isolateur, votre assurance décennale est obligatoire avant tout chantier, que vous fassiez de l’ITI, des combles ou de l’ITE. Comptez entre 1 150 € et 3 000 €/an en 2026 selon votre CA et vos techniques. Comparez les offres et recevez votre attestation rapidement.
La garantie décennale est imposée par la loi Spinetta du 4 janvier 1978 à tous les constructeurs. Un isolateur est concerné dès lors que ses travaux s’incorporent à l’ouvrage : la responsabilité de plein droit découle de l’article 1792 du Code civil, et l’obligation d’assurance de l’article L.241-1 du Code des assurances.
Si un défaut lié à vos travaux apparaît dans les 10 ans suivant la réception du chantier (article 1792-4-1 du Code civil), votre décennale prend en charge les réparations. Reprendre une ITE infiltrée sur toute une façade peut représenter plusieurs dizaines de milliers d’euros : sans assurance, c’est votre patrimoine qui répond.
La garantie décennale couvre les dommages compromettant la solidité de l’ouvrage ou le rendant impropre à sa destination, survenus dans les 10 ans après réception :
En 2026, la décennale d’un isolateur coûte entre 1 150 € et 3 000 € par an, selon le chiffre d’affaires, l’expérience, la zone, les techniques déclarées (ITI, combles, ITE) et l’assureur. Voici les fourchettes indicatives par tranche de CA :
| Chiffre d’affaires | Fourchette indicative / an |
|---|---|
| Démarrage (CA 0 €) | 1 300 – 1 650 € |
| CA < 30 000 € | 1 150 – 1 450 € |
| CA 30 000 – 80 000 € | 1 150 – 1 600 € |
| CA 80 000 – 150 000 € | 1 150 – 3 000 € |
| CA > 150 000 € | 1 200 – 3 000 €+ (sur devis) |
* Fourchettes indicatives 2026 pour un isolateur auto-entrepreneur ou TPE sans sinistre, techniques courantes. L’ITE se situe en haut de fourchette. Le tarif final dépend de votre CA, de votre expérience, de votre zone et de l’assureur.
Trois erreurs spécifiques aux métiers de l’isolation reviennent dans les dossiers de sinistres refusés.
Oui. Le statut auto-entrepreneur n’exonère pas de l’obligation de décennale. Dès lors que vos travaux d’isolation s’incorporent à un ouvrage (ITE, ITI, combles), la loi Spinetta impose d’être assuré avant l’ouverture du chantier.
Entre 1 150 € et 3 000 € par an en 2026, selon le chiffre d’affaires, l’expérience, la zone, les techniques déclarées et l’assureur. En démarrage, comptez plutôt 1 300 à 1 650 €/an ; l’ITE tire les primes vers le haut.
Oui. En démarrage avec un CA à 0 €, vous pouvez souscrire une décennale « création d’activité ». C’est le bon moment : vous payez la prime minimale de création, autour de 1 300 €/an, et vous êtes couvert dès le premier chantier.
La RC Pro couvre les dommages causés aux tiers pendant vos travaux. La décennale couvre les dommages apparus après la réception, pendant 10 ans. Les deux sont complémentaires.
Oui, les travaux d’isolation thermique sont soumis à la décennale dès lors qu’ils s’incorporent à un ouvrage. Un logement mal isolé à cause d’une malfaçon peut être jugé « impropre à sa destination » (habitation confortable), ce qui engage la responsabilité décennale de l’isolateur.
Avant de demander vos devis, obtenez un ordre de grandeur objectif avec notre simulateur de tarif décennale : 22 métiers BTP, résultat immédiat, gratuit. Pour les dommages causés pendant vos chantiers, voyez aussi la RC Pro Isolateur.
Cet article est informatif et ne constitue pas un conseil juridique ou en assurance personnalisé. Pour votre situation, demandez un devis ou consultez un courtier. Données vérifiées au 11 juin 2026.
Oui. Un isolateur en micro-entreprise qui pose de l'isolant en combles, en doublage ou par l'extérieur réalise des travaux de construction. L'obligation légale s'applique comme pour une société. L'attestation doit être valable à l'ouverture du chantier et figurer dans le dossier RGE si vous demandez la qualification. Le devis en ligne vous la délivre rapidement après souscription.
Entre 1 150 € et 3 000 € par an en 2026, selon le chiffre d'affaires, l'expérience, la zone, les techniques déclarées (ITI, combles, ITE) et l'assureur. Un isolateur en démarrage se situe plutôt entre 1 300 € et 1 650 €/an ; l'ITE tire les primes vers le haut de fourchette.
Les désordres qui rendent le logement impropre à l'usage ou dégradent l'ouvrage après la réception. Elle joue pour la condensation due à un pare-vapeur mal posé, un isolant tassé qui empêche de chauffer, ou des infiltrations par une ITE. Les économies d'énergie promises au client relèvent du contrat commercial, pas de l'assurance.
Oui, quand elle rend le logement impropre à sa destination. Les juges l'admettent pour un logement impossible à chauffer normalement, ou pour une condensation qui le rend malsain. Une performance un peu en dessous de l'objectif, sans gêne réelle, se règle hors décennale. L'isolateur en répond pendant 10 ans après la réception.
Les deux se complètent. RGE est une qualification qui ouvre droit aux aides publiques à la rénovation pour vos clients. La décennale couvre les sinistres. L'organisme de qualification demande une attestation décennale valable pour délivrer et renouveler la qualification. Le devis en ligne vous permet d'obtenir cette attestation.
Oui, si l'activité est déclarée et que le défaut rend le logement impropre à l'habitation. Un isolateur qui pose des cloisons ou planchers acoustiques entre deux logements doit atteindre l'isolement attendu. Un bruit d'impact qui traverse fortement un plancher neuf relève de sa décennale pendant 10 ans.
Oui. L'isolation en sous-face de plancher, par projection ou par panneaux, est une technique à part chez beaucoup d'assureurs. Un isolateur qui intervient dans les sous-sols et vides sanitaires la précise au contrat. Un panneau qui se décolle ou un isolant qui se gorge d'humidité y relève alors de sa décennale.
 Plaquiste
 Façadier
 Couvreur
 Charpentier
 Menuisier
 Multiservice bâtiment