Obligatoire
Assurance décennale
Les dommages qui touchent la solidité de l’ouvrage ou le rendent inutilisable, pendant 10 ans après la réception.
Pose de meubles, plomberie, électricité, carrelage, cloisons : nous comparons plus de 20 assureurs qui couvrent tous les corps d'état que vous vendez, et notre réseau vous obtient le meilleur prix. Tout se fait en ligne.
Prix 2026 : entre 1 350 € et 2 250 € par an.
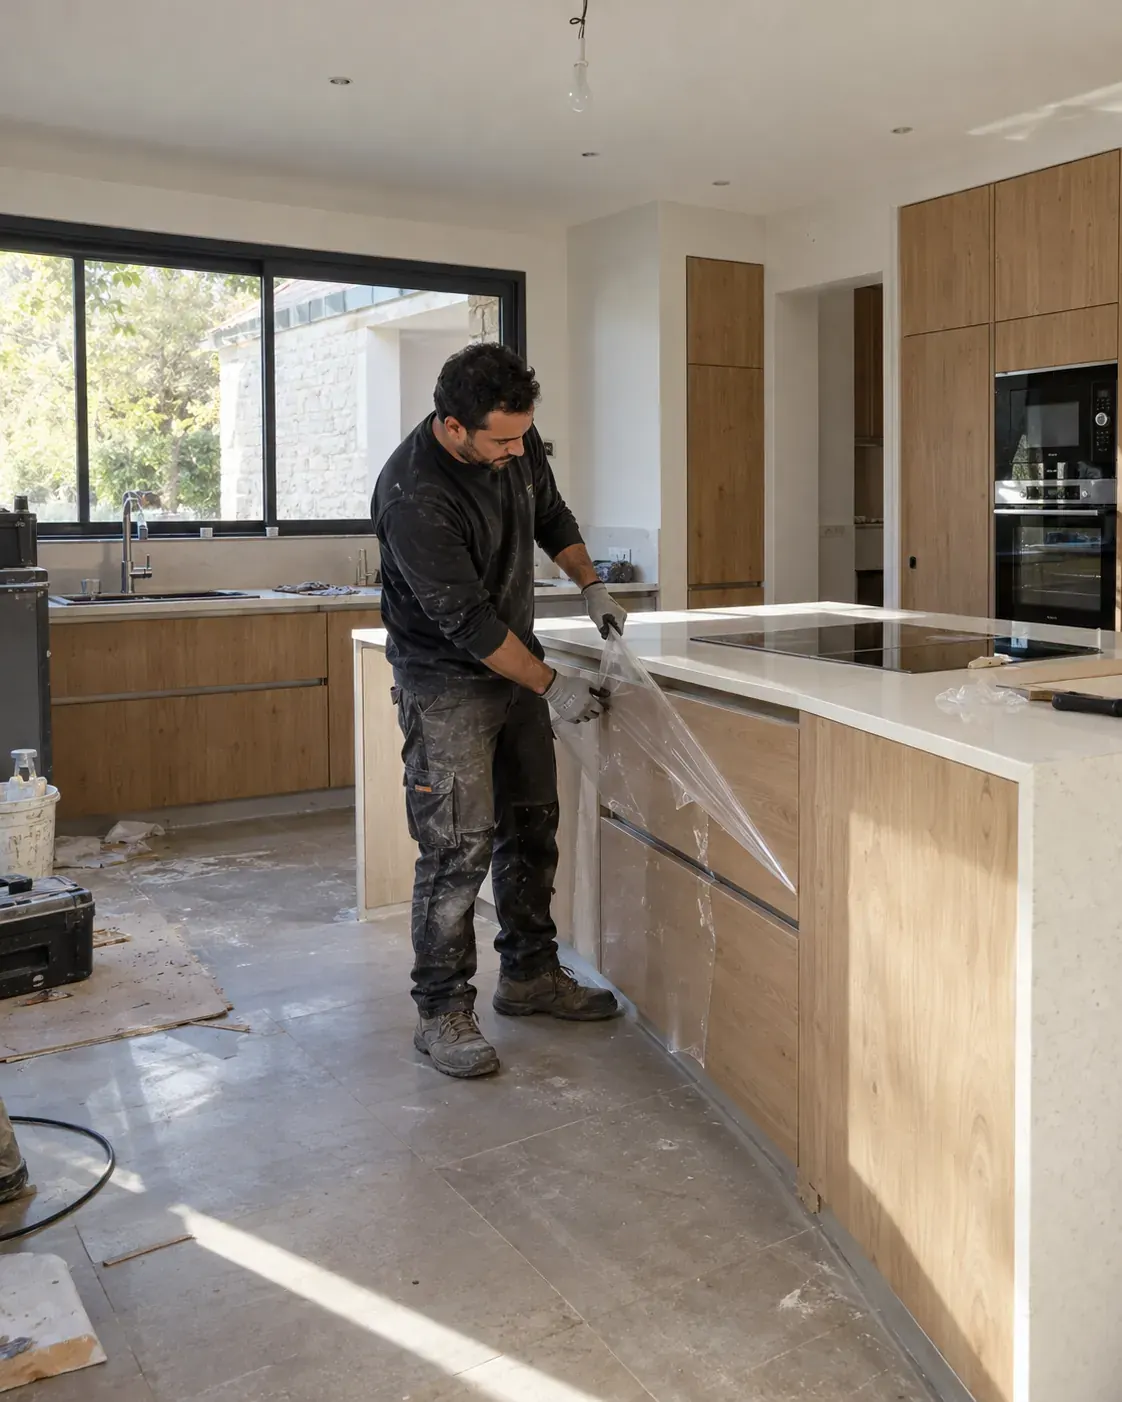
La décennale d'un cuisiniste dépend des travaux, pas du nom du métier. Des meubles posés, un plan de travail et l'électroménager encastré sont des éléments d'équipement : la Cour de cassation juge depuis mars 2024 que des équipements ajoutés sur un bâtiment existant ne relèvent pas, à eux seuls, de la décennale. Déplacer une évacuation, encastrer un réseau d'eau, créer une ligne électrique, carreler un sol ou abattre une cloison sont en revanche des travaux de construction, que la décennale couvre.
Pour ces travaux, la loi Spinetta du 4 janvier 1978 impose une décennale avant l'ouverture du chantier, que vous les fassiez vous-même ou que vous les vendiez en clé en main. C'est le cas de la plupart des rénovations complètes de cuisine. Avec la bonne décennale, vous vendez la cuisine entière en toute sérénité, sous-traitance comprise. Elle vous met aussi en règle avec l'article L243-3 du Code des assurances, qui prévoit 75 000 € d'amende et 6 mois d'emprisonnement en cas de défaut d'assurance.

Vous déclarez vos activités dans le devis : nous ne retenons que les assureurs qui les acceptent toutes.

Quelques questions sur votre entreprise, et votre pré-estimation s’affiche. Votre prix exact suit, au rappel de notre réseau. Gratuit et sans engagement.

Votre dossier est comparé chez les assureurs qui couvrent votre métier. Notre réseau vous obtient le meilleur prix.

Le document que vos clients et les maîtres d’ouvrage demandent : vous le joignez à vos devis et vous ouvrez vos chantiers.
Comptez entre 1 350 € et 2 250 € par an en 2026 pour un cuisiniste auto-entrepreneur ou TPE, selon le chiffre d'affaires, l'expérience, la zone et l'assureur.
| Profil | Prix 2026 / an |
|---|---|
| Auto-entrepreneur, CA < 30 000 € | 1 350 à 1 700 € |
| CA 30 000 à 80 000 € | 1 350 à 1 700 € |
| CA > 80 000 € ou société | 1 350 à 2 250 € |
C'est la base du calcul : la prime suit le volume de chantiers que vous réalisez dans l'année.
Pour un cuisiniste, le prix dépend surtout des corps d'état vendus avec la cuisine, de la pose de meubles seule jusqu'à la rénovation complète avec plomberie, électricité, carrelage et cloisons, en direct ou en sous-traitance.
Les années d'activité et les diplômes facilitent l'acceptation du dossier, y compris pour une entreprise qui démarre.
Un historique sans sinistre sur les cinq dernières années tire le prix vers le bas de la fourchette.
Tarifs Artisan Assuré 2026 pour un cuisiniste sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Déclarez-les dans le devis, nous trouvons les assureurs qui les couvrent toutes. Les plus courantes chez les cuisinistes :
Agencement et menuiseries intérieures (pose de cuisines)
Plomberie sanitaire (raccordements, évacuations)
Électricité (lignes spécialisées, prises)
Revêtements muraux et sols carrelés
Petite maçonnerie et démolition de cloisons
Plâtrerie et cloisons sèches (si pratiquées)
Les dommages qui touchent la solidité de l’ouvrage ou le rendent inutilisable, pendant 10 ans après la réception.
Les dommages causés à un client ou à un tiers pendant le chantier (un dégât des eaux, une vitre cassée, une chute) et, avec la garantie après travaux, après la livraison.
Déclarez toutes vos activités dans le devis : nous ne comparons que les assureurs qui les couvrent.
Fuite d'une évacuation encastrée créée pour déplacer l'évier
Fissures après la démolition d'une cloison qui reprenait des charges
Ligne électrique encastrée non conforme présentant un risque d'incendie
Carrelage de sol de cuisine décollé sur toute la pièce
Arrivée d'eau encastrée qui fuit dans la cloison
Traversée de mur de hotte mal étanchée causant des infiltrations
Meubles, façades et plans de travail : garantie du fabricant
Électroménager en panne : garantie du fabricant
Rayures, éclats et différences de teinte
Le client signe avec vous pour toute la cuisine. Une fuite sur l'évacuation déplacée vous sera reprochée, même si un plombier l'a posée. Déclarez dans le devis chaque corps d'état que vous vendez : nous ne retenons que les assureurs qui les couvrent tous. Demandez aussi l'attestation décennale de chaque sous-traitant.
Dès qu'un chantier déplace un réseau, touche un mur ou pose un revêtement scellé, la décennale s'applique. Un seul chantier de ce type suffit. Décrivez vos chantiers réels dans le devis en ligne et assurez-vous dès qu'une vente comprend ces travaux.
La loi impose d'indiquer l'assureur et la couverture géographique sur les devis et factures des travaux soumis à la décennale. Cette mention renforce aussi la confiance du client. Ajoutez la mention à votre modèle de devis, avec le nom de l'assureur et le numéro de contrat.
Métier, chiffre d'affaires, ancienneté, sinistres passés : les critères que l'assureur regarde pour fixer votre cotisation.
Qui est concerné par l'obligation, pour quels travaux, et pourquoi le contrat doit exister avant l'ouverture du chantier.
Les mentions à vérifier sur votre attestation et ce que vos clients ont le droit de vous demander.
Activités couvertes, franchises, plafonds, exclusions : les lignes qui font la différence entre deux contrats.
Les trois garanties de l'après-chantier, leur durée et les dommages que chacune prend en charge.
Poser des cuisines, c’est souvent toucher à la plomberie, à l’électricité et aux scellements muraux : la décennale cuisiniste est obligatoire dès que vos travaux créent ou modifient un ouvrage (réseau encastré, cloison, ouverture, crédence étanche). Comptez entre 1 350 € et 2 250 €/an en 2026 selon votre CA, votre expérience, votre zone et l’assureur.
Tout dépend de ce que vous faites réellement sur le chantier. La loi Spinetta du 4 janvier 1978 impose la décennale aux travaux de construction, et la jurisprudence range dans ce champ les éléments d’équipement indissociables du bâtiment et les ouvrages que vous créez, quand leur défaut rend le logement impropre à sa destination (article 1792 du Code civil). En revanche, depuis mars 2024, un équipement simplement ajouté dans un logement existant n’en relève plus à lui seul (Cour de cassation, 3e chambre civile, 21 mars 2024). L’obligation d’assurance correspondante figure à l’article L.241-1 du Code des assurances, et la garantie court 10 ans à compter de la réception (article 1792-4-1).
Cette page s’adresse en particulier au cuisiniste-agenceur qui conçoit, fabrique et pose ses propres meubles. Si vous installez des cuisines de série pour le compte d’enseignes, la page décennale installateur de cuisines détaille le même cadre côté assureurs. Dans les faits, un cuisiniste professionnel intervient presque toujours sur les réseaux : c’est pourquoi les enseignes et les clients exigent l’attestation décennale avant le chantier.
En 2026, la prime annuelle d’un cuisiniste auto-entrepreneur ou TPE se situe entre 1 350 € et 2 250 €, selon le CA, l’expérience, la zone et l’assureur. Répartition indicative par profil :
| Profil | Fourchette annuelle indicative |
|---|---|
| Auto-entrepreneur, CA < 30 000 € | 1 350 – 1 700 € |
| CA 30 000 – 80 000 € | 1 350 – 1 700 € |
| CA > 80 000 € ou société | 1 350 – 2 250 € |
* Fourchettes indicatives 2026, selon le CA déclaré, l’expérience, la zone et l’assureur : seul un devis personnalisé fait foi. Si vous posez aussi des salles de bain, voyez notre page installateur SDB : l’étanchéité fait monter la prime.
Obtenez votre fourchette personnalisée en 1 minute avec le simulateur de prix décennale : sélectionnez « Installateur cuisines / SDB ». Pour les dommages causés pendant vos chantiers, voyez aussi la RC Pro artisan BTP.
1. Ne pas déclarer les raccordements plomberie et électricité faits « en plus » de la pose. Erreur : se déclarer « agenceur » ou « poseur de mobilier » alors que vous raccordez l’évier, le lave-vaisselle ou déplacez des prises sur chaque chantier. Pourquoi c’est risqué : l’activité non déclarée n’est pas couverte, et la fuite encastrée derrière les caissons est précisément le sinistre type du métier. Quoi faire à la place : faire figurer plomberie et électricité de raccordement dans la liste des activités du contrat, même si la prime augmente.
2. Traiter les meubles porteurs et plans scellés comme du simple agencement. Erreur : sceller des meubles hauts chargés dans un mur porteur, fixer un plan de travail maçonné ou un îlot au sol, et considérer que tout cela relève du mobilier. Pourquoi c’est risqué : un plan maçonné ou un scellement qui crée un ouvrage peut engager votre responsabilité de constructeur ; un meuble fixé sur un mur existant relève, lui, de votre responsabilité contractuelle (Cour de cassation, mars 2024). Dans les deux cas, ce n’est pas la garantie du fabricant qui paie. Un cuisiniste-agenceur que nous avons interrogé a vu 3 mètres linéaires de meubles hauts arracher le doublage d’un mur huit mois après la réception : la reprise du mur et du mobilier a été prise en charge parce que le scellement était déclaré à son assureur. Quoi faire à la place : décrire ces prestations noir sur blanc à l’assureur et adapter vos fixations au support.
3. Compter sur la garantie fabricant ou sur l’assurance de l’enseigne. Erreur : penser que la garantie commerciale des meubles ou la décennale du donneur d’ordre couvre votre pose en sous-traitance. Pourquoi c’est risqué : la garantie fabricant ne couvre que le produit, et l’enseigne se retournera contre vous au moindre sinistre en exigeant votre propre attestation. À notre avis, aucun contrat de sous-traitance sérieux ne devrait se signer sans elle. Quoi faire à la place : souscrire votre décennale en propre et la fournir avant chaque chantier, comme le ferait un installateur de cuisines indépendant.
Si vous ne créez ni ne modifiez aucun ouvrage, la RC Pro peut suffire juridiquement. Mais dès que vous créez ou modifiez un réseau encastré (eau, électricité), une cloison ou une ouverture, la décennale devient obligatoire (article L.241-1 du Code des assurances), et la plupart des clients exigent l’attestation avant de signer.
Comptez entre 1 350 € et 2 250 € par an en 2026 pour un cuisiniste auto-entrepreneur ou TPE, selon le chiffre d’affaires, l’expérience, la zone et l’assureur. Les raccordements plomberie et électricité déclarés en plus de la pose font varier la prime à l’intérieur de cette fourchette.
Non. Les meubles et électroménagers relèvent de la garantie commerciale du fabricant. Posés dans un logement existant, ils ne relèvent ni de la décennale ni de la biennale (Cour de cassation, mars 2024) ; en construction neuve, les équipements dissociables relèvent de la garantie biennale de bon fonctionnement (article 1792-3 du Code civil, 2 ans). La décennale couvre les désordres qui touchent le bâti : fuites encastrées, électricité, scellements porteurs.
Aucune sur le fond : cuisiniste est le terme du métier, installateur de cuisines celui des assureurs. Cette page s’adresse plutôt au cuisiniste-agenceur qui conçoit, fabrique et pose ; les garanties et obligations restent identiques. Comparez les deux pages pour les fourchettes selon votre profil exact.
Vous. L’enseigne répond contractuellement devant le client, mais elle exigera votre attestation décennale et se retournera contre vous en cas de sinistre. Travailler en sous-traitance sans décennale propre est le piège classique du métier.
Cet article est informatif et ne constitue pas un conseil juridique ou en assurance personnalisé. Pour votre situation, demandez un devis ou consultez un courtier. Données vérifiées au 11 juin 2026.
La décennale entre en jeu dès qu'il crée ou déplace des réseaux encastrés, touche aux cloisons ou pose un revêtement de sol. La pose de meubles, d'un plan de travail et de l'électroménager dans un logement existant concerne des éléments d'équipement, que la Cour de cassation exclut de la décennale depuis 2024 : la RC Pro couvre alors l'activité. La plupart des rénovations complètes demandent la décennale.
Comptez entre 1 350 € et 2 250 € par an en 2026 pour un cuisiniste auto-entrepreneur ou TPE, selon le chiffre d'affaires, l'expérience, la zone et l'assureur. Les raccordements plomberie et électricité déclarés en plus de la pose font varier la prime à l'intérieur de cette fourchette.
La garantie du fabricant, la garantie légale de conformité ou la responsabilité contractuelle du vendeur, pour les caissons, façades, plans de travail et l'électroménager. La décennale du cuisiniste couvre les travaux qui touchent le bâtiment : réseaux encastrés, cloisons, revêtements scellés.
Le cuisiniste conçoit et vend la cuisine, souvent avec la pose et les travaux autour. L'installateur de cuisines pose pour le compte d'un magasin ou d'un cuisiniste. Le cuisiniste qui vend en clé en main répond de tout le chantier envers son client, même des lots sous-traités. Son contrat couvre donc chaque corps d'état vendu.
L'enseigne ou le cuisiniste qui vend la cuisine au client répond de tout le chantier et s'assure pour les travaux vendus. Le poseur sous-traitant n'est pas soumis à l'obligation légale, mais l'enseigne demande presque toujours sa décennale pour pouvoir se retourner contre lui. Le cuisiniste qui sous-traite vérifie chaque attestation avant le chantier.
Oui. Déplacer un évier veut souvent dire créer une nouvelle évacuation, parfois encastrée dans la chape ou la cloison. C'est un réseau de plomberie, donc un ouvrage. Le cuisiniste qui vend ce travail prend une décennale qui couvre la plomberie, même s'il confie la pose à un plombier sous-traitant.
Oui, sur le terrain contractuel. Un plan mal coté, un meuble qui ne passe pas ou une implantation qui gêne l'usage relèvent de sa RC Pro. La décennale prend le relais quand la conception provoque un désordre sur le bâtiment, par exemple une hotte qui fait condenser un plafond.
Parce qu'elle paie, pendant 10 ans après la réception, la reprise des travaux qui touchent le bâtiment. Une fuite sous un sol carrelé oblige à tout déposer, meubles compris : avec la décennale, c'est votre assureur qui règle. Elle vous met aussi en règle avec l'article L243-3 du Code des assurances. Votre devis se fait en ligne, en quelques étapes.
 Installateur de cuisines
 Menuisier
 Plombier
 Électricien
 Installateur de salles de bain
 Architecte d'intérieur