Obligatoire
Assurance décennale
Les dommages qui touchent la solidité de l’ouvrage ou le rendent inutilisable, pendant 10 ans après la réception.
Plâtrerie, peinture, carrelage, plomberie, électricité : un seul contrat décennal peut couvrir tous vos corps d'état. Nous comparons plus de 20 assureurs qui acceptent votre liste d'activités complète, et notre réseau vous obtient le meilleur prix, en ligne.
Prix 2026 : entre 1 400 € et 3 750 € par an.
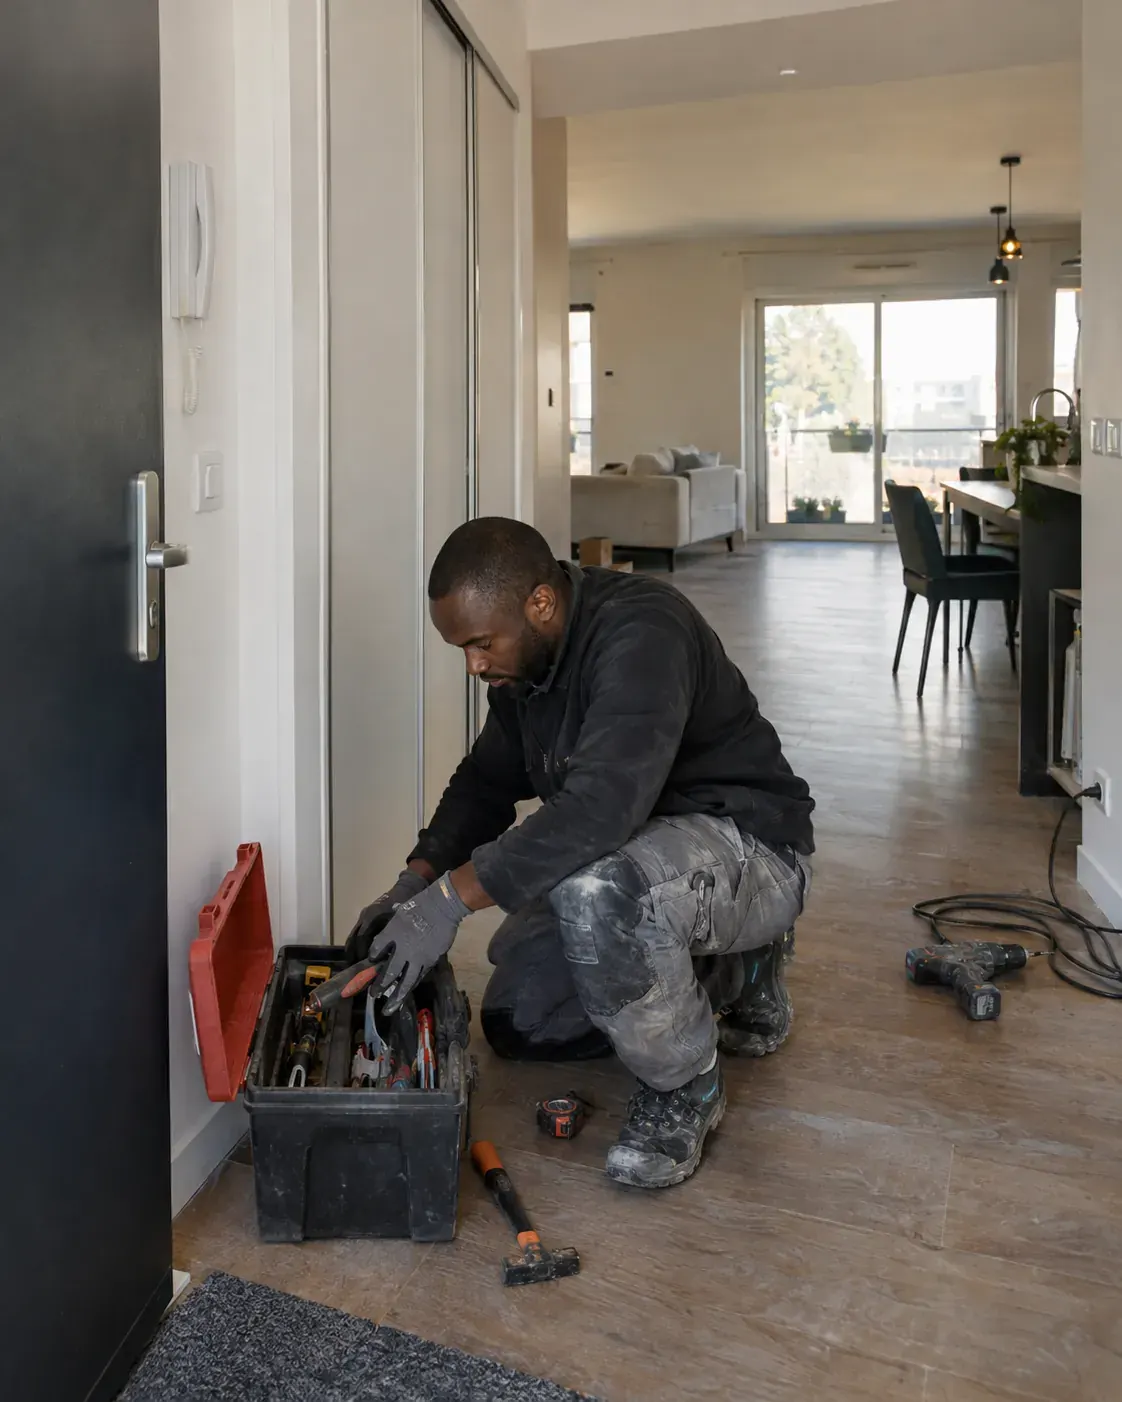
Une entreprise multiservice s'assure en décennale pour chaque chantier qui crée ou modifie un ouvrage : salle d'eau refaite, cloison posée, toiture reprise, mur ouvert. L'article 1792 du Code civil vous rend responsable de ces travaux pendant 10 ans, et la décennale fait payer votre assureur à votre place. Vos petits travaux, comme changer un joint, monter un meuble ou entretenir un jardin, restent couverts par la RC Pro.
Depuis la loi Spinetta du 4 janvier 1978, la décennale se souscrit avant d'ouvrir le chantier, et l'article L243-3 du Code des assurances prévoit 75 000 € d'amende et 6 mois d'emprisonnement pour un chantier non assuré. Pour un multiservice, la clé est la liste d'activités : chaque corps d'état que vous exercez figure sur l'attestation, et vos clients voient d'un coup d'œil que tout leur chantier est couvert.
Vous déclarez vos activités dans le devis : nous ne retenons que les assureurs qui les acceptent toutes.
Quelques questions sur votre entreprise, et votre pré-estimation s’affiche. Votre prix exact suit, au rappel de notre réseau. Gratuit et sans engagement.
Votre dossier est comparé chez les assureurs qui couvrent votre métier. Notre réseau vous obtient le meilleur prix.
Le document que vos clients et les maîtres d’ouvrage demandent : vous le joignez à vos devis et vous ouvrez vos chantiers.
Comptez de 1 400 à 3 750 €/an en 2026 pour une entreprise multiservice, selon le nombre d'activités déclarées, la présence de gros œuvre, le chiffre d'affaires, l'expérience, la zone et l'assureur.
| Profil multiservice | Prix 2026 / an |
|---|---|
| 2 activités de second œuvre, CA < 50 000 € | 1 400 à 1 750 € |
| 3 à 4 activités de second œuvre, CA 50 000 à 100 000 € | 1 400 à 2 500 € |
| 5 activités et plus (second œuvre) | 1 500 à 3 750 € |
| Avec gros œuvre (maçonnerie, structure) | 2 300 €Et plus, sur devis |
C'est la base du calcul : la prime suit le volume de chantiers que vous réalisez dans l'année.
Le nombre et la nature des corps d'état déclarés fixent le prix : maçonnerie, couverture et étanchéité pèsent davantage que la peinture ou la plâtrerie. Déclarer les activités réellement exercées donne le tarif le plus juste.
Les années d'activité et les diplômes facilitent l'acceptation du dossier, y compris pour une entreprise qui démarre.
Un historique sans sinistre sur les cinq dernières années tire le prix vers le bas de la fourchette.
Tarifs Artisan Assuré 2026 pour une entreprise multiservice sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Déclarez-les dans le devis, nous trouvons les assureurs qui les couvrent toutes. Les plus courantes chez les entreprises multiservices :
Plâtrerie et cloisons sèches
Peinture et revêtements muraux
Carrelage et faïence
Plomberie sanitaire
Électricité
Menuiserie intérieure
Petite maçonnerie (si pratiquée)
Couverture (si pratiquée)
Les dommages qui touchent la solidité de l’ouvrage ou le rendent inutilisable, pendant 10 ans après la réception.
Les dommages causés à un client ou à un tiers pendant le chantier (un dégât des eaux, une vitre cassée, une chute) et, avec la garantie après travaux, après la livraison.
Déclarez toutes vos activités dans le devis : nous ne comparons que les assureurs qui les couvrent.
Infiltrations par une douche ou une salle d'eau refaite
Fissures après ouverture d'un mur ou pose d'un linteau
Cloison ou faux plafond qui s'affaisse
Fuite sur un réseau d'eau encastré dans une cloison
Fuite de toiture après une reprise de couverture déclarée
Carrelage de sol qui se décolle sur une large surface
Petits dépannages (robinet, serrure, joint, meuble à monter), qui relèvent de la RC Pro
Peinture décorative, papier peint et entretien de jardin
Dommages causés au client pendant le chantier : c'est le rôle de la RC Pro
Les assureurs raisonnent par activité de nomenclature. Une mention vague laisse un doute sur la couverture ou la maçonnerie en cas de sinistre. Cochez chaque corps d'état réellement exercé dans le devis en ligne. Nous ne retenons que les assureurs qui acceptent toute votre liste.
Une petite reprise de toiture ou d'étanchéité suffit à créer un sinistre décennal. L'activité doit figurer au contrat pour être couverte. Ajoutez l'activité avant le chantier. Un avenant se demande vite, et vous gardez le client.
Dès qu'un chantier crée un ouvrage, c'est la décennale qui couvre les désordres après réception. Gardez la RC Pro pour les petits travaux et ajoutez la décennale pour les activités qui touchent à l'ouvrage. Nous comparons les offres qui réunissent les deux.
Métier, chiffre d'affaires, ancienneté, sinistres passés : les critères que l'assureur regarde pour fixer votre cotisation.
Qui est concerné par l'obligation, pour quels travaux, et pourquoi le contrat doit exister avant l'ouverture du chantier.
Les mentions à vérifier sur votre attestation et ce que vos clients ont le droit de vous demander.
Activités couvertes, franchises, plafonds, exclusions : les lignes qui font la différence entre deux contrats.
Les trois garanties de l'après-chantier, leur durée et les dommages que chacune prend en charge.
Une entreprise multiservice exerce plusieurs métiers du BTP. Votre assurance décennale doit alors couvrir chaque activité, déclarée nommément sur un même contrat. En 2026, comptez une fourchette indicative de 1 400 à 3 750 €/an selon le nombre d’activités, le chiffre d’affaires, l’expérience, la zone et l’assureur. Le vrai risque n’est pas le prix : c’est la sous-déclaration, qui peut entraîner la nullité de votre garantie le jour du sinistre.
Une entreprise multiservice, parfois appelée « tous corps d’état », réalise plusieurs lots de travaux sur un même chantier : peinture, cloisons, carrelage, petite plomberie, électricité, parfois maçonnerie. Sur le plan de l’assurance, ce n’est pas un métier unique, mais un cumul d’activités. Une assurance décennale multiservice est donc un contrat unique sur lequel chaque activité exercée est inscrite nommément.
Le principe à retenir tient en une phrase : c’est la liste des activités écrite noir sur blanc dans votre contrat qui détermine ce qui est garanti, pas votre code APE ni votre intitulé commercial. Prenons un cas de terrain. Un artisan qui se présente comme « rénovation tous travaux » mais n’a déclaré que « peinture » n’est couvert que pour la peinture. Le jour où une cloison qu’il a montée se fissure structurellement, il découvre que ce lot n’a jamais figuré au contrat.
La loi Spinetta du 4 janvier 1978 impose à tout constructeur de souscrire une garantie décennale avant l’ouverture du chantier. Cette obligation est reprise par l’article L.241-1 du Code des assurances, et elle vaut pour chaque technique que vous mettez en œuvre, pas pour votre entreprise « en général ».
L’article 1792 du Code civil engage votre responsabilité de plein droit pour tout dommage qui compromet la solidité de l’ouvrage ou le rend impropre à sa destination, pendant 10 ans à compter de la réception des travaux (article 1792-4-1 du Code civil). Pour un multiservice, ce délai court séparément sur chaque lot livré : une cloison réceptionnée en mars et un carrelage réceptionné en juin ont chacun leur propre échéance de 10 ans.
La règle de calcul est simple à comprendre : chaque activité déclarée ajoute sa propre charge de risque. Une décennale multiservice tient donc compte de toutes vos activités, et d’abord de la plus exposée : c’est pour cela qu’un contrat tous corps d’état revient en général plus cher qu’une police mono-métier de finition. En 2026, la fourchette indicative se situe entre 1 400 et 3 750 €/an, et davantage si vous ajoutez du gros œuvre.
| Profil multiservice | Fourchette indicative 2026 / an |
|---|---|
| 2 activités de second œuvre, CA < 50 000 € | 1 400 à 1 750 € |
| 3 à 4 activités de second œuvre, CA 50 000 à 100 000 € | 1 400 à 2 500 € |
| 5 activités et plus (second œuvre) | 1 500 à 3 750 € |
| Avec gros œuvre (maçonnerie, structure) | 2 300 € et plus (sur devis) |
* Fourchettes indicatives 2026 : la prime dépend du nombre d’activités, du CA déclaré, de l’expérience, de la zone, de la sinistralité et de l’assureur.
Un exemple concret : une petite entreprise de rénovation qui pose peinture, cloisons et carrelage pour 70 000 € de CA tombe souvent autour de 1 400 à 2 500 €/an. Si elle ajoute de la maçonnerie, la prime grimpe nettement, car le gros œuvre concentre les sinistres les plus coûteux. Chercher une décennale pas chère reste légitime, mais pour un multiservice, le bon réflexe est de comparer à activités égales, pas de retirer des activités du contrat pour faire baisser le devis.
C’est le piège le plus coûteux du métier, et il est spécifique aux multiservices. Pour payer moins, certains artisans ne déclarent qu’une partie de leurs activités, ou minorent leur chiffre d’affaires. Le calcul paraît malin sur le devis. Il devient désastreux le jour du sinistre.
Le Code des assurances distingue deux cas. Une déclaration inexacte non intentionnelle entraîne une réduction de l’indemnité au prorata. Mais une fausse déclaration intentionnelle, prévue par l’article L.113-8 du Code des assurances, entraîne la nullité du contrat : l’assureur ne paie rien et conserve les primes versées. Vous pouvez vérifier ce cadre sur la fiche officielle service-public.fr sur la garantie décennale.
Un cas typique : un artisan déclare « peinture » pour 850 €/an alors qu’il réalise aussi cloisons et carrelage. Sur un sinistre de carrelage décollé en zone humide, l’assureur constate que l’activité n’a jamais été déclarée et refuse sa garantie. La réparation, plusieurs milliers d’euros, reste à la charge de l’artisan, qui engage parfois son patrimoine personnel. L’Agence Qualité Construction rappelle d’ailleurs que les désordres liés au carrelage et aux interfaces entre lots figurent parmi les pathologies les plus fréquentes en rénovation, donc parmi les plus exposées au refus de garantie.
À notre avis, une prime multiservice anormalement proche de celle d’un métier unique doit d’abord faire vérifier une chose : la liste exacte des activités réellement inscrites au contrat. Un prix trop bas cache souvent une déclaration incomplète.
Voici les quatre points à contrôler avant de signer votre contrat multiservice :
Exemple de terrain : un multiservice qui ajoute une activité de plomberie en milieu d’année doit la déclarer immédiatement. S’il attend le renouvellement annuel, tout chantier de plomberie réalisé entre-temps reste sans garantie décennale.
Trois erreurs reviennent dans les contrats multiservice. Chacune peut coûter la garantie le jour où vous en avez besoin.
L’erreur : retirer des activités du contrat ou minorer son CA pour faire baisser la prime. Pourquoi c’est risqué : une fausse déclaration intentionnelle (article L.113-8 du Code des assurances) rend le contrat nul, et l’assureur conserve les primes. Quoi faire à la place : déclarer le CA réel et chaque technique exercée, puis comparer les contrats à périmètre égal.
L’erreur : un peintre multiservice qui pose aussi du carrelage et un peu d’électricité exerce trois activités, pas une. Beaucoup n’en déclarent qu’une. Pourquoi c’est risqué : l’activité non déclarée n’est pas couverte, même marginale. Un sinistre sur ce lot reste intégralement à votre charge. Quoi faire à la place : inventorier toutes vos prestations, y compris saisonnières, et les inscrire au contrat.
L’erreur : croire que la décennale couvre tout, y compris les dégâts causés à un client pendant le chantier. Pourquoi c’est risqué : la décennale ne couvre que l’ouvrage après réception. Un dégât des eaux chez le client pendant les travaux relève de la RC Pro. Quoi faire à la place : vérifier que votre contrat associe bien décennale et RC Pro, souvent moins chère en package.
Activités, statut, chiffre d’affaires : notre simulateur de prix assurance décennale vous donne une fourchette fiable en une minute, sans laisser vos coordonnées. Idéal pour vérifier qu’un devis multiservice n’a pas « oublié » une activité.
Un seul contrat décennale peut couvrir plusieurs activités, à condition que chacune soit listée nommément. C’est le périmètre d’activités inscrit au contrat qui détermine ce qui est garanti, pas votre statut ni votre code APE.
L’activité non déclarée n’est pas couverte. En cas de sinistre sur cette activité, l’assureur peut refuser sa garantie et le coût des réparations reste à votre charge, même si l’activité ne représentait qu’une faible part de votre chiffre d’affaires.
Oui. Le statut auto-entrepreneur ne change pas l’obligation décennale ni son fonctionnement. Vous déclarez chaque activité réellement exercée sur un même contrat, et la prime est calculée sur le total de votre chiffre d’affaires.
Comptez une fourchette indicative de 1 400 à 3 750 €/an en 2026 pour une entreprise multiservice, selon le nombre d’activités déclarées, la présence de gros œuvre, le chiffre d’affaires, l’expérience, la zone et l’assureur.
Oui. Le gros œuvre comme la maçonnerie ou les travaux de structure pèse plus lourd qu’un lot de second œuvre, car les sinistres sont plus rares mais plus coûteux. Ajouter une activité de maçonnerie à un contrat multiservice augmente nettement la prime.
Cet article est informatif et ne constitue pas un conseil juridique ou en assurance personnalisé. Pour votre situation, demandez un devis ou consultez un courtier. Données vérifiées au 19 juin 2026.
Oui, dès qu'un chantier crée ou modifie un ouvrage : salle d'eau refaite, cloison, électricité encastrée, reprise de toiture. Pour le dépannage, le montage de meubles ou l'entretien, la RC Pro suffit. La plupart des entreprises multiservices font les deux et s'assurent donc en décennale.
Un seul contrat suffit, s'il liste chaque activité exercée : plâtrerie, peinture, carrelage, plomberie, électricité, selon ce que vous faites. L'attestation reprend cette liste. Déclarez tout dans le devis en ligne et nous trouvons les assureurs qui acceptent l'ensemble.
Faites-la ajouter à votre contrat avant le premier chantier concerné. L'assureur émet un avenant et une attestation mise à jour. Vous êtes alors couvert pour ce nouveau corps d'état comme pour les autres.
Oui. Un auto-entrepreneur multiservice souscrit un seul contrat décennal qui liste toutes ses activités. Dès qu'un chantier touche à l'ouvrage, l'attestation est demandée. Certains assureurs limitent le nombre d'activités pour une entreprise récente : nous trouvons ceux qui acceptent votre liste complète.
Comptez de 1 400 à 3 750 €/an en 2026 pour une entreprise multiservice, selon le nombre d'activités déclarées, la présence de gros œuvre, le chiffre d'affaires, l'expérience, la zone et l'assureur.
En précisant ce que vous faites vraiment. L'ouverture d'un mur porteur ou la pose d'un linteau touchent à la solidité et relèvent du gros œuvre. Si vous ne faites que des petites reprises non structurelles, dites-le : la nomenclature distingue la petite maçonnerie du gros œuvre, et le tarif suit.
La RC Pro. Remplacer un robinet, changer une serrure, reboucher un trou ou monter un meuble ne crée pas d'ouvrage. La RC Pro couvre les dommages causés au client, comme un dégât des eaux ou un parquet abîmé. La décennale prend le relais pour les travaux qui touchent à la solidité ou à l'usage du bâtiment.
 Entreprise générale
 Plaquiste
 Peintre
 Installateur de salles de bain
 Plombier
 Électricien