Souvent exigée
Multirisque professionnelle
Assurée pour le compte de qui il appartiendra, elle couvre le gîte contre l'incendie, le dégât des eaux et la tempête, y compris quand c'est le locataire qui cause le sinistre.
Locataires qui laissent déborder la baignoire, four aux câbles usés qui prend feu, tempête sur la toiture pendant l'hiver : un contrat pensé pour la location saisonnière règle la note, là où une simple assurance de propriétaire s'arrête.
Prix 2026 : Multirisque pro dès 750 €, RC Pro dès 227 € par an.
En 2026, la multirisque d'un gîte coûte de 750 à 2 000 € par an selon la capacité et le mobilier, et la RC Pro démarre à 227 € par an. Aucune assurance n'est imposée pour un meublé de tourisme hors copropriété, mais seul un contrat de location saisonnière couvre ce que vos locataires abîment. Nous comparons plus de 20 assureurs pour vous obtenir le meilleur prix.
Obligation : Aucune assurance imposée pour un gîte hors copropriété. En copropriété, la responsabilité civile du copropriétaire est obligatoire.
Prix : Multirisque de 750 à 2 000 € par an selon la capacité, le mobilier et la piscine. RC Pro dès 227 € par an.
Garanties clés : Le logement assuré pour le compte des locataires, votre responsabilité de propriétaire, la piscine et les équipements déclarés.
Déclaration : Déclaration en mairie avant la première location, numéro d'enregistrement dans chaque annonce là où la commune l'exige.

Vous décrivez votre activité de propriétaire de gîte : nous ne retenons que les contrats qui couvrent vos vrais risques.

Quelques questions sur votre activité, et votre prix s’affiche. Gratuit et sans engagement.

Votre demande est comparée chez les assureurs qui couvrent votre métier. Notre réseau vous obtient le meilleur prix.

Le document que votre bailleur, vos clients ou vos partenaires demandent, dès la souscription.
Comptez de 750 à 2 000 € par an pour la multirisque d'un gîte, le prix montant avec la surface, la capacité d'accueil, le mobilier et la piscine. La RC Pro d'un loueur démarre à 227 € par an.
| Votre formule | RC Pro | Multirisque |
|---|---|---|
| Petit gîte de moins de 50 m², murs loués, moins de 10 000 € de mobilier | Dès 227 € | 750 à 950 € |
| Gîte de 50 à 150 m² dont vous êtes propriétaire, 10 000 à 50 000 € de mobilier | Sur devis | 1 450 à 1 800 € |
| Gîte de groupe, piscine, spa | Sur devis | Sur devis |
Un gîte de quatre couchages et un gîte de groupe de vingt places ne pèsent pas pareil, d'autant qu'au-delà de 15 places, les règles des ERP s'appliquent.
Le bâtiment, les meubles, la literie et l'équipement de cuisine forment les capitaux à assurer.
Piscine, spa, jeux d'enfants, vélos : chacun se déclare et pèse sur la responsabilité civile.
Zone de tempête, de neige ou d'inondation, gîte isolé ou en village : l'emplacement fait varier le prix.
Tarifs Artisan Assuré 2026 pour un propriétaire de gîte sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Aucune assurance n'est obligatoire pour un meublé de tourisme hors copropriété, selon service-public.gouv.fr. En copropriété, chaque copropriétaire doit assurer sa responsabilité civile. La location reste encadrée : déclaration en mairie, 90 jours au plus par client, dispositif de sécurité pour une piscine enterrée, règles des établissements recevant du public au-delà de 15 places de couchage.
Votre gîte est un appartement ou une maison en copropriété : vous devez assurer la responsabilité civile que vous encourez comme copropriétaire non occupant. Hors copropriété, elle reste conseillée, et c'est elle qui paie le locataire blessé par un équipement défectueux.
La banque qui finance le gîte, certaines plateformes de réservation ou le propriétaire qui vous loue les murs demandent une assurance du logement. Un contrat pour le compte des locataires y répond et couvre les dégâts qu'ils causent.
Un salarié pour le ménage entre deux séjours ou l'entretien du jardin a droit dès l'embauche à une complémentaire santé collective, financée au moins pour moitié par vous.
Assurée pour le compte de qui il appartiendra, elle couvre le gîte contre l'incendie, le dégât des eaux et la tempête, y compris quand c'est le locataire qui cause le sinistre.
Un four aux câbles usés qui brûle les bagages d'une famille, une marche de terrasse descellée : elle paie le recours des locataires contre vous.
Un locataire qui conteste la retenue sur son dépôt de garantie, un voisin qui se plaint des séjours : elle paie les démarches et l'avocat.
Si le gîte est votre revenu principal, un arrêt en pleine saison oblige à payer le ménage et l'accueil : elle compense.
Pour le propriétaire qui fait lui-même le ménage, le linge et le jardin entre deux locations : elle rembourse ce que l'Assurance maladie laisse à votre charge, pour vous et votre famille.
Le gîte contre l'incendie, le dégât des eaux, la tempête et les catastrophes naturelles
Les dommages causés au logement par vos locataires, avec un contrat pour leur compte
Le mobilier, la literie et l'équipement de cuisine
Votre responsabilité de propriétaire envers les locataires et les voisins
Votre défense face à la réclamation d'un locataire
La piscine, le spa et les équipements de jardin
Le bris de machine pour la chaudière ou la pompe à chaleur
La perte des loyers après un sinistre
La protection juridique face à un locataire ou un voisin
Deux questions pour démarrer : nous comparons plus de 20 assureurs pour votre métier.
Un gîte loué à des vacanciers ne s'assure pas comme une résidence secondaire fermée dix mois par an. Service-public.gouv.fr distingue quatre garanties (fiche location saisonnière) :
Pour un gîte loué toute la saison, le contrat pour le compte de qui il appartiendra, complété de votre responsabilité de propriétaire, évite de dépendre de l'assurance de chaque locataire.
Un meublé de tourisme se déclare en mairie avant la première location. Dans les communes qui l'exigent, la déclaration se fait avec enregistrement, après autorisation de changement d'usage : vous recevez un numéro de 13 caractères à reporter dans chaque annonce, et le logement doit avoir un DPE de A à E, de A à D à partir de 2034 en métropole (service-public.gouv.fr). Ailleurs, une déclaration simple suffit. Les amendes vont jusqu'à 450 € sans déclaration simple, 5 000 € sans enregistrement et 100 000 € sans autorisation de changement d'usage.
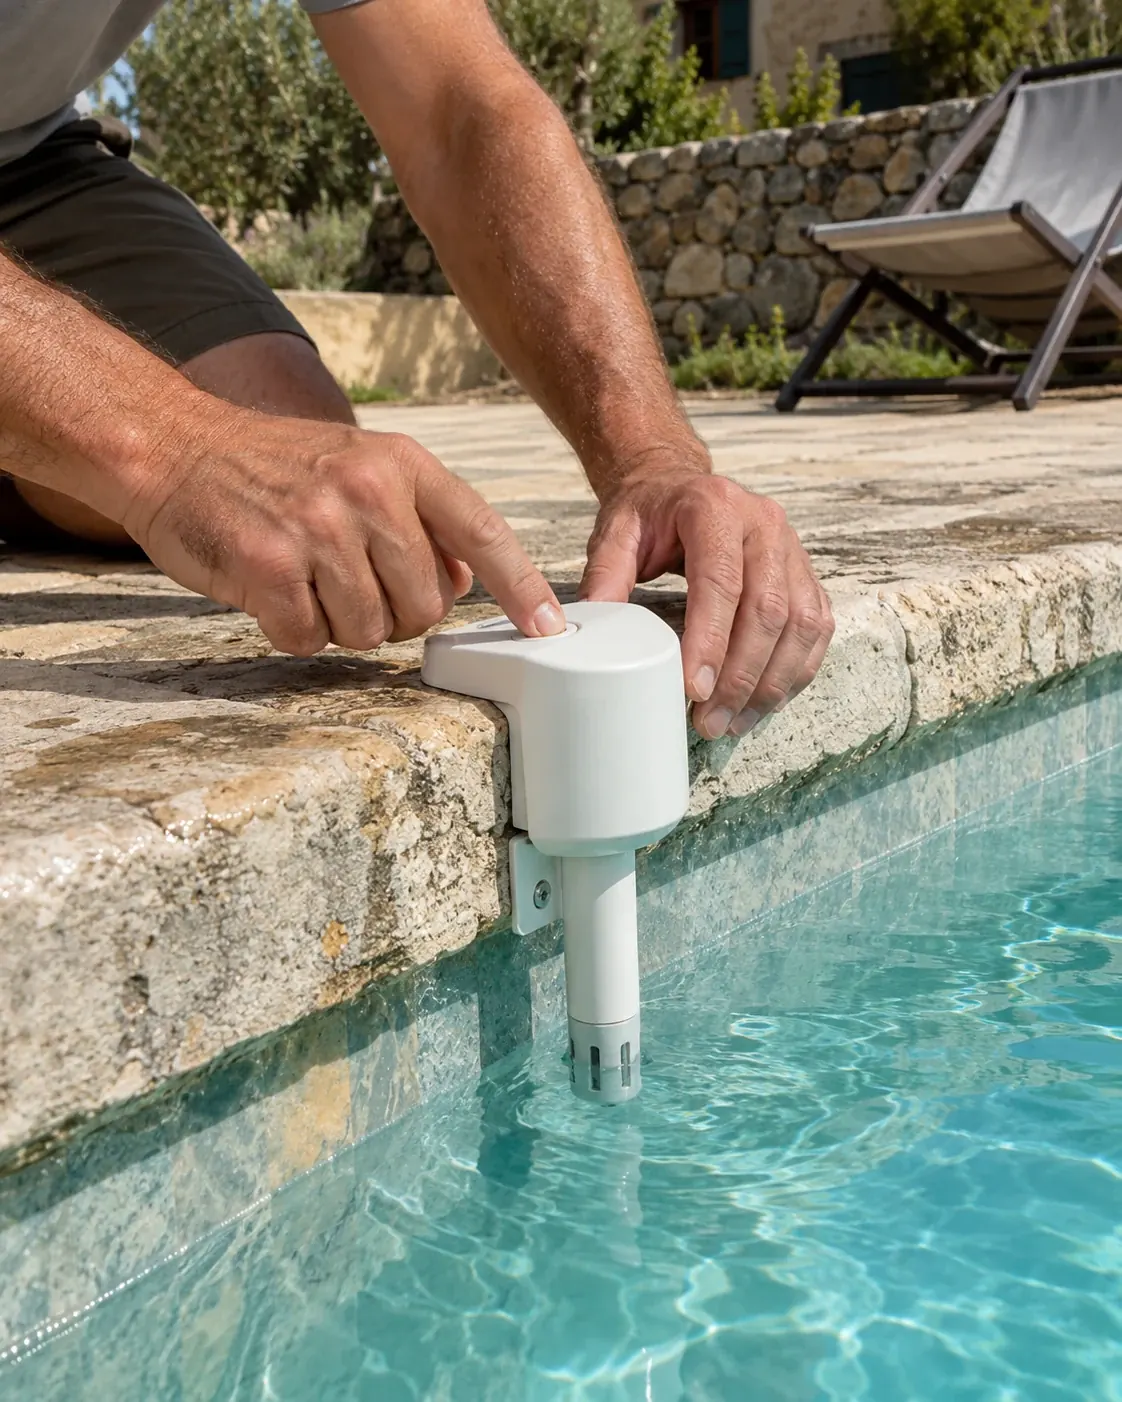
Une piscine enterrée non close doit avoir une barrière, une alarme, une couverture ou un abri normalisé, en place avant l'arrivée des locataires (article L134-10 du Code de la construction et de l'habitation) ; sans dispositif, l'amende atteint 45 000 €. Un gîte de groupe de plus de 15 couchages devient un établissement recevant du public : déclarez sa capacité exacte au devis.
Le classement de 1 à 5 étoiles est facultatif, délivré par un organisme accrédité pour cinq ans. Il pèse sur la fiscalité : pour les revenus 2025, un meublé classé reste au micro-BIC jusqu'à 77 700 € de recettes avec un abattement de 50 %, un meublé non classé jusqu'à 15 000 € avec 30 % (entreprendre.service-public.gouv.fr). Au-delà de 23 000 € de recettes par an, la location de courte durée donne lieu à des cotisations sociales d'indépendant ; en dessous, ce sont des prélèvements sociaux.
Pour l'assureur, le classement renseigne sur l'équipement à garantir. Si vous recevez plutôt vos hôtes chez vous, avec le petit-déjeuner, la page assurance chambre d'hôtes détaille les règles de cette autre activité. Dans les deux cas, décrivez votre gîte une fois, nous comparons plus de 20 assureurs et notre réseau vous obtient le meilleur prix.
Pour vous, propriétaire : sous 23 000 € de recettes annuelles, la location de votre gîte ne donne lieu qu'à des prélèvements sociaux et n'ouvre pas d'indemnités journalières : votre protection vient de votre autre statut, salarié, agriculteur ou retraité. Au-delà, vous cotisez comme travailleur indépendant, avec des indemnités plafonnées à 65,84 € bruts par jour en 2026 et aucune sous 4 582 € de revenu annuel moyen. Une prévoyance et une mutuelle individuelles comblent l'écart si le gîte est votre activité principale.
Pour vos salariés : un gîte qui emploie relève de la convention de son activité principale, celle que vous exercez réellement (Code du travail, article L2261-2). La complémentaire santé collective s'impose dès la première embauche, une aide pour le ménage des fins de semaine comprise.
La mutuelle santé de propriétaire de gîte et la prévoyance de propriétaire de gîte : le détail des garanties et des prix.
De 750 à 2 000 € par an pour une multirisque : le prix monte avec la surface, la capacité, le mobilier et la piscine. La RC Pro d'un loueur démarre à 227 € par an. Le devis en ligne vous donne votre prix en 2 minutes.
Hors copropriété, la loi n'impose aucune assurance pour un meublé de tourisme. En copropriété, la responsabilité civile du copropriétaire est obligatoire. Dans tous les cas, c'est un contrat de location saisonnière qui couvre ce que vos locataires abîment.
Avec un contrat assuré pour le compte de qui il appartiendra, c'est votre contrat qui paie la réparation, sans dépendre de l'assurance du locataire. Avec une simple PNO, il faut vous tourner vers le locataire et sa garantie villégiature, ou vers le dépôt de garantie.
Elle a été prévue pour un logement que vous occupez quelques semaines, pas pour une location à des inconnus toute la saison. Déclarez la location saisonnière à votre assureur, ou passez à un contrat de loueur qui couvre les locataires.
Une piscine enterrée non close doit avoir une barrière, une alarme, une couverture ou un abri normalisé, opérationnel avant l'arrivée des locataires ; sans dispositif, l'amende atteint 45 000 €. Déclarez-la aussi à votre assureur.
Au-delà de 15 places de couchage, un gîte rural devient un établissement recevant du public, avec ses règles de sécurité incendie. Indiquez la capacité exacte au devis : la responsabilité civile et la multirisque en dépendent.
Oui au-delà de 23 000 € de recettes annuelles : vous cotisez alors comme travailleur indépendant. En dessous, vos revenus locatifs ne supportent que des prélèvements sociaux.