Souvent exigée
Multirisque professionnelle
Assurée pour le compte de qui il appartiendra, elle couvre le gîte contre l'incendie, le dégât des eaux et la tempête, y compris quand c'est le locataire qui cause le sinistre.
La RC Pro d'un gîte paie ce que vous devez quand un équipement de la maison blesse un locataire, quand une fuite abîme ses affaires ou quand le séjour cause un dommage chez le voisin. Elle vous défend aussi face à la réclamation.
Prix 2026 : à partir de 227 € par an pour une RC de loueur, protection juridique incluse.
La responsabilité civile d'un propriétaire de gîte couvre les dommages que la maison louée, son équipement ou votre négligence causent aux locataires et aux tiers. Vous n'êtes pas sur place pendant le séjour, mais la maison reste la vôtre : un garde-corps, une installation électrique, une piscine engagent votre responsabilité.
Vos locataires : blessure due à un équipement défectueux, affaires abîmées par une fuite ou un incendie venu de la maison.
Vos voisins et les tiers : haie brûlée par le barbecue, eau qui passe chez le voisin, arbre du jardin qui tombe sur une voiture.
Votre défense : l'analyse de la réclamation et, si besoin, la procédure.
Le bailleur doit garantir le locataire contre les vices ou défauts de la chose louée qui en empêchent l'usage, même s'il ne les connaissait pas, et l'indemniser de la perte qui en résulte (article 1721 du Code civil).

Capacité, piscine, mezzanine, jeux, location toute l'année : décrivez votre gîte, seuls les contrats qui couvrent la location saisonnière sont retenus.

Le nombre de couchages et vos équipements suffisent pour un premier prix. Gratuit et sans engagement.

Votre gîte est comparé chez les assureurs qui couvrent la location de vacances, et notre réseau vous obtient le meilleur prix.

À présenter à un locataire, à une plateforme ou à votre syndic de copropriété, dès la souscription.
Les blessures d'un locataire dues à la maison ou à son équipement
Les affaires des locataires abîmées par une fuite ou un incendie venu du gîte
Les dommages causés aux voisins et aux tiers par la maison louée
Le recours des locataires contre vous pour défaut d'entretien
Votre défense face à la réclamation d'un locataire
La piscine, le spa et le sauna
Les vélos, kayaks et jeux mis à disposition
La capacité d'un gîte de groupe au-delà de 15 couchages
La protection juridique étendue au voisinage
Comptez à partir de 227 € par an, soit 18,90 € par mois, pour une RC de loueur de gîte avec protection juridique incluse. Avec une piscine, un gîte de groupe ou des équipements de loisir, le prix se fait sur devis.
| Votre gîte | RC par an |
|---|---|
| Gîte familial | Dès 227 € |
| Gîte avec piscine ou spa | Sur devis |
| Gîte de groupe de plus de 15 couchages | Sur devis |
Plus de couchages, plus de personnes exposées à un équipement défectueux, et au-delà de 15 places, un établissement recevant du public.
Piscine, spa, mezzanine, jeux d'enfants, barbecue, vélos : chacun se déclare.
Quelques semaines d'été ou toute l'année : le nombre de séjours fait varier le risque.
Un plafond élevé pour les dommages corporels protège le jour où un locataire est gravement blessé.
Tarifs Artisan Assuré 2026 pour un propriétaire de gîte sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Une responsabilité civile de propriétaire prévue pour une résidence secondaire peut ignorer la location à des vacanciers. Demandez une mention écrite : meublé de tourisme, nombre de semaines, capacité.
C'est la garantie qui joue quand un défaut d'entretien de la maison cause un dommage à vos locataires. Service-public.gouv.fr cite l'exemple d'un incendie provoqué par un four aux câbles usés.
Un contrat souscrit pour le compte de qui il appartiendra couvre aussi les dommages causés aux tiers, voisins et copropriété compris, quel que soit le locataire du moment.
Chaque copropriétaire, occupant ou non, doit assurer sa responsabilité civile (article 9-1 de la loi du 10 juillet 1965). Votre attestation se donne au syndic avec votre numéro d'enregistrement.
Assurée pour le compte de qui il appartiendra, elle couvre le gîte contre l'incendie, le dégât des eaux et la tempête, y compris quand c'est le locataire qui cause le sinistre.
Un locataire qui conteste la retenue sur son dépôt de garantie, un voisin qui se plaint des séjours : elle paie les démarches et l'avocat.
Si le gîte est votre revenu principal, un arrêt en pleine saison oblige à payer le ménage et l'accueil : elle compense.
Pour le propriétaire qui fait lui-même le ménage, le linge et le jardin entre deux locations : elle rembourse ce que l'Assurance maladie laisse à votre charge, pour vous et votre famille.
Une location saisonnière reste un bail : le propriétaire doit au locataire un logement dont l'usage n'est pas empêché par un vice ou un défaut, et l'indemniser de la perte qui en résulte, même s'il ignorait le défaut (article 1721 du Code civil). Un garde-corps descellé, une installation électrique fatiguée, un tuyau vétuste entrent dans ce cadre. La responsabilité civile de propriétaire loueur prend en charge l'indemnité et votre défense.
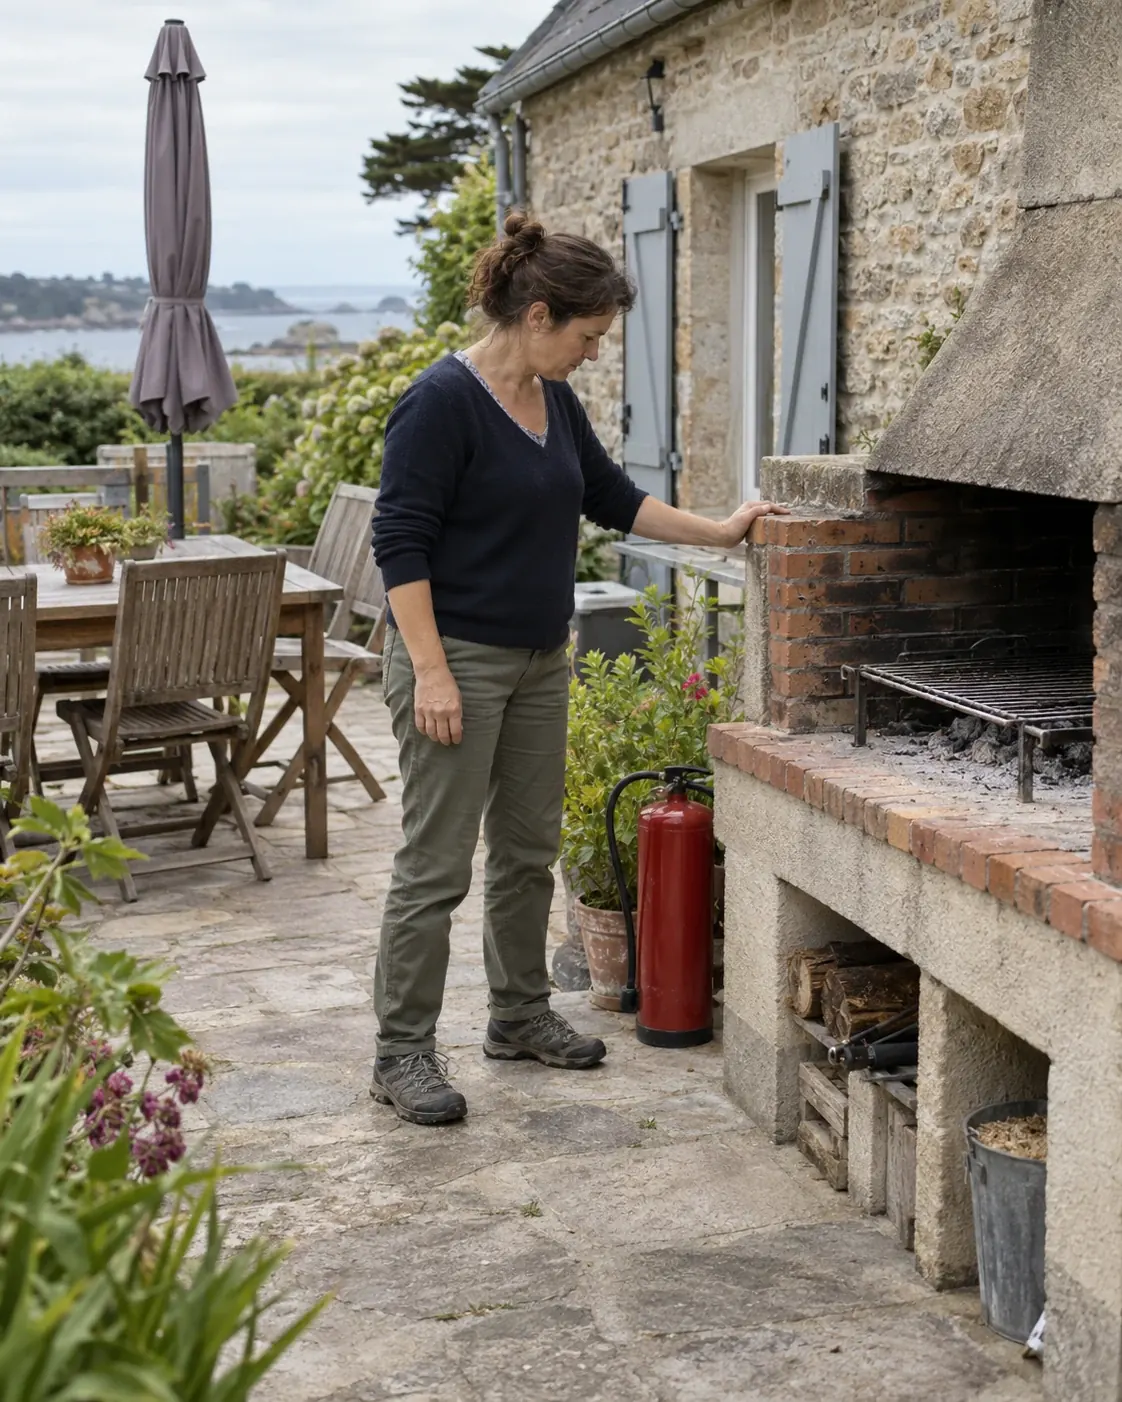
Un contrôle avant chaque saison réduit le risque : serrures et garde-corps, détecteur de fumée, appareils électriques, état du barbecue et de l'extincteur. Notez la date de ces contrôles : en cas de réclamation, ils montrent votre diligence.
La plupart des assurances habitation des particuliers contiennent une garantie villégiature qui couvre leur responsabilité pendant un séjour, et votre contrat de location peut exiger qu'ils en justifient (service-public.gouv.fr). Elle couvre ce que le locataire cause, pas ce que votre maison lui cause. Votre propre responsabilité reste donc à assurer, et un contrat pour le compte de qui il appartiendra vous évite de dépendre de l'assurance de chaque vacancier.
Une piscine enterrée non close doit être équipée d'un dispositif normalisé, barrière, alarme, couverture ou abri, opérationnel avant l'arrivée des locataires (article L134-10 du Code de la construction et de l'habitation) ; sans lui, l'amende atteint 45 000 € (service-public.gouv.fr). Une fois la piscine équipée et déclarée, votre responsabilité civile couvre l'accident d'un locataire ou d'un invité au bord du bassin.
À partir de 227 € par an, soit 18,90 € par mois, pour une RC de loueur avec protection juridique. Une piscine, un gîte de groupe ou des équipements de loisir font passer le prix sur devis. Le devis RC vous donne le vôtre en 2 minutes.
Hors copropriété, la loi ne l'impose pas au propriétaire. En copropriété, chaque copropriétaire doit assurer sa responsabilité civile. Dans tous les cas, c'est elle qui paie le locataire blessé par un équipement défectueux de la maison.
Oui si la blessure vient d'un défaut de la maison ou de son équipement, un garde-corps descellé ou une paroi de douche mal fixée : le bailleur doit garantir le locataire contre ces défauts. Si le locataire se blesse seul, par sa propre imprudence, votre responsabilité n'est pas en cause : ses soins relèvent de sa propre couverture santé.
Votre contrat de location peut l'exiger : la plupart des assurances habitation contiennent une garantie villégiature. Avec un contrat assuré pour le compte de qui il appartiendra, ce n'est plus nécessaire pour les dommages au logement.
Si le feu vient d'une imprudence des locataires, leur responsabilité civile est engagée. Si c'est l'équipement du gîte qui est en cause, un barbecue mal construit par exemple, c'est votre responsabilité de propriétaire, couverte par votre RC.
Oui si elle est déclarée et équipée d'un dispositif de sécurité normalisé. Signalez-la au devis : elle change le prix et le plafond à retenir.