Obligatoire
Responsabilité civile professionnelle
Elle vous défend quand une famille met en cause un suivi de grossesse, une pose de stérilet ou une visite postnatale, et indemnise la patiente ou l'enfant quand votre responsabilité est retenue.
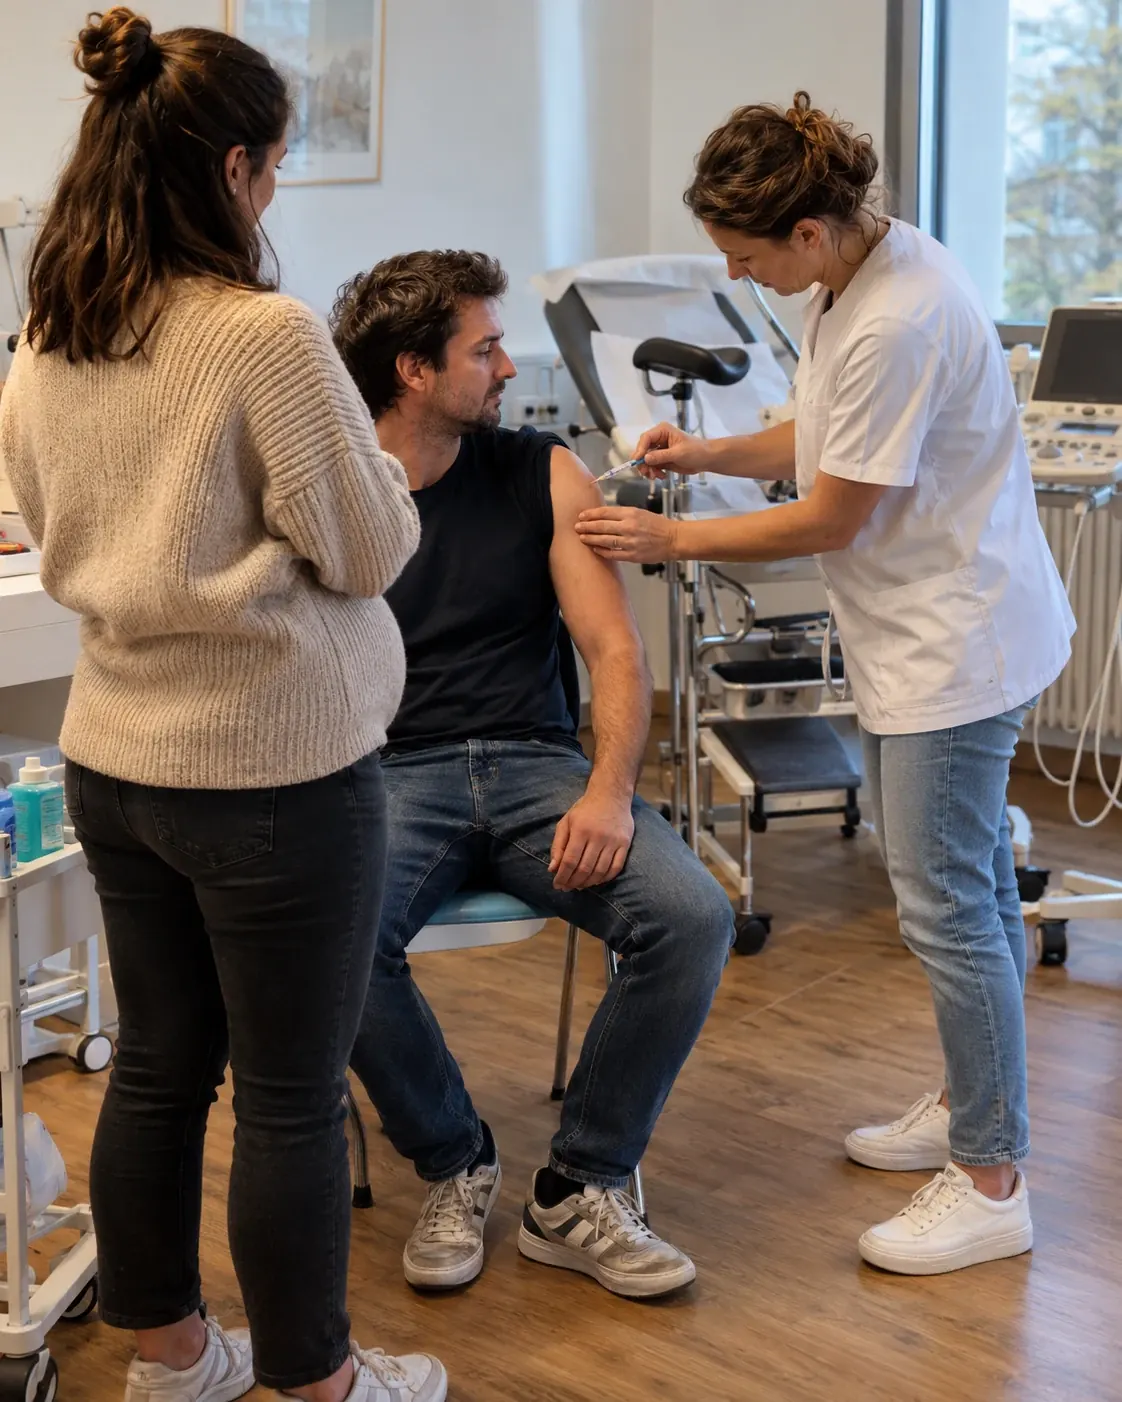
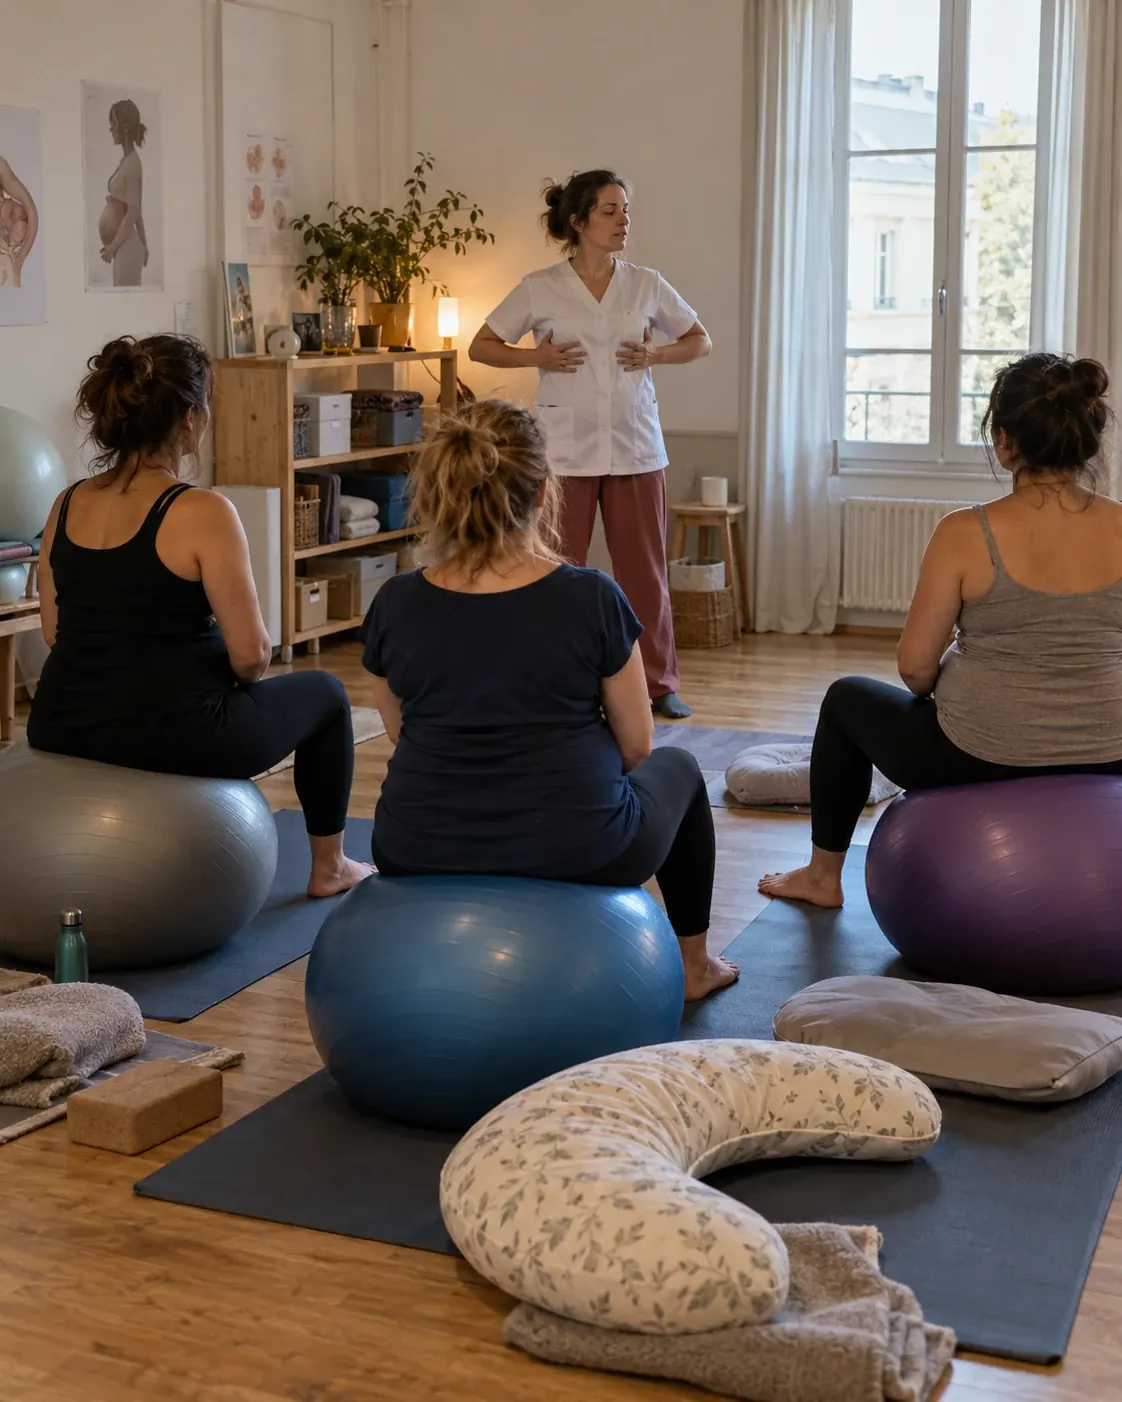
Famille qui conteste un suivi de grossesse, conjoint qui fait un malaise après son vaccin, future maman qui glisse d'un ballon en séance de préparation : votre RC Pro organise la défense et indemnise, votre cabinet reste assuré.
Prix 2026 : RC Pro dès 420 € par an.
En 2026, la RC Pro d'une sage-femme libérale démarre à 420 € par an ; pour une activité de cabinet avec suivi de grossesse, comptez de 500 à 1 200 €. L'accouchement à domicile se chiffre sur devis. La loi l'impose dès le premier acte en libéral (article L1142-2). Nous comparons plus de 20 assureurs pour votre meilleur prix.
Obligation : RC Pro imposée par l'article L1142-2 du Code de la santé publique à toute sage-femme qui exerce en libéral, titulaire, collaboratrice ou remplaçante.
Prix : À partir de 420 € par an pour la RC Pro, de 500 à 1 200 € pour une activité de cabinet avec suivi de grossesse.
Garanties clés : La RC Pro pour vos actes, la multirisque pour le cabinet et l'échographe, une prévoyance pour l'arrêt que la CARCDSF n'indemnise qu'à partir du 91e jour.
Accouchement à domicile : Il se déclare à part et se tarife sur devis : votre dossier est présenté directement aux assureurs qui couvrent cette activité.

Vous décrivez votre activité de sage-femme libérale : nous ne retenons que les contrats qui couvrent vos vrais risques.

Quelques questions sur votre activité, et votre prix s’affiche. Gratuit et sans engagement.

Votre demande est comparée chez les assureurs qui couvrent votre métier. Notre réseau vous obtient le meilleur prix.

Le document que votre bailleur, vos patients ou vos partenaires demandent, dès la souscription.
Comptez à partir de 420 € par an pour la RC Pro d'une sage-femme libérale, et de 500 à 1 200 € par an pour une activité de cabinet avec suivi de grossesse. L'accouchement à domicile, la multirisque du cabinet et la prévoyance se chiffrent sur devis.
| Votre activité | RC Pro | Multirisque du cabinet |
|---|---|---|
| Sage-femme seule, 20 000 à 80 000 € de recettes | 420 à 600 € | Sur devis |
| Cabinet avec suivi de grossesse | 500 à 1 200 € | Sur devis |
| Accouchement à domicile | Sur devis | Sur devis |
Suivi de grossesse, échographie, pose de dispositifs contraceptifs, rééducation périnéale, orthogénie : chaque acte nommé au contrat entre dans le calcul.
Sans accouchement, vous restez dans les tarifs de cabinet. L'accouchement à domicile se tarife à part, sur devis, après étude de votre activité par les assureurs qui le couvrent.
Ajoutée à la RC Pro, elle peut faire doubler le prix d'une offre d'entrée : gardez-la si vous partagez un cabinet ou des charges.
Aucune réclamation de patiente ces dernières années : vous accédez au bas de la fourchette, y compris quand vous changez de cabinet.
Tarifs Artisan Assuré 2026 pour une sage-femme libérale sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
La sage-femme exerce une profession médicale : dès son premier acte en libéral, la loi lui impose une RC Pro qui couvre l'ensemble de son activité, aux plafonds fixés par décret. Le bail du cabinet, une première embauche et l'accouchement à domicile ajoutent leurs propres exigences.
L'article L1142-2 du Code de la santé publique oblige tout professionnel de santé libéral à s'assurer pour les atteintes à la personne causées dans l'ensemble de son activité. Exercer sans contrat est puni de 45 000 € d'amende, avec une interdiction d'exercer possible (article L1142-25).
Votre contrat ne peut pas garantir moins de 8 millions d'euros par sinistre ni moins de 15 millions d'euros par année d'assurance. Vérifiez ces deux montants sur votre attestation avant de la transmettre.
L'obligation porte sur l'ensemble de votre activité libérale : si vous accompagnez des naissances à domicile, votre RC Pro doit les nommer. Signalez-les au devis : nous ne retenons que les assureurs qui les acceptent.
Le bail d'un cabinet prévoit en général une assurance contre l'incendie et le dégât des eaux, attestation à fournir chaque année. Locataire, vous répondez de l'incendie envers le propriétaire (Code civil, article 1733).
Dès votre première embauche, vous devez offrir une complémentaire santé collective et en payer au moins la moitié.
Elle vous défend quand une famille met en cause un suivi de grossesse, une pose de stérilet ou une visite postnatale, et indemnise la patiente ou l'enfant quand votre responsabilité est retenue.
La CARCDSF verse 49,70 € par jour en 2026, et seulement à partir du 91e jour d'arrêt. Une sciatique ou une épaule opérée vous éloigne des consultations bien avant : la prévoyance comble l'écart avec votre revenu.
En libéral, aucun employeur ne vous couvre : une mutuelle d'indépendante rembourse vos soins, vos lunettes et, si vous attendez un enfant, les dépassements que l'Assurance maladie laisse à votre charge.
Elle assure la table d'examen, l'échographe, l'appareil de rééducation périnéale et la salle de préparation à la naissance contre l'incendie, le dégât des eaux et le vol.
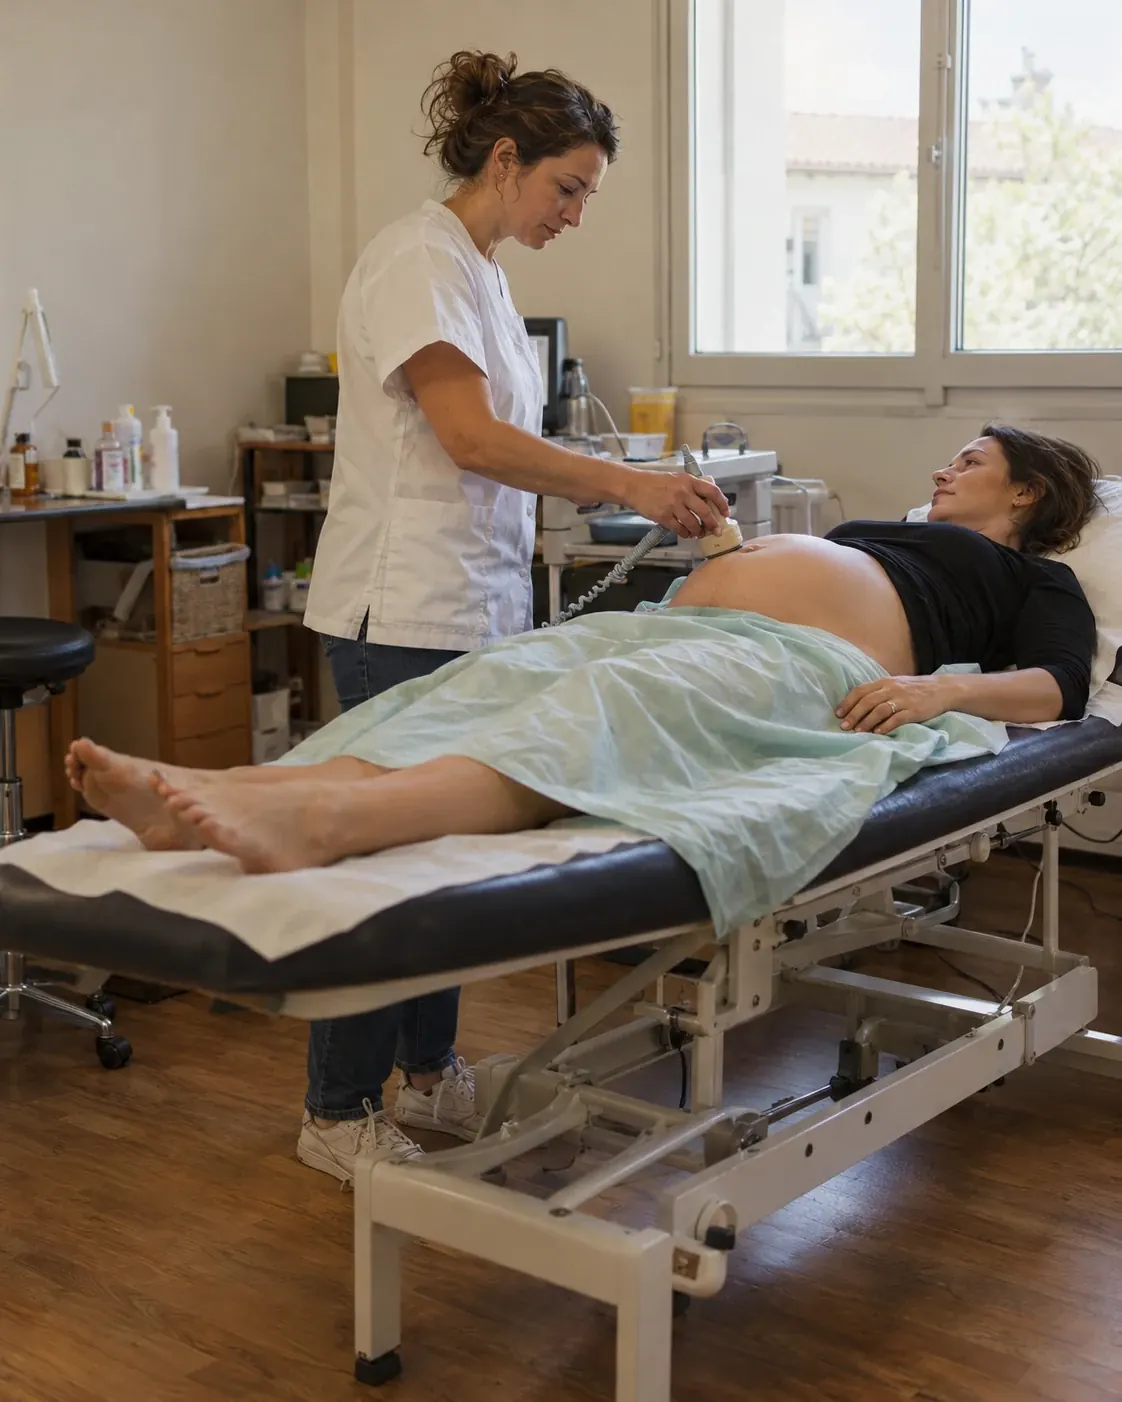
Les dommages causés à une patiente ou à son enfant pendant le suivi de grossesse, la préparation ou les soins postnataux
La pose et le retrait de stérilets et d'implants, la vaccination de la femme et de son entourage
La rééducation périnéale et les consultations de suivi gynécologique de prévention
Les visites à domicile et les consultations au cabinet
Votre défense et l'expertise face à la réclamation d'une famille
L'accouchement à domicile, étudié sur devis
La multirisque du cabinet et de l'échographe
Le matériel de visite transporté dans votre voiture
La protection juridique pour vos litiges de cabinet
Deux questions pour démarrer : nous comparons plus de 20 assureurs pour votre métier.
Le Code de la santé publique confie à la sage-femme un champ large : diagnostic et surveillance de la grossesse, préparation à la naissance, accouchement, soins postnataux de la mère et de l'enfant, contraception, suivi gynécologique de prévention, IVG médicamenteuse, vaccination de la femme et de son entourage (articles L4151-1 à L4151-4). Votre RC Pro ne vous protège que pour ce qu'elle nomme. Si votre attestation ne mentionne que le suivi de grossesse, demandez qu'y figurent aussi la pose de stérilets et d'implants, l'échographie et la rééducation périnéale à la sonde.
L'accouchement à domicile n'entre pas dans les tarifs de cabinet. Les assureurs l'étudient dossier par dossier, et c'est là que comparer change tout : vous décrivez votre activité une fois, et votre dossier est présenté directement aux assureurs qui couvrent les naissances à domicile. Aucune garantie ne s'improvise la veille d'une naissance : faites votre demande avant le premier accompagnement.
La même loi vous fixe une limite claire. En cas de pathologie maternelle, fœtale ou néonatale, ou d'accouchement dystocique, la sage-femme doit faire appel à un médecin (article L4151-3). Si une famille réclame, ce relais sera regardé de près : l'heure de l'appel, celle du transfert et les constatations notées au dossier sont vos meilleures pièces de défense.
Le délai pour agir contre un professionnel de santé est de dix ans à compter de la consolidation du dommage (article L1142-28 du Code de la santé publique). Le délai part de la consolidation, pas de l'acte : une réclamation peut donc arriver des années après une naissance. Votre contrat répond aux réclamations reçues pendant sa durée de validité, puis pendant une garantie subséquente d'au moins cinq ans après sa fin, portée à dix ans au moins pour le dernier contrat quand vous cessez d'exercer (article L251-2 du Code des assurances).
Trois réflexes simples vous protègent : conservez vos attestations d'assurance de chaque année, archivez vos dossiers de suivi, et déclarez la moindre réclamation écrite dès sa réception. Changer d'assureur en cours de carrière ne vous laisse pas sans garantie : une réclamation est prise en charge par le contrat en vigueur au jour où elle arrive, pour un fait que vous ignoriez en souscrivant.
Pour vous, sage-femme libérale : conventionnée, vous relevez du régime des praticiens et auxiliaires médicaux conventionnés. En arrêt de travail, après 12 mois d'affiliation, l'Assurance maladie vous verse du 4e au 90e jour 1/730e de votre revenu annuel moyen des trois dernières années, dans la limite de 197,51 € bruts par jour en 2026. À partir du 91e jour, votre caisse, la CARCDSF, vous verse 49,70 € par jour, sur une durée maximale de trois ans. Pour votre congé maternité, l'Assurance maladie verse une allocation forfaitaire de repos maternel de 4 005 € et des indemnités journalières forfaitaires plafonnées à 65,84 € par jour en 2026, si vous cessez toute activité au moins huit semaines. Une prévoyance et une mutuelle d'indépendante complètent ces montants ; à la déclaration contrôlée, leurs cotisations se déduisent dans le cadre de la loi Madelin.
Pour vos salariés : une secrétaire ou une assistante embauchée par le cabinet bénéficie d'une complémentaire santé collective, que vous financez au moins pour moitié (article L911-7 du Code de la sécurité sociale).
La mutuelle santé de sage-femme libérale et la prévoyance de sage-femme libérale : le détail des garanties et des prix.
La RC Pro démarre à 420 € par an, et compte de 500 à 1 200 € par an pour une activité de cabinet avec suivi de grossesse. L'accouchement à domicile, la multirisque et la prévoyance se chiffrent sur devis. Le devis en ligne vous donne votre prix en 2 minutes.
Oui. L'article L1142-2 du Code de la santé publique l'impose à tout professionnel de santé qui exerce en libéral, pour l'ensemble de son activité. Sans contrat, l'amende peut atteindre 45 000 €, avec une interdiction d'exercer possible.
Il l'est quand votre contrat le nomme : il se déclare à part et se tarife sur devis. Signalez-le dès votre demande, votre dossier est présenté aux assureurs qui couvrent les naissances à domicile.
Oui : la remplaçante exerce en libéral, en son nom, et l'article L1142-2 la vise directement. Le contrat de la titulaire ne la couvre pas. Souscrivez avant le premier remplacement, l'attestation est disponible dès la souscription.
Du 4e au 90e jour, l'Assurance maladie verse 1/730e de votre revenu annuel moyen, dans la limite de 197,51 € bruts par jour en 2026, après trois jours de carence. Dès le 91e jour, la CARCDSF verse 49,70 € par jour en 2026, trois ans au plus. Une prévoyance complète ces montants.
La RC Pro couvre vos actes auprès des patientes et de leurs enfants, de la consultation prénatale à la visite postnatale, avec votre défense. La multirisque protège le cabinet, l'échographe et la salle de préparation ; la prévoyance et la mutuelle protègent votre revenu et vos soins.
L'article R1142-4 du Code de la santé publique fixe le plancher : 8 millions d'euros par sinistre et 15 millions d'euros par année d'assurance. Contrôlez les deux chiffres sur votre attestation.
Oui, comme chaque acte que vous pratiquez : une RC Pro ne couvre que les activités qu'elle nomme. Signalez aussi une activité ajoutée en cours d'année dans les 15 jours, comme le prévoit l'article L113-2 du Code des assurances.