Assurance avocat : prix 2026 et devis gratuit

Un appel formé un jour trop tard, une cession de société qui dépasse le plafond de votre barreau, une messagerie du cabinet piratée : vos assurances prennent le relais là où s'arrête le contrat collectif de l'Ordre.

Prix 2026 : RC Pro dès 540 €, cyber dès 460 € par an.

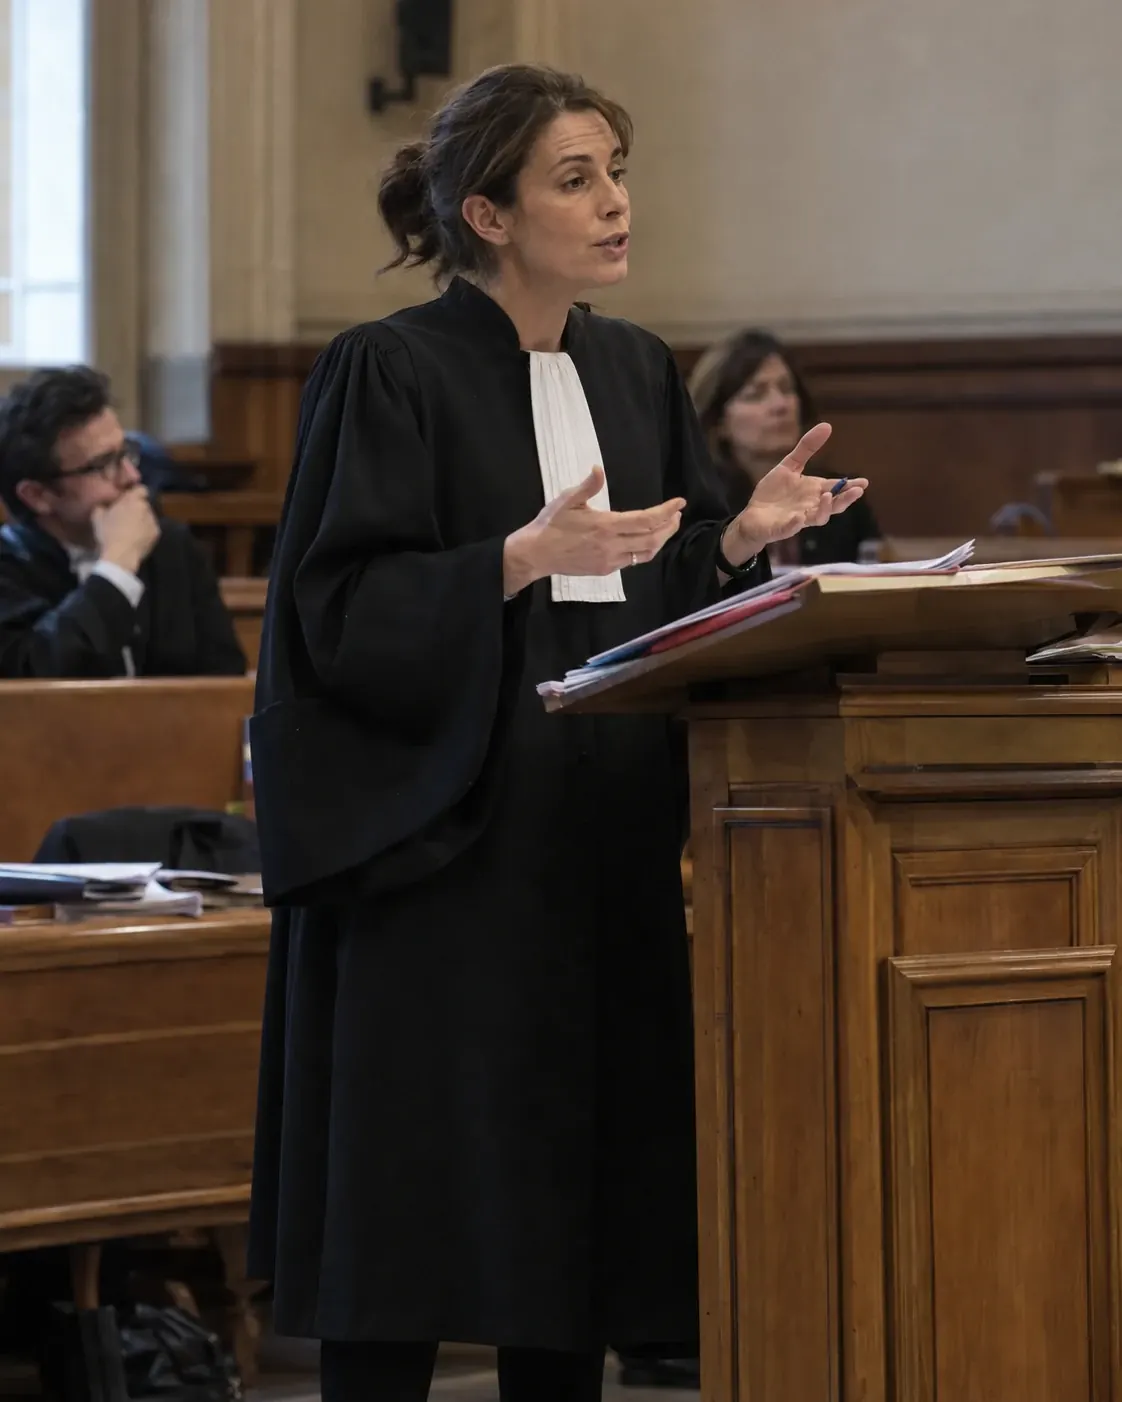
Une avocate en robe noire et rabat blanc plaide debout à la barre d'une salle d'audience d'un tribunal judiciaire français

Combien va vous coûter votre RC Pro ?

Question 1/2
Depuis quand êtes-vous installé ?

Gratuit et sans engagement

  • 20+assureurs comparés
  • 2 minpour votre prix
  • 0 €sans engagement

Pourquoi souscrire une assurance avocat ?

En 2026, la RC Pro de base de l'avocat, imposée par la loi, est le plus souvent souscrite par son barreau et payée avec la cotisation ordinale, au minimum 1,5 million d'euros par an et par avocat. Une garantie complémentaire coûte de 540 à 2 500 € par an. Nous comparons plus de 20 assureurs pour vous obtenir le meilleur prix.

  • Obligation : La loi du 31 décembre 1971 impose une RC professionnelle et une garantie des fonds reçus des clients. Le barreau les souscrit en général pour tous ses membres.

  • Prix : De 540 à 2 500 € par an pour une RC Pro complémentaire, de 260 à 1 600 € pour la multirisque du cabinet, de 16 à 480 € par mois pour la prévoyance.

  • Garanties clés : Un complément de RC Pro au-delà du plafond collectif, une prévoyance qui relaie le contrat du barreau et la CNBF, une cyber pour les pièces protégées par le secret.

  • Fiducie à part : L'avocat fiduciaire souscrit à titre personnel une assurance propre à cette activité. Au barreau de Paris, la fiducie et la représentation fiscale sont hors du contrat collectif.

Gros plan sur les mains d'un avocat qui annote au stylo un jugement imprimé posé sur un dossier cartonné à sangle

Comment se passe votre devis

Vos garanties sur mesure

Vous décrivez votre activité d'avocat : nous ne retenons que les contrats qui couvrent vos vrais risques.

Votre prix en 2 minutes

Quelques questions sur votre activité, et votre prix s’affiche. Gratuit et sans engagement.

Plus de 20 assureurs comparés

Votre demande est comparée chez les assureurs qui couvrent votre métier. Notre réseau vous obtient le meilleur prix.

Votre attestation en main

Le document que votre bailleur, vos clients ou vos partenaires demandent, dès la souscription.

Des sinistres d'avocat pris en charge

Appel formé trop tard
La déclaration d'appel d'un client part après l'expiration du délai et le jugement devient définitif. Sa demande d'indemnisation pour perte de chance est instruite et réglée par l'assureur, qui organise aussi votre défense. Garantie qui joue : RC Pro du barreau.
Cession au-delà du plafond
Une garantie d'actif et de passif mal bornée coûte plusieurs millions d'euros à l'acquéreur d'une société. Le contrat du barreau paie jusqu'à son plafond, la garantie complémentaire règle le dépassement. Garantie qui joue : RC Pro complémentaire.
Faux RIB envoyé aux clients
Un intrus prend la main sur la messagerie du cabinet et adresse à plusieurs clients un faux relevé d'identité bancaire pour régler une provision. L'enquête technique, la remise en état et l'information des clients concernés sont financées. Garantie qui joue : cyber.
Archives noyées un week-end
Une canalisation cède à l'étage du dessus et inonde les dossiers papier et la bibliothèque du cabinet. Le mobilier, les ouvrages et les ordinateurs sont indemnisés, la reconstitution des dossiers aussi avec l'option prévue pour cela. Garantie qui joue : multirisque.

Combien coûte l'assurance d'un avocat en 2026 ?

Comptez de 540 à 2 500 € par an pour une RC Pro complémentaire, en plus du socle réglé avec votre cotisation ordinale, de 260 à 1 600 € pour la multirisque du cabinet et de 460 à 1 500 € pour une assurance cyber.

Combien coûte l'assurance d'un avocat en 2026 ?
Votre profilRC Pro complémentaireMultirisque du cabinet
Collaborateur libéral ou avocat qui s'installe, 20 000 à 80 000 € de chiffre d'affaires, bureau de moins de 50 m² 540 à 820 € 260 à 340 €
Avocat seul, 80 000 à 250 000 € de chiffre d'affaires, bureaux de 50 à 150 m² 640 à 1 200 € 430 à 550 €
Cabinet de 2 à 5 personnes au-delà de 250 000 € de chiffre d'affaires 1 100 à 2 500 € 650 à 1 600 €

Le plafond de votre barreau

La garantie complémentaire commence là où s'arrête le contrat collectif : son tarif dépend du plafond que votre Ordre a déjà négocié.

Vos domaines d'intervention

Droit des sociétés, fiscalité, cessions, contentieux à fort enjeu : ces matières font monter la cotisation. Déclarez-les toutes, nous ne retenons que les assureurs qui les acceptent.

Seul ou en société

Souscrite par la société d'avocats, la garantie complémentaire forme un montant unique pour la structure, et sa cotisation se calcule sur le nombre d'associés.

Chiffre d'affaires et fonds détenus

Le chiffre d'affaires fixe la tranche de prix. Des fonds clients supérieurs à la garantie du barreau appellent une police complémentaire.

Tarifs Artisan Assuré 2026 pour un avocat sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.

Quelles assurances sont obligatoires pour un avocat ?

L'avocat ne choisit pas d'être assuré : la loi du 31 décembre 1971 l'impose, mais c'est le plus souvent son barreau qui souscrit le contrat pour tous ses membres. Une RC professionnelle d'au moins 1,5 million d'euros par an et par avocat, une garantie des fonds reçus, puis ce qui reste à votre charge : plafond, fiducie, salariés.

Une RC professionnelle pour chaque avocat inscrit

Le barreau, les avocats eux-mêmes, ou les deux ensemble, doivent justifier d'une assurance couvrant les négligences et fautes commises par chaque avocat dans l'exercice de ses fonctions. Le décret du 27 novembre 1991 fixe un plancher de 1 500 000 € par année pour un même assuré.

La garantie des fonds, effets et valeurs reçus

Le barreau contracte une assurance au profit de qui il appartiendra, sinon l'avocat justifie d'une garantie, pour rembourser les fonds reçus de ses clients ou pour leur compte. Le bâtonnier informe le procureur général des garanties constituées.

Une assurance personnelle pour l'activité de fiduciaire

L'avocat qui exerce comme fiduciaire doit être couvert par une assurance propre à cette activité, souscrite à titre personnel. La franchise de son contrat de RC Pro reste plafonnée à 10 % des indemnités dues, dans la limite de 3 050 €, et elle n'est jamais opposée aux victimes.

La complémentaire santé de vos salariés

Secrétaire juridique, assistant, avocat salarié : dès la première embauche, le cabinet leur doit une mutuelle collective et en règle au moins la moitié de la cotisation.

La prévoyance de branche du personnel non avocat

L'avenant n° 117 de la branche impose aux cabinets un budget de prévoyance de 1,75 % du salaire pour les non-cadres, et de 2,35 % sur la tranche 1 et 1,65 % sur la tranche 2 pour les cadres, avec des garanties minimales en cas de décès, d'arrêt ou d'invalidité.

Voir mon prix 
Vue large d'un cabinet d'avocats parisien, bureau en bois sombre, bibliothèque de revues juridiques reliées

Les assurances d'un avocat

Ce que couvre l'assurance d'un avocat

Inclus
  • Le délai d'appel ou de prescription manqué et la perte de chance du client

  • L'acte mal rédigé ou le conseil erroné qui coûte de l'argent au client

  • Votre défense face à la réclamation, jusque devant le juge

  • Les fonds reçus pour le compte d'un client et non restitués, par la garantie du barreau

  • Les dossiers dont l'enjeu dépasse le plafond collectif, avec une garantie complémentaire

En option
  • L'assurance personnelle de l'activité de fiduciaire

  • La cyber pour les rançongiciels et les messageries piratées

  • La multirisque du cabinet et la reconstitution des dossiers

  • La prévoyance de l'avocat libéral, en relais du barreau et de la CNBF

Votre assurance avocat au meilleur prix

Deux questions pour démarrer : nous comparons plus de 20 assureurs pour votre métier.

Combien va vous coûter votre RC Pro ?

Question 1/2
Depuis quand êtes-vous installé ?

Gratuit et sans engagement

  • 20+assureurs comparés
  • 2 minpour votre prix
  • 0 €sans engagement

Ce que votre barreau assure déjà, et ce qui reste à votre charge

L'article 27 de la loi du 31 décembre 1971 laisse le choix du souscripteur : le barreau, les avocats, ou les deux. Dans les faits, la plupart des Ordres souscrivent un contrat collectif qui couvre chacun de leurs membres, et vous le payez avec votre cotisation ordinale. Ce socle a ses limites, qu'il vaut mieux connaître avant le dossier qui les dépasse :

  • Un plafond par barreau. Le décret du 27 novembre 1991 impose au moins 1 500 000 € par année pour un même assuré ; au barreau de Paris, la garantie atteint 4 000 000 € par sinistre. Chaque Ordre négocie son propre niveau : vérifiez le vôtre dans la notice.
  • Une franchise à votre charge. Elle ne peut dépasser 10 % de l'indemnité, dans la limite de 3 050 €. Le client est indemnisé en entier, c'est vous qui réglez la franchise à l'assureur.
  • Des activités à part. La fiducie exige une assurance personnelle. Au barreau de Paris, le contrat collectif couvre les activités autorisées par le règlement intérieur national, sauf la fiducie et la représentation fiscale.

Le collaborateur est couvert par l'assurance de l'avocat ou de la société qui l'emploie, mais sa clientèle personnelle doit être assurée à part (article 206 du décret). Pour relever le plafond, une garantie complémentaire se souscrit à titre individuel ou par la société d'avocats : elle intervient après épuisement du plafond collectif, aux mêmes conditions. Déclarez vos matières dans votre devis : nous ne retenons que les assureurs qui les acceptent toutes.

Délais, actes, fonds des clients : les réclamations qui visent un avocat

Un client se retourne contre son avocat pour une perte de chance : un recours formé hors délai, une prescription laissée courir, une clause de cession mal bornée, un conseil fiscal qui coûte un redressement. Le juge évalue la chance perdue de gagner le procès ou de conclure l'opération, et c'est cette somme que votre RC Pro indemnise.

Les fonds maniés pour les clients relèvent d'une autre garantie. L'assurance de représentation des fonds souscrite par le barreau fonctionne comme une caution : elle rembourse le client quand l'avocat ne peut pas restituer les sommes reçues pour son compte. Au barreau de Paris, elle va jusqu'à 35 millions d'euros ; un avocat qui détient davantage complète par une police individuelle.

Trois réflexes rendent un dossier de réclamation plus simple : un échéancier des délais tenu pour chaque affaire, une convention d'honoraires qui délimite précisément la mission, et la trace écrite des conseils donnés et des instructions reçues. Si vous intervenez en droit des affaires aux côtés d'un cabinet d'expertise comptable, la page assurance expert-comptable détaille ses propres obligations.

Arrêt de travail : barreau, CNBF, contrat individuel

L'Assurance maladie ne verse pas ses indemnités journalières de professionnel libéral aux avocats : ils disposent d'une couverture privée et obligatoire. Pendant les 90 premiers jours, c'est le contrat de prévoyance souscrit par votre barreau qui paie, après le délai de carence prévu dans sa notice. À partir du 91e jour, la CNBF verse 90 € par jour, jusqu'au 1 095e jour, à condition d'avoir cessé toute postulation, plaidoirie, consultation et réception de clientèle.

Pour un avocat qui facture 8 000 € par mois, ces 2 700 € par mois de la caisse ne couvrent ni le loyer du cabinet ni le salaire de l'assistante. Une prévoyance individuelle complète l'arrêt, l'invalidité et le décès, avec une franchise calée sur celle du contrat de votre barreau.

Mutuelle et prévoyance : vous et vos salariés

Pour vous, avocat libéral : la CNBF verse 90 € par jour à partir du 91e jour d'arrêt, une pension d'invalidité (9 577 € par an en 2026 avec moins de 20 ans d'assurance) et un capital décès de 50 000 €. Les 90 premiers jours relèvent du contrat de votre barreau. Une prévoyance et une mutuelle individuelles complètent ce socle ; imposé en déclaration contrôlée, vous déduisez leurs cotisations de vos bénéfices non commerciaux dans le cadre de la loi Madelin.

Pour vos salariés : la convention collective du 21 juin 2024, étendue en septembre 2025, réunit le personnel non avocat et les avocats salariés. Elle maintient les accords de protection sociale de l'ancienne branche : pour les non-cadres, un budget de prévoyance de 1,75 % du salaire, financé à 64 % par le cabinet, avec des indemnités portées à 95 % du net après 30 jours d'arrêt. Côté santé, l'avenant de 2013 n'est pas étendu : il ne s'impose qu'aux cabinets adhérents d'une organisation signataire. Pour les autres, le socle légal de l'article L911-7 s'applique, avec au moins la moitié de la cotisation à votre charge.

La mutuelle santé d'avocat et la prévoyance d'avocat : le détail des garanties et des prix.

Le métier d'avocat en chiffres

  • 21 969établissements employeurs, code APE 69.10Z « activités juridiques », fin 2025
  • 116 202salariés dans ces établissements, fin 2025
  • +6,7 %d'établissements employeurs entre 2015 et 2025
  • 22,5 %des établissements employeurs sont en Île-de-France
  • 1,5 million €garantie minimale de RC Pro par année et par avocat, fixée par le décret du 27 novembre 1991
  • 4 millions €garantie RC Pro par sinistre souscrite par le barreau de Paris pour chacun de ses avocats
  • 90 € par jourindemnité versée par la CNBF à l'avocat libéral à partir du 91e jour d'arrêt, en 2026
Sources et textes officiels 19
  1. Loi n° 71-1130 du 31 décembre 1971, article 27 (assurance et garantie des fonds)
  2. Décret n° 91-1197 du 27 novembre 1991, article 205 (montant minimal et franchise)
  3. Décret n° 91-1197 du 27 novembre 1991, article 206 (collaborateurs et salariés)
  4. Barreau de Paris, responsabilités et assurances (16 septembre 2026)
  5. CNBF, invalidité et décès : indemnités journalières, pension, capital décès
  6. Ameli.fr, indemnités journalières du professionnel libéral (1er septembre 2026)
  7. Convention collective nationale des salariés des cabinets d'avocats du 21 juin 2024, Légifrance
  8. Avenant n° 117 du 20 octobre 2017 relatif au régime de prévoyance, Légifrance
  9. Avenant n° 127 du 12 juillet 2019 relatif à la répartition des cotisations entre l'employeur et le salarié, Légifrance
  10. Code du travail numérique, convention collective des salariés des cabinets d'avocats (IDCC 3253)
  11. Code de la sécurité sociale, article L911-7 (complémentaire santé collective)
  12. Comparateur en ligne, assurance avocat (consulté en octobre 2026)
  13. Assureur en ligne, assurances de l'avocat, RC Pro et prévoyance (2026)
  14. Courtier spécialisé, RC Pro complémentaire, socle inclus dans les cotisations ordinales (consulté le 21/10/2026)
  15. Site spécialisé en assurance, assurance avocat 2026, RC Pro complémentaire (mai 2026)
  16. Courtier en ligne, cyber-assurance (juin 2026)
  17. Courtier en ligne, prévoyance avocat (mai 2026)
  18. Urssaf, établissements employeurs et effectifs salariés du secteur privé par code APE (France entière), « Activités juridiques » (69.10Z), au 31 décembre 2025
  19. Urssaf, établissements employeurs et effectifs salariés par région et code APE, au 31 décembre 2025

Les assurances des métiers voisins

Vos questions sur l'assurance avocat

Le socle de RC Pro est payé avec votre cotisation ordinale. En plus, comptez de 540 à 2 500 € par an pour une RC Pro complémentaire, de 260 à 1 600 € pour la multirisque du cabinet et de 16 à 480 € par mois pour la prévoyance selon l'âge et le revenu. Le devis en ligne vous donne votre prix en 2 minutes.

Oui : l'article 27 de la loi du 31 décembre 1971 impose une assurance de responsabilité civile professionnelle pour chaque avocat, ainsi qu'une garantie des fonds reçus des clients. Le barreau la souscrit le plus souvent pour tous ses membres, au minimum à 1 500 000 € par année et par avocat.

Dès que l'enjeu d'un dossier peut dépasser le plafond de votre Ordre : cession de société, contentieux à plusieurs millions, conseil fiscal sur une grosse opération. Le complément prend le relais après épuisement du plafond collectif, pour toute l'année d'assurance et pour tous vos dossiers.

Sa responsabilité est garantie par l'assurance de l'avocat ou de la société dont il est le collaborateur (article 206 du décret du 27 novembre 1991). S'il développe aussi sa clientèle personnelle, il doit justifier d'une assurance pour cet exercice.

L'avocat, à hauteur de 10 % de l'indemnité au plus, dans la limite de 3 050 € fixée par le décret ; elle est de 3 000 € au maximum au barreau de Paris. La victime, elle, est indemnisée sans franchise, car celle-ci ne lui est pas opposable.

Le contrat de prévoyance de votre barreau paie les 90 premiers jours après sa carence, puis la CNBF verse 90 € par jour du 91e au 1 095e jour, soit 2 700 € pour 30 jours. L'Assurance maladie ne verse pas d'indemnités journalières aux avocats libéraux. Une prévoyance individuelle complète ces montants forfaitaires.

La loi la met à part : les responsabilités liées à l'activité de fiduciaire sont supportées par les seuls avocats qui l'exercent, avec une assurance personnelle propre à cette activité. Au barreau de Paris, elle figure parmi les activités exclues du contrat collectif.

Pour le contrat collectif, c'est votre Ordre qui la délivre : au barreau de Paris, elle se télécharge dans l'espace professionnel. Pour une garantie complémentaire ou une multirisque souscrite chez nous, votre attestation est disponible dès la souscription.