Obligatoire
Assurance décennale
Les dommages qui touchent la solidité de l’ouvrage ou le rendent inutilisable, pendant 10 ans après la réception.
Murets, terrasses, bassins, drainage : la décennale paysagiste couvre vos ouvrages en dur pendant 10 ans. Nous comparons plus de 20 assureurs qui acceptent la maçonnerie paysagère, et notre réseau vous obtient le meilleur prix, tout en ligne.
Prix 2026 : entre 1 500 € et 2 400 € par an.
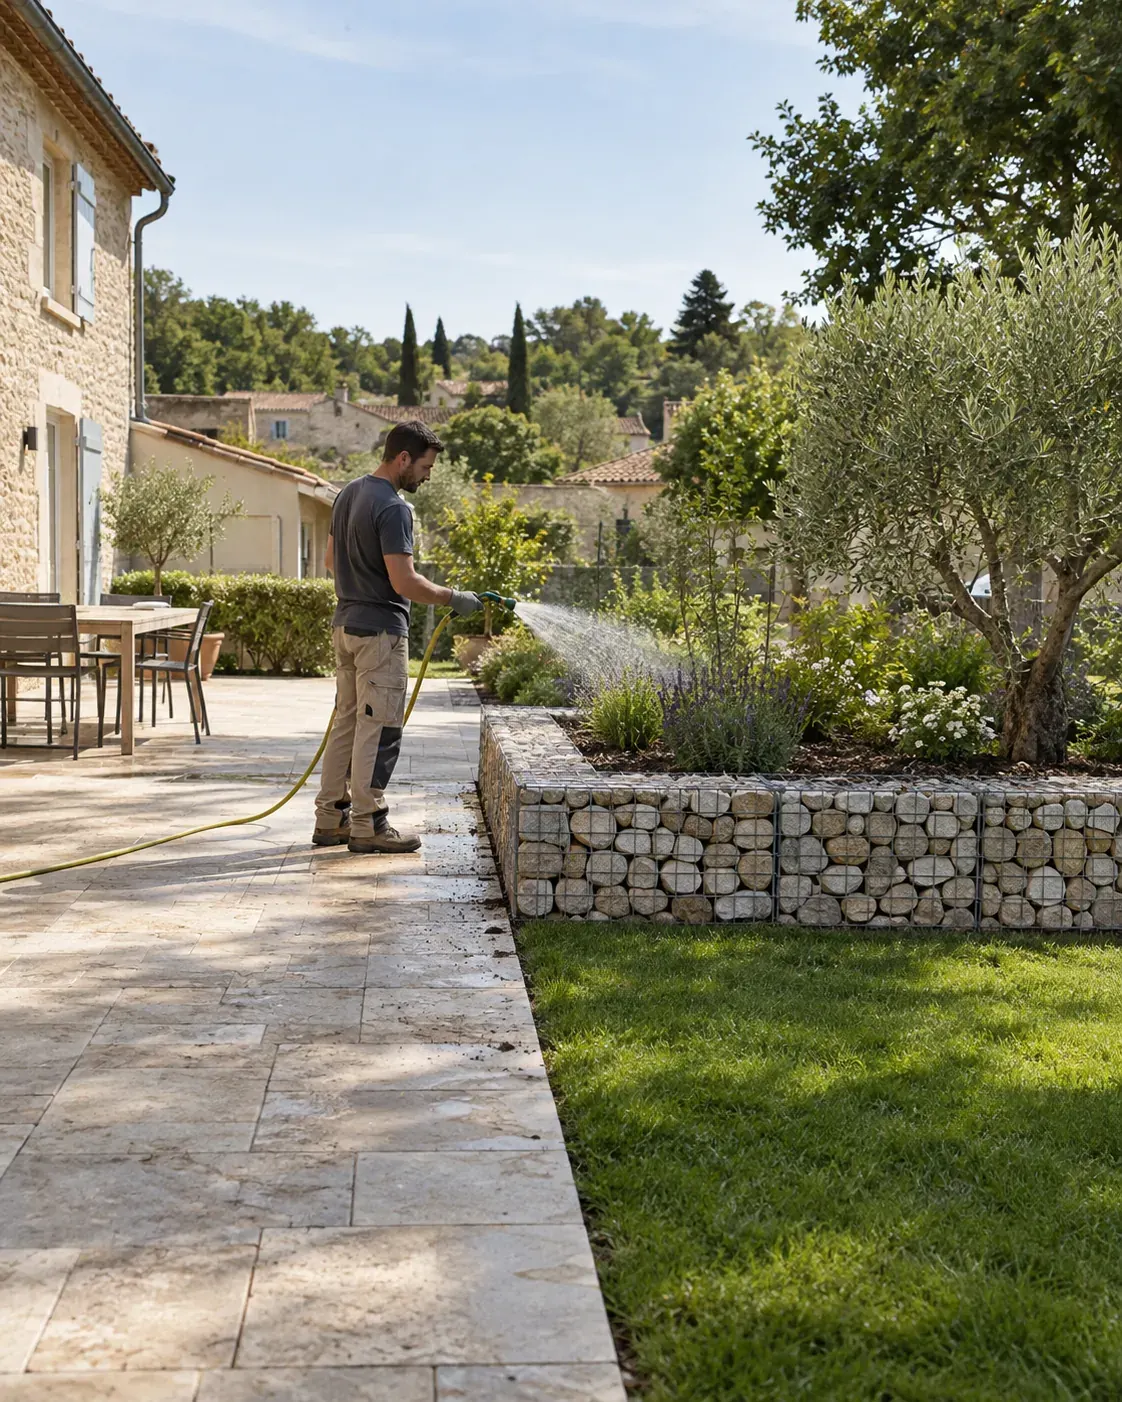
Dès que vous construisez en dur, la décennale protège votre entreprise. Monter un mur de soutènement, couler une terrasse, poser un dallage sur dalle béton ou construire un bassin relève de l'article 1792 du Code civil. Pour ces travaux, la loi Spinetta du 4 janvier 1978 demande une décennale souscrite avant l'ouverture du chantier. Plantations, tonte et taille ne créent pas d'ouvrage et restent dans le champ de la RC Pro.
L'article L243-1-1 du Code des assurances sort de l'obligation les voiries, les ouvrages piétonniers et les réseaux divers, sauf s'ils sont l'accessoire d'un bâtiment. Une terrasse accolée à la maison ou un drainage de fondation entrent donc dans l'obligation. L'attestation vous met en règle avec l'article L243-3 du Code des assurances, qui prévoit 75 000 € d'amende et 6 mois d'emprisonnement, et montre à vos clients que leur aménagement est protégé.

Vous déclarez vos activités dans le devis : nous ne retenons que les assureurs qui les acceptent toutes.

Quelques questions sur votre entreprise, et votre pré-estimation s’affiche. Votre prix exact suit, au rappel de notre réseau. Gratuit et sans engagement.

Votre dossier est comparé chez les assureurs qui couvrent votre métier. Notre réseau vous obtient le meilleur prix.

Le document que vos clients et les maîtres d’ouvrage demandent : vous le joignez à vos devis et vous ouvrez vos chantiers.
Comptez entre 1 500 € et 2 400 €/an en 2026 selon votre CA.
| Chiffre d'affaires | Prix 2026 / an |
|---|---|
| Démarrage (CA 0 €) | 1 650 à 2 050 € |
| CA < 30 000 € | 1 500 à 1 900 € |
| CA 30 000 à 80 000 € | 1 500 à 1 900 € |
| CA 80 000 à 150 000 € | 1 500 à 2 400 € |
| CA > 150 000 € | 1 500 à 2 400 €Et plus, sur devis |
C'est la base du calcul : la prime suit le volume de chantiers que vous réalisez dans l'année.
La part de maçonnerie paysagère fixe le prix : murs de soutènement, terrasses et bassins entrent en premier dans le calcul. Un paysagiste limité aux plantations et à l'entretien s'assure en RC Pro.
Les années d'activité et les diplômes facilitent l'acceptation du dossier, y compris pour une entreprise qui démarre.
Un historique sans sinistre sur les cinq dernières années tire le prix vers le bas de la fourchette.
Tarifs Artisan Assuré 2026 pour un paysagiste sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Déclarez-les dans le devis, nous trouvons les assureurs qui les couvrent toutes. Les plus courantes chez les paysagistes :
Aménagements paysagers
Maçonnerie paysagère : murets, murs de soutènement
Terrasses et dallages
Allées et pavage
Bassins d'agrément
Réseaux enterrés : arrosage, drainage
Clôtures
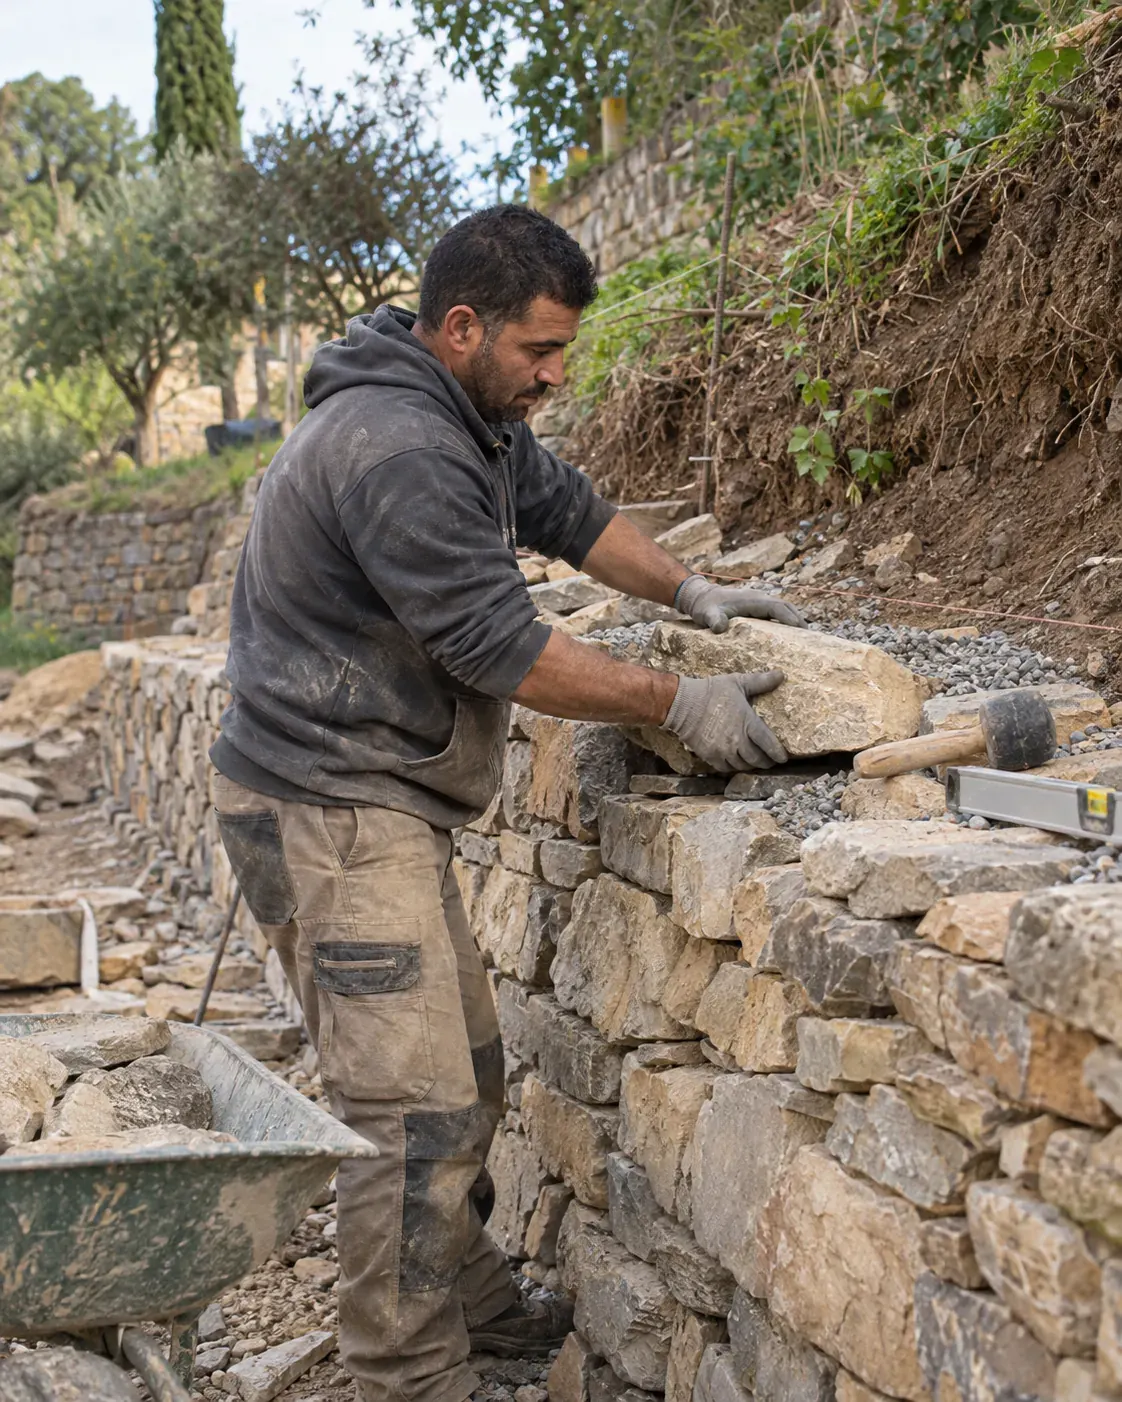
Les dommages qui touchent la solidité de l’ouvrage ou le rendent inutilisable, pendant 10 ans après la réception.
Les dommages causés à un client ou à un tiers pendant le chantier (un dégât des eaux, une vitre cassée, une chute) et, avec la garantie après travaux, après la livraison.
Déclarez toutes vos activités dans le devis : nous ne comparons que les assureurs qui les couvrent.
Mur de clôture ou de soutènement qui se fissure ou bascule
Terrasse maçonnée ou sur plots qui s'affaisse
Allée ou dallage sur dalle béton qui se disloque
Bassin d'agrément maçonné qui fuit
Drainage inopérant qui renvoie l'eau contre les fondations
Escalier extérieur maçonné instable
Tonte, taille, plantations et engazonnement, qui ne sont pas des ouvrages
Arrosage posé en surface, hors réseau enterré
Branche tombée chez un voisin : c'est le rôle de la RC Pro
Un muret ou une terrasse crée un ouvrage. C'est la décennale qui couvre la reprise d'un mur qui bascule. Faites le point sur vos chantiers de l'année. Si vous construisez en dur, lancez un devis décennale : nous comparons les offres qui couvrent aussi l'entretien en RC Pro.
Un drainage peut toucher les fondations de la maison. Cette activité mérite d'être inscrite au contrat. Ajoutez les réseaux enterrés à votre demande, et notez sur vos devis le tracé et les pentes prévus.
Tous les assureurs ne traitent pas le soutènement ni les bassins de la même façon. Le premier contrat venu peut plafonner ce qui compte pour vous. Déclarez murs, terrasses et bassins, puis comparez. Nous ne retenons que les assureurs qui acceptent toutes vos activités, au meilleur prix.
Métier, chiffre d'affaires, ancienneté, sinistres passés : les critères que l'assureur regarde pour fixer votre cotisation.
Qui est concerné par l'obligation, pour quels travaux, et pourquoi le contrat doit exister avant l'ouverture du chantier.
Les mentions à vérifier sur votre attestation et ce que vos clients ont le droit de vous demander.
Activités couvertes, franchises, plafonds, exclusions : les lignes qui font la différence entre deux contrats.
Les trois garanties de l'après-chantier, leur durée et les dommages que chacune prend en charge.
En tant que paysagiste, votre assurance décennale est obligatoire avant tout chantier dès que vous construisez un ouvrage (muret, terrasse, pergola scellée). Comptez entre 1 500 € et 2 400 €/an en 2026 selon votre CA. Comparez les offres et recevez votre attestation rapidement.
La garantie décennale est imposée par la loi Spinetta du 4 janvier 1978 à tous les constructeurs. Un paysagiste est concerné dès lors qu’il réalise des ouvrages : mur de soutènement, terrasse, allée, pergola scellée au sol. La responsabilité de plein droit est posée par l’article 1792 du Code civil et l’obligation d’assurance par l’article L.241-1 du Code des assurances.
Si un défaut lié à vos travaux apparaît dans les 10 ans suivant la réception du chantier (article 1792-4-1 du Code civil), votre décennale prend en charge les réparations. Un mur de soutènement qui cède peut représenter plusieurs dizaines de milliers d’euros : sans assurance, c’est votre patrimoine qui répond.
La garantie décennale couvre les dommages compromettant la solidité de l’ouvrage ou le rendant impropre à sa destination, survenus dans les 10 ans après réception :
En 2026, la décennale d’un paysagiste coûte entre 1 500 € et 2 400 € par an, selon le chiffre d’affaires, l’expérience, la zone d’intervention et l’assureur. Voici les fourchettes indicatives par tranche de CA :
| Chiffre d’affaires | Fourchette indicative / an |
|---|---|
| Démarrage (CA 0 €) | 1 650 – 2 050 € |
| CA < 30 000 € | 1 500 – 1 900 € |
| CA 30 000 – 80 000 € | 1 500 – 1 900 € |
| CA 80 000 – 150 000 € | 1 500 – 2 400 € |
| CA > 150 000 € | 1 500 – 2 400 €+ (sur devis) |
* Fourchettes indicatives 2026 pour un paysagiste auto-entrepreneur ou TPE sans sinistre, hors techniques non courantes. Le tarif final dépend de votre CA, de votre expérience, de votre zone et de l’assureur.
Trois erreurs reviennent régulièrement chez les paysagistes, et elles coûtent cher au premier sinistre.
Oui. Le statut auto-entrepreneur n’exonère pas de l’obligation de décennale. Dès lors que vous construisez des ouvrages (murets, terrasses, pergolas scellées), la loi Spinetta et l’article L.241-1 du Code des assurances vous imposent d’être assuré avant l’ouverture du chantier.
Entre 1 500 € et 2 400 € par an en 2026, selon le chiffre d’affaires, l’expérience, la zone et l’assureur. Un paysagiste en démarrage paie la prime minimale de création, autour de 1 650 à 2 050 €/an.
Oui. En démarrage avec un CA à 0 €, vous pouvez souscrire une décennale « création d’activité ». C’est le bon moment : vous payez la prime minimale de création, autour de 1 650 €/an, et vous êtes couvert dès le premier chantier.
La RC Pro couvre les dommages causés aux tiers pendant vos travaux, et c’est elle qui couvre vos activités de jardinage et d’entretien. La décennale couvre les ouvrages construits pendant 10 ans après la réception. Les deux sont complémentaires, pas substituables.
Non, la simple pose de gazon (semis ou rouleaux) ne relève pas de la décennale. En revanche, la construction d’une terrasse, d’une allée, d’un mur ou d’un bassin dans le cadre d’un aménagement paysager soumet le paysagiste à l’obligation décennale pour ces ouvrages.
Métier, statut, chiffre d’affaires : notre simulateur de prix assurance décennale vous donne une fourchette fiable en 1 minute, sans laisser vos coordonnées. Pour les dommages causés pendant vos chantiers, voyez aussi la RC Pro Paysagiste.
Cet article est informatif et ne constitue pas un conseil juridique ou en assurance personnalisé. Pour votre situation, demandez un devis ou consultez un courtier. Données vérifiées au 11 juin 2026.
Oui, dès qu'il construit un ouvrage : muret, mur de soutènement, terrasse, allée sur dalle, bassin, drainage. Pour la plantation, la tonte, la taille et l'entretien, la RC Pro suffit. Un paysagiste qui fait les deux souscrit la décennale pour la partie construction, en application des articles 1792 et suivants du Code civil.
Oui, s'il réalise des travaux de construction. Un paysagiste auto-entrepreneur qui pose une terrasse ou monte un muret présente une attestation décennale à ses clients. S'il ne fait que de l'entretien, la RC Pro le couvre. La plupart des clients professionnels la demandent, et vous pouvez souscrire les deux en ligne.
Entre 1 500 € et 2 400 € par an en 2026, selon le chiffre d'affaires, l'expérience, la zone et l'assureur. Un paysagiste en démarrage paie plutôt la prime minimale de création, autour de 1 650 €/an ; une entreprise dépassant 150 000 € de CA approche le haut de fourchette.
Pendant 10 ans, les désordres graves sur les ouvrages construits : mur qui bascule, terrasse qui s'affaisse, bassin qui fuit, drainage qui renvoie l'eau contre la maison. Elle joue quand le désordre touche à la solidité ou rend l'ouvrage inutilisable. Les végétaux et l'entretien courant restent hors de son champ.
Oui. Un paysagiste qui crée son entreprise déclare un chiffre d'affaires prévisionnel. L'assureur tarife sur cette estimation, puis ajuste à l'échéance selon le chiffre réel. Vous obtenez l'attestation avant votre premier chantier de construction, en justifiant de votre expérience ou de votre diplôme.
La décennale couvre vos ouvrages construits pendant 10 ans, par exemple un mur de soutènement qui bascule. La RC Pro couvre les dommages causés aux autres, comme une branche tombée sur la voiture du voisin pendant un élagage. Nous comparons les offres qui réunissent les deux.
En déclarant l'activité piscine en plus du paysagisme. Une piscine enterrée est un ouvrage soumis à la décennale, avec ses propres enjeux de structure et d'étanchéité. Les bassins d'agrément et les piscines sont souvent deux activités distinctes : cochez les deux dans le devis et nous trouvons les assureurs qui les acceptent.
Oui pour un mur de clôture maçonné, qui est un ouvrage. Pour une clôture grillagée ou en panneaux sur poteaux, les tribunaux regardent l'ancrage et l'importance des travaux. Déclarez la pose de clôtures dans votre activité, et votre RC Pro couvre les dommages causés pendant la pose.
 Terrassier
 Maçon
 Pisciniste
 Gros œuvre
 Carreleur