Assurance hôtel : prix 2026 et devis gratuit

Valise vidée dans une chambre, baignoire qui déborde sur deux étages, compte de réservation piraté la veille d'un salon : votre multirisque, votre RC d'hôtelier et votre cyber règlent la note.

Prix 2026 : Multirisque pro dès 1 000 €, RC Pro dès 170 € par an.

Un hôtelier en chemise blanche et gilet sombre monte la valise d'un client par l'escalier en bois ciré d'un petit hôtel

Combien va vous coûter votre assurance multirisque ?

Question 1/2
Depuis quand êtes-vous installé ?

Gratuit et sans engagement

  • 20+assureurs comparés
  • 2 minpour votre prix
  • 0 €sans engagement

Pourquoi souscrire une assurance hôtel ?

En 2026, la multirisque d'un hôtel coûte de 1 000 à 5 000 € par an, environ 1 850 € pour 15 chambres sans restaurant, et la RC Pro seule démarre à 170 €. Aucune loi n'impose d'assurance à l'hôtelier, mais il répond de plein droit des bagages volés dans ses chambres. Nous comparons plus de 20 assureurs pour vous obtenir le meilleur prix.

  • Obligation : Aucune assurance imposée par la loi à l'hôtelier. Vos salariés relèvent des régimes santé et prévoyance obligatoires de la convention HCR.

  • Prix : Multirisque de 1 000 à 5 000 € par an selon les chambres et le restaurant, RC Pro seule de 170 à 410 €, cyber de 400 à 1 200 €.

  • Garanties clés : Multirisque pour les murs et les chambres, RC d'hôtelier pour les clients et leurs bagages, perte d'exploitation pour protéger la saison.

  • Bagages des clients : Sans faute de votre part, vous devez jusqu'à 100 fois le prix de la nuit pour un vol en chambre, sans plafond pour ce qui est déposé à la réception.

Gros plan sur les mains d'une réceptionniste qui glisse une enveloppe scellée d'objets de valeur dans le coffre-fort

Comment se passe votre devis

Vos garanties sur mesure

Vous décrivez votre activité d'hôtelier : nous ne retenons que les contrats qui couvrent vos vrais risques.

Votre prix en 2 minutes

Quelques questions sur votre activité, et votre prix s’affiche. Gratuit et sans engagement.

Plus de 20 assureurs comparés

Votre demande est comparée chez les assureurs qui couvrent votre métier. Notre réseau vous obtient le meilleur prix.

Votre attestation en main

Le document que votre bailleur, vos clients ou vos partenaires demandent, dès la souscription.

Des sinistres d'hôtelier pris en charge

Valise vidée en chambre
Pendant le dîner, un voleur entre dans une chambre du premier étage et emporte l'ordinateur et les bijoux d'un client. Son préjudice est indemnisé dans la limite fixée par le Code civil. Garantie qui joue : RC de l'hôtelier.
Baignoire qui déborde
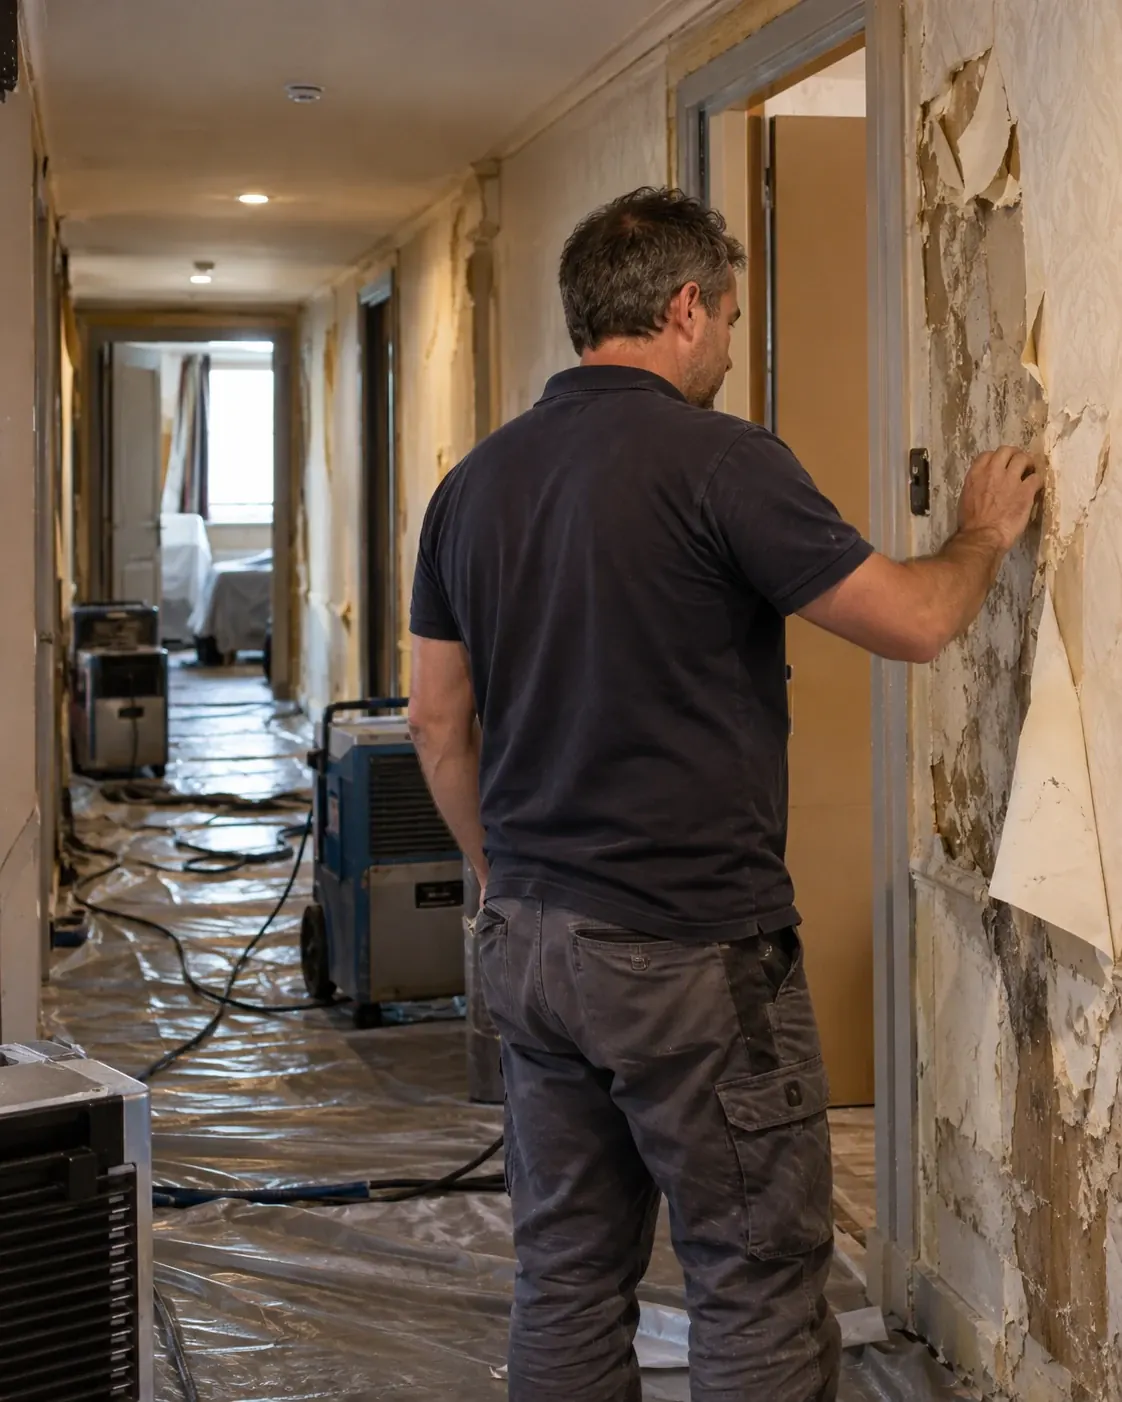
Un client s'endort pendant que sa baignoire se remplit : l'eau traverse le plafond de deux chambres et de la salle des petits-déjeuners. Peintures, moquettes et literie sont refaites. Garantie qui joue : multirisque, dégât des eaux.
Chaudière en panne en février
La chaudière d'un hôtel de station s'arrête pendant les vacances d'hiver et vingt chambres restent sans chauffage. La réparation et les nuitées perdues sont indemnisées. Garantie qui joue : bris de machine et perte d'exploitation.
Faux lien de paiement aux clients
Le compte de l'hôtel sur une plateforme de réservation est piraté et des clients reçoivent une demande de paiement frauduleuse. La remise en sécurité, la notification à la CNIL et l'information des clients sont prises en charge. Garantie qui joue : cyber.

Combien coûte l'assurance d'un hôtelier en 2026 ?

Comptez de 1 000 à 5 000 € par an pour la multirisque d'un hôtel selon les chambres, le restaurant et les capitaux assurés, environ 1 850 € pour 15 chambres sans restaurant. La RC Pro seule coûte de 170 à 410 €, la cyber de 400 à 1 200 € et la perte d'exploitation de 300 à 900 € en option.

Combien coûte l'assurance d'un hôtelier en 2026 ?
Votre hôtelRC Pro seuleMultirisque complète
Petit hôtel tenu seul, locataire de 50 à 150 m², 10 000 à 50 000 € de mobilier, 60 000 € de CA 200 à 260 € 1 100 à 1 400 €
Hôtel 2 étoiles, 15 chambres sans restaurant Environ 320 € Environ 1 850 €
Hôtel-restaurant 3 étoiles, 25 chambres Sur devis Environ 3 400 €
Le même hôtel-restaurant, cyber comprise Sur devis Environ 4 200 €

Les chambres et la valeur de reconstruction

Déclarez la valeur de reconstruction du bâtiment, pas son prix de vente : c'est elle qui sert de base à l'indemnité après un incendie.

Le restaurant et le bar

Un hôtel-restaurant paie plus qu'un hôtel sans cuisine : la friteuse, la hotte et les repas servis pèsent sur l'incendie et sur la RC.

Les équipements de loisir

Piscine, spa, sauna, salle de séminaire : chacun se déclare et modifie la RC comme la multirisque.

L'emplacement et la saison

Station de montagne, bord de mer ou centre-ville : la zone joue sur le prix, comme la part du chiffre d'affaires réalisée en haute saison.

Tarifs Artisan Assuré 2026 pour un hôtelier sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.

Quelles assurances sont obligatoires pour un hôtelier ?

Aucun texte n'impose d'assurance à l'hôtelier. Trois règles pèsent pourtant sur votre contrat : vous répondez de plein droit des effets de vos clients (Code civil, articles 1952 à 1954), votre bail exige l'assurance des murs que vous louez, et vos salariés relèvent des régimes santé et prévoyance obligatoires de la convention HCR.

L'assurance des murs, exigée par le bail

Locataire de l'hôtel, vous répondez de l'incendie envers le bailleur (Code civil, article 1733), et le bail commercial vous demande chaque année l'attestation d'assurance du bâtiment, des chambres et des parties communes.

Les bagages de vos clients, sous votre responsabilité

Vous répondez du vol ou de la détérioration des effets apportés par vos clients, même commis par un tiers de passage dans l'hôtel : sans plafond pour les objets déposés à la réception, jusqu'à 100 fois le prix de la nuit pour le reste.

La complémentaire santé de la branche HCR

Réceptionnistes, femmes de chambre, veilleurs de nuit, extras : depuis l'accord du 6 octobre 2010, tout le personnel bénéficie d'un régime collectif et obligatoire de frais de santé, financé au moins pour moitié par l'hôtel.

Le régime de prévoyance des salariés

La branche impose à vos salariés un régime de prévoyance à adhésion obligatoire, avec une cotisation minimale de 0,86 % du salaire de référence partagée à parts égales.

Voir mon prix 
Plan large d'un hôtel de trois étages en pierre dans une rue de ville française

Les assurances d'un hôtelier

Ce que couvre l'assurance d'un hôtelier

Inclus
  • Le vol des bagages et des effets des clients, dans la limite fixée par le Code civil

  • La chute d'un client dans une chambre, un escalier ou la salle des petits-déjeuners

  • Le dégât des eaux venu d'une salle de bains, l'incendie et le vol dans l'hôtel

  • La literie, le mobilier des chambres, la lingerie et la chaudière

  • Votre défense face à la réclamation d'un client

En option
  • La perte d'exploitation pour une fermeture en pleine saison

  • La cyber pour le logiciel de réservation et les données des clients

  • Le bris de machine pour la chaudière, la climatisation et les pompes

  • La protection juridique pour les impayés et le bail

Votre assurance hôtel au meilleur prix

Deux questions pour démarrer : nous comparons plus de 20 assureurs pour votre métier.

Combien va vous coûter votre assurance multirisque ?

Question 1/2
Depuis quand êtes-vous installé ?

Gratuit et sans engagement

  • 20+assureurs comparés
  • 2 minpour votre prix
  • 0 €sans engagement

Bagages, voitures, coffre : ce que vous devez à vos clients

Le Code civil fait de l'hôtelier un dépositaire : vous répondez du vol ou de la détérioration des vêtements, bagages et objets que vos clients apportent dans l'hôtel, même quand le voleur est un inconnu de passage dans les couloirs (article 1953). La règle a trois niveaux :

  • Objets déposés à la réception, ou que vous avez refusés sans motif légitime : responsabilité sans plafond.
  • Objets laissés dans la chambre : jusqu'à 100 fois le prix de la nuit, soit 9 000 € pour une chambre à 90 €, sauf faute de votre part.
  • Objets laissés dans une voiture garée sur votre parking privatif : jusqu'à 50 fois le prix de la nuit (article 1954).

La Cour de cassation a jugé le 23 septembre 2020 que le client volé n'a pas à prouver une faute caractérisée de l'hôtelier (arrêt n° 19-11.443). Le texte écarte aussi toute limitation conventionnelle inférieure au plafond légal. Votre RC d'hôtelier doit donc viser expressément ce dépôt : c'est elle qui indemnise le client volé.

Restaurant, spa, séminaires : déclarez tout ce que vit votre hôtel

Un hôtel est un établissement recevant du public de type O ; jusqu'à 100 personnes, il relève de la 5e catégorie (entreprendre.service-public.gouv.fr). Au-delà des chambres, chaque service ajoute un risque que l'assureur veut connaître :

  • Le restaurant ou le bar : une cuisine avec friteuse et hotte change le risque incendie et ajoute la RC des repas servis.
  • La piscine, le spa, le sauna : glissades et malaises de clients, pompes et chaudières à couvrir en bris de machine.
  • Les séminaires et la location de salles : un public extérieur qui ne dort pas à l'hôtel.
  • Le parking et le local à skis ou à vélos : les objets laissés dans les voitures et le matériel des clients.

Déclarez-les tous dans votre devis : nous ne retenons que les assureurs qui couvrent l'ensemble de vos activités, et chaque sinistre trouve sa garantie.

Étoiles, chambres, saison : ce qui fait votre prix

Le classement en étoiles est facultatif : Atout France le prononce après la visite d'un organisme accrédité, pour cinq ans (service-public.gouv.fr). Pour l'assureur, il renseigne surtout sur le niveau d'équipement à garantir : literie, mobilier, climatisation, matériel du petit-déjeuner.

Quatre éléments font l'essentiel de votre cotisation : le nombre de chambres et la valeur de reconstruction du bâtiment, la présence d'un restaurant, les équipements de loisir et l'emplacement. En 2026, un 2 étoiles de 15 chambres sans restaurant paie autour de 1 850 € par an, un hôtel-restaurant de 25 chambres autour de 3 400 €. Pour un hôtel de station ou de bord de mer qui fait l'essentiel de son chiffre en quelques mois, la durée d'indemnisation de la perte d'exploitation compte autant que le prix.

Vous décrivez votre hôtel une fois, nous interrogeons plus de 20 assureurs et notre réseau vous obtient le meilleur prix.

Mutuelle et prévoyance : vous et vos salariés

Pour vous, à la tête de l'hôtel : en entreprise individuelle ou gérant majoritaire de SARL, vous êtes travailleur indépendant, et l'Assurance maladie verse au plus 65,84 € bruts par jour d'arrêt en 2026, à partir du 4e jour. Président de SAS, vous relevez du régime général comme un salarié. Une prévoyance et une mutuelle individuelles comblent l'écart ; au régime réel, leurs cotisations se déduisent dans le cadre Madelin.

Pour vos salariés : la convention HCR (IDCC 1979) impose un régime de frais de santé depuis l'accord du 6 octobre 2010 et un régime de prévoyance financé à 0,86 % du salaire au minimum. Réceptionnistes, veilleurs de nuit, femmes de chambre, extras et saisonniers y entrent dès l'embauche, sauf dispense demandée par écrit dans les cas prévus.

La mutuelle santé d'hôtelier et la prévoyance d'hôtelier : le détail des garanties et des prix.

Le métier d'hôtelier en chiffres

  • 17 080établissements employeurs, code APE 55.10Z « hôtels et hébergement similaire », fin 2025
  • 208 040salariés dans ces établissements, fin 2025
  • -9,8 %d'établissements employeurs entre 2015 et 2025
  • 20,9 %des établissements employeurs sont en Île-de-France
  • 13 665auto-entrepreneurs du secteur Urssaf « hébergement », 4e trimestre 2025
  • 29 029 €de chiffre d'affaires annuel moyen par auto-entrepreneur actif de ce secteur en 2025
  • 100 foisle prix de la nuit : plafond de votre responsabilité pour les effets volés dans une chambre, sans faute de votre part ni dépôt à la réception
  • 5 ansde validité pour le classement en étoiles prononcé par Atout France après la visite d'un organisme accrédité
  • 45 %des accidents du travail des hôtels viennent des manutentions manuelles, devant les chutes de plain-pied (18 %) et de hauteur (17 %), selon les statistiques 2015 de l'Assurance maladie
Sources et textes officiels 18
  1. Code civil, article 1953 (responsabilité des hôteliers pour les effets des voyageurs)
  2. Code civil, article 1954 (force majeure, objets laissés dans les véhicules)
  3. Cour de cassation, 1re chambre civile, 23 septembre 2020, n° 19-11.443
  4. Service-public.gouv.fr, comment sont classés les hôtels de tourisme (vérifié le 5 mars 2025)
  5. Entreprendre.service-public.gouv.fr, qu'est-ce qu'un établissement recevant du public (vérifié le 26 septembre 2025)
  6. Convention HCR, accord du 6 octobre 2010 relatif aux frais de santé
  7. Convention HCR, avenant n° 2 du 10 mai 2021 relatif à la prévoyance
  8. Code de la sécurité sociale, article L911-7 (complémentaire santé collective)
  9. Ameli.fr, indemnités journalières des artisans et commerçants (2026)
  10. Courtier en ligne, assurance restaurant ou hôtel, simulations d'un hôtel (mise à jour le 25 mai 2026)
  11. Courtier en ligne, assurance hôtellerie-restauration, cyber complète d'un hôtel (mise à jour le 25 juin 2026)
  12. Courtier en ligne (2026)
  13. Courtier en ligne, hôtel, prévoyance et mutuelle (mise à jour le 23 avril 2026)
  14. Courtier en ligne, perte d'exploitation (mise à jour le 4 septembre 2026)
  15. Entreprendre.service-public, assurances de l'entreprise locataire
  16. Urssaf, établissements employeurs et effectifs salariés du secteur privé par code APE (France entière), « Hôtels et hébergement similaire » (55.10Z), au 31 décembre 2025
  17. Urssaf, établissements employeurs et effectifs salariés par région et code APE, au 31 décembre 2025
  18. Urssaf, auto-entrepreneurs par secteur d'activité, 2025, 4e trimestre

Les assurances des métiers voisins

Vos questions sur l'assurance hôtel

De 1 000 à 5 000 € par an pour la multirisque selon les chambres, le restaurant et les capitaux assurés : environ 1 850 € pour un 2 étoiles de 15 chambres sans restaurant, environ 3 400 € pour un hôtel-restaurant de 25 chambres. La RC Pro seule démarre à 170 €. Le devis en ligne vous donne votre prix en 2 minutes.

La loi n'impose pas d'assurance à l'hôtelier. Votre bail exige en revanche d'assurer les murs que vous louez, vous répondez de plein droit des bagages de vos clients, et vos salariés relèvent des régimes santé et prévoyance obligatoires de la convention HCR.

Sans faute de votre part, jusqu'à 100 fois le prix de la nuit, soit 8 000 € pour une chambre à 80 €. Si l'objet avait été déposé à la réception, ou si une serrure défaillante a facilité le vol, la responsabilité n'a plus de plafond. Votre RC d'hôtelier prend en charge l'indemnité.

Le Code civil écarte toute limitation conventionnelle inférieure au plafond légal : un panneau ne réduit donc pas votre responsabilité. Proposez plutôt le dépôt à la réception ou un coffre en chambre, et assurez ce risque dans votre RC d'hôtelier.

Oui : la convention HCR couvre tout le personnel, et un statut d'extra ou un contrat court ne suffit pas à exclure un salarié. Une dispense reste possible dans les cas prévus, à la demande écrite du salarié.

Le classement est facultatif et les assureurs couvrent aussi les hôtels sans étoiles. Il renseigne sur le niveau d'équipement à garantir : s'il a été prononcé, indiquez-le dans votre devis avec son année d'attribution.

Le client répond des dégâts qu'il cause, et c'est en principe sa responsabilité civile qui vous indemnise. Faites constater les dégâts à son départ, photos datées et devis de remise en état à l'appui ; votre protection juridique prend le relais s'il conteste.

Votre attestation est disponible dès la souscription : vous comparez en ligne, vous choisissez votre contrat et vous pouvez la remettre le jour même à votre bailleur ou à votre banque.