Perte d'exploitation hôtel : prix 2026 et garanties

Après un incendie ou un dégât des eaux, la perte d'exploitation de votre hôtel verse la marge des nuitées que vous ne vendez plus, et paie les salaires, le loyer et les échéances de prêt jusqu'à la réouverture. Votre saison ne repose plus sur votre trésorerie.

Prix 2026 : de 300 à 900 € par an en supplément de la multirisque, selon la marge assurée et la durée d'indemnisation.

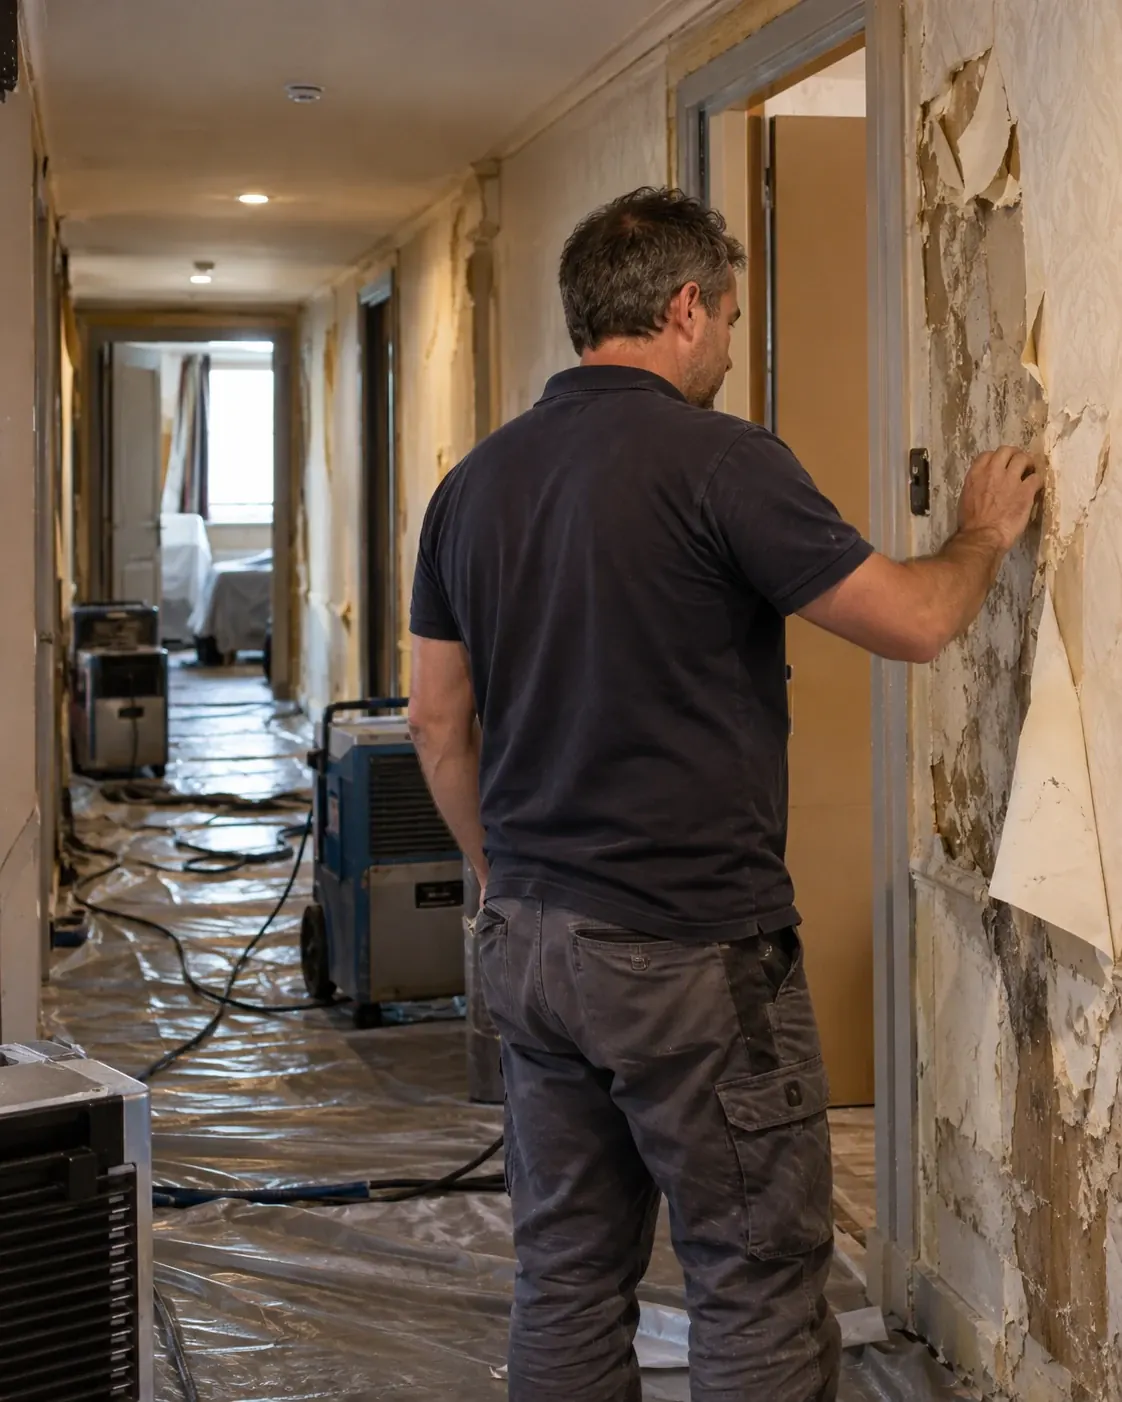
Le couloir d'un hôtel français fermé pour travaux après un dégât des eaux, bâches au sol

Combien va vous coûter votre assurance multirisque ?

Question 1/2
Depuis quand êtes-vous installé ?

Gratuit et sans engagement

  • 20+assureurs comparés
  • 2 minpour votre prix
  • 0 €sans engagement

Ce que réunit la perte d'exploitation d'un hôtel

La perte d'exploitation d'un hôtel compense la baisse de chiffre d'affaires qui suit un sinistre garanti par la multirisque : chambres fermées pour travaux, salle du petit-déjeuner inutilisable, ascenseur à l'arrêt qui condamne les étages. L'expert applique votre taux de marge brute au chiffre d'affaires perdu, pendant la période d'indemnisation choisie.

  • Les nuitées perdues : la marge des chambres que vous ne pouvez plus vendre, saison comprise.

  • Vos charges qui continuent : salaires de l'équipe, loyer des murs, échéances de prêt, abonnements.

  • Le retour à la normale : les semaines de reprise, tant que le remplissage n'a pas retrouvé son niveau, dans la durée prévue au contrat.

Si une inondation ou un mouvement de terrain est reconnu catastrophe naturelle, votre garantie perte d'exploitation joue aussi, dans les conditions du contrat (article L125-1 du Code des assurances).

Une réceptionniste d'hôtel en tenue sombre range les clés à carte d'une rangée de chambres dans un tiroir de la réception

Comment se passe votre devis

Vos garanties sur mesure

Saison, nombre de chambres, restaurant, blanchisserie extérieure : précisez-les, seuls les contrats adaptés à votre hôtel sont gardés.

Votre demande en 2 minutes

Votre chiffre d'affaires et la durée de couverture voulue suffisent : votre multirisque est pré-estimée, l'option chiffrée sur votre marge après comparaison. Gratuit et sans engagement.

Plus de 20 assureurs comparés

La garantie est comparée avec votre multirisque chez les assureurs de l'hôtellerie, et notre réseau vous obtient le meilleur prix.

Votre attestation en main

À joindre au dossier de votre banque quand elle finance les murs ou le fonds, dès la souscription.

Ce que la perte d'exploitation rembourse à un hôtelier

Incendie en mai, été perdu
Un feu parti du local des poubelles ravage la façade d'un hôtel de bord de mer en mai. Les travaux durent jusqu'en octobre : la marge de toute la saison d'été est versée, salaires compris.
Ascenseur noyé par une fuite
Une fuite au dernier étage noie la machinerie de l'ascenseur d'un hôtel de six niveaux. Les étages supérieurs, inaccessibles aux clients âgés et aux bagages, restent fermés trois semaines : les nuitées perdues sont indemnisées.
Groupe de séminaire annulé
Un dégât des eaux rend la salle de réunion et douze chambres inutilisables la veille d'un séminaire de trois jours. La marge du séminaire annulé entre dans le calcul de la perte.
Blanchisserie du fournisseur incendiée
La blanchisserie industrielle qui fournit draps et serviettes brûle en plein mois d'août. Avec l'extension carence de fournisseur, la perte de chiffre d'affaires pendant la recherche d'un nouveau prestataire est prise en charge.

Ce que couvre la perte d'exploitation d'un hôtel

Inclus
  • La marge brute des nuitées perdues après un incendie, un dégât des eaux ou une tempête garantis

  • Les salaires de l'équipe pendant la fermeture

  • Le loyer des murs et les échéances de prêt

  • Les semaines de reprise jusqu'au retour du remplissage habituel, dans la durée prévue

  • Les catastrophes naturelles reconnues par arrêté

En option
  • Une période d'indemnisation de 18 ou 24 mois

  • La carence d'un fournisseur clé, comme la blanchisserie

  • L'arrêt qui suit la panne d'une machine (bris de machine)

  • L'impossibilité d'accès après un sinistre chez un voisin

Combien coûte la perte d'exploitation d'un hôtel en 2026 ?

Comptez de 300 à 900 € par an pour ajouter la perte d'exploitation à la multirisque d'un hôtel. Elle représente en général 10 à 20 % du prix de la multirisque, soit 185 à 370 € pour un hôtel de 15 chambres assuré 1 850 €.

Combien coûte la perte d'exploitation d'un hôtel en 2026 ?
Votre hôtelSupplément annuel
Option ajoutée à une multirisque d'hôtel ou de restaurant Environ 300 €
Établissement avec locaux et machines 300 à 600 €
Hôtel-restaurant avec cuisine équipée 400 à 900 €
Hôtel de 15 chambres, 10 à 20 % d'une multirisque à 1 850 € 185 à 370 €

La marge brute déclarée

C'est la base de l'indemnité. Déclarée trop bas, elle réduit ce que vous touchez ; déclarez celle de votre dernier bilan, saison comprise.

La période d'indemnisation

Douze mois en standard, dix-huit ou vingt-quatre si des travaux lourds peuvent vous faire manquer deux saisons.

La franchise en jours

Trois à sept jours non indemnisés en standard. L'allonger baisse la cotisation, mais coûte cher si le sinistre tombe un week-end de forte demande.

Les extensions choisies

Carence de fournisseur, impossibilité d'accès, bris de machine : chacune ajoute un cas d'arrêt couvert et une part de cotisation.

Tarifs Artisan Assuré 2026 pour un hôtelier sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.

Bien choisir sa perte d'exploitation d'hôtel

Calez la durée sur vos saisons

Un hôtel de station ou de bord de mer qui ferme au printemps peut perdre une saison entière, et une reconstruction lourde peut en emporter deux. Un courtier de l'hôtellerie indépendante recommande 18 à 24 mois plutôt que les 12 mois standard, à fixer avec l'estimation des travaux.

Déclarez la bonne marge brute

L'expert calcule votre perte sur le taux de marge brute de vos comptes. Un hôtel qui réalise 600 000 € de chiffre d'affaires avec 35 % de marge brute doit garantir environ 210 000 € par an, selon l'exemple d'un courtier spécialisé.

Pensez à vos fournisseurs

Sans linge propre, pas de chambre à louer. Si votre blanchisserie est extérieure, l'extension carence de fournisseur, souvent exclue par défaut, couvre l'arrêt causé par un sinistre chez elle.

Reliez la garantie aux machines

Une chaudière en panne en février ou un ascenseur arrêté ferme des chambres sans incendie ni dégât des eaux. Demandez que la perte d'exploitation joue aussi après un bris de machine.

Voir mon prix 
Plan large d'un hôtel de trois étages en pierre dans une rue de ville française

Les autres assurances d'un hôtelier

Combien perd un hôtel fermé en pleine saison ?

Prenons un hôtel de 25 chambres vendues 110 € la nuit, rempli à 90 % en juillet et en août. Chaque jour de fermeture lui retire 25 × 90 % × 110 € = 2 475 € de chiffre d'affaires. Un dégât des eaux qui ferme l'hôtel 60 jours en plein été lui fait perdre 148 500 € de chiffre d'affaires. Avec le taux de marge brute de 35 % pris en exemple par un courtier de l'hôtellerie, la perte à indemniser atteint environ 52 000 €, dont il faut retirer la franchise : trois jours, soit environ 2 600 €.

Le même sinistre en novembre, avec un remplissage moitié moindre, coûterait deux fois moins. C'est pourquoi l'expert reconstitue le chiffre d'affaires que vous auriez réalisé sur la période même du sinistre, à partir de vos exercices précédents : gardez vos taux d'occupation et vos prix moyens par mois, ce sont eux qui prouvent votre saison.

Ce que l'hôtelier doit prévoir en plus de la marge

Pendant les travaux, vous pouvez avoir à reloger des clients déjà réservés dans un autre hôtel, louer des chambres de remplacement pour un groupe ou payer une blanchisserie de secours. Vérifiez que le contrat prend en charge ces frais engagés pour limiter la perte, et dans quelle limite. Votre banque, quand elle finance les murs ou le fonds, peut aussi exiger la garantie : elle protège le remboursement de son prêt.

Perte d'exploitation et multirisque : un même sinistre, deux indemnités

La perte d'exploitation ne s'achète pas seule : elle s'ajoute à la multirisque et se déclenche quand un dommage garanti par celle-ci arrête votre activité. La multirisque répare les murs, les chambres et la literie ; la perte d'exploitation remplace le chiffre d'affaires de la période. Souscrites ensemble, elles sont chiffrées par le même expert, sur un seul dossier.

Sources et textes officiels 4
  1. Code des assurances, article L125-1
  2. Courtier en ligne, perte d'exploitation, 10 à 20 % du coût de la multirisque, franchise de 3 à 7 jours, 12 à 24 mois, carence de fournisseur (mise à jour le 4 septembre 2026)
  3. Courtier en ligne, option perte d'exploitation facturée (mise à jour le 25 mai 2026)
  4. Courtier en ligne, perte d'exploitation dans l'hôtellerie indépendante, 18 à 24 mois, carence de 3 jours (mise à jour le 26 septembre 2026)

Les métiers voisins

Vos questions sur la perte d'exploitation hôtel

De 300 à 900 € par an en supplément de la multirisque en 2026, soit 10 à 20 % du prix de celle-ci : 185 à 370 € pour un hôtel de 15 chambres assuré 1 850 €. Le devis multirisque chiffre les deux garanties ensemble, après comparaison.

La loi ne l'impose pas. Votre banque peut l'exiger quand elle finance les murs ou le fonds, et c'est elle qui paie salaires et loyer si un sinistre ferme vos chambres pendant la saison.

L'expert reconstitue le chiffre d'affaires de la période même du sinistre à partir de vos exercices précédents : une fermeture en février pèse donc à la hauteur de vos meilleures semaines. Gardez vos taux d'occupation et vos prix moyens mois par mois.

Oui, si votre contrat étend la perte d'exploitation au bris de machine : la réparation relève du bris de machine, les nuitées perdues de la perte d'exploitation. Sans cette extension, seule la réparation est prise en charge.

Pendant la période d'indemnisation choisie, douze mois en standard, dix-huit ou vingt-quatre en option. Pour un hôtel saisonnier exposé à de gros travaux, la durée longue évite de perdre deux saisons.

Si l'accès à votre hôtel est bloqué par un sinistre voisin, l'extension impossibilité d'accès couvre la perte qui en résulte. Signalez au devis votre situation, en centre-ville dense ou dans une rue d'accès unique.