Obligatoire
Assurance décennale
Les dommages qui touchent la solidité de l’ouvrage ou le rendent inutilisable, pendant 10 ans après la réception.
Intégré au bâti ou en surimposition, votre décennale photovoltaïque couvre la toiture et l'installation que vous posez. Nous comparons plus de 20 assureurs qui acceptent votre procédé, et notre réseau vous obtient le meilleur prix, tout en ligne.
Prix 2026 : entre 1 800 € et 5 250 € par an.
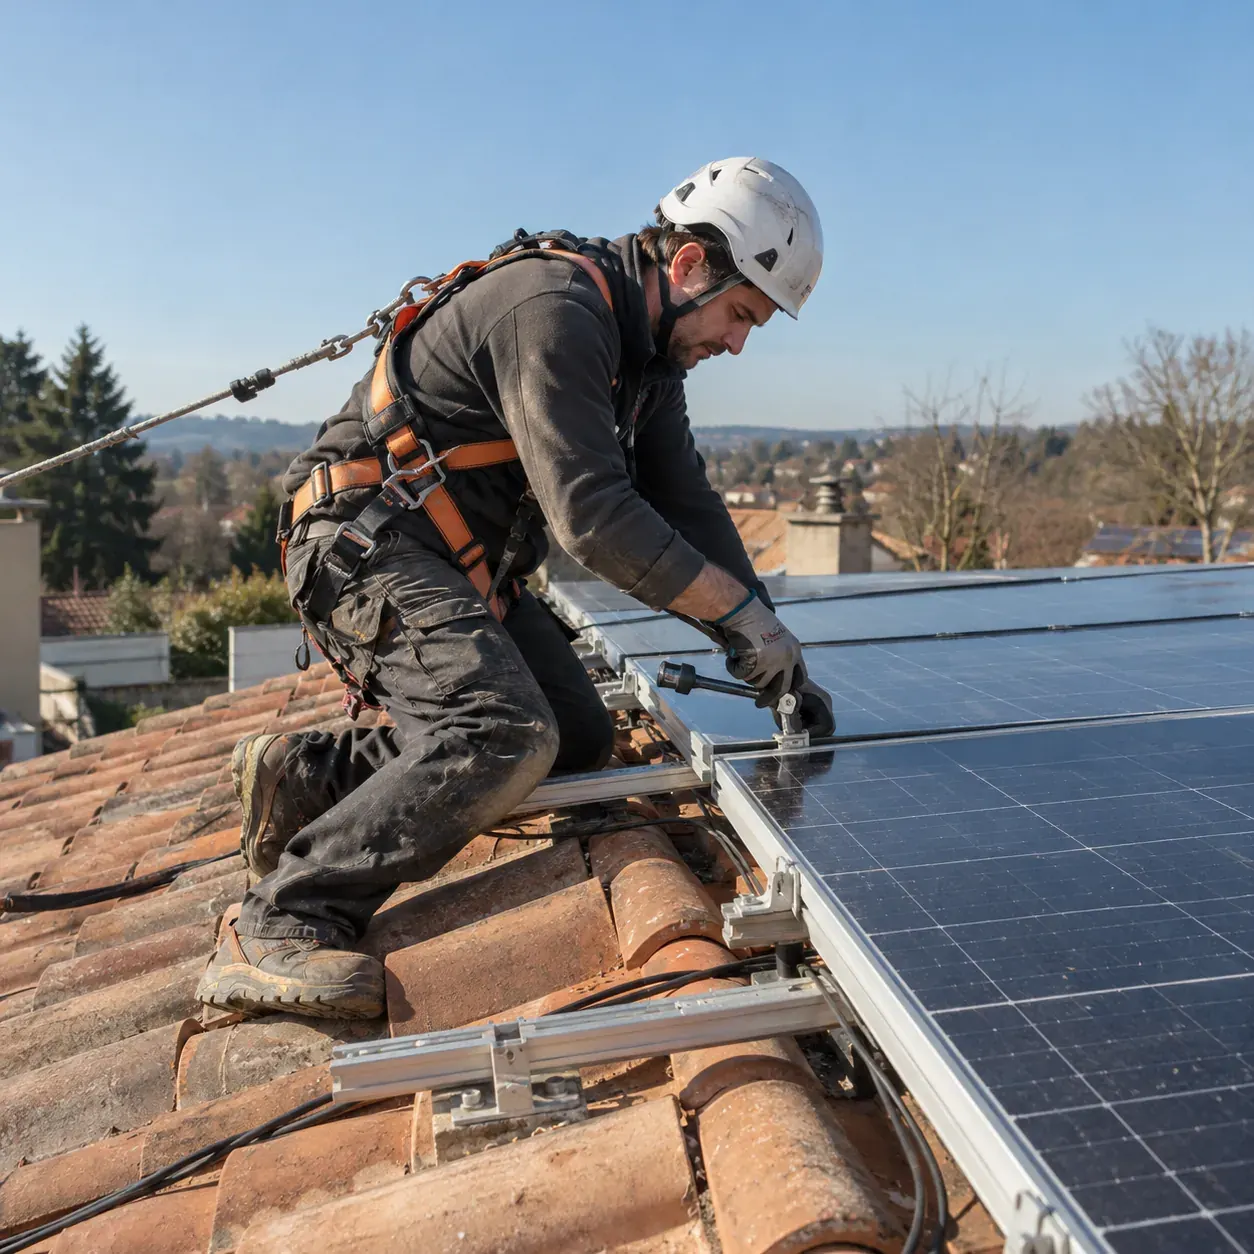
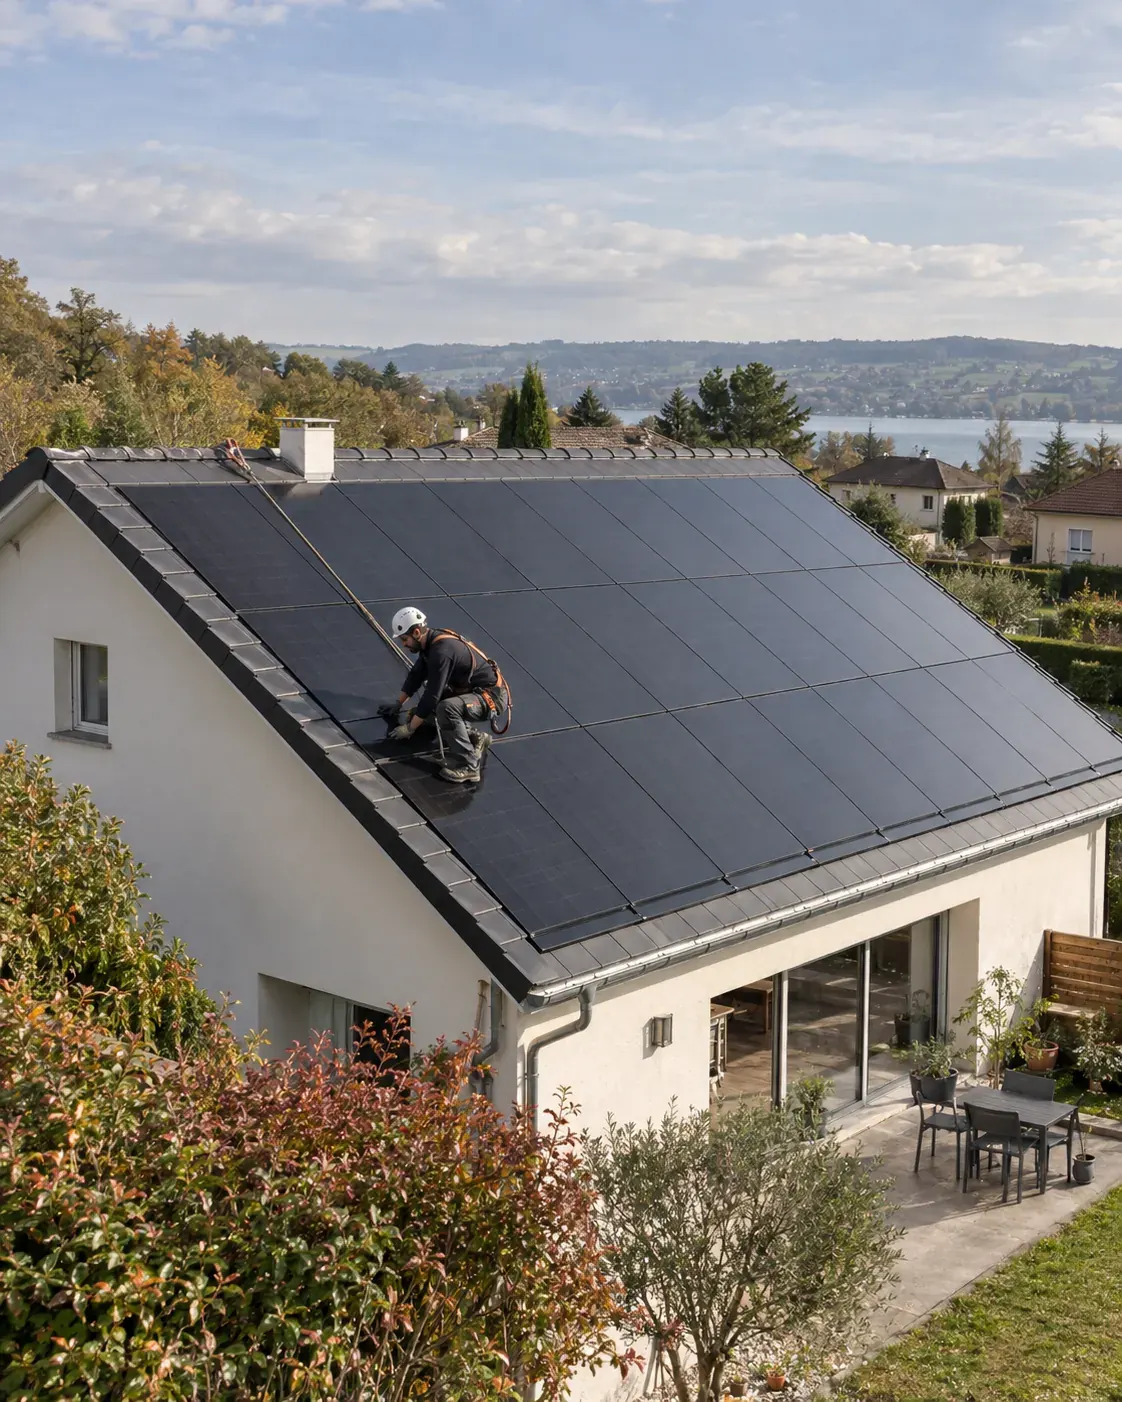
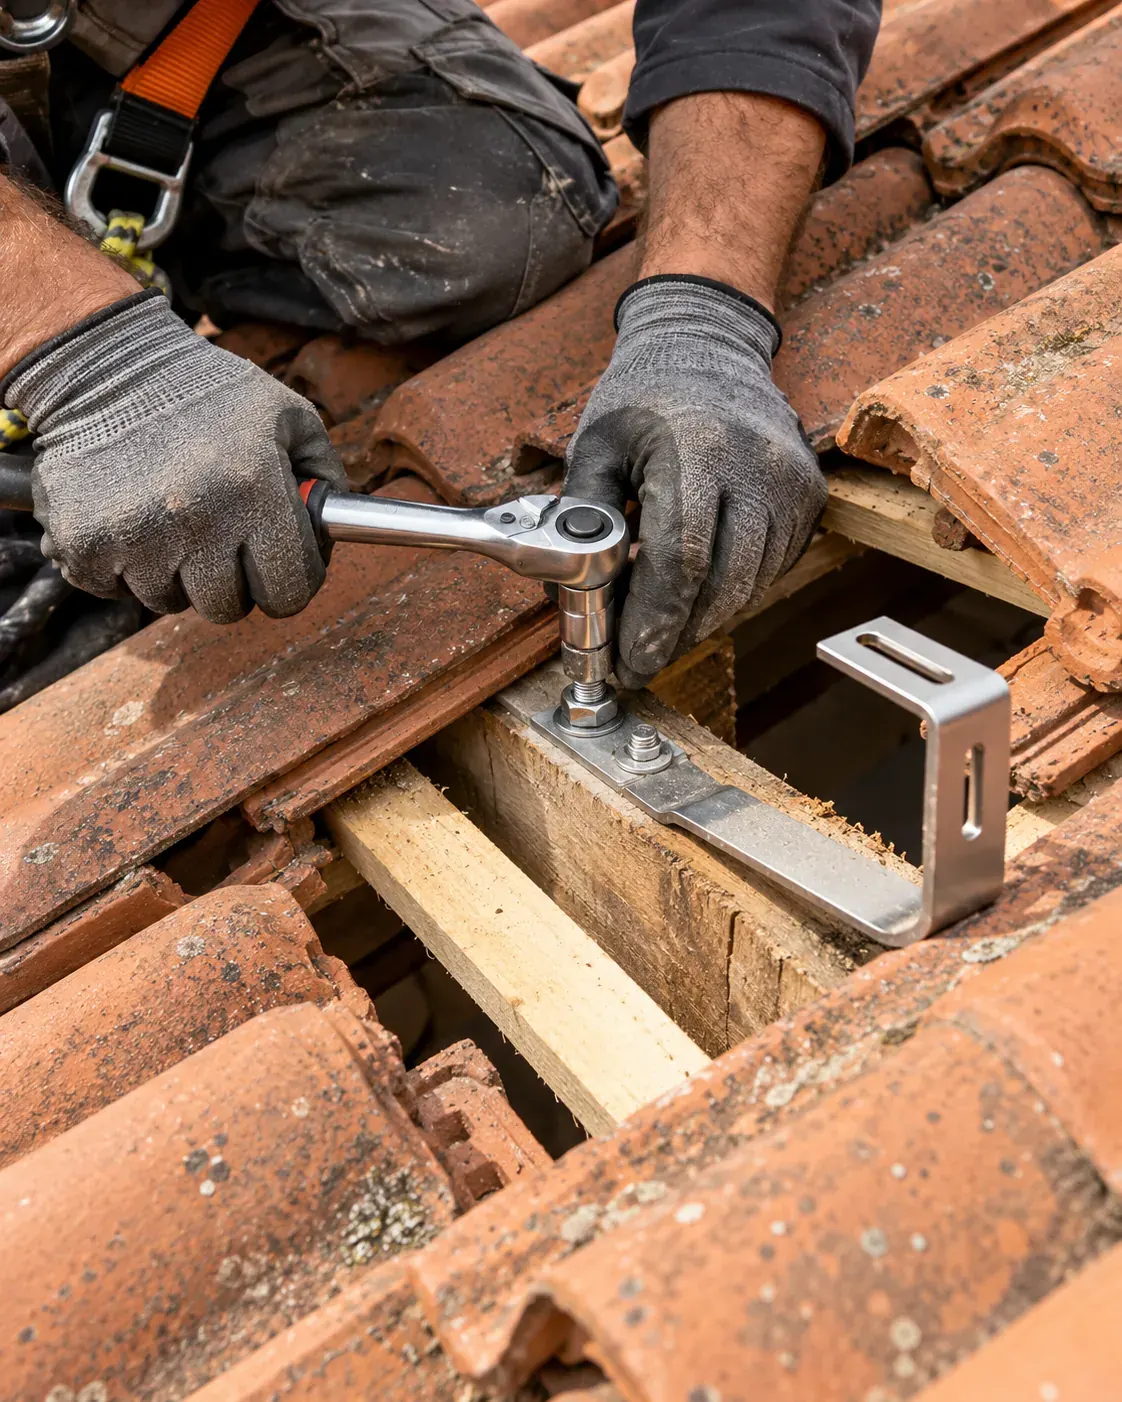
Poser des panneaux, c'est intervenir sur la couverture et sur l'installation électrique. Depuis la loi Spinetta du 4 janvier 1978, une entreprise qui réalise des travaux de construction s'assure en décennale avant le chantier. En intégration au bâti, les panneaux remplacent la tuile et assurent l'étanchéité : une infiltration relève de l'article 1792 du Code civil, et votre assureur prend la reprise en charge.
En surimposition sur une toiture existante, la Cour de cassation juge depuis 2024 qu'un équipement ajouté sur un existant ne relève pas, à lui seul, de la décennale. Les percements de la couverture restent un point à couvrir, et les assureurs demandent donc le procédé exact. L'attestation rassure vos clients, et vous met en règle avec l'article L243-3 du Code des assurances, qui prévoit 75 000 € d'amende et 6 mois d'emprisonnement pour un ouvrage assujetti non assuré.

Vous déclarez vos activités dans le devis : nous ne retenons que les assureurs qui les acceptent toutes.

Quelques questions sur votre entreprise, et votre pré-estimation s’affiche. Votre prix exact suit, au rappel de notre réseau. Gratuit et sans engagement.

Votre dossier est comparé chez les assureurs qui couvrent votre métier. Notre réseau vous obtient le meilleur prix.

Le document que vos clients et les maîtres d’ouvrage demandent : vous le joignez à vos devis et vous ouvrez vos chantiers.
Comptez en général entre 1 800 € et 5 250 € par an en 2026, selon votre chiffre d'affaires et les activités déclarées.
| Profil | Surimposition | Intégration au bâti |
|---|---|---|
| Auto-entrepreneur, CA < 50 000 € | 1 800 à 2 050 € | 2 050 à 2 250 € |
| CA 50 000 à 150 000 € | 1 800 à 3 550 € | 3 550 à 5 250 € |
| CA > 150 000 € | 2 250 à 3 750 €Et plus | 3 750 à 5 250 €Et plus, sur devis |
C'est la base du calcul : la prime suit le volume de chantiers que vous réalisez dans l'année.
Le procédé est le premier critère : l'intégration au bâti, qui remplace la couverture, se tarifie différemment de la surimposition.
Les années d'activité et les diplômes facilitent l'acceptation du dossier, y compris pour une entreprise qui démarre.
Un historique sans sinistre sur les cinq dernières années tire le prix vers le bas de la fourchette.
Tarifs Artisan Assuré 2026 pour un installateur photovoltaïque sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Déclarez-les dans le devis, nous trouvons les assureurs qui les couvrent toutes. Les plus courantes chez les installateurs photovoltaïques :
Photovoltaïque intégré au bâti
Photovoltaïque en surimposition
Électricité courant continu et raccordement
Couverture (si reprise de toiture)
Bornes de recharge (si pratiquées)
Photovoltaïque au sol (si pratiqué)
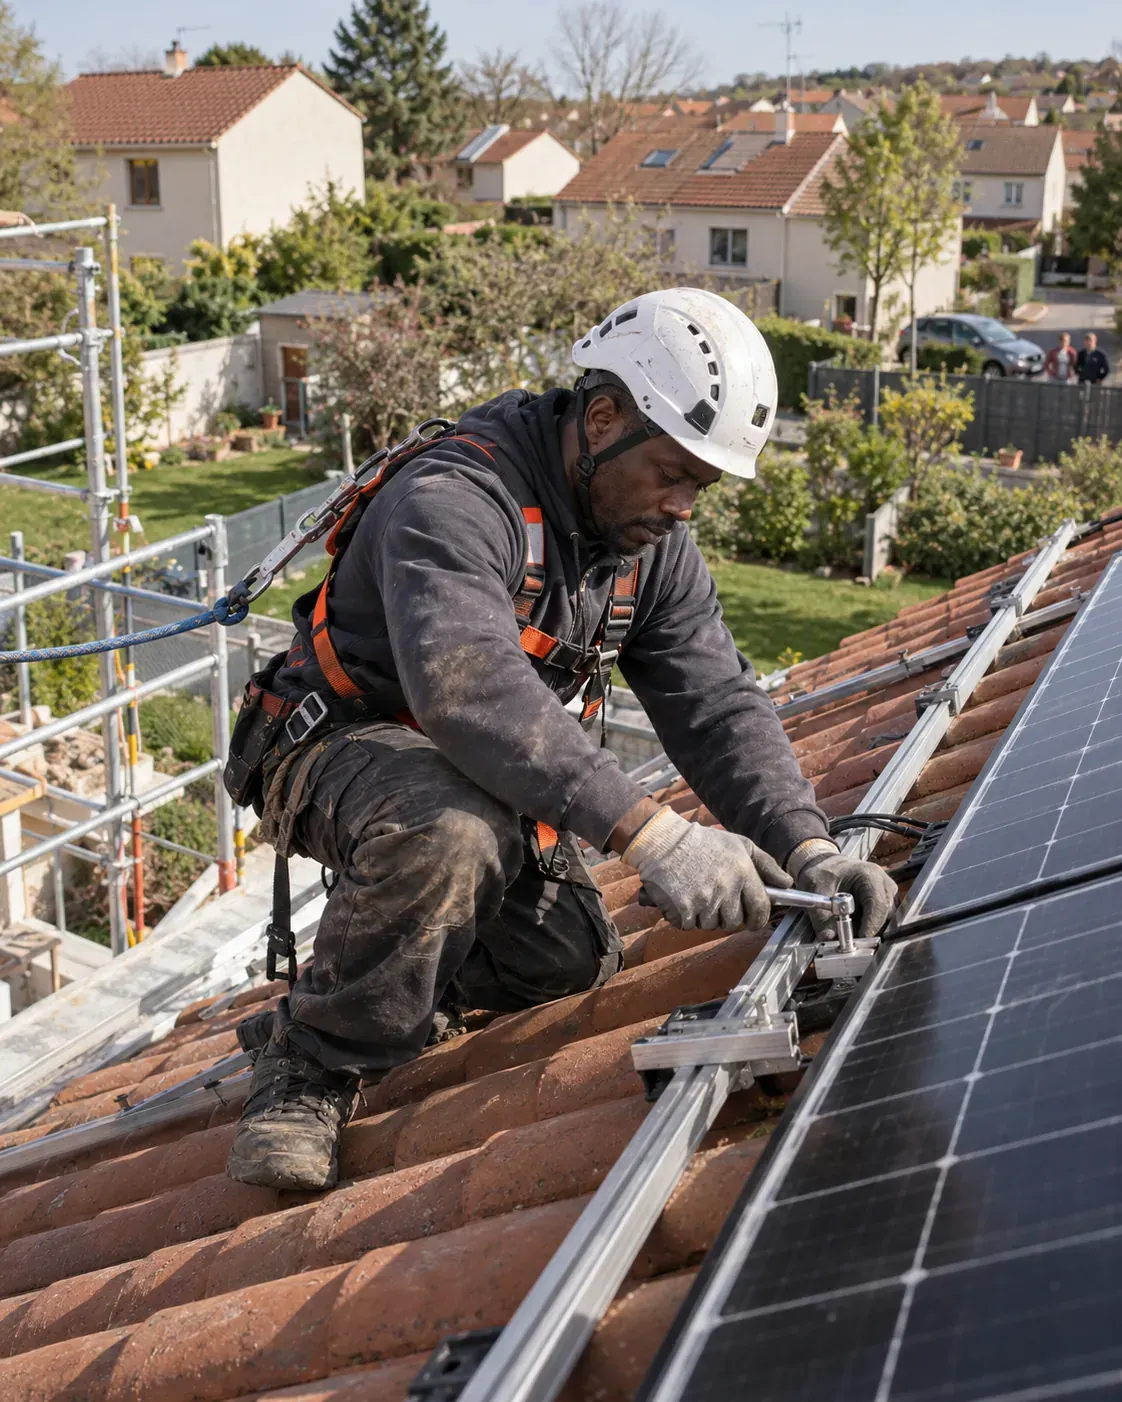
Les dommages qui touchent la solidité de l’ouvrage ou le rendent inutilisable, pendant 10 ans après la réception.
Les dommages causés à un client ou à un tiers pendant le chantier (un dégât des eaux, une vitre cassée, une chute) et, avec la garantie après travaux, après la livraison.
Déclarez toutes vos activités dans le devis : nous ne comparons que les assureurs qui les couvrent.
Infiltrations par les fixations, crochets ou percements de toiture
Fuite des abergements ou bacs d'un système intégré au bâti
Incendie dû à un défaut de câblage, connecteur ou onduleur
Panneaux ou structure arrachés par un défaut de fixation
Charpente déformée par une surcharge non vérifiée
Condensation sous toiture après suppression de la ventilation
Rendement inférieur à l'étude de production, qui relève du contrat de vente
Panne d'onduleur ou de panneau : c'est le rôle de la garantie du fabricant
Tuile cassée chez un voisin : c'est le rôle de la RC Pro
L'intégration remplace la couverture et assure l'étanchéité. Chaque procédé posé doit figurer au contrat. Indiquez tous vos modes de pose dans le devis. Nous retenons les assureurs qui les acceptent et les inscrivent sur l'attestation.
Chaque crochet ou passage de câble est un point d'entrée d'eau. Une fuite abîme isolant, plafonds et charpente. Déclarez l'activité couverture si vous la faites vous-même, ou confiez-la à un couvreur assuré.
Une qualification RGE atteste d'une compétence. La décennale et la RC Pro restent nécessaires. Gardez la qualification pour les aides de vos clients et lancez votre devis décennale avant le premier chantier. Elle compte souvent dans l'acceptation de votre dossier.
Métier, chiffre d'affaires, ancienneté, sinistres passés : les critères que l'assureur regarde pour fixer votre cotisation.
Qui est concerné par l'obligation, pour quels travaux, et pourquoi le contrat doit exister avant l'ouverture du chantier.
Les mentions à vérifier sur votre attestation et ce que vos clients ont le droit de vous demander.
Activités couvertes, franchises, plafonds, exclusions : les lignes qui font la différence entre deux contrats.
Les trois garanties de l'après-chantier, leur durée et les dommages que chacune prend en charge.
Le photovoltaïque est l’activité la plus surveillée par les assureurs décennale : intégration en toiture, risque incendie, sinistralité historique. Conséquence : des tarifs spécifiques, entre 1 800 € et 5 250 €/an en 2026, et des exigences de qualification strictes. Voici comment être couvert au juste prix.
Entre 2008 et 2015, la vague d’installations intégrées au bâti a généré une sinistralité record : infiltrations massives par les bacs d’intégration, départs de feu sur les connecteurs DC. Les assureurs en ont tiré deux conséquences toujours en vigueur : une tarification dédiée et un examen strict des qualifications. Une installation photovoltaïque touche en effet aux deux risques décennaux majeurs : l’étanchéité de la toiture et l’incendie d’origine électrique.
Le cadre légal est le même que pour tout constructeur : responsabilité de plein droit de l’article 1792 du Code civil, pendant 10 ans à compter de la réception (article 1792-4-1), avec obligation d’assurance posée par la loi Spinetta du 4 janvier 1978 et l’article L.241-1 du Code des assurances. Travailler sans assurance expose à 6 mois d’emprisonnement et 75 000 € d’amende (article L.243-3).
La distinction clé est le mode de pose. La surimposition (panneaux fixés au-dessus de la couverture existante) présente un risque modéré. L’intégration au bâti (les panneaux remplacent la couverture) fait de vous un couvreur au sens assurantiel : le risque infiltration est maximal et la prime se situe en haut de fourchette.
En 2026, la décennale d’un installateur photovoltaïque coûte entre 1 800 € et 5 250 € par an, selon le CA, le mode de pose, l’expérience, la zone et l’assureur :
| Profil | Surimposition | Intégration au bâti |
|---|---|---|
| Auto-entrepreneur, CA < 50 000 € | 1 800 – 2 050 € | 2 050 – 2 250 € |
| CA 50 000 – 150 000 € | 1 800 – 3 550 € | 2 250 – 5 250 € |
| CA > 150 000 € | 2 250 – 3 750 €+ | 3 750 – 5 250 €+ (sur devis) |
* Fourchettes indicatives 2026, qualification QualiPV, sans sinistre. Le tarif final dépend de votre CA, de votre expérience, de votre zone et de l’assureur. L’activité couplée IRVE (bornes de recharge) s’ajoute par avenant.
Trois erreurs spécifiques au photovoltaïque condamnent des dossiers d’indemnisation chaque année.
Électricien qui ajoute le PV à son activité ? Estimez d’abord votre base décennale avec le simulateur de prix, puis demandez l’extension photovoltaïque par avenant.
Non, sauf mention explicite. Le photovoltaïque est une ligne d’activité distincte chez tous les assureurs BTP, avec sa propre tarification. Poser des panneaux sans cette mention vous laisse sans couverture.
Entre 1 800 € et 5 250 € par an en 2026, selon le chiffre d’affaires, le mode de pose (surimposition ou intégration au bâti), l’expérience, la zone et l’assureur. L’intégration au bâti se situe en haut de fourchette.
Ce n’est pas une obligation légale, mais beaucoup d’assureurs la demandent ou la valorisent en pratique (QualiPV bâtiment ou électricité). Sans qualification, attendez-vous à des refus ou à une surprime.
En surimposition, la couverture existante reste l’étanchéité de référence : risque modéré. En intégration au bâti, vos panneaux SONT la couverture : tout défaut d’étanchéité engage votre décennale, et la prime reflète ce risque : elle est plus élevée, et l’écart grandit avec le chiffre d’affaires.
S’il provient d’un défaut de votre installation (câblage, connectique, pose de l’onduleur), oui : c’est un sinistre décennal ou RC Pro selon le moment. Si c’est un vice du matériel, la responsabilité remonte au fabricant, mais votre assureur fait l’avance dans la plupart des contrats.
Cet article est informatif et ne constitue pas un conseil juridique ou en assurance personnalisé. Pour votre situation, demandez un devis ou consultez un courtier. Données vérifiées au 11 juin 2026.
En ajoutant l'activité photovoltaïque à votre contrat. Le contrat d'électricien couvre l'installation électrique, et le photovoltaïque est une activité distincte qui inclut la pose en toiture et l'étanchéité des percements, souvent avec la précision intégré ou surimposé. Cochez-la dans le devis et nous trouvons les assureurs qui l'acceptent.
Entre 1 800 € et 5 250 € par an en 2026, selon le chiffre d'affaires, le mode de pose (surimposition ou intégration au bâti), l'expérience, la zone et l'assureur. L'intégration au bâti se situe en haut de fourchette.
La loi n'impose pas d'être RGE pour s'assurer. Beaucoup d'assureurs apprécient une qualification comme QualiPV ou une expérience prouvée. La qualification RGE sert aussi à vos clients pour obtenir les aides. Indiquez votre qualification ou votre expérience dans le devis, elle aide à trouver le bon assureur.
En intégration au bâti, les panneaux remplacent la couverture et assurent l'étanchéité du toit : la décennale s'applique clairement. En surimposition, ils sont fixés au-dessus des tuiles existantes, et les percements restent un point à couvrir. Déclarez le procédé exact pour être couvert sur chaque chantier.
Oui, quand l'incendie vient d'un défaut de pose ou de raccordement et que l'activité est déclarée : câblage mal fait, connecteur mal serti, onduleur mal ventilé. Les dommages au bâtiment et aux biens sont pris en charge par la décennale ou la RC Pro. Un onduleur défectueux en lui-même relève de la garantie du fabricant.
Oui, dès que la pose touche à la couverture ou constitue un ouvrage, comme l'intégration au bâti ou une installation sur une construction neuve. En pratique, vos clients demandent l'attestation avant toute pose en toiture. Vous l'obtenez en ligne après comparaison.
En soignant l'étude de production remise avant la signature. Une production inférieure à l'étude relève du contrat de vente, tant que le bâtiment reste étanche et sûr. Les panneaux et l'onduleur défectueux relèvent de la garantie du fabricant. Votre décennale reste concentrée sur la toiture et l'installation.
 Électricien
 Couvreur
 Zingueur
 Climaticien
 Chauffagiste