Obligatoire
Assurance décennale
Les dommages qui touchent la solidité de l’ouvrage ou le rendent inutilisable, pendant 10 ans après la réception.
Chape, ragréage, résine, PVC ou moquette : votre décennale de poseur de sols couvre le support et le revêtement que vous livrez, en logement comme en commerce. Comparez plus de 20 assureurs en ligne et obtenez le meilleur prix pour vos activités.
Prix 2026 : entre 850 € et 1 800 € par an.
Depuis la loi Spinetta du 4 janvier 1978, toute entreprise qui réalise un ouvrage doit être assurée en décennale. Un poseur de sols y entre dès qu'il travaille le support : chape, ragréage, sol coulé, revêtement collé qui fait corps avec la dalle. Votre attestation rassure les gérants de commerce, les syndics et les maîtres d'œuvre qui vous confient un local à livrer.
Le gros des enjeux se trouve sous le revêtement : ragréage, chape, primaire d'accrochage. Si le sol se fissure ou se décolle et que le local ne peut plus servir, c'est votre assureur qui finance la reprise complète. Vous êtes aussi en règle avec l'article L243-3 du Code des assurances, qui prévoit 75 000 € d'amende et 6 mois d'emprisonnement en cas de défaut d'assurance.
Vous déclarez vos activités dans le devis : nous ne retenons que les assureurs qui les acceptent toutes.
Quelques questions sur votre entreprise, et votre pré-estimation s’affiche. Votre prix exact suit, au rappel de notre réseau. Gratuit et sans engagement.
Votre dossier est comparé chez les assureurs qui couvrent votre métier. Notre réseau vous obtient le meilleur prix.
Le document que vos clients et les maîtres d’ouvrage demandent : vous le joignez à vos devis et vous ouvrez vos chantiers.
Comptez entre 850 € et 1 800 € par an en 2026 pour un poseur de sols auto-entrepreneur ou TPE, selon le chiffre d'affaires, l'expérience, la zone et l'assureur.
| Chiffre d'affaires | Prix 2026 / an |
|---|---|
| Démarrage (CA 0 €, prévisionnel) | 950 à 1 200 € |
| CA < 30 000 € | 850 à 1 050 € |
| CA 30 000 à 80 000 € | 850 à 1 050 € |
| CA 80 000 à 150 000 € | 850 à 1 800 € |
| CA > 150 000 € | Sur devis personnalisé |
C'est la base du calcul : la prime suit le volume de chantiers que vous réalisez dans l'année.
Le prix suit les techniques que vous pratiquez : sols souples, chapes, ragréages, résine. Les types de locaux où vous intervenez, logements, commerces ou ERP, entrent aussi dans le calcul.
Les années d'activité et les diplômes facilitent l'acceptation du dossier, y compris pour une entreprise qui démarre.
Un historique sans sinistre sur les cinq dernières années tire le prix vers le bas de la fourchette.
Tarifs Artisan Assuré 2026 pour un poseur de sols sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Déclarez-les dans le devis, nous trouvons les assureurs qui les couvrent toutes. Les plus courantes chez les poseurs de sols :
Revêtements de sols souples collés (PVC, linoléum, caoutchouc)
Moquettes et revêtements textiles
Ragréage et préparation des supports
Chapes traditionnelles et chapes fluides
Sols résine et sols coulés
Sols sportifs ou techniques
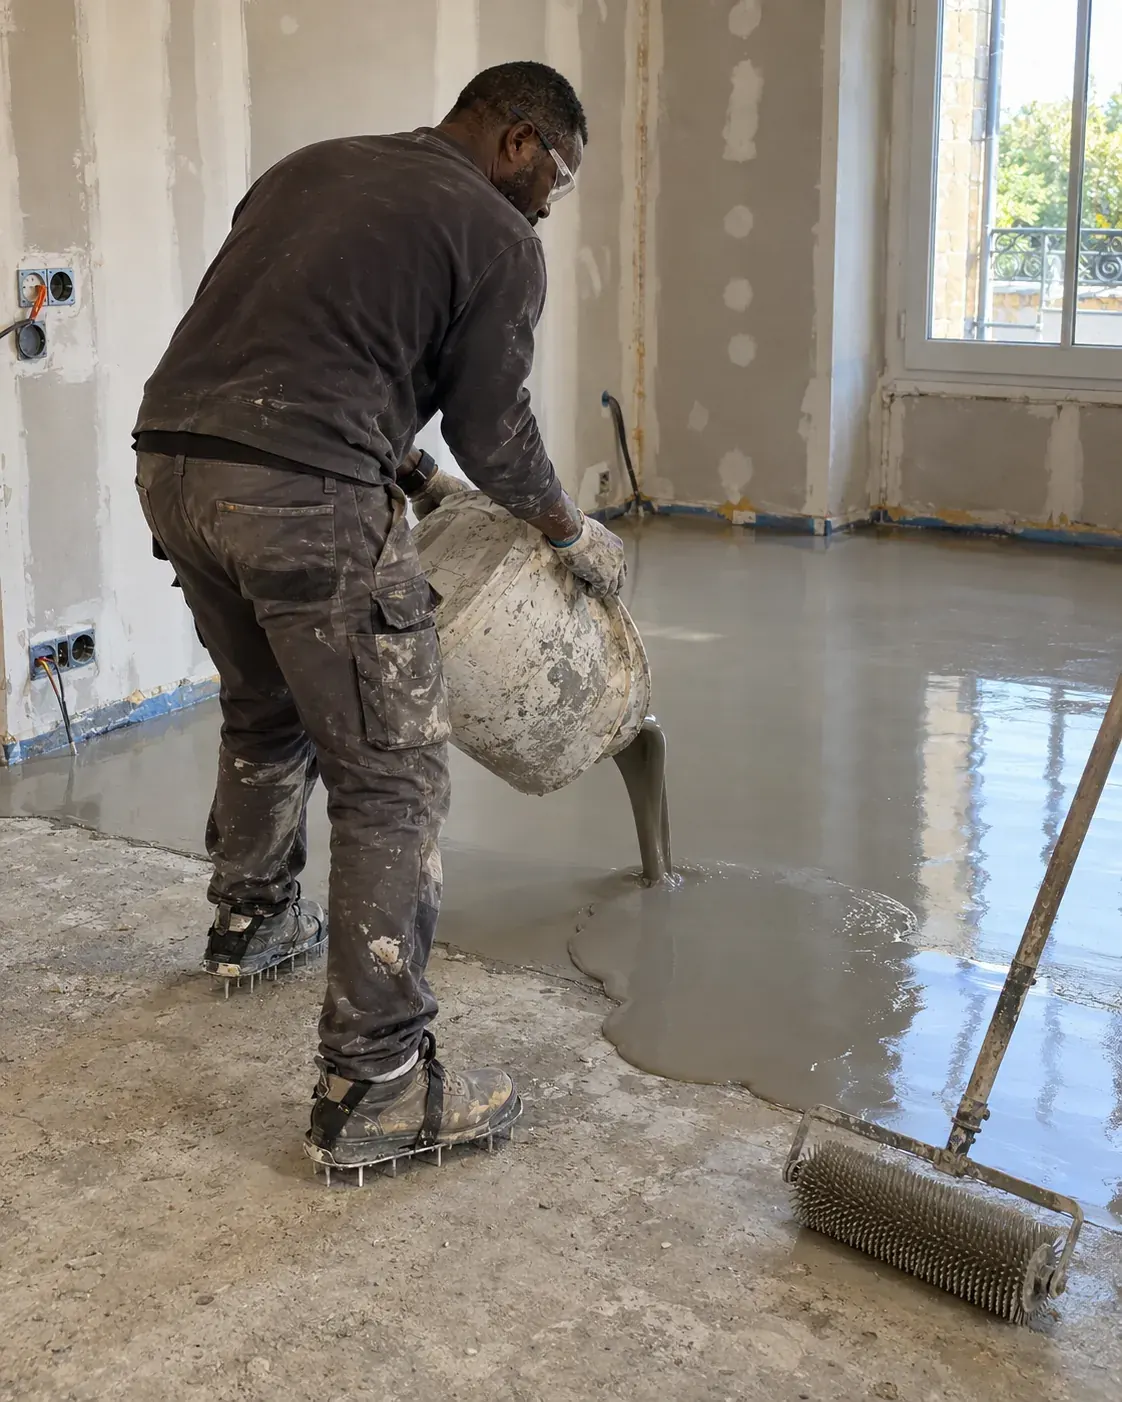
Les dommages qui touchent la solidité de l’ouvrage ou le rendent inutilisable, pendant 10 ans après la réception.
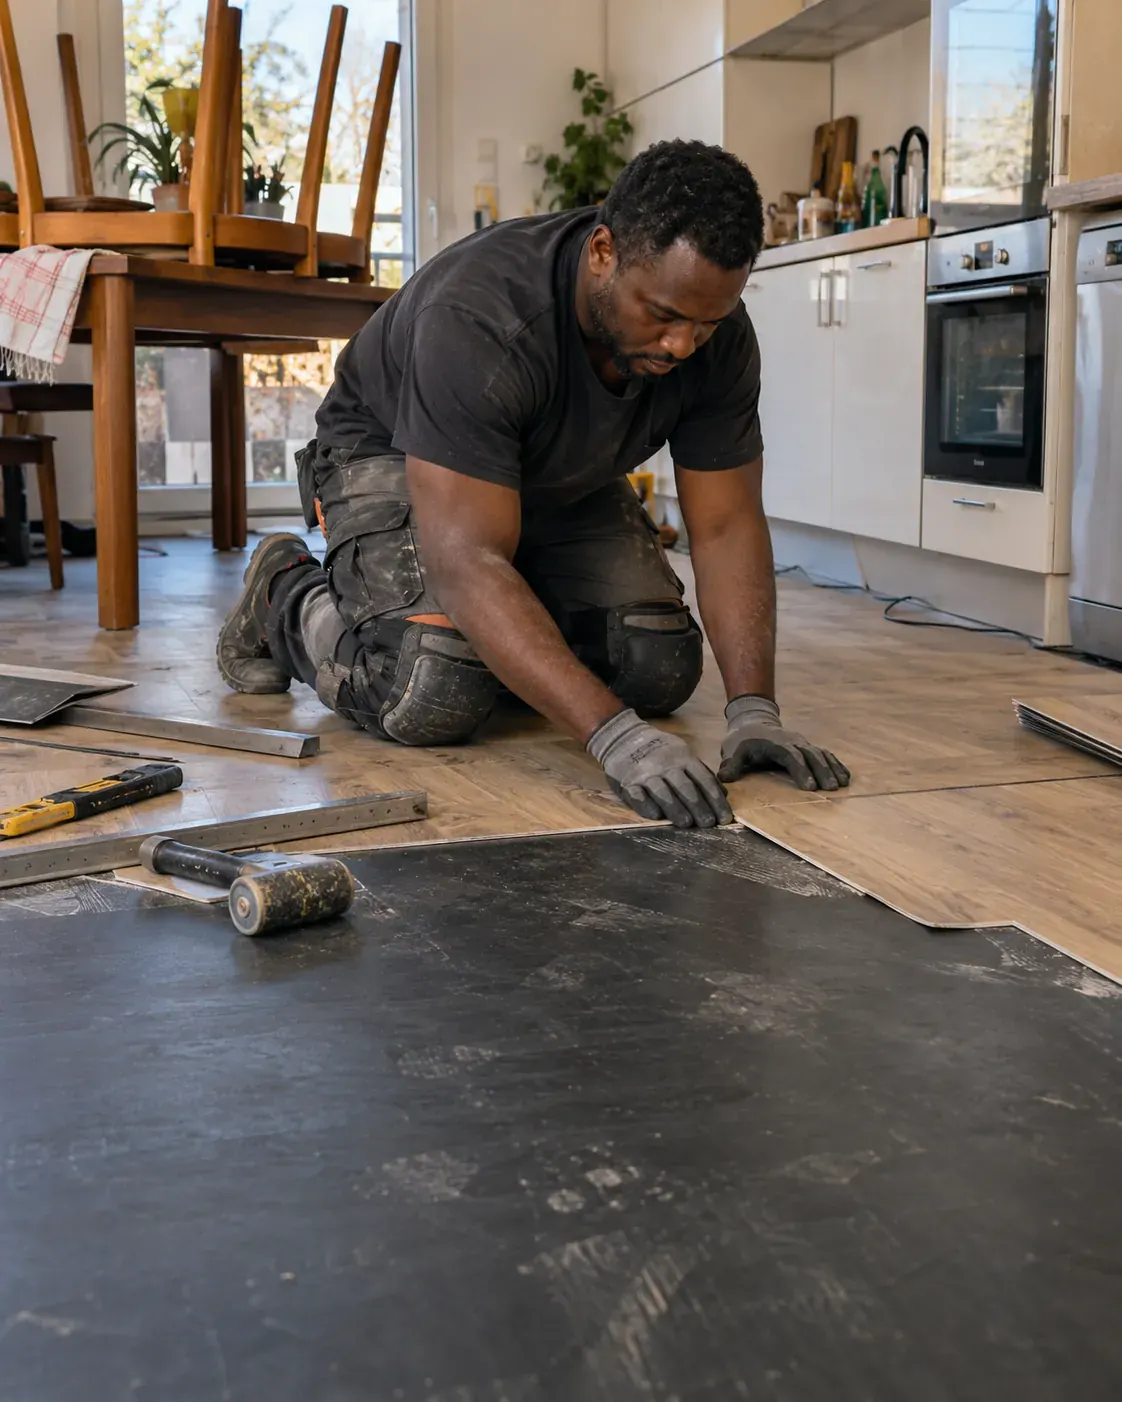
Les dommages causés à un client ou à un tiers pendant le chantier (un dégât des eaux, une vitre cassée, une chute) et, avec la garantie après travaux, après la livraison.
Déclarez toutes vos activités dans le devis : nous ne comparons que les assureurs qui les couvrent.
Chape fissurée ou désolidarisée rendant le sol inutilisable
Ragréage qui se fissure et décolle le revêtement
Sol collé qui se soulève sur l'ensemble d'une pièce
Résine qui se détache sous circulation dans un local professionnel
Défaut de planéité qui empêche l'usage normal du local
Sol de pièce humide qui laisse passer l'eau vers le support
Usure, poinçonnement ou taches sur un PVC ou une moquette
Décoloration d'un revêtement exposé au soleil
Dommages causés au client pendant les travaux : c'est le rôle de la RC Pro
La chape est une activité à part chez la plupart des assureurs. Une chape fissurée hors contrat reste à votre charge. Cochez chapes traditionnelles et fluides dans notre questionnaire. Nous ne retenons que les assureurs qui couvrent toutes vos techniques.
L'expert vérifie si l'humidité et la planéité ont été mesurées avant la pose. Sans trace écrite, la responsabilité vous revient. Contrôlez le support, notez les mesures et émettez des réserves écrites si la dalle n'est pas prête. Votre dossier est solide face à l'expert.
Certains contrats limitent les chantiers à l'habitation. Un sinistre dans une école ou un magasin sort alors du contrat. Indiquez tous vos types de locaux dans le devis en ligne : logements, commerces, bureaux, ERP. La comparaison écarte les contrats qui ne vous suivent pas partout.
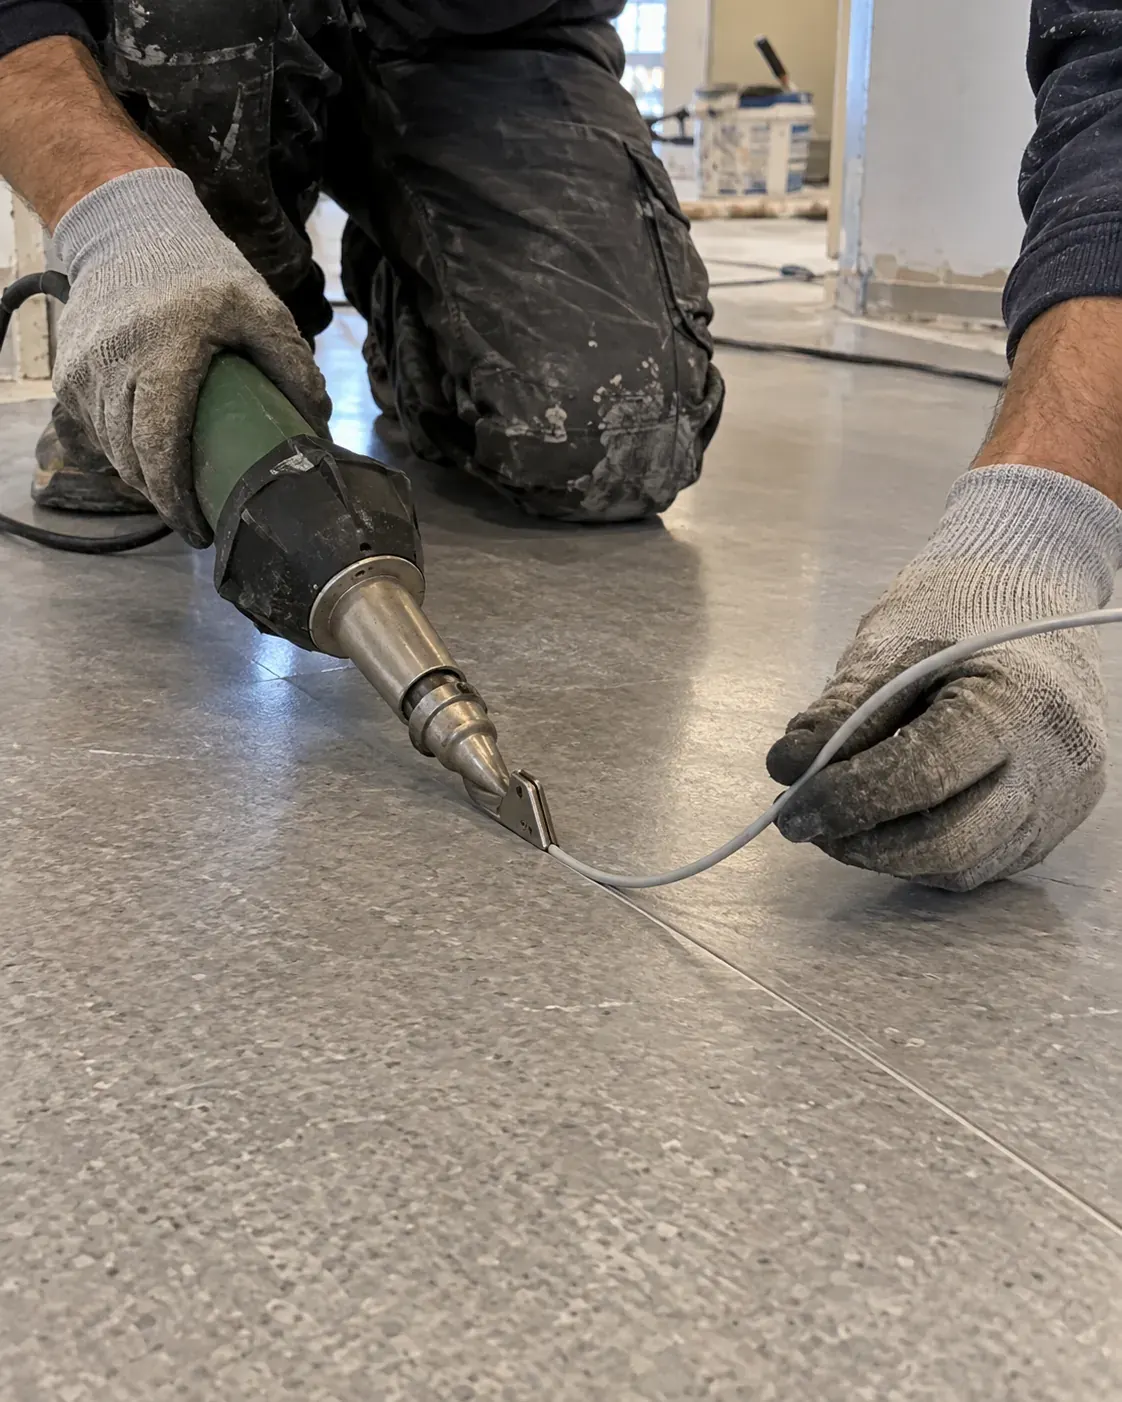
Métier, chiffre d'affaires, ancienneté, sinistres passés : les critères que l'assureur regarde pour fixer votre cotisation.
Qui est concerné par l'obligation, pour quels travaux, et pourquoi le contrat doit exister avant l'ouverture du chantier.
Les mentions à vérifier sur votre attestation et ce que vos clients ont le droit de vous demander.
Activités couvertes, franchises, plafonds, exclusions : les lignes qui font la différence entre deux contrats.
Les trois garanties de l'après-chantier, leur durée et les dommages que chacune prend en charge.
Sols souples, chapes, ragréages : selon ce que vous posez, votre responsabilité n’est pas la même, mais la décennale reste obligatoire dès que vos travaux participent à l’ouvrage. Comptez entre 850 € et 1 800 €/an en 2026 selon votre CA, votre expérience, votre zone et l’assureur.
La garantie décennale découle de la loi Spinetta du 4 janvier 1978 et de l’article 1792 du Code civil : le constructeur répond de plein droit des dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Pour un poseur de sols, tout dépend de ce que vous réalisez : un lino décoratif n’engage pas la même responsabilité qu’une chape.
L’obligation d’assurance est posée par l’article L.241-1 du Code des assurances, avant l’ouverture du premier chantier. Si un désordre apparaît dans les 10 ans à compter de la réception (article 1792-4-1 du Code civil), votre décennale prend en charge des réparations qui peuvent atteindre plusieurs dizaines de milliers d’euros, surtout en locaux professionnels.
La garantie décennale couvre les dommages compromettant la solidité de l’ouvrage ou le rendant impropre à sa destination, survenus dans les 10 ans après réception :
La distinction clé du métier : un revêtement souple purement décoratif est un élément dissociable, qui relève plutôt de la garantie biennale (article 1792-3 du Code civil, 2 ans) ou de la RC Pro. À l’inverse, la chape et le ragréage structurel participent au plancher : leur défaillance engage la décennale. Même logique que pour le poseur de parquet, où le collé/cloué et le flottant ne s’assurent pas pareil.
En 2026, la prime annuelle d’un poseur de sols auto-entrepreneur ou TPE se situe entre 850 € et 1 800 €, selon le CA, l’expérience, la zone et l’assureur. Répartition indicative par chiffre d’affaires :
| Chiffre d’affaires | Fourchette annuelle indicative |
|---|---|
| Démarrage (CA 0 €, prévisionnel) | 950 – 1 200 € |
| CA < 30 000 € | 850 – 1 050 € |
| CA 30 000 – 80 000 € | 850 – 1 050 € |
| CA 80 000 – 150 000 € | 850 – 1 800 € |
| CA > 150 000 € | Sur devis personnalisé |
* Fourchettes indicatives 2026 pour un poseur de sols auto-entrepreneur sans sinistralité aggravante. Le tarif réel dépend de votre CA déclaré, de vos activités (chapes, ragréages, locaux professionnels), de votre zone et de l’assureur : seul un devis personnalisé fait foi.
1. Mettre tous les sols dans le même panier juridique. Erreur : croire que la moindre moquette engage votre décennale, ou à l’inverse que rien de ce que vous posez n’en relève. Pourquoi c’est risqué : les sols souples (PVC, lino, moquette) relèvent rarement de la décennale, plutôt de la biennale (article 1792-3) ou de la RC Pro ; les chapes et ragréages structurels, eux, engagent l’article 1792. Mal calibrer son contrat sur cette frontière, c’est payer pour rien ou, pire, ne pas être couvert. Quoi faire à la place : lister chaque technique avec l’assureur et faire écrire qui couvre quoi.
2. Oublier de déclarer les interventions en ERP et locaux professionnels. Erreur : souscrire un contrat « habitat » puis enchaîner les chantiers de commerces, bureaux ou établissements recevant du public. Pourquoi c’est risqué : l’enjeu financier et les exigences techniques y sont supérieurs ; un poseur que nous avons rencontré a refait à ses frais 300 m² de sol PVC dans une crèche, le contrat ne visant que la maison individuelle. Quoi faire à la place : déclarer la part de CA réalisée en locaux professionnels et vérifier que les ERP ne figurent pas en exclusion.
3. Souscrire la formule la plus basse calibrée « sols souples » alors que vous coulez des chapes. Erreur : garder une prime d’entrée de gamme pensée pour la pose décorative quand votre activité réelle inclut chapes et ragréages. Pourquoi c’est risqué : l’activité non déclarée n’est pas couverte, et c’est justement la chape qui génère les sinistres décennaux les plus lourds. À notre avis, une prime en dessous du bas de fourchette du métier (850 €/an en 2026) doit vous faire vérifier ce point en premier. Quoi faire à la place : faire requalifier le contrat dès que les chapes dépassent l’occasionnel, même si la prime monte.
Oui dès que vos travaux participent à l’ouvrage : chape, ragréage structurel, sol scellé ou collé dont la défaillance rend les locaux impropres à leur destination. Le statut auto-entrepreneur n’exonère pas de l’obligation de l’article L.241-1 du Code des assurances. Si vous ne posez que des sols souples décoratifs, faites qualifier précisément vos activités avec l’assureur.
Comptez entre 850 € et 1 800 € par an en 2026 pour un poseur de sols auto-entrepreneur ou TPE, selon le chiffre d’affaires, l’expérience, la zone et l’assureur. La réalisation de chapes ou de ragréages structurels et les interventions en locaux professionnels font monter la prime à l’intérieur de cette fourchette.
Rarement. Un revêtement souple décoratif est en principe un élément dissociable : son défaut relève plutôt de la garantie biennale de bon fonctionnement (article 1792-3 du Code civil) ou de la RC Pro. La décennale peut toutefois être engagée si le désordre rend les locaux impropres à leur destination, ou si le problème vient de la chape ou du ragréage que vous avez réalisé.
Oui. Une chape défaillante (fissures, humidité résiduelle excessive, défaut de planéité structurel) peut rendre les locaux impropres à leur destination et engager la responsabilité décennale de l’article 1792 du Code civil. Si vous coulez des chapes ou réalisez des ragréages, cette activité doit figurer explicitement dans votre contrat.
La RC Pro couvre les dommages causés aux tiers pendant vos travaux (colle renversée sur un escalier, par exemple). La décennale couvre les désordres de l’ouvrage apparus après la réception, pendant 10 ans. Les deux garanties sont distinctes et complémentaires.
Métier, statut, chiffre d’affaires : notre simulateur de prix assurance décennale vous donne une fourchette fiable en 1 minute, sans laisser vos coordonnées. Pour les dommages causés pendant vos chantiers, voyez aussi la RC Pro artisan BTP.
Cet article est informatif et ne constitue pas un conseil juridique ou en assurance personnalisé. Pour votre situation, demandez un devis ou consultez un courtier. Données vérifiées au 11 juin 2026.
Oui, dès qu'il réalise un ouvrage. Un poseur de sols auto-entrepreneur qui fait une chape, un ragréage ou un sol collé relève de l'article 1792 du Code civil comme une société. La décennale se souscrit avant le premier chantier, et notre comparateur vous présente les assureurs qui acceptent les micro-entreprises.
Comptez entre 850 € et 1 800 € par an en 2026 pour un poseur de sols auto-entrepreneur ou TPE, selon le chiffre d'affaires, l'expérience, la zone et l'assureur. La réalisation de chapes ou de ragréages structurels et les interventions en locaux professionnels font monter la prime à l'intérieur de cette fourchette.
Votre décennale joue quand un défaut de pose ou de ragréage rend le sol inutilisable, par exemple un PVC qui se soulève sur toute la surface. Un lé décollé en bordure ou une moquette qui fait un pli se reprend simplement avec le client. Pour l'assureur, le support compte plus que le revêtement.
Oui, dès qu'elle est déclarée. Une chape fait corps avec le bâtiment : une fissure ou une désolidarisation qui rend le sol inutilisable relève de la décennale pendant 10 ans après réception. Précisez traditionnelle ou fluide dans le questionnaire et nous retenons les assureurs qui couvrent la chape.
Vérifiez l'humidité, la planéité et la cohésion du support avant de poser, notez les mesures et adressez une réserve écrite au maître d'ouvrage. Ces documents reportent la responsabilité vers l'entreprise qui a coulé la dalle. Si le poseur de sols accepte la dalle sans rien dire, l'expert lui impute une part du sinistre.
Oui, quand le défaut empêche l'usage du garage : résine qui se détache par plaques sous les roues, humidité qui remonte. Beaucoup de contrats nomment la résine à part. Cochez-la dans le devis en ligne pour comparer les assureurs qui l'acceptent.
Les sols sportifs, conducteurs ou de salles propres demandent des mises en œuvre spécifiques, et certains assureurs les traitent à part. Déclarez-les dans votre demande : la comparaison fait ressortir les contrats qui les couvrent, pour que votre attestation les nomme avant votre prochain appel d'offres.
 Poseur de parquet
 Carreleur
 Carreleur faïence
 Peintre
 Isolateur
 Maçon