Indispensable
Responsabilité civile professionnelle
Elle indemnise le client dont le cuir chevelu réagit à une coloration ou dont les longueurs cassent après un lissage, y compris le préjudice esthétique qu'il réclame.
Coloration qui brûle, cliente qui glisse près des bacs, dégât des eaux dans le salon : votre RC Pro et votre multirisque règlent la note.
Prix 2026 : RC Pro dès 150 €, multirisque pro dès 400 € par an.
En 2026, une RC Pro de coiffeur à domicile coûte de 150 à 220 € par an, et la multirisque d'un salon, qui assure aussi le local, de 400 à 2 000 € selon sa taille. La loi n'impose pas la RC Pro au coiffeur, mais c'est elle qui paie quand une coloration abîme le cuir chevelu d'une cliente. Nous comparons plus de 20 assureurs pour vous obtenir le meilleur prix.
Obligation : Aucune assurance imposée par la loi au coiffeur seul. Dès le premier salarié, la mutuelle collective devient obligatoire.
Prix : De 150 à 220 € par an pour la RC Pro d'un coiffeur à domicile, de 400 à 2 000 € pour la multirisque d'un salon.
Garanties clés : RC Pro pour vos clients, multirisque pour le salon, perte d'exploitation si un sinistre vous oblige à fermer.
Attestation : Disponible dès la souscription, à remettre à votre bailleur ou à l'organisateur d'un salon professionnel.

Vous décrivez votre activité de coiffeur : nous ne retenons que les contrats qui couvrent vos vrais risques.

Quelques questions sur votre activité, et votre prix s’affiche. Gratuit et sans engagement.

Votre demande est comparée chez les assureurs qui couvrent votre métier. Notre réseau vous obtient le meilleur prix.

Le document que votre bailleur, vos clients ou vos partenaires demandent, dès la souscription.
Comptez de 150 à 220 € par an pour la RC Pro d'un coiffeur à domicile, jusqu'à 800 € pour un salon avec salariés, et de 400 à 2 000 € par an pour la multirisque qui assure le salon, le matériel et le stock.
| Votre profil | RC Pro seule | Multirisque du salon |
|---|---|---|
| Coiffeur à domicile, 20 000 à 40 000 € de CA | 150 à 220 € | Pas de local à assurer |
| Salon individuel de moins de 50 m², 60 000 à 100 000 € de CA | 200 à 320 € | 400 à 660 € |
| Salon de 2 à 5 personnes, 50 à 150 m², 150 000 € de CA | 370 à 470 € | 710 à 1 250 € |
À domicile, aucun local à assurer : le prix baisse nettement. En salon, la multirisque devient le contrat principal.
Coloration, décoloration, défrisage, lissage, permanente : déclarez toutes les techniques que vous pratiquez, elles pèsent sur la RC Pro.
La multirisque suit la surface du salon, la valeur des fauteuils, des bacs et des séchoirs, et le stock de produits.
La cotisation monte avec l'activité du salon, mais reste faible au regard du chiffre d'affaires d'un poste de coiffage.
Tarifs Artisan Assuré 2026 pour un coiffeur sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Le coiffeur qui travaille seul n'a aucune assurance imposée par la loi. Trois obligations arrivent pourtant vite : l'assurance du local exigée par le bail commercial, la mutuelle collective dès le premier salarié, et les régimes santé et prévoyance de la convention collective de la coiffure.
Locataire du salon, vous répondez de l'incendie envers le bailleur (Code civil, article 1733), et la clause d'assurance du bail commercial vous demande d'en remettre l'attestation chaque année. La multirisque professionnelle répond à cette clause.
Depuis le 1er janvier 2016, tout employeur doit faire bénéficier ses salariés d'une complémentaire santé collective et en financer au moins la moitié.
La convention collective de la coiffure et des professions connexes (IDCC 2596) organise un régime de frais de santé et un régime de prévoyance pour les salariés des salons. Votre contrat doit respecter au moins les garanties de la branche.
Aucun texte ne l'impose au coiffeur. C'est pourtant elle qui indemnise le client dont les cheveux cassent après un défrisage, ou celui qui glisse sur le sol mouillé du salon.
Elle indemnise le client dont le cuir chevelu réagit à une coloration ou dont les longueurs cassent après un lissage, y compris le préjudice esthétique qu'il réclame.
Elle assure le salon et ce qu'il contient : fauteuils, bacs à shampooing, séchoirs, stock de produits, vitrine. La RC d'exploitation y est en général incluse.
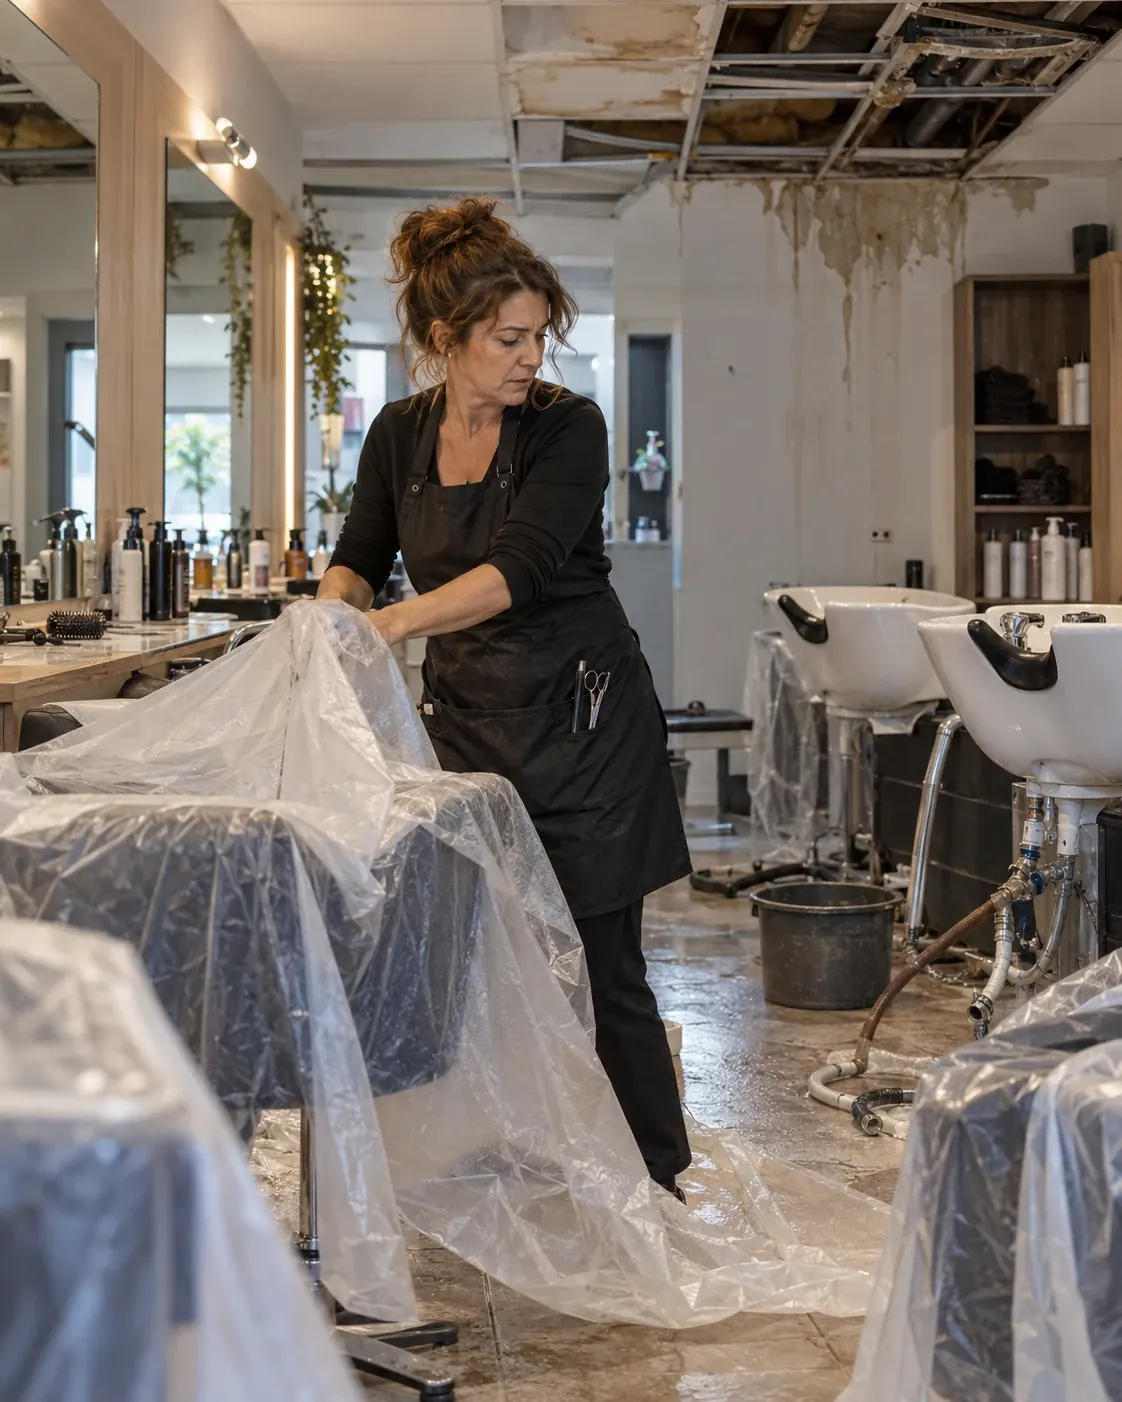
Après un dégât des eaux, le salon ferme mais le loyer et les salaires tombent quand même. Elle compense la marge perdue pendant les travaux.
Une épaule ou un poignet douloureux à force de brushings peut vous arrêter plusieurs semaines. La prévoyance complète les indemnités journalières de la Sécurité sociale.
Vos frais de santé et ceux de votre famille, déductibles en loi Madelin.
Les dommages causés aux clients pendant une prestation : brûlure, allergie, cheveux abîmés
La chute d'un client ou d'un fournisseur dans le salon
Le dégât des eaux, l'incendie et le vol dans le salon
Le mobilier, les fauteuils, les bacs à shampooing et le stock de produits
Votre défense face à la réclamation d'un client
La perte d'exploitation pendant une fermeture forcée
Le matériel transporté chez vos clients
La protection juridique pour vos litiges
Le bris de la vitrine et de l'enseigne
Deux questions pour démarrer : nous comparons plus de 20 assureurs pour votre métier.
Le coiffeur à domicile n'a pas de local : pas de bail, pas de vitrine, pas de bac à shampooing qui fuit. Son contrat tient en deux garanties. La RC Pro, qui doit mentionner noir sur blanc l'exercice chez les clients, et l'assurance du matériel transporté, car une mallette volée dans la voiture, c'est plusieurs centaines d'euros de ciseaux et d'outils électriques à racheter.
Pensez aussi à votre véhicule : vous allez de cliente en cliente avec, déclarez-le en usage professionnel à votre assureur auto.
En salon, le centre de gravité change. La multirisque devient le contrat principal : elle assure les murs que vous louez, le mobilier, les fauteuils, les bacs, le stock de produits, et contient en général la responsabilité civile d'exploitation. C'est aussi l'attestation que votre bailleur vous réclame chaque année. Ajoutez la perte d'exploitation : un salon fermé trois semaines après un dégât des eaux continue de payer son loyer et ses salariés.
Votre RC Pro doit nommer les techniques qui touchent la fibre et le cuir chevelu : coloration, décoloration, mèches, défrisage, lissage, permanente. Une réaction allergique, une brûlure chimique, des cheveux qui cassent quelques jours après la prestation : le client revient avec des photos, parfois un certificat médical, et demande réparation.
Votre RC Pro prend en charge l'indemnisation et la défense face à la réclamation. Deux réflexes rendent le dossier plus simple :
Quatre éléments font l'essentiel de votre tarif : le lieu d'exercice (salon, domicile, chambre d'EHPAD, salle de mariage), les techniques déclarées (coloration, défrisage, lissage, extensions), le nombre de postes de coiffage et de bacs, et votre chiffre d'affaires. Sans sinistre déclaré ces dernières années, vous obtenez les meilleures conditions.
Pour payer moins, mettez plusieurs assureurs en concurrence sur exactement les mêmes garanties. C'est ce que fait notre comparateur : vous décrivez votre salon une fois, nous interrogeons plus de 20 assureurs et notre réseau vous obtient le meilleur prix.
Pour vous, chef d'entreprise : en tant que travailleur indépendant, vos indemnités journalières de la Sécurité sociale démarrent au quatrième jour d'arrêt et sont plafonnées à 65,84 € bruts par jour en 2026. Une mutuelle santé et une prévoyance individuelles protègent votre revenu si une tendinite ou une opération vous éloigne du fauteuil. Si vous êtes imposé au réel, ces cotisations se déduisent de votre bénéfice dans le cadre de la loi Madelin.
Pour vos salariés : la convention collective de la coiffure (IDCC 2596) prévoit un régime de frais de santé et un régime de prévoyance pour le personnel des salons. Le contrat que vous choisissez doit offrir au moins les garanties de la branche.
La mutuelle santé de coiffeur et la prévoyance de coiffeur : le détail des garanties et des prix.
De 150 à 220 € par an pour la RC Pro d'un coiffeur à domicile, jusqu'à 800 € pour un salon avec salariés, et de 400 à 2 000 € par an pour la multirisque du salon. Le prix dépend surtout du lieu d'exercice, des techniques pratiquées et de la surface du salon. Le devis en ligne vous donne le vôtre en 2 minutes.
La loi ne l'impose pas au coiffeur, qui doit en revanche être qualifié pour exercer. C'est elle qui indemnise un client après une réaction à une coloration ou des longueurs cassées par un lissage. Un EHPAD, un organisateur de mariages ou un salon qui vous loue un fauteuil peut aussi vous en demander l'attestation.
Oui, par votre RC Pro : elle prend en charge les soins du client et son préjudice, et vous défend face à sa réclamation. Gardez la trace du test d'allergie réalisé avant l'application : il simplifie le dossier.
Une RC Pro qui mentionne l'exercice chez les clients suffit pour les dommages causés pendant la prestation. Ajoutez une garantie pour le matériel transporté, et déclarez votre voiture en usage professionnel auprès de votre assureur auto.
Oui si le bail contient une clause d'assurance : elle vous demande d'assurer le local contre l'incendie et les dégâts des eaux et d'en fournir l'attestation au bailleur. Même sans clause, le locataire répond de l'incendie envers le propriétaire (Code civil, article 1733). La multirisque professionnelle couvre ce risque et protège en plus votre matériel et votre stock.
Oui : depuis 2016, tout employeur doit proposer une complémentaire santé collective et en payer au moins la moitié. Dans la coiffure, la convention collective (IDCC 2596) fixe en plus des garanties santé et prévoyance minimales pour vos salariés.
Votre attestation est disponible dès la souscription. Vous comparez en ligne, vous choisissez votre contrat, et vous pouvez la remettre le jour même à votre bailleur ou à un client.