Souvent exigée
Responsabilité civile professionnelle
Un caillou projeté par la débroussailleuse étoile une baie vitrée, la tondeuse envoie un gravillon sur la voiture garée dans l'allée : elle indemnise vos clients et leurs voisins.
Caillou projeté par la débroussailleuse sur une baie vitrée, branche de thuya tombée sur la voiture du voisin, taille-haie et souffleur volés dans la remorque : votre RC Pro et l'assurance de votre matériel règlent la note.
Prix 2026 : RC Pro dès 170 €, véhicule pro dès 530 € par an.
En 2026, la RC Pro d'un jardinier coûte de 170 à 310 € par an, de l'indépendant à la petite équipe, et le contrat qui assure aussi son matériel de 250 à 400 €. La loi ne l'impose pas pour l'entretien, mais elle paie la baie vitrée brisée par un caillou projeté. Nous comparons plus de 20 assureurs pour vous obtenir le meilleur prix.
Obligation : Aucune assurance imposée par la loi pour l'entretien de jardins. La décennale devient obligatoire dès que vous construisez un muret ou une terrasse.
Prix : De 170 à 310 € par an pour la RC Pro, selon votre chiffre d'affaires et votre équipe, de 250 à 400 € pour un contrat qui assure aussi le matériel.
Garanties clés : RC Pro pour les dégâts chez vos clients, assurance du matériel pour la débroussailleuse et la tondeuse, auto pro pour le véhicule et la remorque.
MSA ou micro-entreprise : Exercé à titre principal, le jardinage relève de la MSA, sans régime de micro-entrepreneur. En complément d'autres services, il s'exerce en micro-entreprise.

Vous décrivez votre activité de jardinier : nous ne retenons que les contrats qui couvrent vos vrais risques.

Quelques questions sur votre activité, et votre prix s’affiche. Gratuit et sans engagement.

Votre demande est comparée chez les assureurs qui couvrent votre métier. Notre réseau vous obtient le meilleur prix.

Le document que votre bailleur, vos clients ou vos partenaires demandent, dès la souscription.
Comptez de 170 à 310 € par an pour la RC Pro d'un jardinier, de l'indépendant à la petite équipe, et de 250 à 400 € pour un contrat multirisque qui assure aussi son matériel. Une entreprise d'espaces verts avec salariés paie davantage, selon son chiffre d'affaires.
| Votre profil | RC Pro par an | Matériel assuré (multirisque) par an |
|---|---|---|
| Jardinier à son compte, moins de 30 000 € de chiffre d'affaires | À partir de 170 € | 250 à 400 € |
| Jardinier en services à la personne, chez des particuliers | À partir de 170 € | Sur devis |
| Entreprise d'espaces verts de 2 à 5 personnes, 150 000 € de CA | 240 à 310 € | À partir de 800 € |
C'est la première question de l'assureur : la cotisation suit le volume de jardins que vous entretenez.
Un taille-haie et une débroussailleuse ne pèsent pas comme une tondeuse autoportée ou un micro-tracteur, dont le vol peut représenter 5 000 à 40 000 €.
Élagage en hauteur, abattage, maçonnerie paysagère : chaque activité change le contrat. Nous ne retenons que les assureurs qui les acceptent toutes.
Une franchise de 10 % du sinistre avec un minimum de 200 € est courante en RC Pro : plus elle est basse, plus la cotisation monte.
Tarifs Artisan Assuré 2026 pour un jardinier sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Aucun texte n'impose d'assurance au jardinier qui entretient des jardins. L'obligation arrive dès qu'il construit : un muret, une terrasse ou un bassin maçonné relèvent de la décennale. Les clients qui demandent une attestation, le contrat auto qui doit connaître la remorque et la première embauche ajoutent le reste.
Aucun texte ne l'impose à l'entretien de jardins. C'est pourtant elle qui rembourse la baie vitrée étoilée par un caillou de la débroussailleuse ou la carrosserie rayée par une branche tombée de la haie.
Muret, terrasse, bassin maçonné : le constructeur professionnel d'un ouvrage doit être assuré en décennale. La tonte, la taille et le désherbage n'en relèvent pas.
Copropriétés, entreprises qui confient leurs espaces verts, particuliers qui vous laissent la clé du portail : chacun peut exiger l'attestation avant la première tonte.
Votre assureur auto doit connaître l'usage professionnel du véhicule et la remorque que vous attelez pour emporter tontes et branchages.
Dès votre premier salarié, ouvrier paysagiste ou apprenti, vous lui proposez une complémentaire santé collective dont vous payez au moins la moitié.
Un caillou projeté par la débroussailleuse étoile une baie vitrée, la tondeuse envoie un gravillon sur la voiture garée dans l'allée : elle indemnise vos clients et leurs voisins.
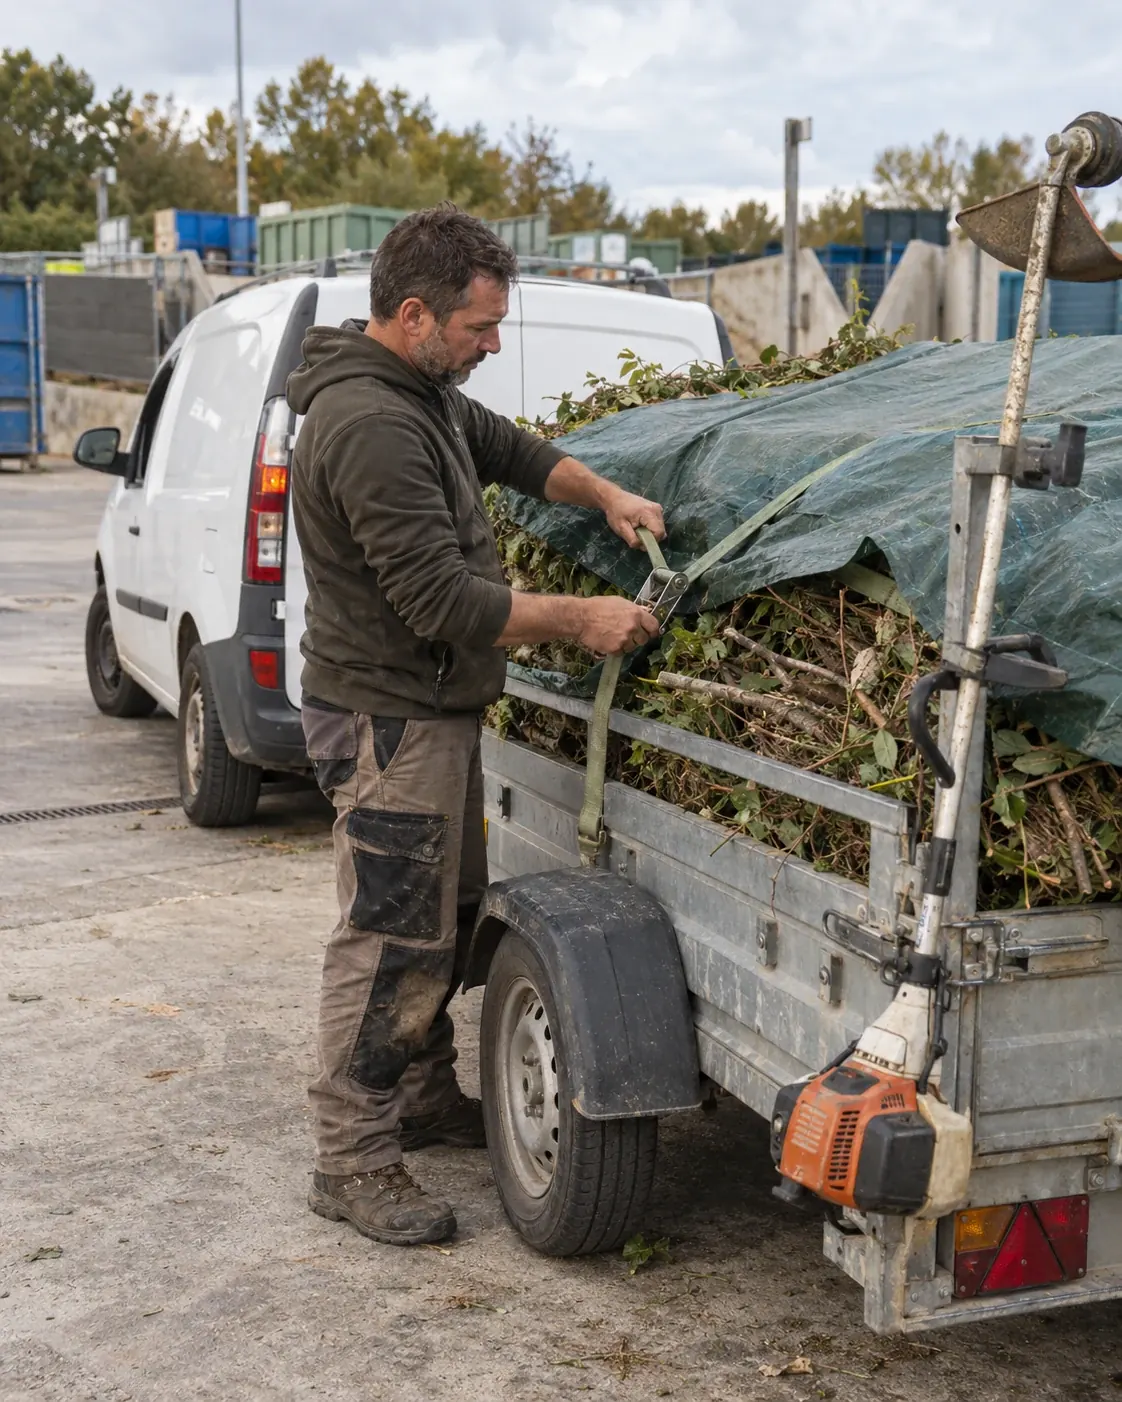
Le véhicule tracte chaque jour la remorque de déchets verts jusqu'à la déchetterie : déclarez l'usage professionnel et l'attelage.
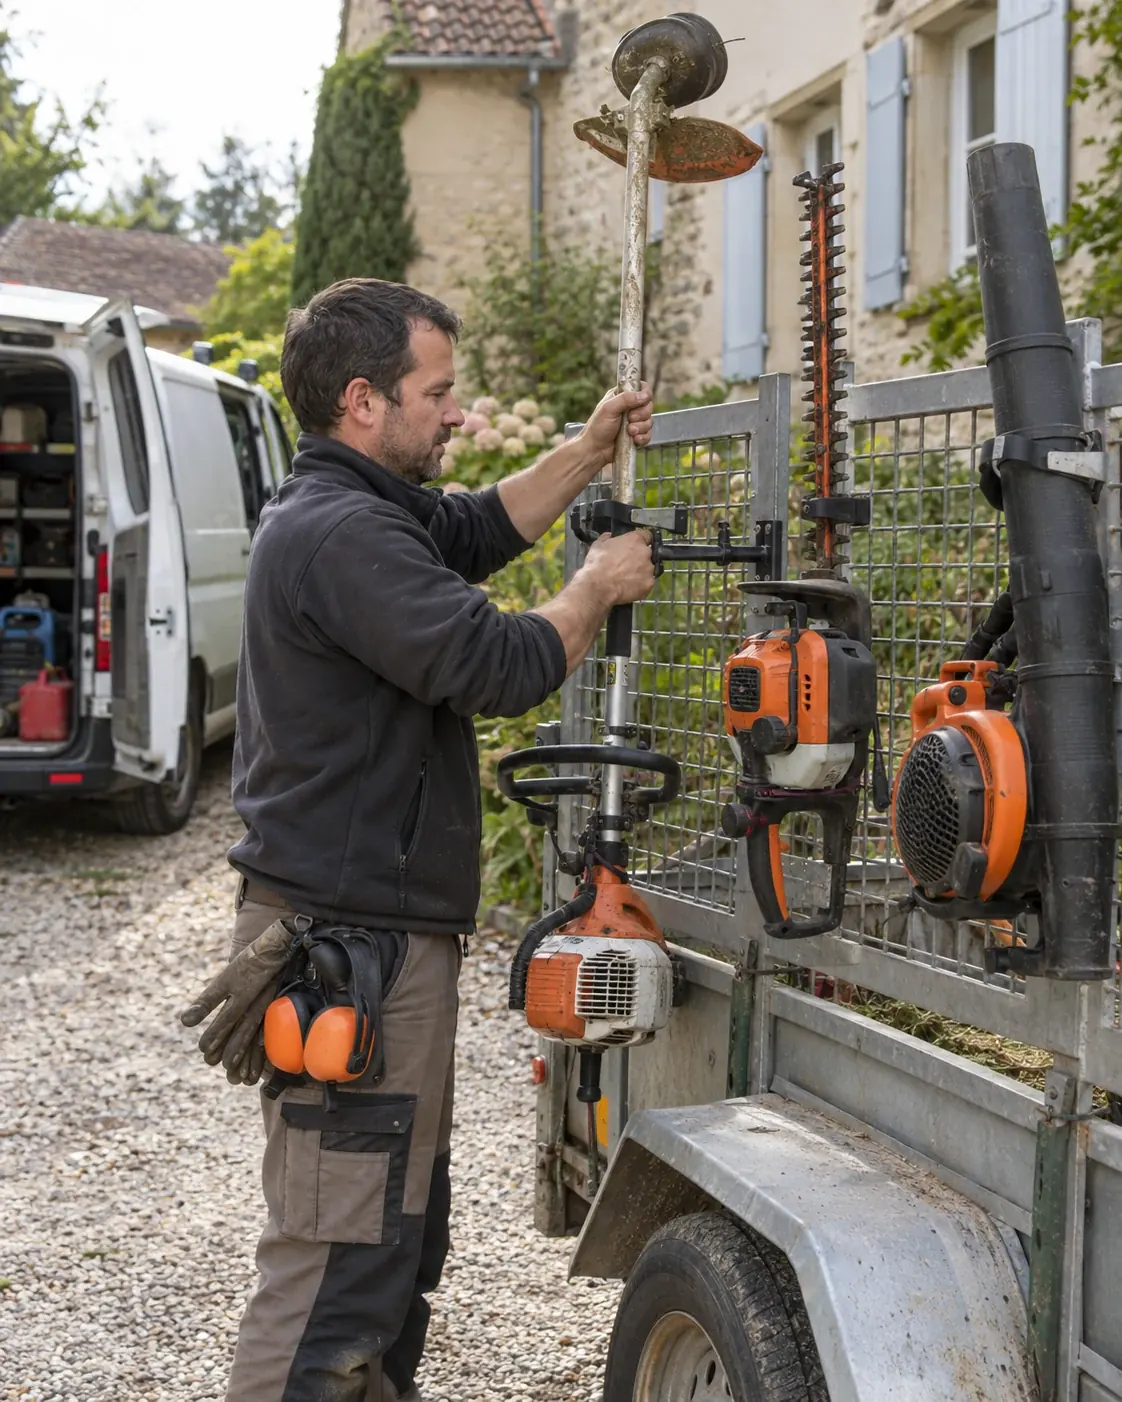
Débroussailleuse, taille-haie, souffleur, tondeuse autoportée : elle paie le vol dans la remorque ou chez le client et la casse accidentelle, selon les garanties choisies.
Une entaille au taille-haie, un dos bloqué après une journée de débroussaillage : la prévoyance complète les indemnités de la MSA ou de l'Assurance maladie pendant l'arrêt.
Kinésithérapie pour une épaule usée par le taille-haie, consultations après des années de machines bruyantes : elle complète vos remboursements.
La vitre, la voiture ou la façade touchées par un caillou projeté
Les dégâts causés en taillant une haie ou en coupant une branche
Les réseaux d'arrosage, câbles et bordures abîmés pendant l'entretien
Le passant blessé par une projection sur le trottoir
Votre défense face au client ou au voisin qui réclame
Le vol et la casse de votre matériel, dans la remorque ou chez le client
La garantie décennale pour la maçonnerie paysagère
L'élagage en hauteur et l'abattage, à déclarer
La protection juridique pour les factures impayées
Deux questions pour démarrer : nous comparons plus de 20 assureurs pour votre métier.
Exercé à titre principal, le jardinage vous affilie à la MSA, et vous ne pouvez pas opter pour le régime de l'auto-entrepreneur : c'est la réponse du ministère à la question écrite n° 39338, publiée le 10 décembre 2013. Si le jardinage complète une autre activité principale de services, vous relevez au contraire du régime des indépendants et la micro-entreprise vous est ouverte.
La différence se voit le jour où vous vous arrêtez. Chef d'entreprise à la MSA, vous touchez une indemnité forfaitaire de 25,79 € par jour pour les 28 premiers jours indemnisés, puis 34,38 €, après un an d'affiliation et trois jours de carence, et l'Atexa couvre vos accidents du travail. Micro-entrepreneur, vos indemnités suivent votre chiffre d'affaires après abattement, et l'accident sur un chantier est indemnisé comme une maladie. Dans les deux cas, indiquez votre statut au devis : la prévoyance se règle sur lui.
Les petits travaux de jardinage, débroussaillage compris, figurent dans la liste des services à la personne de l'article D7231-1 du Code du travail. Une fois votre activité déclarée, vos clients particuliers bénéficient d'un crédit d'impôt de 50 % de ce qu'ils vous paient, dans la limite de 5 000 € de dépenses de jardinage par an et par foyer (service-public.gouv.fr).
Un client qui vous confie 1 600 € de tonte et de taille dans l'année en récupère 800 € ; au-delà de 5 000 € de dépenses, le crédit plafonne à 2 500 €. L'avance immédiate permet même, pour certaines prestations, de ne régler que sa part au moment du paiement. C'est un argument de vente : faites-le figurer sur vos devis.
Depuis le 1er juillet 2022, les produits phytopharmaceutiques de synthèse sont interdits dans les propriétés privées à usage d'habitation, jardins et espaces d'agrément compris, y compris quand un professionnel les applique : seuls restent les produits de biocontrôle, à faible risque ou utilisables en agriculture biologique (service-public.gouv.fr). L'usage professionnel des produits autorisés suppose un certificat individuel, le Certiphyto, adapté à votre fonction.
Le reste de votre activité se déclare au contrat : débroussaillage de terrains en pente, élagage avec harnais, abattage, broyage des branches. Et dès que vous construisez un muret, une terrasse ou un bassin maçonné, vous devenez constructeur : la décennale s'impose, comme pour un paysagiste. Nous comparons plus de 20 assureurs et ne retenons que ceux qui acceptent toutes vos activités.
Pour vous, jardinier à votre compte : à la MSA, l'indemnité maladie est forfaitaire, 25,79 € par jour pour les 28 premiers jours indemnisés puis 34,38 €, versée à partir du 4e jour d'arrêt après un an d'affiliation. En micro-entreprise, l'Assurance maladie verse au plus 65,84 € bruts par jour en 2026, rien sous 4 582 € de revenu annuel moyen. Une prévoyance protège votre revenu, une mutuelle vos soins ; au régime réel, leurs cotisations se déduisent dans le cadre Madelin.
Pour vos salariés : une entreprise d'entretien d'espaces verts applique la convention des entreprises du paysage (IDCC 7018), dont les salariés relèvent du régime agricole et bénéficient de garanties conventionnelles de prévoyance et de santé. Si vous êtes vous-même salarié d'un particulier, c'est la convention des particuliers employeurs (IDCC 3239) qui s'applique.
La mutuelle santé de jardinier et la prévoyance de jardinier : le détail des garanties et des prix.
De 170 à 310 € par an pour la RC Pro d'un jardinier, de l'indépendant à la petite équipe, et de 250 à 400 € pour un contrat qui assure aussi le matériel. Le chiffre d'affaires, la valeur des machines et les travaux déclarés font varier le prix. Le devis en ligne vous donne le vôtre en 2 minutes.
La loi ne l'impose pas pour la tonte, la taille ou le désherbage. Elle devient obligatoire dès que vous construisez un ouvrage, un muret ou une terrasse par exemple : la décennale s'applique alors (article L241-1 du Code des assurances).
Votre RC Pro, qui indemnise le client ou le voisin pour le remplacement du vitrage. Balisez la zone de travail et protégez les baies avant de débroussailler près d'une maison : la MSA recommande de signaler le chantier contre les projections.
Exercé à titre principal, le jardinage relève de la MSA et ne permet pas le régime de l'auto-entrepreneur. En complément d'une activité principale de services, il relève du régime des indépendants et peut s'exercer en micro-entreprise.
Seulement des produits de biocontrôle, à faible risque ou utilisables en agriculture biologique : depuis le 1er juillet 2022, les autres sont interdits dans les jardins des propriétés privées. Leur usage professionnel suppose un Certiphyto adapté à votre fonction.
Oui, si votre activité de services à la personne est déclarée : ils récupèrent 50 % de ce qu'ils vous paient, dans la limite de 5 000 € de dépenses de jardinage par an et par foyer.
Oui, avec une assurance du matériel qui couvre le vol hors de votre local : dans la remorque, dans le véhicule ou chez le client. Déclarez aussi la remorque à votre assureur auto, avec son poids total autorisé.
Oui : dès la première embauche, vous financez au moins la moitié d'une complémentaire santé collective. Une entreprise d'espaces verts applique en plus les garanties de la convention des entreprises du paysage (IDCC 7018).