Obligatoire
Assurance décennale
Les dommages qui touchent la solidité de l’ouvrage ou le rendent inutilisable, pendant 10 ans après la réception.
Fondations, voiles béton, planchers, dallages : comparez en ligne une décennale de gros œuvre adaptée à vos techniques. Notre réseau met en concurrence plus de 20 assureurs pour vous obtenir le meilleur prix.
Prix 2026 : entre 2 300 € et 6 000 € par an.
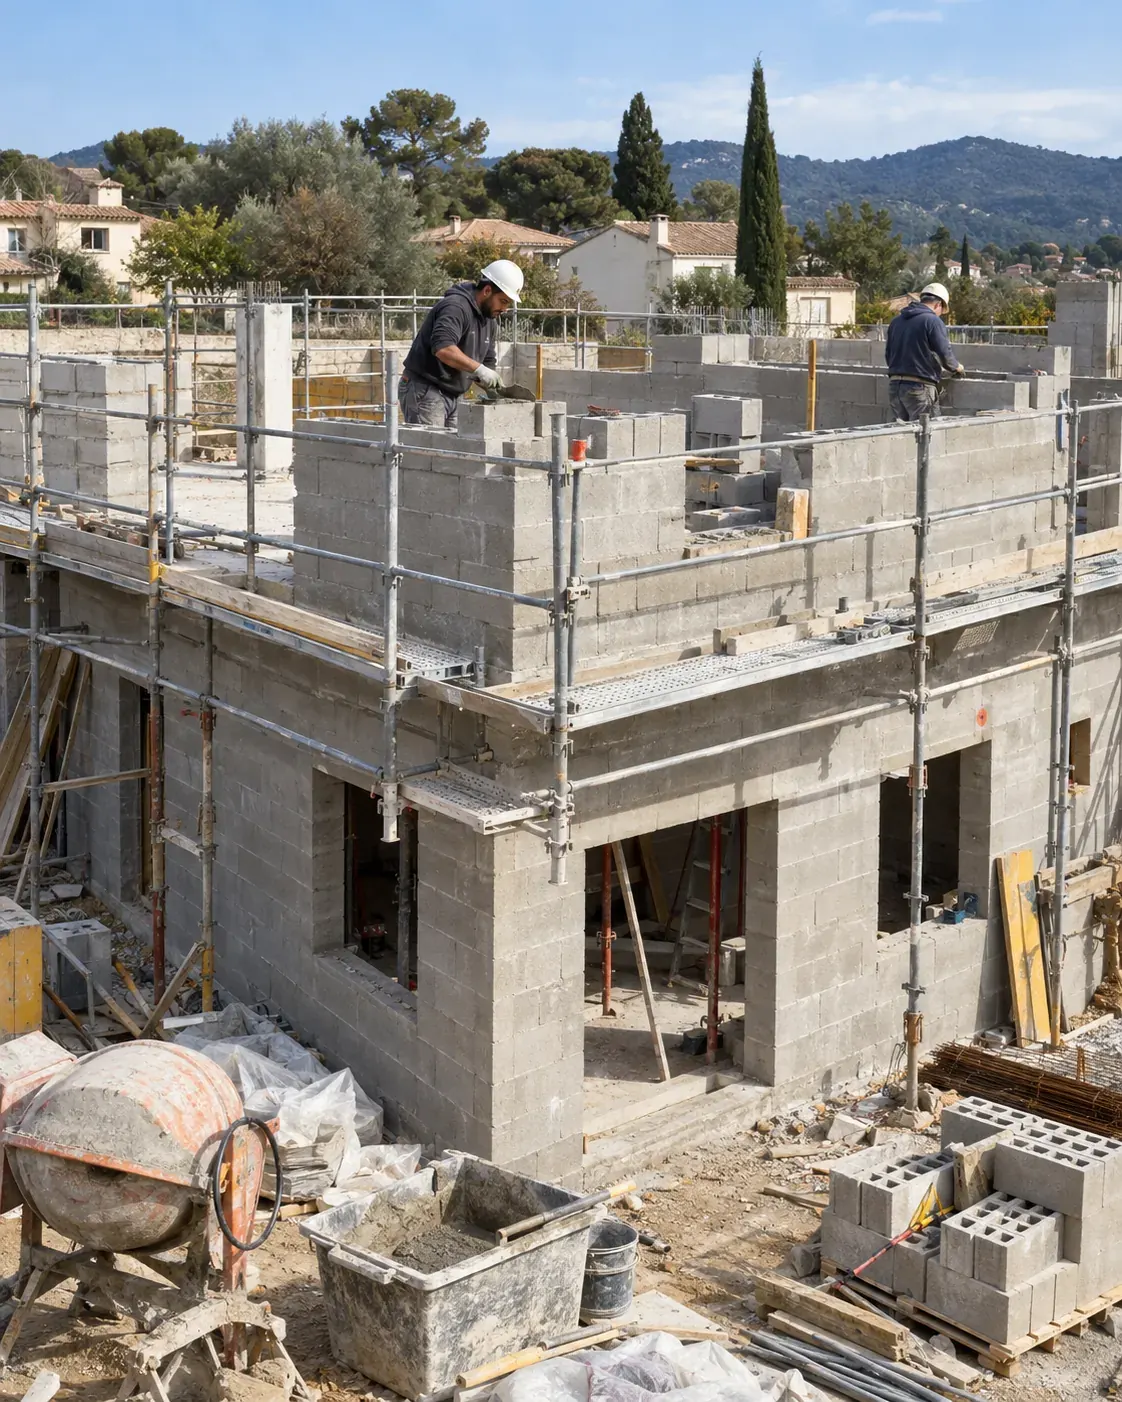
Le gros œuvre regroupe les ouvrages qui assurent la stabilité du bâtiment : fondations, murs porteurs, poteaux, poutres, planchers et dallages. C'est le cœur de l'article 1792 du Code civil. Votre décennale prend en charge les reprises de structure pendant 10 ans après la réception, reprises en sous-œuvre comprises. Votre entreprise est protégée et votre client sait que l'ouvrage est garanti.
Depuis la loi Spinetta du 4 janvier 1978, toute entreprise de gros œuvre doit être assurée avant l'ouverture du chantier (article L241-1 du Code des assurances). L'article L243-3 prévoit 75 000 € d'amende et 6 mois d'emprisonnement en cas de défaut d'assurance. Une attestation à jour vous ouvre les marchés des promoteurs, des entreprises générales et des particuliers.
Vous déclarez vos activités dans le devis : nous ne retenons que les assureurs qui les acceptent toutes.
Quelques questions sur votre entreprise, et votre pré-estimation s’affiche. Votre prix exact suit, au rappel de notre réseau. Gratuit et sans engagement.
Votre dossier est comparé chez les assureurs qui couvrent votre métier. Notre réseau vous obtient le meilleur prix.
Le document que vos clients et les maîtres d’ouvrage demandent : vous le joignez à vos devis et vous ouvrez vos chantiers.
Comptez entre 2 300 et 6 000 €/an en 2026 selon votre CA, votre expérience, votre zone et votre assureur.
| Chiffre d'affaires | Prix 2026 / an |
|---|---|
| Démarrage (CA 0 €) | 2 600 à 3 250 € |
| CA < 80 000 € | 2 300 à 2 900 € |
| CA 80 000 à 200 000 € | 2 300 à 6 000 € |
| CA 200 000 à 500 000 € | 3 000 à 13 000 € |
| CA > 500 000 € | Sur devis (au-delà de 13 000 €) |
C'est la base du calcul : la prime suit le volume de chantiers que vous réalisez dans l'année.
La nature des fondations et la part de travaux sur existant font le prix. Fondations superficielles, fondations spéciales, reprise en sous-œuvre : nous comparons les assureurs sur vos techniques réelles.
Les années d'activité et les diplômes facilitent l'acceptation du dossier, y compris pour une entreprise qui démarre.
Un historique sans sinistre sur les cinq dernières années tire le prix vers le bas de la fourchette.
Tarifs Artisan Assuré 2026 pour une entreprise de gros œuvre sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Déclarez-les dans le devis, nous trouvons les assureurs qui les couvrent toutes. Les plus courantes chez les entreprises de gros œuvre :
Maçonnerie et béton armé
Fondations superficielles
Fondations spéciales (pieux, micropieux)
Planchers, dalles et dallages
Reprise en sous-œuvre
Démolition
Terrassement et VRD
Les dommages qui touchent la solidité de l’ouvrage ou le rendent inutilisable, pendant 10 ans après la réception.
Les dommages causés à un client ou à un tiers pendant le chantier (un dégât des eaux, une vitre cassée, une chute) et, avec la garantie après travaux, après la livraison.
Déclarez toutes vos activités dans le devis : nous ne comparons que les assureurs qui les couvrent.
Tassements différentiels des fondations
Fissures traversantes sur murs porteurs et refends
Affaissement ou flèche excessive d'un plancher ou dallage
Défaut d'armatures ou d'enrobage dans le béton armé
Infiltrations par des murs enterrés non protégés
Désordres causés par une reprise en sous-œuvre
Microfissures de retrait sans atteinte à la solidité
Effondrement en cours de chantier, avant la réception : c'est le rôle de l'assurance tous risques chantier
Dommages aux avoisinants pendant les terrassements : c'est le rôle de la RC Pro
Le retrait-gonflement des argiles est la première cause de tassements différentiels. Fonder selon une étude de sol sécurise à la fois votre chantier et votre garantie. Demandez l'étude géotechnique avant de chiffrer et adaptez la profondeur des fondations à ses conclusions.
Ces techniques sont des activités distinctes, qui sortent souvent du contrat de base. Le chantier qui les utilise se retrouve alors sans garantie. Déclarez chaque technique à part dans le questionnaire. La comparaison ne retient que les assureurs qui acceptent vos fondations spéciales et vos reprises en sous-œuvre.
La décennale joue après la réception. Un mur qui s'effondre pendant les travaux ou un voisin fissuré par les vibrations relèvent d'autres contrats. Complétez votre décennale avec une RC Pro et, sur les opérations importantes, une assurance tous risques chantier. Décennale et RC Pro se comparent dans la même demande en ligne.
Métier, chiffre d'affaires, ancienneté, sinistres passés : les critères que l'assureur regarde pour fixer votre cotisation.
Qui est concerné par l'obligation, pour quels travaux, et pourquoi le contrat doit exister avant l'ouverture du chantier.
Les mentions à vérifier sur votre attestation et ce que vos clients ont le droit de vous demander.
Activités couvertes, franchises, plafonds, exclusions : les lignes qui font la différence entre deux contrats.
Les trois garanties de l'après-chantier, leur durée et les dommages que chacune prend en charge.
Le gros œuvre engage la solidité même de l’ouvrage : fondations, murs porteurs, structure. C’est l’activité la plus exposée à la garantie décennale, et la prime suit. Comptez entre 2 300 et 6 000 €/an en 2026 selon votre CA, votre expérience, votre zone et votre assureur.
La garantie décennale couvre les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination (article 1792 du Code civil). Or le gros œuvre, ce sont précisément les éléments porteurs : fondations, semelles, murs de refend, planchers, dalles, structure béton. Quand un de ces ouvrages cède, c’est tout le bâtiment qui est menacé.
Un second œuvre raté abîme une finition. Un gros œuvre raté fragilise la maison entière. C’est pour cette raison que votre activité concentre la majorité des sinistres lourds, et que l’assureur la tarife plus haut que la moyenne du BTP.
L’obligation, elle, ne varie pas selon le métier : la loi Spinetta du 4 janvier 1978 et l’article L.241-1 du Code des assurances imposent à tout constructeur de souscrire la décennale avant l’ouverture du premier chantier. Le maître d’ouvrage peut exiger votre attestation avant la signature. Cette logique vaut pour toute la filière structure : maçon, terrassier ou entreprise générale de bâtiment.
La décennale d’une entreprise de gros œuvre prend en charge les désordres structurels survenus dans les 10 ans suivant la réception des travaux (article 1792-4-1 du Code civil). Voici les désordres types recensés par l’Agence Qualité Construction sur les ouvrages de fondations et de structure :
Un exemple concret de terrain : une maison fondée sur un sol argileux mal reconnu se met à fissurer en façade trois ans après la réception. Si le tassement compromet la stabilité, le sinistre relève bien de votre décennale, pas d’un simple ravalement. C’est typiquement le genre de dossier qui distingue le gros œuvre du second œuvre en matière de coût de réparation.
En 2026, la décennale d’une entreprise de gros œuvre se situe entre 2 300 et 6 000 €/an, soit nettement au-dessus du second œuvre. La raison tient à la nature des ouvrages : un sinistre de structure se chiffre rarement en centaines d’euros. Voici les fourchettes indicatives par tranche de chiffre d’affaires :
| Chiffre d’affaires | Fourchette indicative 2026 / an |
|---|---|
| Démarrage (CA 0 €) | 2 600 à 3 250 € |
| CA < 80 000 € | 2 300 à 2 900 € |
| CA 80 000 à 200 000 € | 2 300 à 6 000 € |
| CA 200 000 à 500 000 € | 3 000 à 13 000 € |
| CA > 500 000 € | Sur devis (au-delà de 13 000 €) |
* Fourchettes indicatives 2026 : la prime finale dépend du CA déclaré, de l’expérience, de la zone, de la sinistralité, du recours à des techniques non courantes et de l’assureur.
À notre avis, une prime affichée nettement sous les 2 300 €/an pour du gros œuvre doit alerter : à ce niveau, le contrat exclut souvent les fondations spéciales, les reprises en sous-œuvre ou les techniques non courantes. Pour une estimation chiffrée sur votre situation, le simulateur de prix assurance décennale vous donne une fourchette fiable en une minute.
Quatre leviers font réellement bouger la prime d’une entreprise de structure :
Un cas fréquent : une entreprise qui fait aussi le terrassement avant de couler ses fondations exerce deux activités, pas une. Les déclarer toutes les deux évite le refus de garantie sur la partie oubliée.
Trois erreurs reviennent souvent sur les contrats de gros œuvre. Chacune peut faire tomber la garantie le jour du sinistre, et sur de la structure, l’addition est lourde.
L’erreur : annoncer un CA minoré ou ne déclarer que la maçonnerie en oubliant les fondations spéciales. Pourquoi c’est risqué : une sous-déclaration expose à la nullité du contrat ou au refus de garantie en cas de sinistre. Sur du gros œuvre, un refus signifie engager votre patrimoine personnel sur des réparations de structure. Quoi faire à la place : déclarer le CA réel et lister chaque technique exercée, puis vérifier les libellés à chaque renouvellement selon le CA réellement réalisé.
L’erreur : croire que la décennale couvre tout, y compris l’engin qui abîme la propriété voisine. Pourquoi c’est risqué : la décennale ne couvre que l’ouvrage après réception. Un dommage causé à un tiers pendant le chantier reste à votre charge sans RC Pro. Quoi faire à la place : souscrire les deux garanties, idéalement en pack, et vérifier les plafonds par type de dommage.
L’erreur : jeter les attestations des années écoulées une fois le chantier livré. Pourquoi c’est risqué : un désordre de fondations peut apparaître huit ou neuf ans après la réception. C’est l’assureur de l’année d’ouverture du chantier qui répond, pas votre contrat actuel. Quoi faire à la place : archiver chaque attestation pendant toute la durée décennale et au-delà, classée par chantier.
Il compte parmi les plus chers, sans être le plus cher : l’étanchéité (2 500 à 7 500 €/an) et la construction ossature bois (2 400 à 7 000 €/an) montent plus haut. Comme le gros œuvre engage la solidité même de l’ouvrage (fondations, murs porteurs, structure), un sinistre est rarement réparable à moindre coût. Comptez une fourchette indicative de 2 300 à 6 000 €/an en 2026 selon le CA, l’expérience et la zone.
Oui, si vous réalisez vous-même les fondations et le terrassement, ce sont deux activités à lister au contrat. Une technique exercée mais non déclarée n’est pas couverte, même si elle représente une faible part de votre chiffre d’affaires.
Oui, dès lors que les fissures compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination, au sens de l’article 1792 du Code civil. Une simple microfissure esthétique sans atteinte structurelle relève en revanche du parfait achèvement ou de l’entretien.
À la réception des travaux. La garantie court alors pendant 10 ans, conformément à l’article 1792-4-1 du Code civil. Conservez chaque attestation : en cas de sinistre tardif, c’est l’assureur de l’année d’ouverture du chantier qui répond.
Oui. Les procédés qui ne relèvent pas d’un DTU ou d’un avis technique (techniques non courantes) augmentent la prime et exigent souvent une déclaration spécifique. Sans cette déclaration, le sinistre sur ce procédé peut ne pas être couvert.
Activités, statut, chiffre d’affaires : notre simulateur de prix assurance décennale vous donne une fourchette fiable en une minute, sans laisser vos coordonnées. Si vous construisez des logements complets, voyez aussi notre page décennale construction de maison.
Cet article est informatif et ne constitue pas un conseil juridique ou en assurance personnalisé. Pour votre situation, demandez un devis ou consultez un courtier. Données vérifiées au 20 juin 2026.
Les techniques déclarées, la part de travaux sur existant, le chiffre d'affaires et l'historique de sinistres. Les fondations et la structure sont des ouvrages lourds à reprendre, et les assureurs les tarifent en conséquence. En comparant plus de 20 assureurs, nous trouvons ceux qui acceptent votre profil au meilleur prix.
Oui, chez la plupart des assureurs. Le terrassement et les VRD forment une activité distincte de la maçonnerie et du béton armé. Une entreprise de gros œuvre qui fait ses propres fouilles et plateformes le précise, et ses dallages sur remblai sont alors couverts sans discussion.
Comptez entre 2 300 et 6 000 €/an en 2026 selon votre CA, votre expérience, votre zone et votre assureur.
Oui, quand elles traduisent une atteinte à la solidité : fissures traversantes, évolutives, en escalier ou liées à un tassement. L'entreprise de gros œuvre en répond pendant 10 ans après la réception. Des fissures fines de retrait, stables et superficielles, se traitent au titre du parfait achèvement la première année. L'expert fait la différence lors de sa visite.
À partir de la réception des travaux, qu'elle soit prononcée avec ou sans réserves. La responsabilité de l'entreprise de gros œuvre dure 10 ans à compter de cette date. Un PV de réception signé fixe cette date sans discussion : faites-le signer sur chaque chantier, même petit.
En la déclarant au contrat. Une technique sans DTU ni avis technique se déclare à part, souvent avec une surprime. Planchers à prédalles d'un procédé non validé, coffrages isolants ou micropieux entrent souvent dans ce cas. Indiquez-la dans le questionnaire : nous ne retenons que les assureurs qui l'acceptent.
La RC Pro de l'entreprise de gros œuvre. Les fissures causées chez le voisin par des vibrations ou une fouille relèvent de ce contrat, ou de la responsabilité pour troubles anormaux de voisinage. Un référé préventif avant le chantier facilite le règlement en cas de conflit.
Oui, quand la flèche empêche l'usage normal ou menace la solidité. Un plancher qui fissure les cloisons posées dessus, ou qui ne peut plus porter les charges prévues, relève de la décennale de l'entreprise de gros œuvre. Une légère flèche dans les tolérances fait partie du comportement normal de l'ouvrage.
Oui. L'entreprise de gros œuvre vérifie que le sol peut recevoir les fondations prévues, même si l'étude a été commandée par le maître d'ouvrage. C'est son devoir de conseil. Si l'étude manque ou ne correspond pas au projet, signalez-le par écrit avant de couler.
 Maçon
 Entreprise générale
 Terrassier
 Charpentier
 Constructeur ossature bois