 Maçon
 Gros œuvre
 Maître d'œuvre
 Charpentier
 Couvreur
 Terrassier
Obligatoire
Assurance décennale
Les dommages graves sur vos ouvrages pendant 10 ans après la réception.
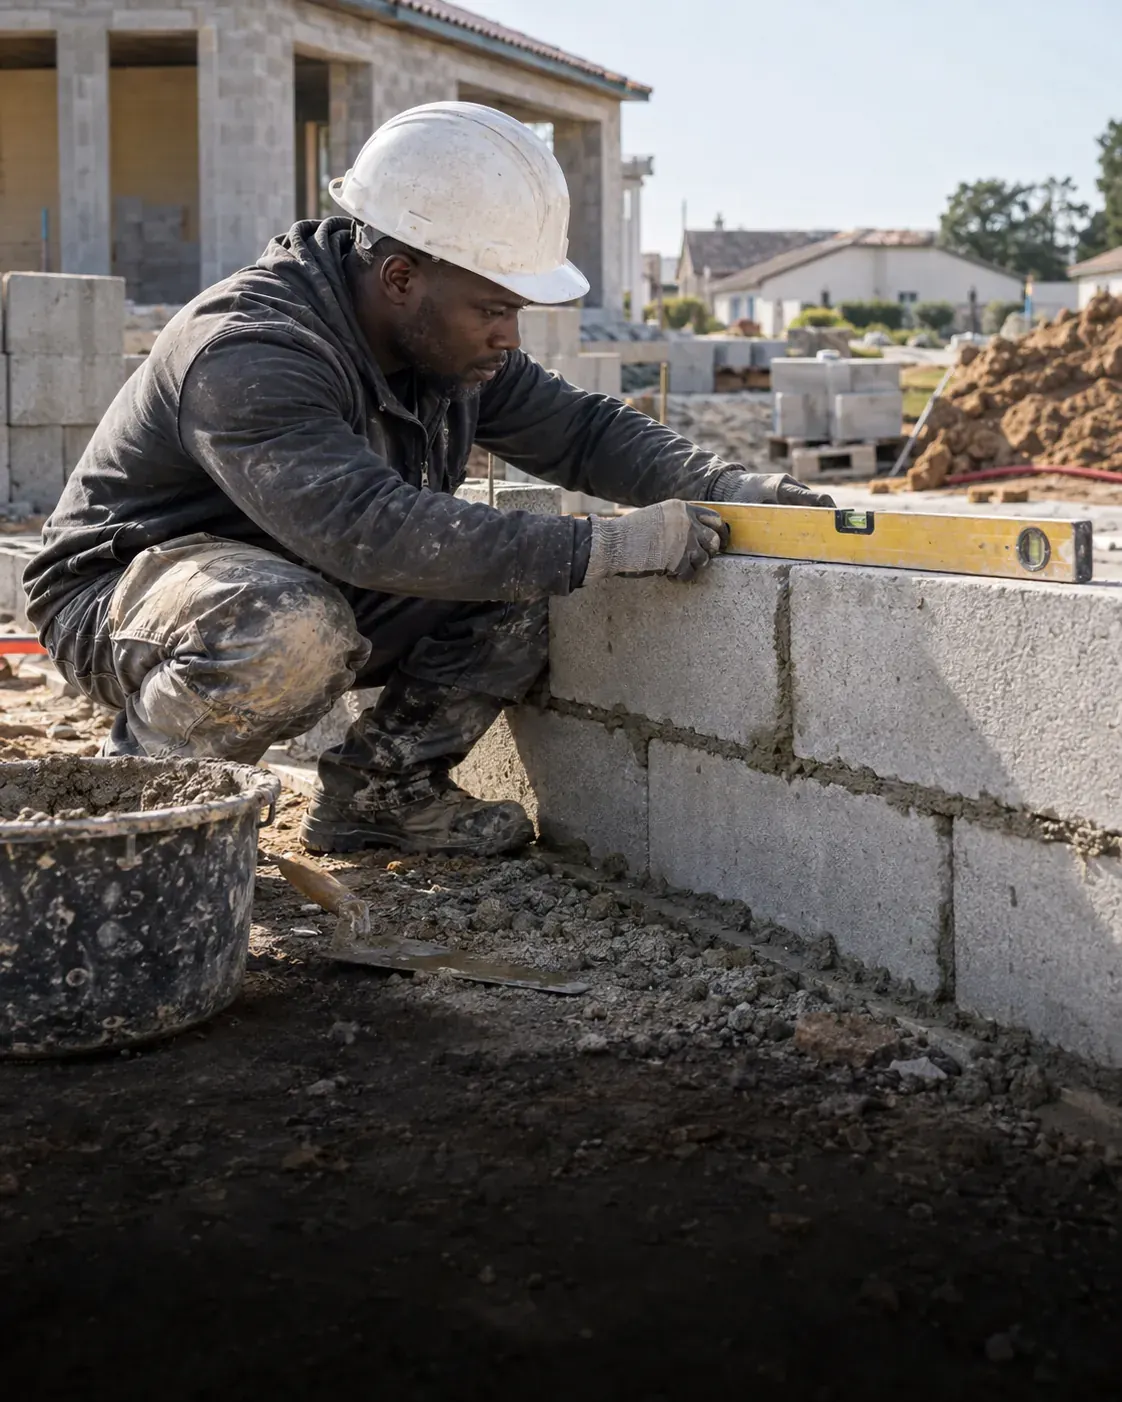
Tout professionnel qui participe à la construction d'une maison engage sa responsabilité pendant 10 ans après la réception, au titre de l'article 1792 du Code civil. La loi Spinetta n° 78-12 du 4 janvier 1978 l'oblige à s'assurer avant l'ouverture du chantier (article L241-1 du Code des assurances).
Le constructeur de maisons individuelles (CMI) qui signe un contrat de construction ;
Les entreprises de gros œuvre et les maçons ;
Le maître d'œuvre qui conçoit ou dirige les travaux ;
Chaque corps d'état qui intervient sur la maison.
Construire sans assurance expose à 75 000 € d'amende et 6 mois d'emprisonnement (article L243-3 du Code des assurances). Le détail des obligations figure sur entreprendre.service-public.gouv.fr.
Comptez de 2 300 à 6 000 € par an jusqu'à 200 000 € de chiffre d'affaires. La RC Pro est souvent incluse dans le contrat décennale ; vendue seule, comptez 720 à 1 400 € par an.
| Chiffre d'affaires | À retenir | Prime annuelle |
|---|---|---|
| Démarrage (CA 0 €) | Sur CA prévisionnel | 2 600 à 3 250 € |
| Moins de 80 000 € | Petite structure | 2 300 à 2 900 € |
| 80 000 à 200 000 € | Selon les activités | 2 300 à 6 000 € |
| 200 000 à 500 000 € | Selon les activités | 3 000 à 13 000 € |
| Plus de 500 000 € | Au-delà de 13 000 € | Sur devis |
C'est la base de calcul de la prime : déclarez-le au plus juste.
Gros œuvre, charpente, toiture : chaque activité déclarée pèse sur le tarif.
Les techniques courantes, conformes aux DTU, se couvrent plus facilement que les techniques non courantes.
Le recours à des sous-traitants se déclare et influe sur la prime.
Tarifs Artisan Assuré 2026 pour un artisan du bâtiment sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
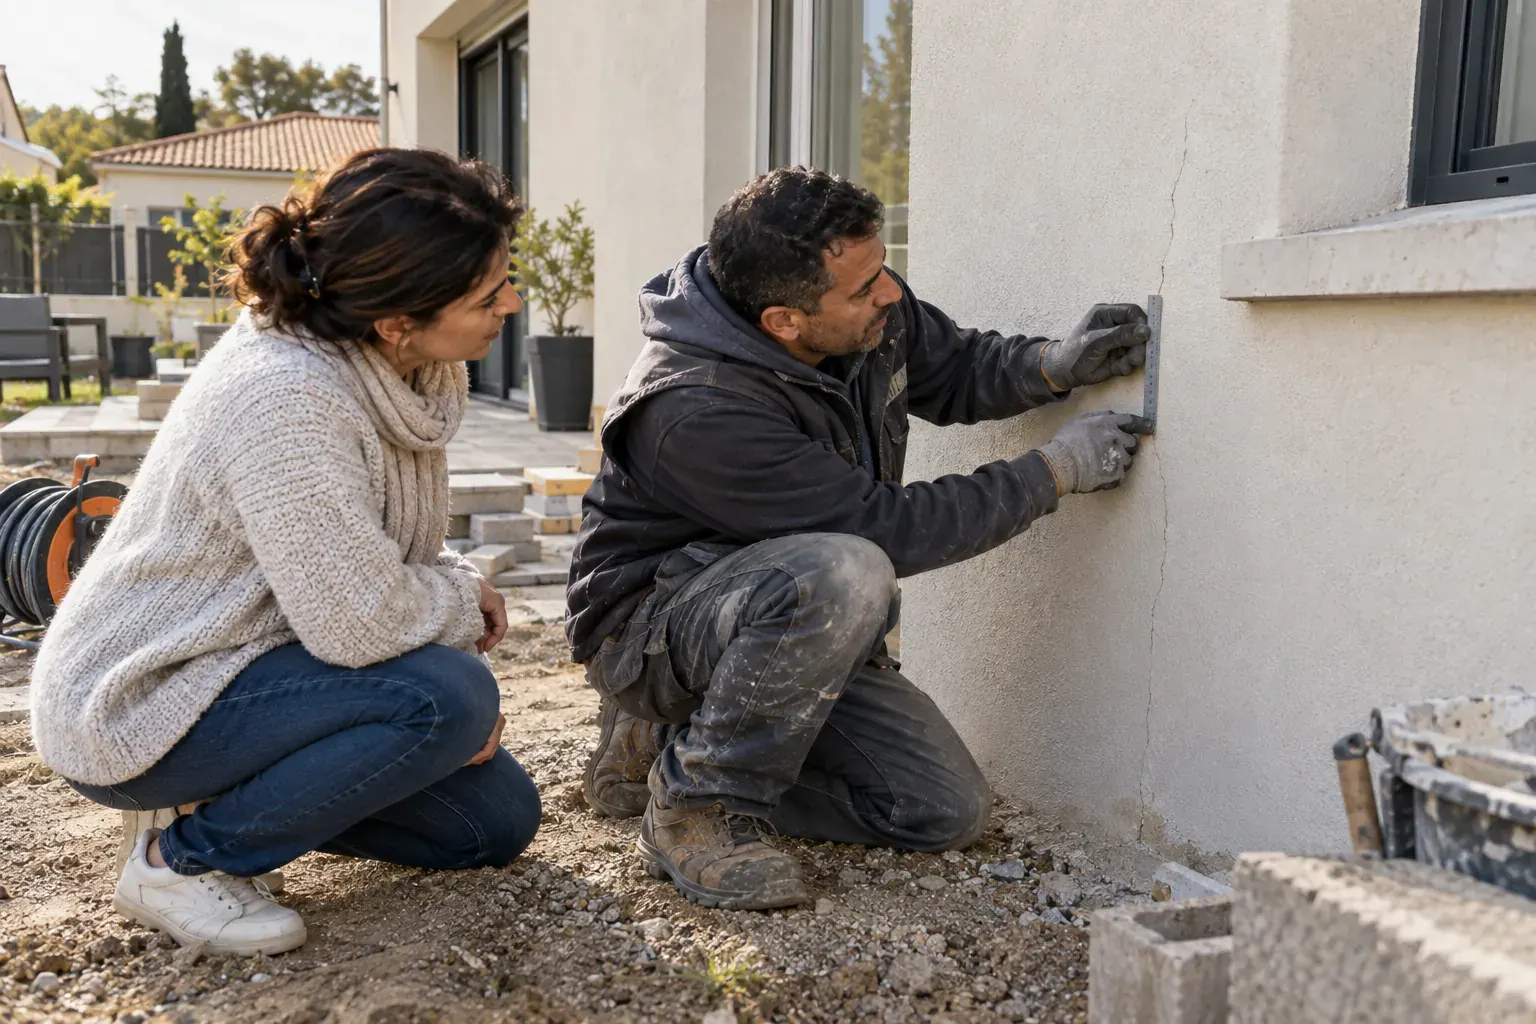
Exemple : une maison bâtie sur un sol argileux présente des fissures structurelles quelques années après la livraison. Si la solidité de l'ouvrage est compromise, la décennale du constructeur prend en charge les réparations.
Les fondations et le soubassement
La structure porteuse : murs, planchers, dalles
La charpente et la toiture
Le clos et le couvert : façades, menuiseries extérieures, étanchéité
Les équipements indissociables du bâti
Les défauts purement esthétiques : relevés en parfait achèvement la première année
L'usure normale et le défaut d'entretien
Les équipements dissociables : couverts par la garantie biennale
Mis à jour en novembre 2026
| Garantie | Durée | Ce qu'elle couvre |
|---|---|---|
| Parfait achèvement | 1 an | Tous les désordres signalés à la réception ou dans l'année (art. 1792-6 C. civ.) |
| Biennale (bon fonctionnement) | 2 ans | Les équipements dissociables (art. 1792-3 C. civ.) |
| Décennale | 10 ans | Solidité de l'ouvrage et impropriété à sa destination (art. 1792 C. civ.) |
Le détail de chaque garantie est expliqué dans nos guides garantie de parfait achèvement et décennale ou biennale.
La décennale est souscrite par le constructeur. La dommages-ouvrage est souscrite par le maître d'ouvrage (article L242-1 du Code des assurances) : elle préfinance les réparations sans attendre la recherche de responsabilités, puis se retourne contre l'assureur décennal. Dans un contrat de construction de maison individuelle (CCMI), le constructeur fournit en plus une garantie de livraison. Plus d'informations sur service-public.gouv.fr.
Fondations, maçonnerie, charpente, couverture : chaque lot que vous réalisez doit apparaître sur votre attestation.
Une technique hors DTU ou innovante se déclare. Les assureurs spécialisés la couvrent, à condition de la connaître.
Vérifiez que vos sous-traitants sont eux-mêmes assurés et que votre contrat prévoit leur intervention.
Les plafonds de garantie doivent correspondre au coût des maisons que vous construisez.
Ouvrir un chantier avant la date d'effet du contrat ;
Sous-déclarer votre chiffre d'affaires ou vos activités ;
Choisir sur le prix seul, sans lire franchise et exclusions.
Chaque corps d'état d'une maison a sa propre décennale.
Métier, chiffre d'affaires, ancienneté, sinistres passés : les critères que l'assureur regarde pour fixer votre cotisation.
Qui est concerné par l'obligation, pour quels travaux, et pourquoi le contrat doit exister avant l'ouverture du chantier.
Les mentions à vérifier sur votre attestation et ce que vos clients ont le droit de vous demander.
Activités couvertes, franchises, plafonds, exclusions : les lignes qui font la différence entre deux contrats.
Les trois garanties de l'après-chantier, leur durée et les dommages que chacune prend en charge.
Construire une maison engage votre responsabilité pendant 10 ans après la réception. L’assurance décennale est obligatoire avant l’ouverture du chantier. Comptez entre 2 300 et 6 000 €/an en 2026 selon votre CA, votre expérience, votre zone et votre assureur.
Oui, et sans exception. L’assurance décennale construction maison est imposée par la loi Spinetta du 4 janvier 1978. Tout professionnel qui édifie une maison doit souscrire cette garantie avant l’ouverture du chantier, qu’il soit constructeur de maison individuelle (CMI), entreprise de gros œuvre ou maître d’œuvre.
L’article 1792 du Code civil instaure une responsabilité de plein droit. Concrètement, si un désordre grave apparaît dans les dix ans suivant la réception, le constructeur est présumé responsable. Il n’a pas à prouver sa faute : c’est à lui de démontrer une cause étrangère. Cette présomption est lourde quand on bâtit une structure entière.
Le délai court sur 10 ans à compter de la réception des travaux (article 1792-4-1 du Code civil). Un fissurage de fondations qui se révèle huit ans après la livraison reste donc à la charge de votre décennale, pas à la vôtre.
La décennale couvre les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination (article 1792 du Code civil). Sur une maison neuve, ce périmètre est large car vous touchez à l’essentiel de la construction :
Un exemple courant de terrain : une maison bâtie sur un sol argileux non sondé voit ses fondations bouger après deux étés secs. Les fissures traversent les murs porteurs. Ce sinistre relève bien de la décennale, car la solidité de l’ouvrage est en cause. À notre avis, c’est précisément ce type de risque structurel qui justifie une prime plus élevée pour le gros œuvre que pour un métier de finition.
Construire une maison déclenche trois garanties légales qui se succèdent dans le temps. Les confondre est l’erreur la plus fréquente, autant pour le constructeur que pour son client.
| Garantie | Durée | Ce qu’elle couvre |
|---|---|---|
| Parfait achèvement | 1 an | Tous les désordres signalés à la réception ou dénoncés dans l’année (article 1792-6) |
| Bon fonctionnement (biennale) | 2 ans | Les éléments d’équipement dissociables : volets, robinetterie, portes (article 1792-3) |
| Décennale | 10 ans | Atteinte à la solidité ou à la destination de l’ouvrage : fondations, structure, clos et couvert |
Retenez l’ordre : un volet qui ne ferme plus relève de la biennale (2 ans), une fissure structurelle relève de la décennale (10 ans), un défaut de peinture signalé à la réception relève du parfait achèvement (1 an). Sur une maison complète, c’est la décennale qui porte le risque financier le plus lourd, car elle vise le bâti lui-même.
Sur une maison, deux assurances cohabitent souvent. Elles n’ont pas le même souscripteur ni le même but, et beaucoup les confondent.
La décennale est votre assurance, celle du constructeur. Elle engage votre responsabilité 10 ans après réception. La dommages-ouvrage, elle, est souscrite par le maître d’ouvrage, c’est-à-dire le particulier qui fait construire (article L.242-1 du Code des assurances). Son rôle : préfinancer les réparations sans attendre une décision de justice qui désigne le responsable. Les deux se complètent, elles ne se remplacent pas.
Quand vous travaillez sous contrat de construction de maison individuelle (CCMI), l’exigence monte d’un cran. Le CCMI s’accompagne d’une garantie de livraison à prix et délais convenus, en plus de la décennale et de la dommages-ouvrage. Vous devez justifier l’ensemble de ces assurances avant la signature du contrat, ce que le client est en droit de vérifier (voir la fiche officielle sur les garanties de construction et la fiche dommages-ouvrage).
En 2026, la décennale d’une entreprise bâtissant des maisons se situe dans une fourchette indicative de 2 300 à 6 000 €/an. Le gros œuvre et le terrassement sont parmi les activités les plus chargées en prime, car le risque structurel est élevé. Voici les fourchettes par tranche de chiffre d’affaires :
| Chiffre d’affaires | Fourchette indicative 2026 / an |
|---|---|
| Démarrage (CA 0 €) | 2 600 à 3 250 € |
| CA < 80 000 € | 2 300 à 2 900 € |
| CA 80 000 à 200 000 € | 2 300 à 6 000 € |
| CA 200 000 à 500 000 € | 3 000 à 13 000 € |
| CA > 500 000 € | Sur devis (au-delà de 13 000 €) |
* Fourchettes indicatives 2026 : la prime finale dépend du CA déclaré, de l’expérience, de la zone, de la sinistralité, du recours à la sous-traitance et de l’assureur.
Pour situer votre profil avant tout devis, notre simulateur de prix assurance décennale vous donne une estimation en une minute selon votre activité, votre statut et votre chiffre d’affaires, sans laisser vos coordonnées.
Voici les critères qui comptent vraiment avant de signer un contrat de constructeur de maison :
La décennale ne couvre pas les dommages causés aux tiers pendant le chantier, par exemple une grue qui endommage la clôture du voisin. C’est le rôle de la RC Pro, complémentaire de la décennale. Pour un constructeur, son ordre de grandeur indicatif se situe autour de 720 à 1 400 €/an selon l’activité et le CA, souvent moins cher en package avec la décennale.
Trois erreurs reviennent chez les constructeurs de maison. Chacune peut faire tomber la garantie le jour du sinistre, et sur du gros œuvre, l’addition est rarement légère.
L’erreur : démarrer le terrassement « en attendant l’attestation ». Pourquoi c’est risqué : l’obligation s’applique dès le premier chantier (article L.243-3 du Code des assurances). Un sinistre survenu avant la prise d’effet du contrat reste à votre charge, et engage votre patrimoine personnel. Quoi faire à la place : obtenir l’attestation avant le premier coup de pioche et la remettre au maître d’ouvrage.
L’erreur : déclarer « maçonnerie » alors que vous réalisez aussi la charpente, la couverture et le terrassement. Pourquoi c’est risqué : une activité non déclarée n’est pas couverte, même si elle représente une part minime du chantier. Une infiltration par la toiture que vous avez posée resterait à votre charge. Quoi faire à la place : lister chaque technique exercée et la vérifier à chaque renouvellement. Un maçon qui bâtit des maisons complètes doit déclarer bien plus que la seule maçonnerie.
L’erreur : signer la prime la plus basse sans lire les exclusions. Pourquoi c’est risqué : une prime nettement inférieure aux 2 300 à 6 000 €/an constatés sur le gros œuvre cache souvent des exclusions larges (techniques non courantes, sous-traitance), des franchises élevées ou des plafonds bas. À notre avis, un tarif anormalement faible sur une activité structurelle doit d’abord faire ouvrir la page des exclusions. Quoi faire à la place : comparer à garanties égales, exclusions, plafonds et franchises avant le prix.
Oui. Tout constructeur de maison individuelle doit souscrire une décennale avant l’ouverture du chantier (article L.241-1 du Code des assurances). L’obligation vaut quel que soit le statut, y compris pour les entreprises de gros œuvre et les CMI.
La décennale est souscrite par le constructeur et engage sa responsabilité 10 ans après réception. La dommages-ouvrage est souscrite par le maître d’ouvrage (le particulier) pour être préfinancé sans attendre une décision de justice. Les deux se complètent.
Elle couvre les désordres qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination : fondations, structure porteuse, charpente, toiture, clos et couvert. Les défauts purement esthétiques en sont exclus.
Pour une activité gros œuvre bâtissant des maisons, comptez une fourchette indicative de 2 300 à 6 000 €/an en 2026 selon le CA, l’expérience, la zone et l’assureur. Au-delà de certains volumes, la prime se fait sur devis.
Oui. Le contrat de construction de maison individuelle s’appuie sur la garantie de livraison à prix et délais convenus, en plus de la décennale et de la dommages-ouvrage. Le constructeur doit justifier ces assurances avant la signature.
Activité, statut, chiffre d’affaires : notre simulateur de prix assurance décennale vous donne une fourchette fiable en une minute, sans laisser vos coordonnées. Pour comprendre l’ensemble du dispositif, consultez aussi le hub assurance décennale.
Cet article est informatif et ne constitue pas un conseil juridique ou en assurance personnalisé. Pour votre situation, demandez un devis ou consultez un courtier. Données vérifiées au 20 juin 2026.
Oui. Tout constructeur au sens de l'article 1792 du Code civil doit être assuré avant l'ouverture du chantier : CMI, entreprises de gros œuvre, maîtres d'œuvre et chaque corps d'état.
La décennale est souscrite par le constructeur et couvre sa responsabilité. La dommages-ouvrage est souscrite par le maître d'ouvrage et préfinance les réparations rapidement, avant de se retourner contre l'assureur décennal.
Les dommages qui compromettent la solidité de la maison ou la rendent impropre à sa destination : fondations, structure, charpente, toiture, clos et couvert, équipements indissociables.
De 2 300 à 6 000 € par an jusqu'à 200 000 € de chiffre d'affaires, de 3 000 à 13 000 € entre 200 000 et 500 000 €, au-delà sur devis. La RC Pro est souvent incluse dans le contrat décennale ; vendue seule, comptez 720 à 1 400 € par an.
Le contrat de construction de maison individuelle ajoute une garantie de livraison à prix et délais convenus. La décennale du constructeur reste obligatoire.