Souvent exigée
Multirisque professionnelle
Elle assure la maison où vous recevez, le mobilier et la literie des chambres, le linge, contre l'incendie, le dégât des eaux, la tempête et le vol, avec la responsabilité de l'activité.
Hôte qui rate une marche de l'escalier, terrine de la table d'hôtes mal tolérée, fuite de douche qui ferme deux chambres en juillet : votre responsabilité civile et votre multirisque de loueur règlent la note, là où l'assurance habitation s'arrête.
Prix 2026 : Multirisque pro dès 750 €, RC Pro dès 170 € par an.
En 2026, la multirisque d'une chambre d'hôtes coûte de 750 à 2 000 € par an, et la responsabilité civile seule démarre à 170 € dans un contrat de loueur. La loi n'impose pas d'assurance au loueur, mais un contrat habitation ne couvre pas l'accueil payant s'il l'ignore. Nous comparons plus de 20 assureurs pour vous obtenir le meilleur prix.
Obligation : Aucune assurance imposée par la loi. Déclaration en mairie et immatriculation obligatoires, dispositif de sécurité normalisé pour une piscine enterrée.
Prix : Multirisque de 750 à 2 000 € par an selon la maison et les chambres, responsabilité civile de 170 à 410 € par an.
Garanties clés : Une RC qui couvre vos hôtes et la table d'hôtes, une multirisque qui assure la maison et l'activité, la perte d'exploitation pour la saison.
Assurance habitation : Elle protège votre vie privée, pas l'accueil payant : déclarez l'activité à votre assureur ou passez à un contrat de loueur.

Vous décrivez votre activité d'exploitant de chambres d'hôtes : nous ne retenons que les contrats qui couvrent vos vrais risques.

Quelques questions sur votre activité, et votre prix s’affiche. Gratuit et sans engagement.

Votre demande est comparée chez les assureurs qui couvrent votre métier. Notre réseau vous obtient le meilleur prix.

Le document que votre bailleur, vos clients ou vos partenaires demandent, dès la souscription.
Comptez de 750 à 2 000 € par an pour la multirisque d'une chambre d'hôtes, selon la maison, le nombre de chambres et les équipements. Pour la seule responsabilité civile, un contrat dédié coûte environ 230 € par an, et une extension de l'assurance habitation peut suffire pour une ou deux chambres.
| Votre formule | Responsabilité civile | Multirisque |
|---|---|---|
| Extension de l'assurance habitation, 1 ou 2 chambres | Option de votre contrat habitation | Votre assurance habitation |
| Contrat de loueur, maison louée, moins de 50 m² de chambres, moins de 10 000 € de mobilier, 20 000 € de CA | 170 à 210 € | 750 à 950 € |
| Cinq chambres, propriétaire de la maison, 50 à 150 m² de chambres, 10 000 à 50 000 € de mobilier | Incluse | 1 450 à 1 800 € |
De une à cinq chambres, le mobilier, la literie et le nombre de nuits vendues font varier la cotisation.
Un dîner servi plusieurs fois par semaine se déclare : nombre de couverts, fréquence, convives extérieurs éventuels.
Piscine, spa, sauna, vélos prêtés : chacun s'ajoute au risque et se signale au devis.
Surface, valeur du bâtiment si vous en êtes propriétaire, mobilier ancien : ce sont les capitaux à assurer.
Tarifs Artisan Assuré 2026 pour un exploitant de chambres d'hôtes sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Aucun texte n'impose d'assurance au loueur de chambres d'hôtes. L'activité reste encadrée : déclaration en mairie, immatriculation, 5 chambres et 15 clients au plus, dispositif de sécurité normalisé pour une piscine enterrée. Déclarez aussi l'accueil payant à votre assureur habitation : c'est ce qui garantit qu'un sinistre lié à vos hôtes sera pris en charge.
Accueillir des clients contre paiement est une activité commerciale, et beaucoup de contrats habitation excluent l'hébergement payant. Déclarez-le, ajoutez l'extension prévue, ou passez à une multirisque qui assure la maison et l'accueil.
Aucun texte ne l'impose. C'est pourtant elle qui indemnise l'hôte blessé dans votre escalier ou malade après un repas, à condition de viser l'accueil payant et la table d'hôtes.
Une aide pour le ménage des chambres ou le service du petit-déjeuner a droit dès l'embauche à la complémentaire santé collective, financée au moins pour moitié par le loueur.
Elle assure la maison où vous recevez, le mobilier et la literie des chambres, le linge, contre l'incendie, le dégât des eaux, la tempête et le vol, avec la responsabilité de l'activité.
Un hôte qui glisse dans la salle d'eau, un enfant qui se coince les doigts dans un volet, un couple malade après le dîner : elle paie leurs soins et leur préjudice.
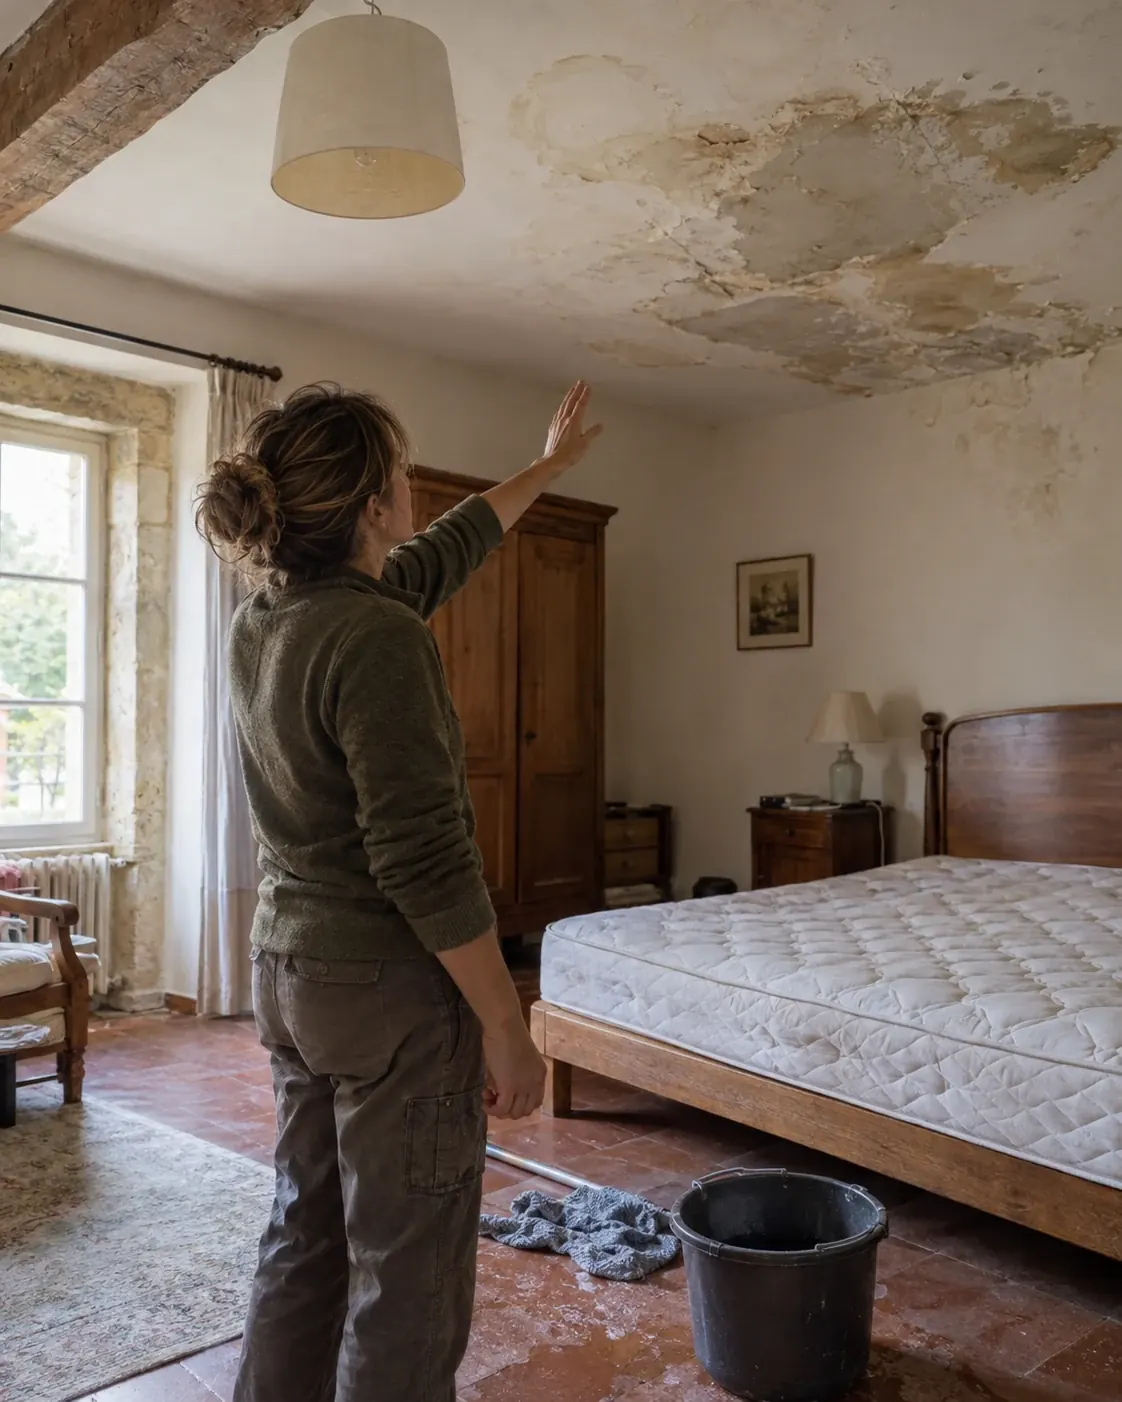
Deux chambres fermées en juillet après une fuite, ce sont des réservations à rembourser : elle compense les nuits perdues pendant les travaux.
Un hôte qui conteste sa note, un voisin qui se plaint des allées et venues, une annulation tardive : elle paie les démarches et l'avocat.
L'accueil en personne fait partie des prestations : si votre dos vous arrête en pleine saison, elle remplace le revenu des chambres.
Pour vous, loueur immatriculé : lits faits chaque matin, linge porté, marches de la maison, elle complète vos remboursements.
Le client blessé dans la maison, l'escalier ou le jardin
L'intoxication après un petit-déjeuner ou un dîner de table d'hôtes
Le dégât des eaux, l'incendie et la tempête dans les chambres et la maison
Le mobilier, la literie et le linge des chambres
Votre défense face à la réclamation d'un hôte
La perte d'exploitation si un sinistre ferme vos chambres en saison
La piscine, le spa et le prêt de vélos
La protection juridique face à un hôte ou un voisin
Les effets des clients au-delà du plafond de base
Deux questions pour démarrer : nous comparons plus de 20 assureurs pour votre métier.
L'assurance habitation couvre votre vie privée et votre maison. Dès que vous recevez des clients contre paiement, vous exercez une activité commerciale : beaucoup de contrats l'excluent tant qu'elle n'est pas déclarée. Deux solutions s'offrent à vous :
L'extension suffit pour une ou deux chambres sans table d'hôtes. Avec cinq chambres, une piscine et des dîners plusieurs soirs par semaine, le contrat dédié devient la bonne base : décrivez votre maison une fois, nous comparons plus de 20 assureurs et notre réseau vous obtient le meilleur prix.
La table d'hôtes est facultative et facturée à part. Elle suit des règles simples : un menu unique, une table unique, réservée aux occupants des chambres, avec des produits locaux de préférence. Pour servir du vin, il faut un permis d'exploitation, une formation de 7 heures valable 10 ans, et une licence (entreprendre.service-public.gouv.fr). Déclarez-la à votre assureur avec le nombre de couverts : c'est elle qui expose le plus votre responsabilité.
Une piscine enterrée non close doit être équipée d'un des quatre dispositifs normalisés, barrière, alarme, couverture ou abri, opérationnel avant l'arrivée des clients (article L134-10 du Code de la construction et de l'habitation). Sans dispositif, l'amende atteint 45 000 €. Vélos prêtés, spa, sauna, jeux pour enfants : signalez-les aussi, nous ne retenons que les assureurs qui couvrent tout ce que vous proposez.
Une chambre d'hôtes se déclare en mairie avant le premier client, sous peine d'une contravention de 450 €, et l'activité s'immatricule comme une entreprise commerciale quel que soit votre revenu. Elle se loue chez vous, dans votre habitation, avec au moins trois des quatre prestations prévues : accueil en personne, petit-déjeuner, linge fourni et renouvelé, ménage régulier.
Côté social, les cotisations deviennent obligatoires au-delà de 13 % du plafond annuel de la Sécurité sociale, soit 6 248 € de revenus en 2026. En dessous, ce sont des prélèvements sociaux de 17,2 %. C'est ce seuil qui décide de vos droits aux indemnités journalières, et donc de l'intérêt d'une prévoyance. Si vous louez une maison entière plutôt que des chambres, la page assurance gîte détaille les règles du meublé de tourisme.
Pour vous, loueur : au-delà de 6 248 € de revenus en 2026, vous cotisez comme travailleur indépendant, le plus souvent en micro-entreprise. Après douze mois d'affiliation, l'Assurance maladie verse 1/730e de votre revenu, retenu après un abattement de 50 % en micro-entreprise : avec 30 000 € de chiffre d'affaires, environ 20,55 € par jour d'arrêt, à partir du 4e jour. En dessous du seuil, cette activité n'ouvre pas d'indemnités : votre protection vient de votre autre statut. Une prévoyance et une mutuelle individuelles comblent l'écart.
Pour vos salariés : la convention collective dépend de l'activité principale de l'entreprise (Code du travail, article L2261-2). Dès la première embauche, la complémentaire santé collective s'impose, payée au moins pour moitié par vous ; une aide de saison en contrat de trois mois ou moins, déjà couverte par une mutuelle individuelle, peut demander à en être dispensée.
La mutuelle santé d'exploitant de chambres d'hôtes et la prévoyance d'exploitant de chambres d'hôtes : le détail des garanties et des prix.
De 750 à 2 000 € par an pour une multirisque de loueur, et de 170 à 410 € pour la responsabilité civile seule. Pour une ou deux chambres, une extension de votre assurance habitation peut suffire. Le devis en ligne vous donne votre prix en 2 minutes.
La loi n'impose pas d'assurance au loueur de chambres d'hôtes. Votre assureur habitation doit en revanche connaître l'activité, et c'est la responsabilité civile qui paie l'hôte blessé chez vous : sans contrat adapté, la dépense resterait pour vous.
Elle couvre votre vie privée, pas l'accueil payant tant que l'activité n'est pas déclarée. L'extension proposée par certains assureurs habitation couvre la responsabilité civile envers vos hôtes ; pour la maison, l'activité et les nuits perdues, un contrat de loueur dédié va plus loin.
Oui, s'il est déclaré : la responsabilité civile prend en charge l'hôte malade après un repas servi à votre table. Indiquez au devis la fréquence des dîners et le nombre de couverts.
Une piscine enterrée non close doit avoir une barrière, une alarme, une couverture ou un abri aux normes, en place avant l'arrivée des clients ; sans dispositif, l'amende atteint 45 000 €. Déclarez-la aussi à votre assureur, elle change la responsabilité civile.
Oui au-delà de 6 248 € de revenus en 2026, soit 13 % du plafond annuel de la Sécurité sociale : vous cotisez alors comme travailleur indépendant et ouvrez des droits aux indemnités journalières. En dessous, vos revenus supportent des prélèvements sociaux de 17,2 %.
Votre attestation est disponible dès la souscription : vous comparez en ligne, vous choisissez votre contrat et vous pouvez la présenter le jour même à un label ou à une plateforme de réservation qui vous la demande.