Indispensable
Assurance du matériel professionnel
Consoles, amplis, enceintes, micros HF, lyres et projecteurs passent du dépôt au fourgon puis au plateau : elle rembourse la casse, la chute et le vol, en tous lieux avec la bonne formule.
Enceinte accrochée à un pont qui se décroche pendant les balances, café renversé sur la console numérique du théâtre, lyres emportées dans le fourgon garé devant l'entrée des artistes : votre RC Pro et l'assurance de votre parc paient la victime, la réparation et le rachat, et la date suivante est tenue.
Prix 2026 : Matériel professionnel dès 150 €, RC Pro dès 170 € par an.
En 2026, un prestataire son et lumière paie sa RC Pro de 170 à 500 € par an ; son parc s'assure pour 150 à 300 € sous 5 000 € de matériel, et à partir de 520 € entre 20 000 et 50 000 €. Aucune loi ne l'impose, mais agences, salles et collectivités réclament l'attestation dans le contrat. Nous comparons plus de 20 assureurs pour vous obtenir le meilleur prix.
Obligation : Aucune loi n'oblige le technicien son et lumière à s'assurer. Agences événementielles, salles, théâtres, producteurs et collectivités inscrivent pourtant l'attestation de RC Pro dans le contrat ou le cahier des charges, et la demandent avant le montage.
Prix : De 170 à 500 € par an pour la RC Pro. Pour le parc : 150 à 300 € sous 5 000 €, à partir de 280 € jusqu'à 20 000 €, à partir de 520 € de 20 000 à 50 000 €.
Votre parc : La RC Pro ne rembourse ni vos consoles, ni vos enceintes, ni vos projecteurs. Une garantie en tous lieux les suit de la route au plateau ; limitée au dépôt, la couverture coûte moins cher.
Salarié ou loueur : Salarié d'une salle ou intermittent en contrat d'usage, votre employeur répond des dommages causés pendant votre service. Dès que vous louez vos services et votre matériel en votre nom, ils sont pour vous.

Vous décrivez votre activité de prestataire son et lumière : nous ne retenons que les contrats qui couvrent vos vrais risques.

Quelques questions sur votre activité suffisent : votre prix exact vous est donné après comparaison. Gratuit et sans engagement.

Votre demande est comparée chez les assureurs qui couvrent votre métier. Notre réseau vous obtient le meilleur prix.

Le document que votre bailleur, vos clients ou vos partenaires demandent, dès la souscription.
Pour un prestataire son et lumière, la RC Pro coûte de 170 à 500 € par an. Le parc s'assure pour 150 à 300 € par an sous 5 000 € de matériel, à partir de 280 € jusqu'à 20 000 €, et à partir de 520 € de 20 000 à 50 000 €.
| Votre profil | RC Pro | Matériel |
|---|---|---|
| Technicien indépendant qui loue surtout ses services, 20 000 € de chiffre d'affaires | 170 à 210 € | 150 à 300 € sous 5 000 € |
| Loueur de sonorisation pour mariages et soirées, parc de 5 000 à 20 000 €, 60 000 € de chiffre d'affaires | 220 à 280 € | À partir de 280 € |
| Prestataire équipé pour concerts et salons, 20 000 à 50 000 € de parc, 2 à 5 personnes, 150 000 € de chiffre d'affaires | 390 à 500 € | À partir de 520 € |
| Société avec dépôt, salariés et plusieurs fourgons | Sur devis | Sur devis, avec la multirisque du dépôt |
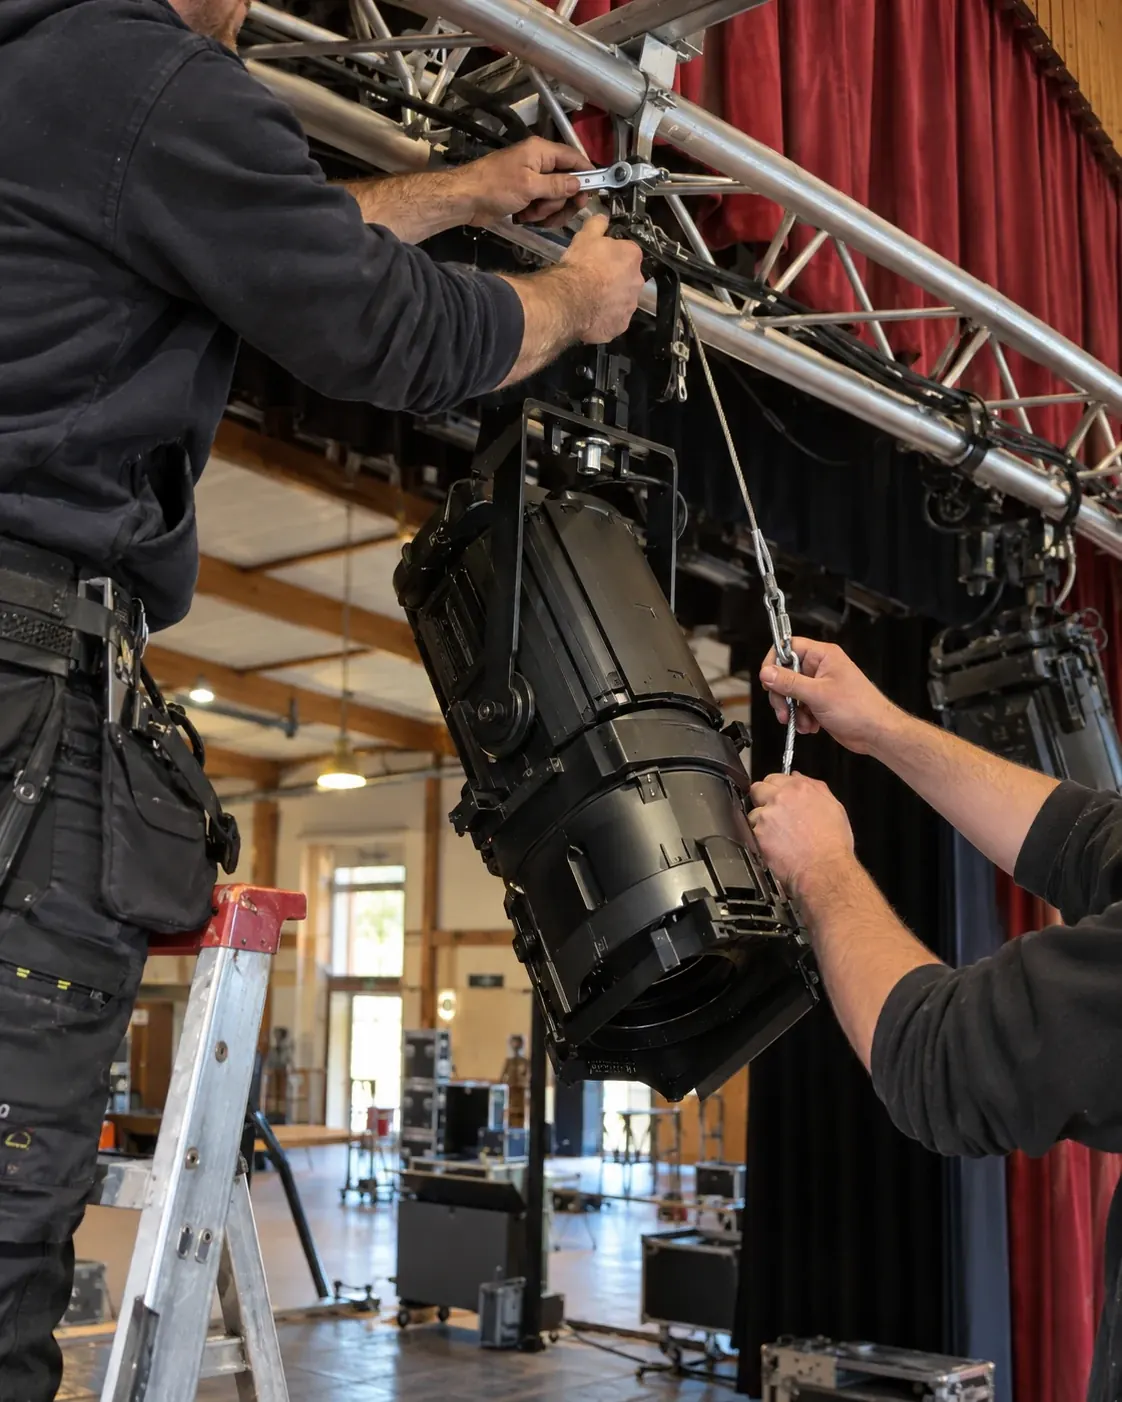
Technique seule, location sèche, location avec montage et exploitation de la régie, accroche de ponts : chaque prestation se déclare, et l'installation pèse plus lourd que la simple location.
Mariage, convention d'entreprise, concert ou festival en plein air : la jauge et le type de soirée comptent, et les feux d'artifice, structures gonflables ou décors construits sur place se déclarent à part.
L'inventaire fixe le capital assuré. La garantie en tous lieux coûte plus que la couverture limitée au dépôt, et la franchise descend quand le capital grimpe.
Le chiffre d'affaires sert de base à la RC Pro. Un diplôme du son ou de la lumière, des années sans sinistre et une franchise plus élevée allègent la cotisation.
Tarifs Artisan Assuré 2026 pour un prestataire son et lumière sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Le métier est libre : aucun texte n'impose d'assurance au sonorisateur, à l'éclairagiste ni au loueur de matériel de spectacle. L'exigence vient des clients, qui la glissent dans le contrat ou le cahier des charges. Le fourgon qui transporte le parc s'assure comme tout véhicule, et votre premier salarié rend la complémentaire santé collective obligatoire.
Agence événementielle, salle de concert, théâtre, société de production, mairie ou collectivité : le client réclame l'attestation de RC Pro avec le contrat ou dans le cahier des charges, avant le déchargement. Elle doit viser la location de sonorisation et d'éclairage, et l'installation quand vous montez le matériel.
Le diffuseur à qui un contrat confie la sécurité du public est tenu aux règles des lieux qui diffusent des sons amplifiés, dont 102 dB(A) sur 15 minutes. Avant de caler la façade, vérifiez qui, de l'organisateur ou de vous, en porte la charge.
Aucun texte ne l'impose. Une console tombée au démontage, des lyres volées dans le fourgon ou des enceintes noyées au dépôt se règlent par l'assurance du matériel ou la multirisque : la RC Pro ne paie que les biens des autres.
Tout véhicule à moteur qui circule doit être assuré au moins en responsabilité civile. Pour un fourgon ou un porteur qui part en prestation avec le parc, l'usage professionnel se déclare au contrat.
Le jour où vous embauchez un régisseur, un technicien de plateau ou un magasinier, l'entreprise lui propose une complémentaire santé collective et en finance au moins la moitié.
Aucun texte ne l'impose à l'indépendant. Une chute depuis un pont ou une échelle pendant l'accroche arrête les prestations pour des semaines, et les indemnités journalières d'un micro-entrepreneur restent minces : la prévoyance verse le complément.
Consoles, amplis, enceintes, micros HF, lyres et projecteurs passent du dépôt au fourgon puis au plateau : elle rembourse la casse, la chute et le vol, en tous lieux avec la bonne formule.
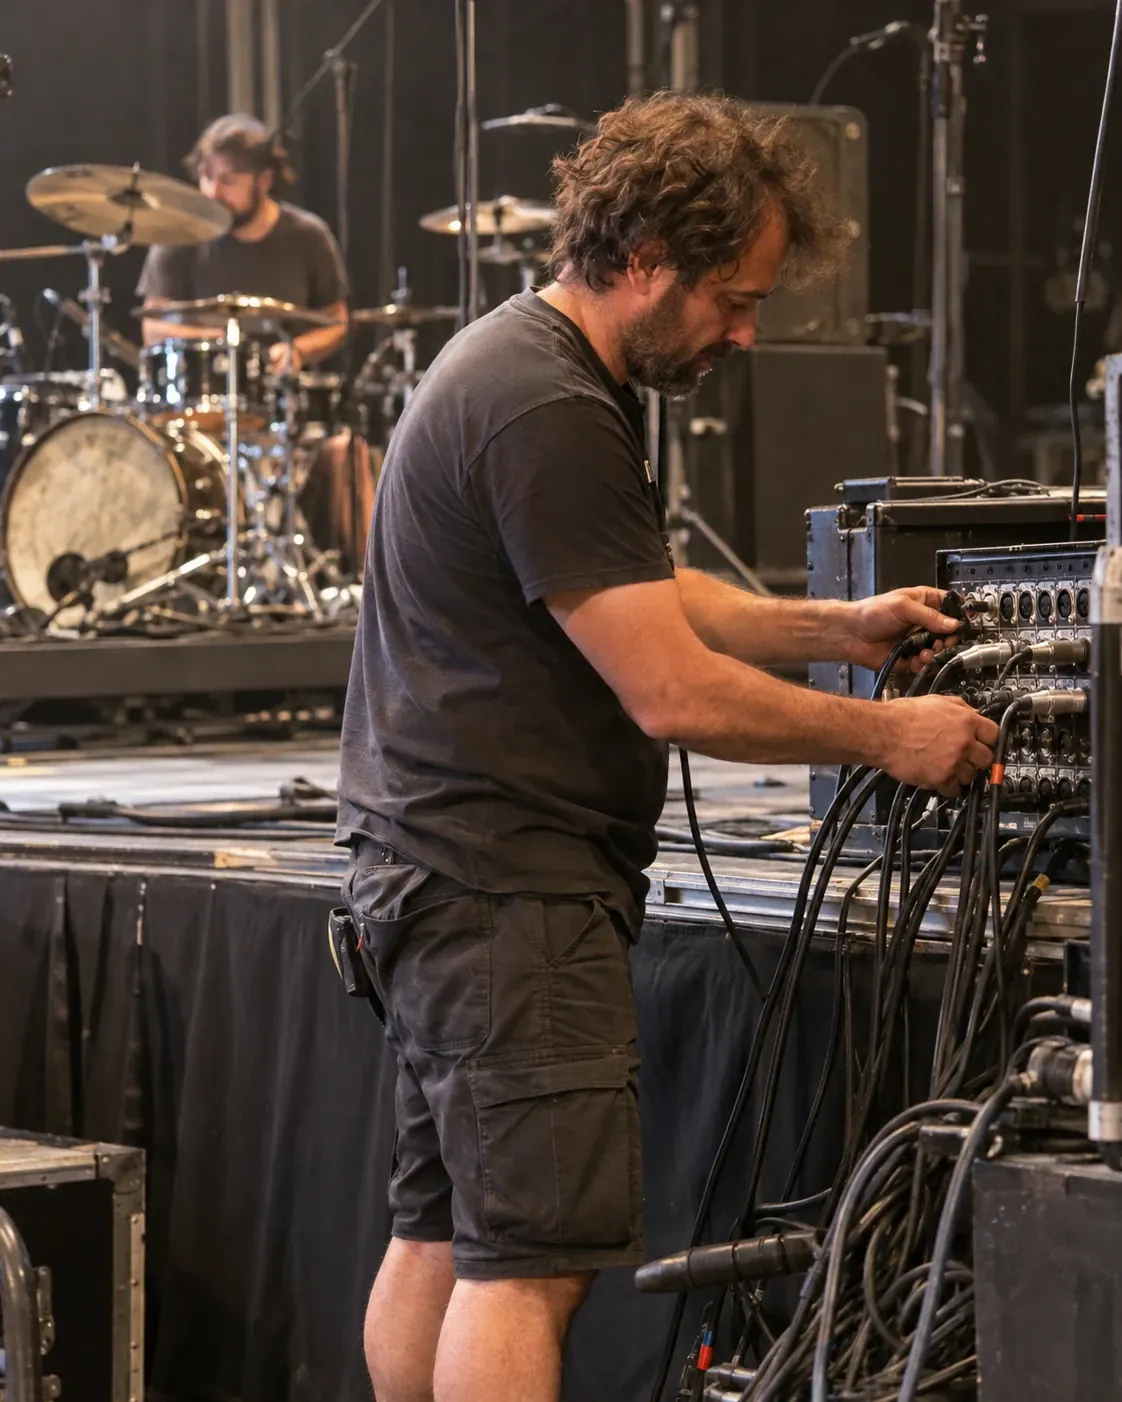
Un spectateur blessé par un pied d'enceinte, un plafond de salle marqué par une nacelle, la console du lieu abîmée pendant les balances, une soirée retardée par votre faute : elle indemnise et assure votre défense.
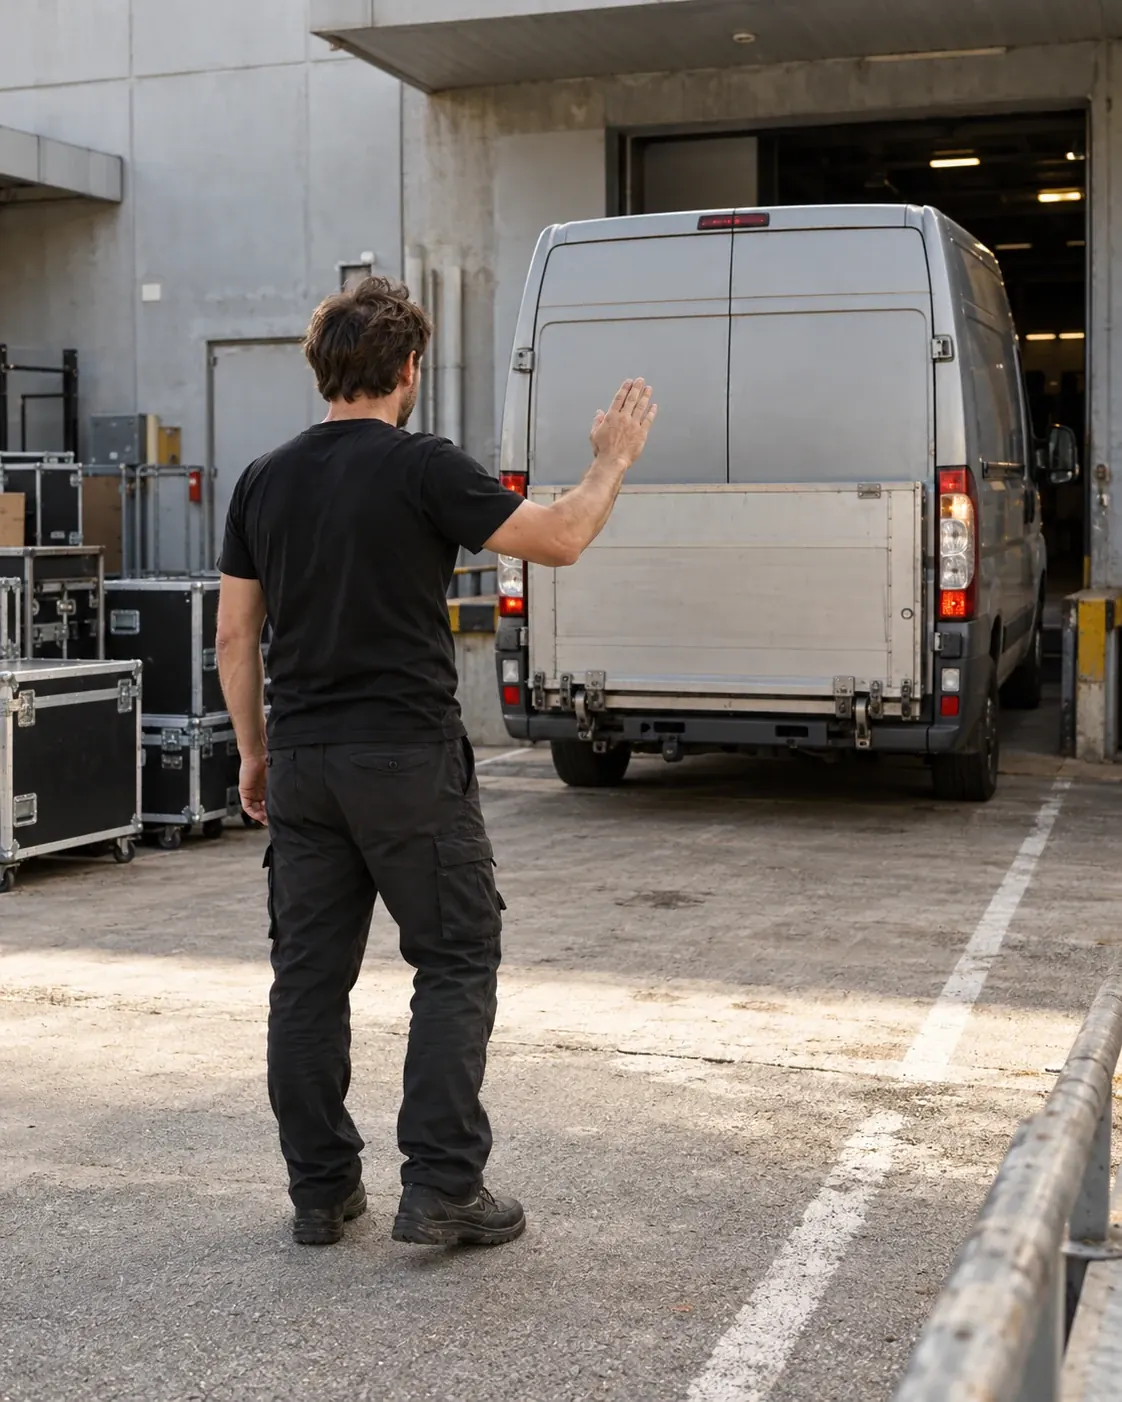
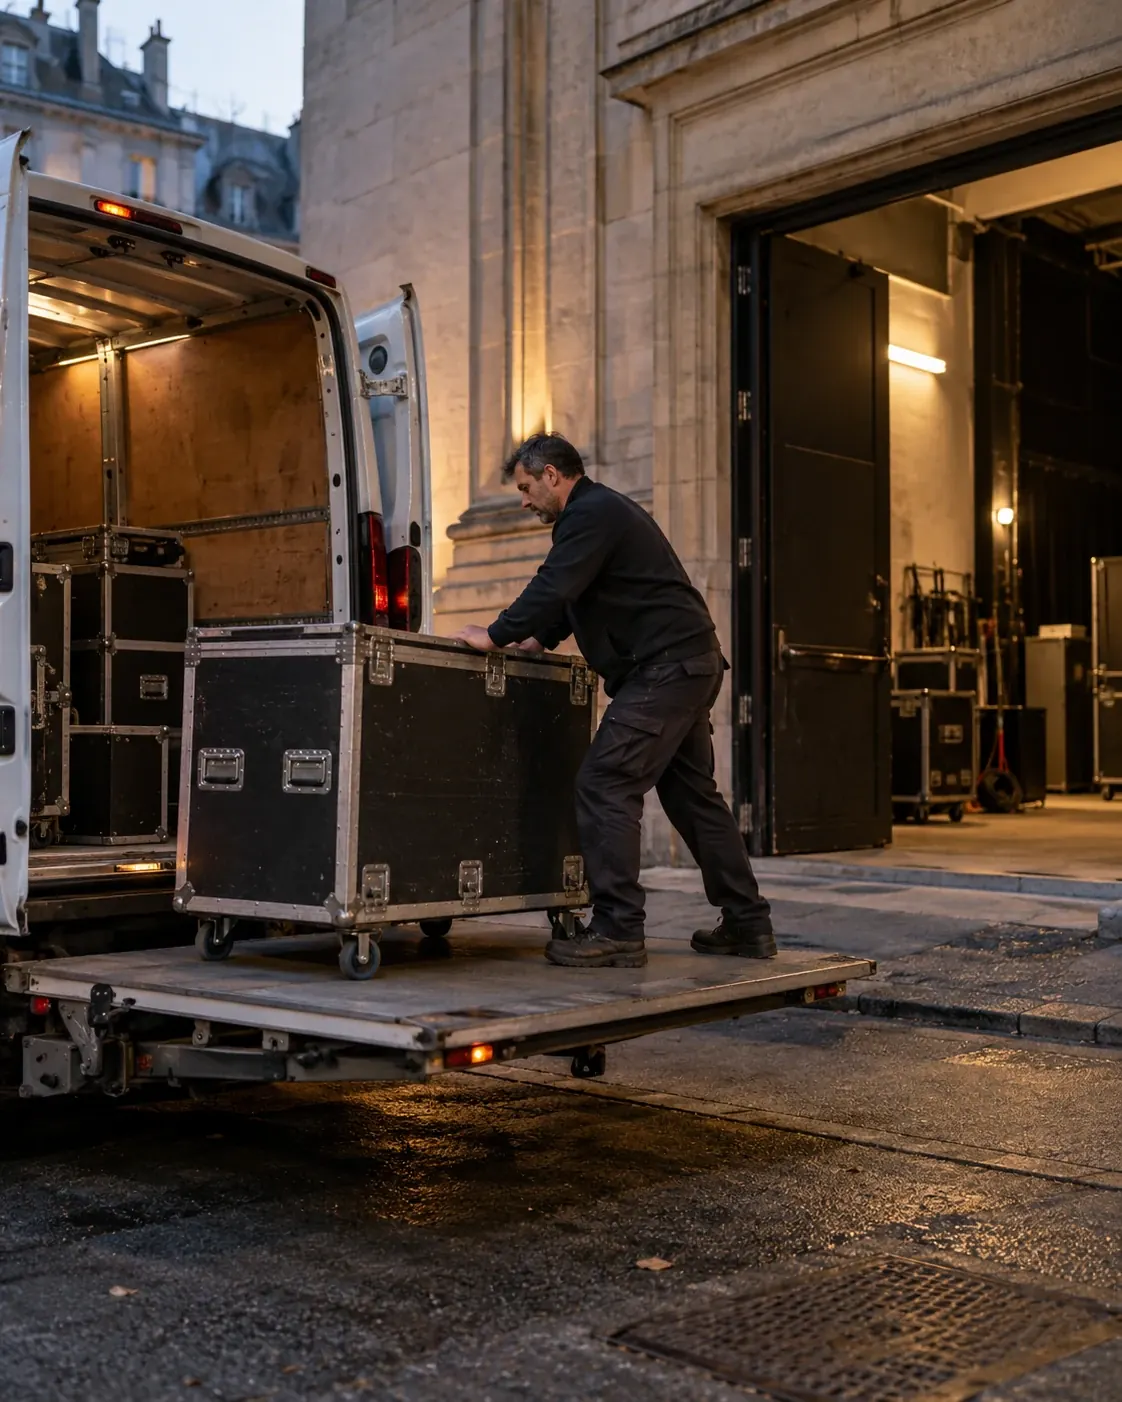
Le fourgon ou le porteur à hayon roule chargé, souvent de nuit après le démontage : elle couvre les tiers, le véhicule et, avec l'option, le chargement.
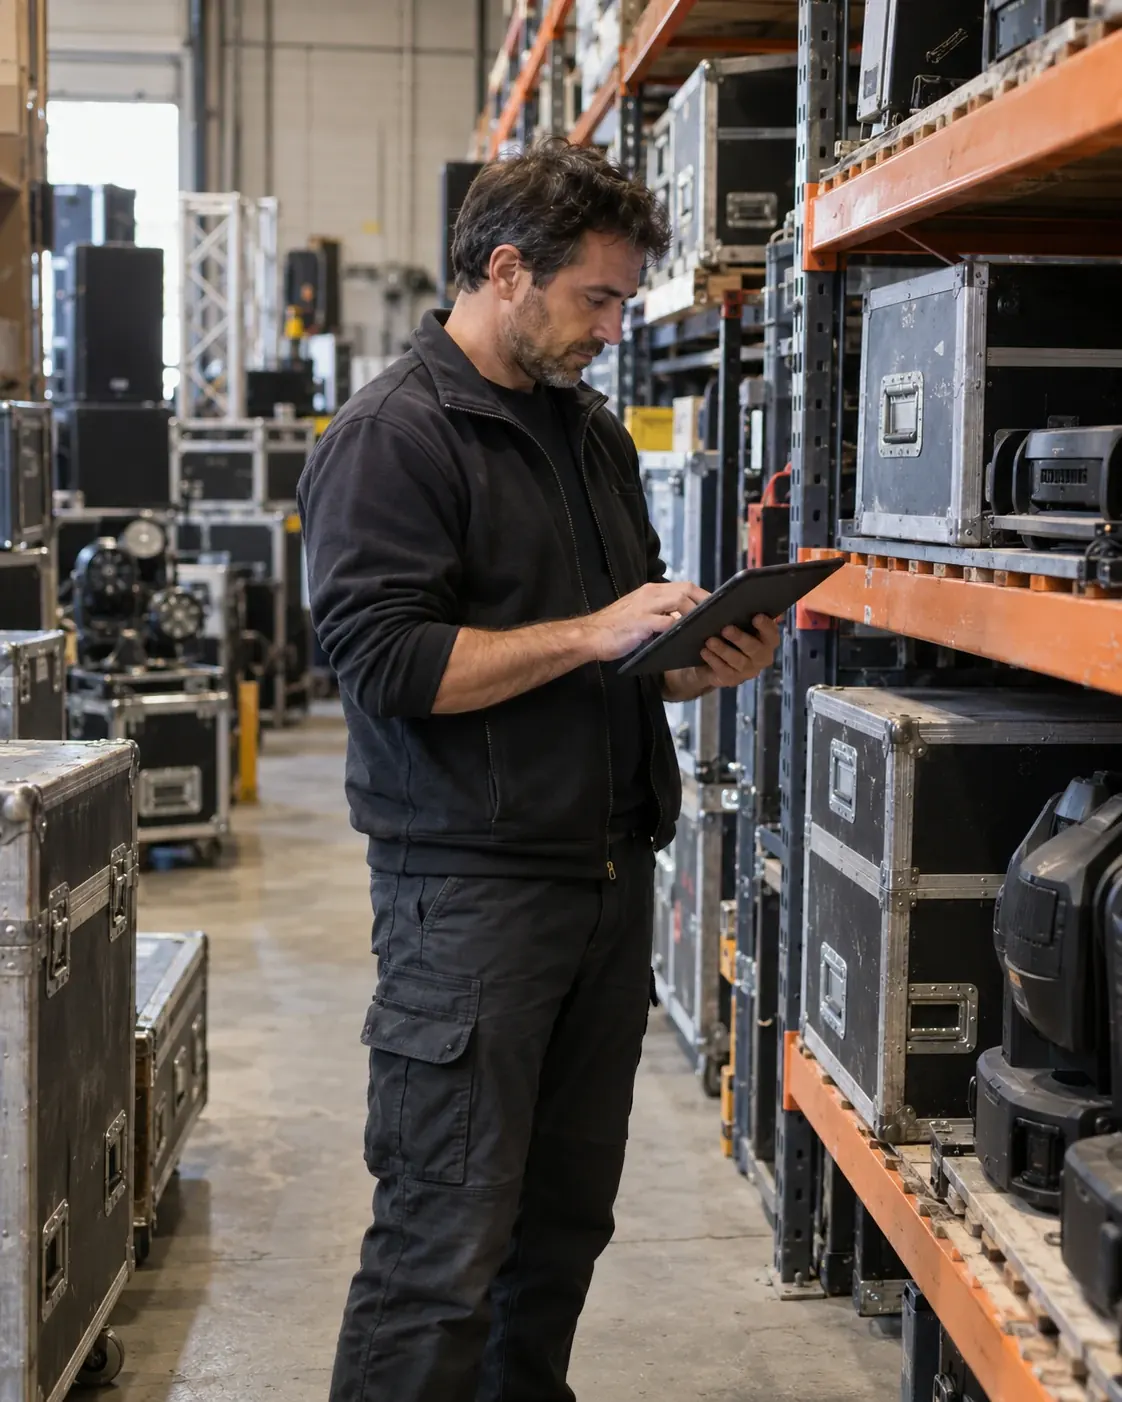
Le dépôt où dort le parc craint l'incendie d'un ampli, le dégât des eaux et le cambriolage : elle assure le local, son contenu et, en option, les prestations perdues pendant la remise en état.
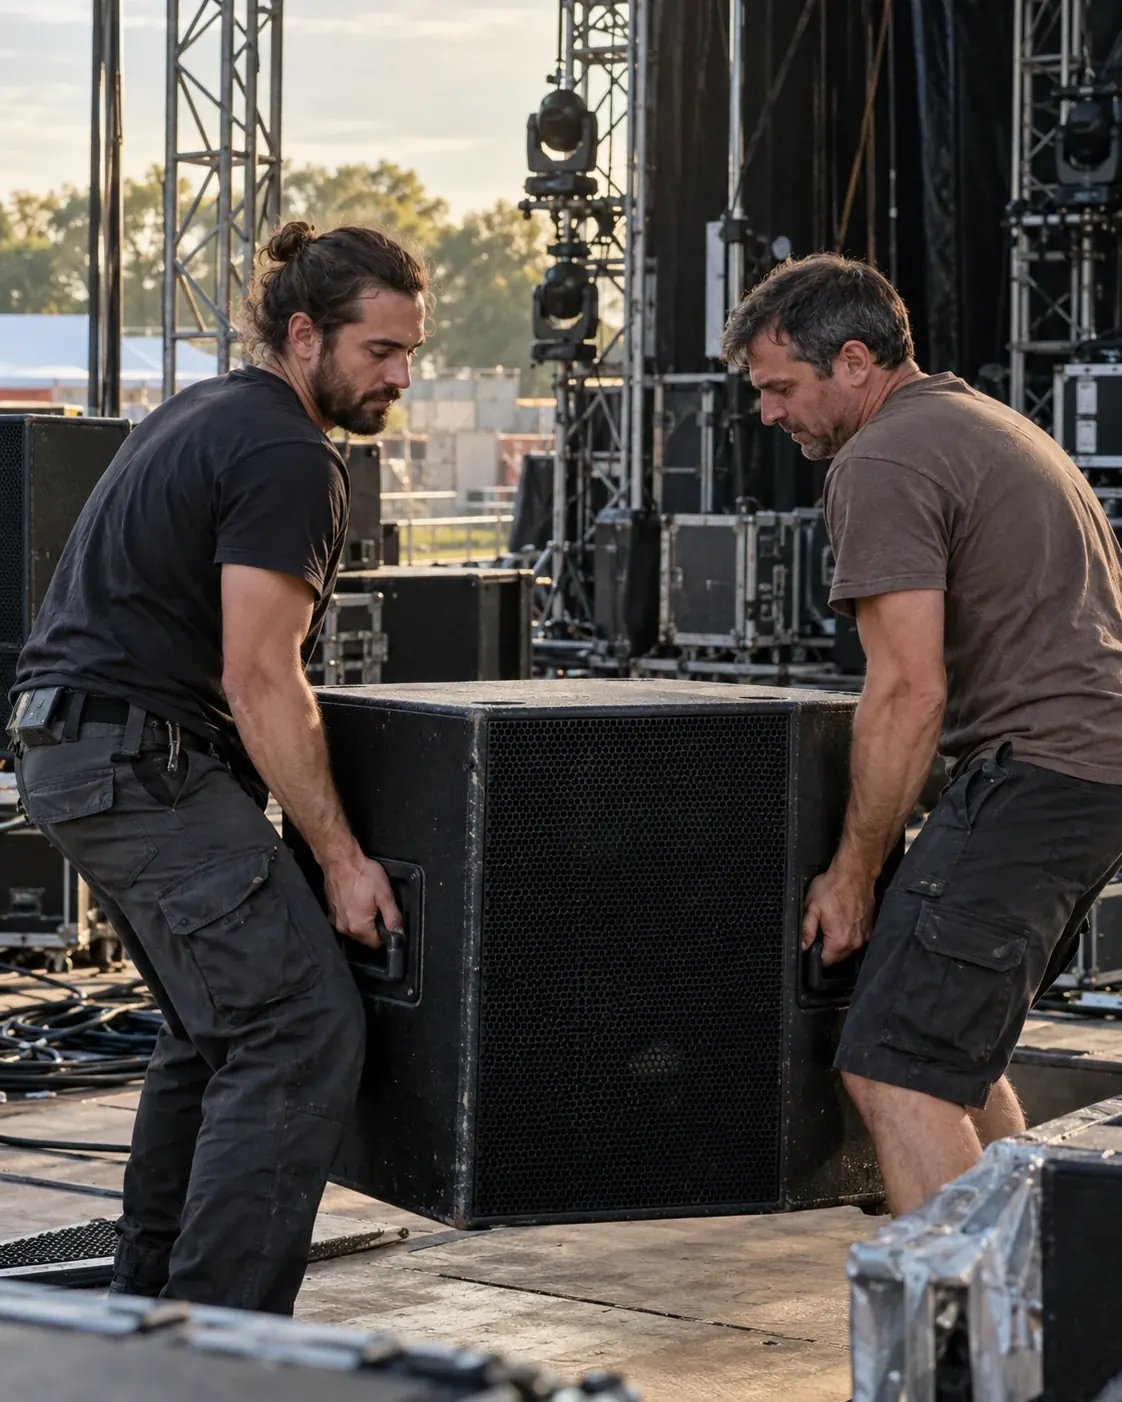
Une chute pendant l'accroche ou un dos bloqué au déchargement vous éloigne des plateaux : elle verse une indemnité pendant l'arrêt et une rente si l'incapacité dure.
Bilan ORL et audiogramme après des saisons en régie façade, kinésithérapie du dos et des épaules : elle complète l'Assurance maladie sur les soins que votre métier rend fréquents.
Le spectateur, l'artiste ou le client blessé par une enceinte, un projecteur ou un câble
Les dégâts causés dans la salle : plafond, décor, scène, installation électrique
La console ou le matériel du lieu abîmé pendant votre prestation
La soirée retardée ou interrompue par votre faute, avec les pénalités réclamées
Votre défense quand un client conteste votre prestation
Le vol et la casse de votre parc, en tous lieux et dans le fourgon
Le matériel loué pour une grosse date
Le dépôt et son contenu, avec la multirisque
La prévoyance qui remplace vos revenus pendant un arrêt
Deux questions pour démarrer : nous comparons plus de 20 assureurs pour votre métier.
Le même technicien change souvent de casquette au fil d'une saison, et la question de l'assurance suit la casquette du jour. Trois situations se croisent :
Le guichet unique du spectacle occasionnel, le Guso, ne vous servira pas pour vos prestations : l'instruction qui l'encadre range l'activité 90.02Z, soutien au spectacle vivant, parmi celles qui sont réputées ne pas entrer dans son champ. Vous facturez, ou vous êtes payé par l'entreprise qui vous emploie.
Un parc de sonorisation et d'éclairage voyage sans cesse : il dort au dépôt, roule dans le fourgon, passe la journée sur un plateau ou sous la tente d'une réception. Deux formules se présentent. La garantie en tous lieux suit le matériel partout, du rayonnage du dépôt à la scène. La couverture limitée au dépôt coûte moins cher, mais vous laisse sans indemnité dès que les flight-cases sortent. Pour un prestataire qui tourne chaque semaine, la première se justifie vite.
Dressez un inventaire avant la saison : console, amplis, enceintes, micros HF, lyres, projecteurs, ponts, avec numéros de série, factures et photos. La valeur déclarée fixe le remboursement. Quand le contrat indemnise en valeur vénale, un courtier indique une vétusté de 15 % par an en général, jusqu'à 20 % ; pour le matériel récent, la valeur à neuf se négocie.
Le matériel loué pour une grosse date se traite à part. Les loueurs imposent une garantie vol dans leur contrat de location, et l'extension pour le matériel confié se paie à partir de 80 € par an, avec un plafond souvent fixé à la moitié du capital de votre propre parc. Faites aussi préciser les conditions du vol dans le véhicule : fourgon verrouillé, rien de visible depuis l'extérieur, garage la nuit pour certains contrats.
Dans un lieu ouvert au public qui diffuse des sons amplifiés, la réglementation fixe un plafond de 102 dB(A) et 118 dB(C) sur 15 minutes, quelle que soit la taille du lieu. Elle s'impose à l'exploitant, au producteur, au responsable de l'activité, et au « diffuseur qui dans le cadre d'un contrat a reçu la responsabilité de la sécurité du public » (Code de l'environnement, article R571-25). L'ARS recommande de préciser dans les contrats les engagements de chaque partie : si le vôtre vous confie la diffusion et la sécurité du public, ces règles deviennent les vôtres, et l'assureur doit le savoir.
Si vous employez des techniciens, le Code du travail ajoute ses seuils d'exposition quotidienne : protecteurs auditifs individuels fournis au-delà de 80 dB(A), port effectif contrôlé à partir de 85 dB(A), et 87 dB(A) comme valeur limite d'exposition (articles R4431-2 et R4434-7). Des bouchons moulés sur empreinte et un audiogramme régulier protègent l'oreille, votre premier outil de travail.
À votre compte : votre arrêt maladie se paie sur vos recettes de micro-entrepreneur, diminuées de l'abattement fiscal de votre activité, 50 % pour des prestations de services commerciales, 34 % pour une activité libérale. Après un an d'affiliation, l'Assurance maladie verse à partir du 4e jour 1/730e du revenu moyen de vos trois dernières années civiles, dans la limite de 65,84 € bruts par jour en 2026 ; sous 4 582 € de revenu annuel moyen, rien n'est dû. Pour 35 000 € de recettes, comptez 23,97 € par jour en prestations commerciales, 31,64 € en libéral. Au régime réel, vos cotisations de mutuelle et de prévoyance se déduisent au titre de la loi Madelin.
Intermittent technicien : vous relevez du régime des salariés. Les indemnités journalières s'ouvrent avec 150 heures de travail sur 3 mois ou, à défaut, en activité discontinue, avec 600 heures ou des cotisations sur 2 030 Smic horaires en 12 mois ; elles démarrent après 3 jours de carence, dans la limite de 42,97 € par jour depuis juillet 2026. Le groupe de protection sociale du spectacle gère la garantie santé des intermittents, à tarif réduit avec 507 heures de travail l'année civile précédente, et la prévoyance collective qui prend le relais des arrêts longs à partir du 91e jour.
Pour vos salariés : la convention des entreprises au service de la création et de l'événement du 27 juin 2024 (IDCC 3252), étendue en mars 2025, vise les entreprises dont l'activité principale est la prestation son, lumière et vidéo, la location ou l'installation de matériel technique pour le spectacle et l'événement ; elle a pris la suite de l'ancienne convention des prestataires techniques. La complémentaire santé collective s'impose dès la première embauche.
La mutuelle santé de prestataire son et lumière et la prévoyance de prestataire son et lumière : le détail des garanties et des prix.
La RC Pro se paie de 170 à 500 € par an, environ 250 € pour un prestataire installé. Pour le parc, comptez 150 à 300 € sous 5 000 € de matériel, à partir de 280 € jusqu'à 20 000 €, puis à partir de 520 € de 20 000 à 50 000 € ; une société avec dépôt et salariés se chiffre sur devis. Le devis en ligne affiche votre prix en 2 minutes.
Aucune loi ne l'impose à votre métier. Agences, salles, théâtres, producteurs et collectivités l'exigent pourtant dans le contrat ou le cahier des charges, et refusent souvent le déchargement sans attestation. Deux assurances deviennent obligatoires selon votre situation : celle du fourgon qui circule, et la complémentaire santé collective dès votre premier salarié.
Les dommages causés aux autres pendant le montage, la prestation et le démontage : spectateur ou artiste blessé, plafond ou décor abîmé, console du lieu endommagée, soirée retardée par votre faute, avec votre défense. Vos propres consoles, enceintes et projecteurs relèvent de l'assurance du matériel.
Avec une garantie en tous lieux, il l'est du dépôt au plateau. Une couverture limitée au dépôt coûte moins cher mais s'arrête à la porte. Pour le vol dans le fourgon, lisez les conditions : véhicule verrouillé, rien de visible, garage la nuit pour certains contrats.
Le loueur vous demande en général une garantie vol dans son contrat de location. Une extension pour le matériel confié, à partir de 80 € par an, couvre ces équipements, souvent jusqu'à la moitié du capital assuré pour votre parc ; pour une date isolée, une garantie temporaire peut suffire.
Pendant vos contrats, l'employeur répond des dommages que vous causez dans vos fonctions. Votre contrat personnel sert dès que vous facturez en votre nom : location de votre matériel, prestation complète vendue à un particulier ou à une agence. Beaucoup de techniciens cumulent les deux sur une saison.
En micro-entreprise, 1/730e du revenu après abattement à partir du 4e jour : pour 35 000 € de recettes, 23,97 € par jour en prestations commerciales ou 31,64 € en libéral, avec un plafond de 65,84 €. Technicien intermittent, vous ouvrez vos droits de salarié avec 150 heures sur 3 mois, sinon avec 600 heures sur 12 mois au titre d'une activité discontinue. Une prévoyance complète ces montants.