Obligatoire
Assurance décennale
Les dommages qui touchent la solidité de l’ouvrage ou le rendent inutilisable, pendant 10 ans après la réception.
Rédaction de CCTP, OPC, suivi d'exécution : comparez en ligne les décennales qui couvrent vraiment vos missions d'économiste de la construction. Plus de 20 assureurs comparés, le meilleur prix via notre réseau, attestation rapide après souscription.
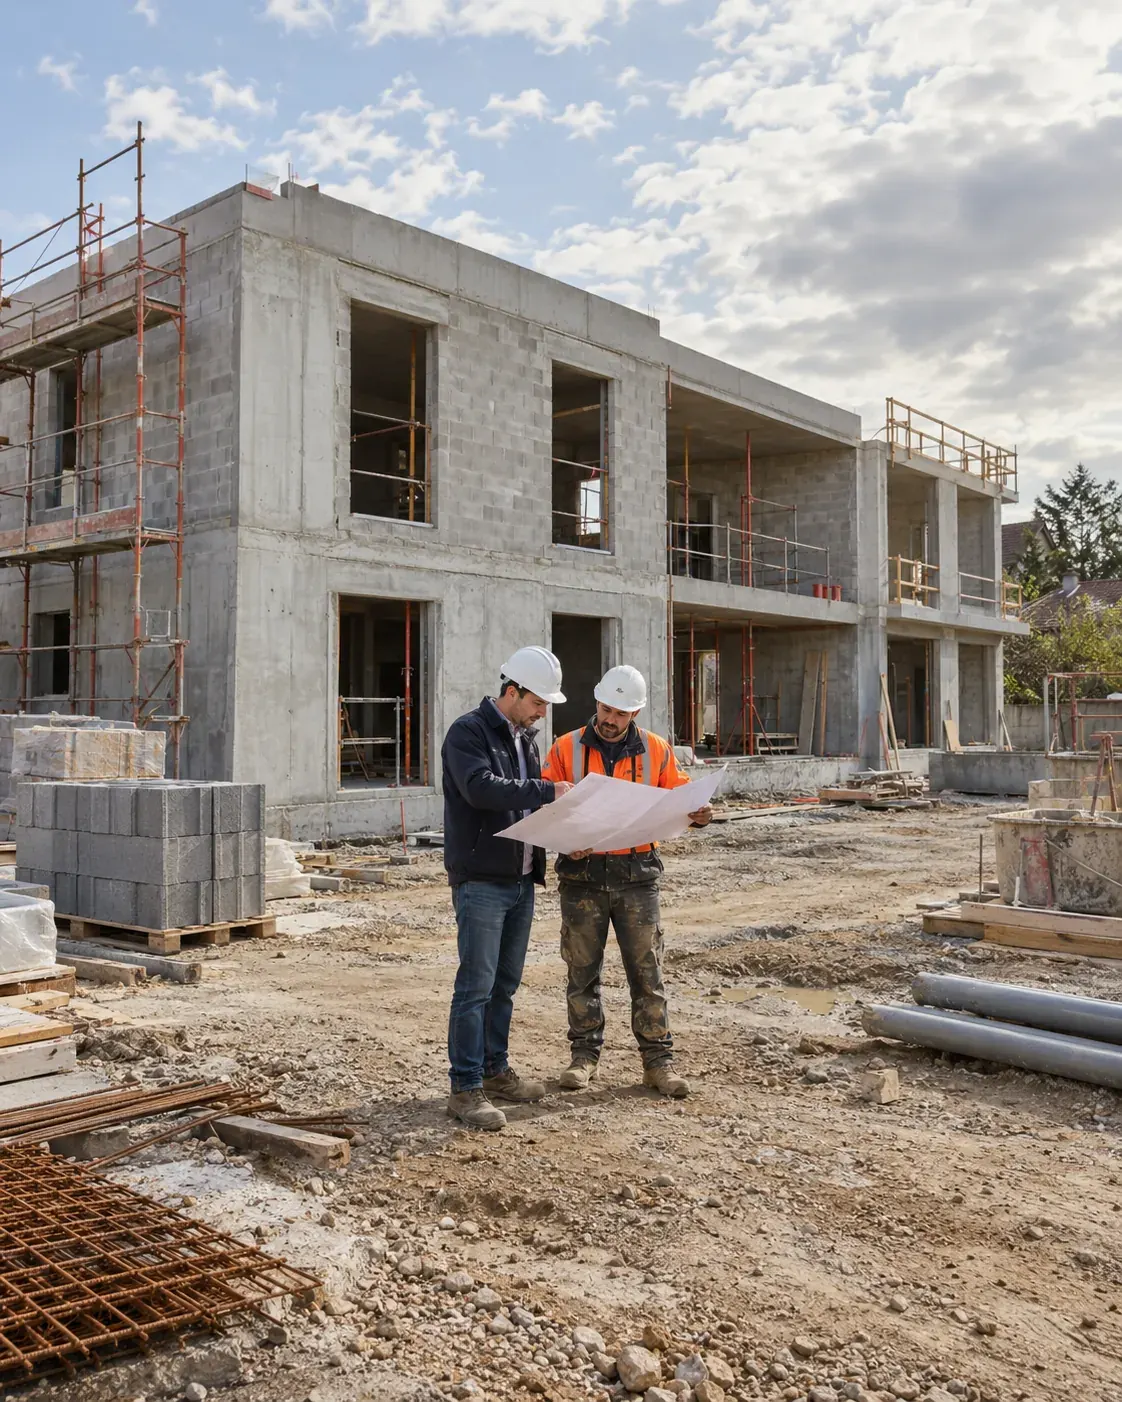
L'article 1792-1 du Code civil répute constructeur tout technicien lié au maître d'ouvrage par un contrat de louage d'ouvrage. C'est le cas de l'économiste de la construction qui rédige les descriptifs et les CCTP, assure l'OPC ou suit l'exécution. Une décennale adaptée à ces missions protège votre cabinet pendant 10 ans après la réception et montre au maître d'ouvrage que votre travail est garanti.
La loi Spinetta du 4 janvier 1978 impose une assurance à toute personne dont la responsabilité décennale peut être engagée (article L241-1 du Code des assurances). L'article L243-3 prévoit jusqu'à 75 000 € d'amende et 6 mois d'emprisonnement en cas de défaut d'assurance. Avec une attestation qui liste vos missions réelles, vous répondez aux consultations sereinement et vos honoraires restent à l'abri d'un sinistre.
Vous déclarez vos activités dans le devis : nous ne retenons que les assureurs qui les acceptent toutes.
Quelques questions sur votre entreprise, et votre pré-estimation s’affiche. Votre prix exact suit, au rappel de notre réseau. Gratuit et sans engagement.
Votre dossier est comparé chez les assureurs qui couvrent votre métier. Notre réseau vous obtient le meilleur prix.
Le document que vos clients et les maîtres d’ouvrage demandent : vous le joignez à vos devis et vous ouvrez vos chantiers.
| Profil de mission | Prix 2026 / an |
|---|---|
| Économie + suivi léger, CA < 50 000 € | Sur étude |
| Économie + OPC, CA 50 000 à 150 000 € | Sur étude |
| Maîtrise d'œuvre associée, CA > 150 000 € | À partir de 2 200 € |
| RC Pro seule (chiffrage pur) | 420 à 1 000 € |
C'est la base du calcul : la prime suit le volume de chantiers que vous réalisez dans l'année.
Le contenu des missions fait le prix : métré seul, rédaction des CCTP, OPC ou suivi d'exécution. Nous comparons les assureurs sur vos missions réelles pour vous obtenir le meilleur tarif.
Les années d'activité et les diplômes facilitent l'acceptation du dossier, y compris pour une entreprise qui démarre.
Un historique sans sinistre sur les cinq dernières années tire le prix vers le bas de la fourchette.
Tarifs Artisan Assuré 2026 pour un économiste de la construction sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Déclarez-les dans le devis, nous trouvons les assureurs qui les couvrent toutes. Les plus courantes chez les économistes de la construction :
Métré et quantitatifs
Estimation et chiffrage prévisionnel
Rédaction de CCTP et descriptifs
Ordonnancement, pilotage, coordination (OPC)
Suivi économique et vérification des situations
Maîtrise d'œuvre d'exécution (si pratiquée)
Les dommages qui touchent la solidité de l’ouvrage ou le rendent inutilisable, pendant 10 ans après la réception.
Les dommages causés à un client ou à un tiers pendant le chantier (un dégât des eaux, une vitre cassée, une chute) et, avec la garantie après travaux, après la livraison.
Déclarez toutes vos activités dans le devis : nous ne comparons que les assureurs qui les couvrent.
Infiltrations dues à un CCTP qui omet un ouvrage d'étanchéité
Désordre structurel issu d'une prescription inadaptée au support
Malfaçon laissée passer lors d'un suivi d'exécution confié
Dommage né d'un défaut de coordination en mission OPC
Logement impropre à l'usage à cause d'un descriptif de lot erroné
Erreur d'estimation ou dépassement de budget : c'est le rôle de la RC Pro
Retards de chantier et pénalités contractuelles
Dommages causés à un tiers lors d'une visite de chantier : c'est le rôle de la RC Pro
Dès que vous rédigez les descriptifs ou suivez l'exécution pour le maître d'ouvrage, vous êtes réputé constructeur. Un sinistre peut alors vous être imputé jusqu'à 10 ans après la réception. Indiquez vos missions dans le questionnaire : chiffrage seul, pièces écrites, OPC, suivi. La comparaison ne retient que les assureurs qui acceptent chacune d'elles.
Une mission absente du contrat n'est pas garantie. Une indemnité réduite sur un chantier tenu en OPC coûte bien plus que l'économie faite sur la cotisation. Déclarez toutes les missions que vous vendez, même occasionnelles. Notre réseau cherche le meilleur prix pour votre profil complet, sans rien en retirer.
La RC Pro couvre l'erreur de chiffrage et les dommages aux tiers, la décennale couvre les désordres de l'ouvrage après réception. Avec un seul contrat, une partie de votre activité reste sans assureur. Demandez les deux garanties dans le même devis en ligne, avec les mêmes missions déclarées dans les deux contrats.
Métier, chiffre d'affaires, ancienneté, sinistres passés : les critères que l'assureur regarde pour fixer votre cotisation.
Qui est concerné par l'obligation, pour quels travaux, et pourquoi le contrat doit exister avant l'ouverture du chantier.
Les mentions à vérifier sur votre attestation et ce que vos clients ont le droit de vous demander.
Activités couvertes, franchises, plafonds, exclusions : les lignes qui font la différence entre deux contrats.
Les trois garanties de l'après-chantier, leur durée et les dommages que chacune prend en charge.
L’assurance décennale de l’économiste de la construction dépend de votre mission. Dès que vous participez à la conception ou à la direction des travaux, vous êtes réputé constructeur (article 1792-1 du Code civil) et la décennale devient obligatoire. Pour une mission de pur chiffrage, c’est la RC Pro qui prime.
L’économiste de la construction chiffre, métre, estime, rédige des descriptifs et, selon les contrats, pilote ou suit les travaux. Cette diversité explique pourquoi la question de l’assurance décennale de l’économiste de la construction n’a pas une réponse unique. Tout dépend de ce que vous faites réellement sur l’opération.
Le point de bascule juridique est clair. Tant que vous restez sur le quantitatif et l’estimation, vous êtes un prestataire intellectuel. Dès que vous touchez à la conception technique ou à la conduite des travaux, vous entrez dans la définition du constructeur posée par l’article 1792-1 du Code civil. Et là, l’obligation d’assurance décennale s’applique, comme pour un maître d’œuvre.
Un exemple concret de terrain. Un économiste qui se contente de produire le devis quantitatif estimatif d’un lot gros œuvre n’engage pas sa responsabilité décennale sur l’ouvrage. Le même professionnel, missionné en OPC sur le chantier suivant, devient réputé constructeur sur cette opération et doit présenter une attestation décennale valide.
L’obligation d’assurance décennale découle de l’article L.241-1 du Code des assurances, issu de la loi Spinetta du 4 janvier 1978. Elle vise tout constructeur lié au maître d’ouvrage par un contrat de louage d’ouvrage. La vraie question pour vous n’est donc pas « suis-je économiste ? » mais « ai-je la qualité de constructeur sur cette mission ? ».
La responsabilité décennale, lorsqu’elle s’applique, couvre les désordres qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination, pendant 10 ans à compter de la réception (article 1792-4-1 du Code civil). Une erreur de conception ou de pilotage qui aboutit à un sinistre structurel peut donc vous être imputée des années après la livraison.
La confusion entre décennale et RC Pro est l’erreur n°1 des prestataires intellectuels du bâtiment. Les deux garanties ne couvrent ni les mêmes dommages, ni la même période. Voici comment elles se répartissent pour votre activité.
| Critère | Décennale | RC Pro |
|---|---|---|
| Ce qui est couvert | Désordres de l’ouvrage (solidité, impropriété à destination) | Dommages causés aux tiers du fait de votre activité |
| Quand | 10 ans après la réception | Pendant la mission / l’exploitation |
| Exemple économiste | Erreur de conception ou d’OPC entraînant un désordre structurel | Erreur de métré qui sous-chiffre un marché et cause un préjudice au client |
| Obligation | Oui si réputé constructeur (L.241-1) | Non obligatoire en général, souvent exigée par contrat |
Concrètement, l’économiste qui se limite au chiffrage a surtout besoin d’une RC Pro solide. Une simple erreur de quantitatif peut fausser un appel d’offres et déclencher une réclamation importante du maître d’ouvrage. À notre avis, négliger la RC Pro en pensant que « tout est dans la décennale » est la fausse économie la plus fréquente sur ce métier.
Si vous travaillez en structure d’ingénierie ou en collaboration avec un bureau d’études, vérifiez aussi l’articulation des responsabilités. Plusieurs intervenants peuvent être recherchés solidairement sur un même désordre, et chacun doit porter sa propre couverture.
Pour une activité d’ingénierie sans intervention manuelle sur l’ouvrage, les primes se situent plutôt dans le haut du panier des métiers intellectuels, car la responsabilité porte sur la conception et le pilotage. Voici nos fourchettes annuelles 2026, hors sinistralité aggravante. Elles varient selon le CA, l’expérience, la zone et l’assureur.
| Profil de mission | Fourchette indicative / an |
|---|---|
| Économie + suivi léger, CA < 50 000 € | Sur étude |
| Économie + OPC, CA 50 000 à 150 000 € | Sur étude |
| Maîtrise d’œuvre associée, CA > 150 000 € | À partir de 2 200 € |
| RC Pro seule (chiffrage pur) | 420 à 1 000 € (indicatif) |
* Fourchettes 2026. La prime exacte dépend de votre CA déclaré et de l’étendue de vos missions : seul un devis personnalisé fait foi.
Un point d’attention. À notre avis, une décennale d’économiste proposée très en dessous de 2 200 €/an doit vous faire ouvrir le tableau des garanties : les missions d’OPC ou de maîtrise d’œuvre sont parfois exclues d’un contrat d’entrée de gamme. Vous payez alors une prime basse pour une couverture qui ne correspond pas à ce que vous faites.
Mission, statut, chiffre d’affaires : notre simulateur de prix assurance décennale vous donne une fourchette fiable en 1 minute, sans laisser vos coordonnées.
Le statut hybride de l’économiste crée des angles morts d’assurance qu’aucun autre métier du bâtiment ne connaît aussi nettement. Voici les trois erreurs les plus coûteuses que nous avons constatées sur ce profil.
L’erreur : refuser toute décennale au motif qu’on ne pose rien sur le chantier. Pourquoi c’est risqué : dès la première mission d’OPC ou de suivi, vous êtes réputé constructeur (article 1792-1 du Code civil) et la décennale devient obligatoire. Un économiste qui pilote un chantier sans attestation est dans la même situation qu’un artisan non assuré. Quoi faire : cartographiez vos missions par contrat. Dès qu’une mission touche à la conception ou à la direction des travaux, vous portez la décennale avant l’ouverture du chantier.
L’erreur : déclarer seulement « économie de la construction » alors que vous faites aussi de l’OPC et du suivi d’exécution. Pourquoi c’est risqué : l’activité non déclarée n’est pas couverte, et l’assureur peut refuser sa garantie en cas de sinistre lié à cette mission. Une mission de pilotage absente de votre attestation vous laisse exposé sur votre patrimoine. Quoi faire : déclarez chaque type de mission exercée, ni plus ni moins. La précision protège, l’approximation coûte.
L’erreur : penser que la décennale couvre aussi les erreurs de chiffrage, ou l’inverse. Pourquoi c’est risqué : la décennale ne joue que sur les désordres de l’ouvrage après réception. Une erreur de métré qui sous-évalue un marché relève de la RC Pro, pas de la décennale. Sans RC Pro, ce préjudice reste à votre charge. Quoi faire : portez les deux garanties dès que votre mission le justifie. Elles sont complémentaires, et souvent proposées en package à tarif réduit par rapport à deux contrats séparés.
Oui dès qu’il participe à la conception ou à la direction des travaux : il est alors réputé constructeur au sens de l’article 1792-1 du Code civil et l’obligation s’applique (article L.241-1 du Code des assurances). Pour une mission de pur chiffrage sans intervention sur l’ouvrage, c’est la RC Pro qui prime, la décennale ne se déclenchant pas faute de qualité de constructeur.
La décennale couvre les désordres de l’ouvrage qui en compromettent la solidité ou le rendent impropre à sa destination, pendant 10 ans à compter de la réception. La RC Pro couvre les dommages causés aux tiers du fait de votre activité, par exemple une erreur de métré qui fait chiffrer un marché à la baisse. Les deux sont complémentaires, pas substituables.
Pour une mission d’ingénierie sans intervention manuelle sur l’ouvrage, la prime se fixe sur étude selon le chiffre d’affaires, l’expérience, la zone et l’assureur. Une activité d’OPC ou de maîtrise d’œuvre déclarée fait monter la prime, à partir de 2 200 €/an en maîtrise d’œuvre. Seul un devis personnalisé fait foi.
S’il se limite au quantitatif et à l’estimation sans participer à la conception ni à la direction des travaux, il n’a pas la qualité de constructeur et la garantie décennale ne joue pas. Sa protection clé est alors la RC Pro, qui couvre les conséquences d’une erreur de chiffrage ou de métré. Dès qu’il bascule sur de l’OPC ou de la maîtrise d’œuvre, la décennale redevient obligatoire.
Oui, dès que la mission inclut conception ou direction des travaux, le maître d’ouvrage et le maître d’œuvre exigent généralement l’attestation avant l’ouverture du chantier. Vérifiez que vos activités réelles y figurent : une mission d’OPC ou de suivi non listée ne serait pas couverte en cas de sinistre.
Votre mission ressemble à celle d’un maître d’œuvre ou d’un bureau d’études ? Comparez les obligations sur ces pages, ou revenez au guide des assurances décennales par métier.
Cet article est informatif et ne constitue pas un conseil juridique ou en assurance personnalisé. Pour votre situation, demandez un devis ou consultez un courtier. Données vérifiées au 25 juin 2026.
Oui, dès que sa mission touche à la conception ou au suivi de l'ouvrage. Un économiste de la construction qui rédige les CCTP, tient l'OPC ou suit l'exécution pour le maître d'ouvrage est réputé constructeur par l'article 1792-1 du Code civil. L'article L241-1 du Code des assurances lui impose alors une décennale avant l'ouverture du chantier. Le devis en ligne vous présente les assureurs qui acceptent vos missions.
La décennale couvre les désordres qui touchent la solidité ou l'usage du bâtiment pendant 10 ans après la réception. La RC Pro couvre les autres fautes de l'économiste de la construction : erreur d'estimation, dépassement de budget, dommage causé à un tiers lors d'une visite de chantier. Un cabinet qui fait à la fois du chiffrage et du suivi a besoin des deux contrats.
Pour une mission d'ingénierie sans intervention manuelle sur l'ouvrage, la prime est fixée sur étude, selon le chiffre d'affaires, l'expérience, la zone et l'assureur. Une activité d'OPC ou de maîtrise d'œuvre déclarée fait monter la prime : comptez alors à partir de 2 200 €/an.
La RC Pro, tant que la mission s'arrête au métré et à l'estimation. Une erreur de chiffrage crée un litige financier, pas un dommage à l'ouvrage au sens de l'article 1792. Le jour où vous rédigez un descriptif ou suivez un chantier, la décennale devient obligatoire. Le devis en ligne vous permet de comparer les deux garanties ensemble.
Oui, et de plus en plus souvent. Les maîtres d'ouvrage publics et privés demandent l'attestation de l'économiste de la construction dans le dossier de candidature ou avant la signature. Elle doit être nominative, valable à la date d'ouverture du chantier et lister les missions réellement confiées. Déclarez-les toutes pour obtenir une attestation complète.
Chaque constructeur répond de sa part. Un désordre qui vient d'une mauvaise exécution est réglé par l'assureur de l'entreprise. Votre décennale intervient pour la part liée à vos pièces écrites, à votre coordination ou à votre suivi. L'expert fixe ensuite la répartition entre les intervenants du chantier.
10 ans à compter de la réception des travaux, pour les dommages qui relèvent de l'article 1792. C'est l'assureur en place à l'ouverture du chantier qui répond, même si le contrat a été résilié depuis. Gardez chaque attestation annuelle : elle vous protège pendant toute cette période.
Oui, le statut ne change rien à l'obligation. Un économiste de la construction en micro-entreprise qui rédige des CCTP ou suit des chantiers pour un maître d'ouvrage est soumis à l'article L241-1, comme une société. Le prix tient compte de votre chiffre d'affaires et de vos missions réelles, et la comparaison en ligne vous trouve le meilleur tarif.
 Maître d'œuvre
 Bureau d'études
 Assistant à maîtrise d'ouvrage
 Contrôleur technique
 Architecte d'intérieur