Souvent exigée
Multirisque professionnelle
Elle protège le four, la salle, le pétrin, les frigos et le stock de farine et de mozzarella contre l'incendie, l'eau et le vol. La responsabilité civile de l'établissement y est en général comprise.
Suie qui s'enflamme dans le conduit du four à bois, livreur qui percute une voiture en scooter, client malade après une calzone : vos contrats remettent la pizzeria en route et indemnisent les victimes.
Prix 2026 : Multirisque pro dès 790 €, RC Pro dès 230 € par an.
En 2026, la multirisque d'une pizzeria coûte de 790 à 2 100 € par an selon le four et la surface, la RC Pro seule de 230 à 500 €. Aucune loi n'impose la RC Pro ; vos scooters, votre local loué et la mutuelle de vos salariés doivent être couverts. Plus de 20 assureurs comparés pour votre meilleur prix.
Obligation : Aucun texte n'impose la RC Pro au pizzaiolo. Vos scooters de livraison, votre local loué et la complémentaire santé de vos salariés doivent en revanche être assurés.
Prix : De 790 à 2 100 € par an pour la multirisque, responsabilité civile comprise, et de 230 à 500 € pour une RC Pro seule.
Garanties clés : Multirisque pour le four et la salle, RC Pro pour les pizzas servies et livrées, assurance des scooters, perte d'exploitation pour les soirées perdues.
Salle ou livraison : Service à table : convention des hôtels, cafés, restaurants (IDCC 1979). Comptoir, emporter ou livraison : restauration rapide (IDCC 1501). La mutuelle et la prévoyance de vos salariés en découlent.

Vous décrivez votre activité de pizzaiolo : nous ne retenons que les contrats qui couvrent vos vrais risques.

Quelques questions sur votre activité, et votre prix s’affiche. Gratuit et sans engagement.

Votre demande est comparée chez les assureurs qui couvrent votre métier. Notre réseau vous obtient le meilleur prix.

Le document que votre bailleur, vos clients ou vos partenaires demandent, dès la souscription.
Comptez de 790 à 2 100 € par an pour la multirisque d'une pizzeria, responsabilité civile comprise, environ 1 050 € pour une petite salle de moins de 50 m² ; de 1 200 à 1 800 € pour une pizzeria de centre-ville au four à bois ou à gaz, et environ 1 950 € pour un four à bois à Paris. Une RC Pro seule coûte de 230 à 500 € par an.
| Votre pizzeria | Multirisque (RC comprise) | RC Pro seule |
|---|---|---|
| Pizzeria à emporter tenue seule, moins de 50 m², moins de 10 000 € de matériel et stock, 20 000 € de chiffre d'affaires | 790 à 1 000 € | 230 à 290 € |
| Petite pizzeria tenue seule, moins de 50 m², 10 000 à 50 000 € de matériel et stock, 60 000 € de chiffre d'affaires | 920 à 1 200 € | 260 à 340 € |
| Pizzeria de 50 à 150 m², 10 000 à 50 000 € de matériel et stock, 2 à 5 personnes, 150 000 € de chiffre d'affaires | 1 250 à 1 600 € | 390 à 500 € |
| Pizzeria de 50 à 150 m², 50 000 à 150 000 € de matériel et stock, 2 à 5 personnes, 150 000 € de chiffre d'affaires | 1 650 à 2 100 € | 390 à 500 € |
Bois, gaz ou électrique : une pizzeria au four à bois paie environ 25 % de plus qu'un restaurant traditionnel, soit 350 € par an en moyenne à chiffre d'affaires égal.
Vos propres scooters s'assurent un par un, en usage livraison, et la responsabilité civile doit suivre les pizzas jusque chez le client. Avec une plateforme, précisez-le au devis.
Les places assises, la terrasse et l'accueil du public le soir augmentent la part de responsabilité civile, comme la surface augmente la part des biens.
Le chiffre d'affaires fixe la marge à garantir en perte d'exploitation : une pizzeria qui vit de ses vendredis et samedis soir perd beaucoup à chaque soirée fermée.
Tarifs Artisan Assuré 2026 pour un pizzaiolo sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Aucun texte n'impose de RC Pro au pizzaiolo. La loi impose en revanche d'assurer chaque scooter ou voiture qui livre vos pizzas, le local que vous louez, et une complémentaire santé dès le premier salarié. Votre convention, des hôtels-cafés-restaurants ou de la restauration rapide, y ajoute un régime de prévoyance.
Tout véhicule à moteur qui circule doit être assuré en responsabilité civile, et le contrat couvre aussi le salarié qui le conduit. Dans la restauration rapide, la convention collective précise que les deux-roues de livraison sont obligatoirement assurés par l'entreprise qui en est propriétaire.
L'entreprise locataire doit assurer son local, et le bail commercial en réclame en général l'attestation. L'incendie est en outre présumé à la charge du locataire, sauf cas fortuit, vice de construction ou feu venu d'à côté (Code civil, article 1733) : déclarez votre four à bois au contrat, tel qu'il est installé.
Tout employeur doit couvrir ses salariés par une complémentaire santé collective, financée au moins pour moitié. Pizzaiolos, serveurs et livreurs relèvent en plus du régime santé de leur branche : l'accord des hôtels, cafés, restaurants de 2010 en salle, celui de la restauration rapide de 2012 au comptoir et en livraison.
En restauration rapide, l'article 51 de la convention oblige l'entreprise à adhérer à un contrat de prévoyance conforme au régime de la branche, cotisé depuis le 1er janvier 2026 à 0,25 % du salaire par l'employeur et 0,25 % par le salarié. La convention des hôtels, cafés, restaurants organise elle aussi un régime de prévoyance pour le personnel de salle et de cuisine.
Aucune loi ne l'impose au pizzaiolo. C'est elle qui indemnise le client intoxiqué par une garniture, brûlé par un plat sorti du four ou dont l'entrée a été abîmée par votre livreur ; la multirisque en contient en général le volet exploitation.
Elle protège le four, la salle, le pétrin, les frigos et le stock de farine et de mozzarella contre l'incendie, l'eau et le vol. La responsabilité civile de l'établissement y est en général comprise.
Elle indemnise le client intoxiqué par une garniture, brûlé par une pizza tout juste sortie du four ou blessé dans la salle. Elle répond aussi des dommages causés chez le client par un livreur salarié.
Un four à l'arrêt après un feu de conduit, ce sont des soirées entières de commandes qui disparaissent. Elle verse la marge perdue et paie les charges fixes jusqu'à la remise en route.
Chaque scooter qui livre vos pizzas doit être assuré au nom de la pizzeria, avec l'usage livraison déclaré. Vol, dommages et protection du conducteur s'ajoutent selon votre flotte.
Une brûlure à la gueule du four ou un dos bloqué peut vous éloigner du plan de travail plusieurs semaines. Elle complète des indemnités journalières plafonnées à 65,84 € brut par jour en 2026 pour un indépendant.
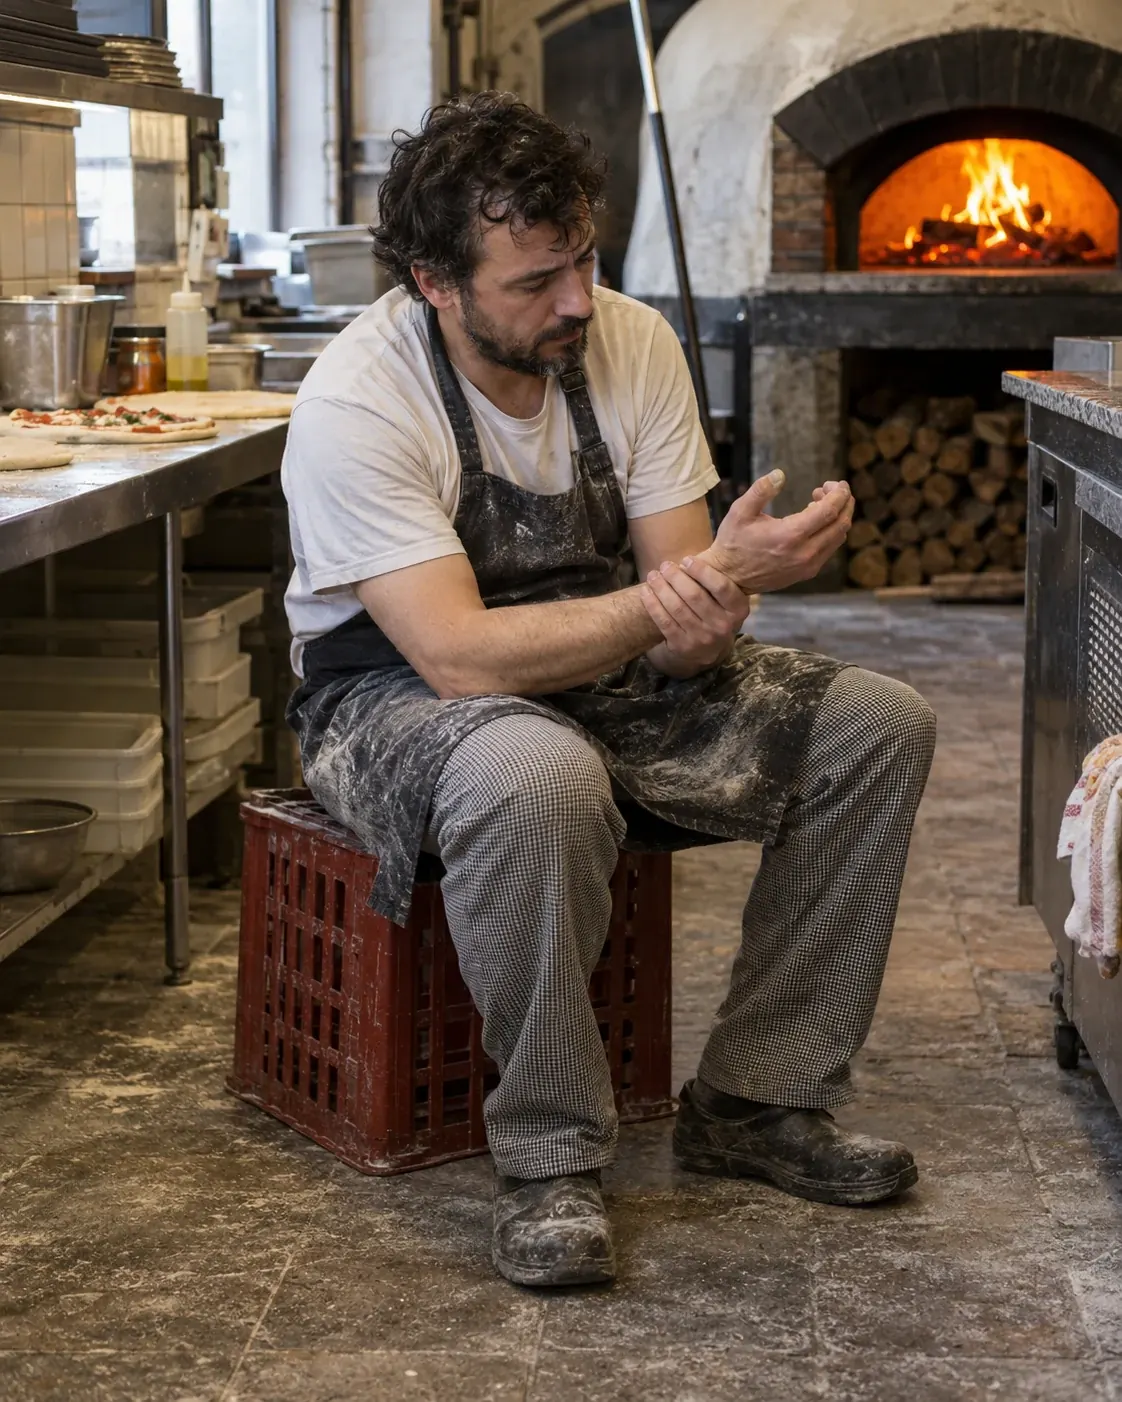
Brûlures au four, coupures à la trancheuse, poussière de farine : votre mutuelle complète les remboursements de l'Assurance Maladie. Vos salariés bénéficient de celle de leur convention.
Le four, le pétrin, les frigos et le mobilier après un incendie, un dégât des eaux ou un vol
Le stock de farine, de mozzarella et de garnitures détruit par un sinistre
Le client intoxiqué, allergique ou brûlé après une pizza servie en salle
Les dommages causés chez le client par un livreur salarié, livraison déclarée
Les dégâts causés aux voisins par un feu parti de votre four
Les scooters de livraison en responsabilité civile, au nom de la pizzeria
La perte d'exploitation pendant la fermeture
Le bris de machine du four, du pétrin et du réfrigérateur de fermentation
Les denrées perdues après une panne de froid
Le vol, les dommages et la protection du conducteur pour vos scooters
Deux questions pour démarrer : nous comparons plus de 20 assureurs pour votre métier.
Une pizzeria relève de l'une de deux conventions collectives, et c'est son activité principale qui tranche (Code du travail, article L2261-2). Avec un service à table, des assiettes et des serveurs, c'est la convention des hôtels, cafés, restaurants (IDCC 1979), qui vise la restauration traditionnelle. Avec une vente au comptoir en boîtes jetables, à emporter ou livrée, c'est la restauration rapide (IDCC 1501) : depuis l'élargissement de 1993 à la restauration livrée, son article 1er couvre aussi les entreprises qui préparent des plats « en vue de leur livraison immédiate ».
Le choix pèse sur vos contrats. Il fixe le régime de prévoyance de vos salariés (0,50 % du salaire en restauration rapide, 0,86 % chez les hôtels, cafés, restaurants), leur régime santé, et les règles de la livraison : la convention de la restauration rapide consacre tout un titre aux livreurs en deux-roues. Le code NAF de votre avis de situation donne une indication, mais c'est l'activité réellement exercée qui compte. Décrivez-la dans le devis : nous ne retenons que les contrats conformes à votre convention.
L'assureur examine le four de près. Le règlement de sécurité des établissements recevant du public le range parmi les appareils de cuisson, et impose de ramoner les conduits d'évacuation et d'en vérifier la vacuité au moins une fois par an, avec un livret d'entretien annexé au registre de sécurité (article GC 21). Pour un four à bois, un courtier relève des exigences plus fortes chez les assureurs : un conduit isolé aux normes, un ramonage mécanique au moins deux fois par an par une entreprise certifiée, le bois rangé loin de la gueule du four.
Une pizzeria qui livre avec ses propres deux-roues devient employeur de livreurs, avec des règles précises. La convention de la restauration rapide (article 46) présume salariée toute personne qui livre pour l'entreprise qui prépare les plats, sauf sous-traitance à une société de livraison, et exclut la paie à la course. L'employeur fournit la tenue, un équipement de pluie à bandes réfléchissantes, un casque homologué et des gants ou une participation à leur achat ; il entretient les scooters selon le constructeur et tient un carnet de bord.
Chaque scooter a son contrat, avec l'usage livraison déclaré, et la responsabilité civile de la pizzeria répond de ce que fait le livreur une fois descendu de sa selle. Pour la bière ou le vin livrés avec les pizzas, la livraison compte comme une vente à emporter : entre 22 heures et 8 heures, la personne qui vend doit avoir suivi une formation préalable (Code de la santé publique, article L3331-4). Décrivez votre flotte dans le devis véhicule : nous ne retenons que les assureurs qui acceptent l'usage livraison.
Votre protection de pizzaiolo : entrepreneur individuel ou gérant majoritaire, vous touchez de l'Assurance Maladie, après douze mois d'affiliation et trois jours de carence, 1/730e de votre revenu moyen des trois dernières années, au plus 65,84 € brut par jour en 2026 ; en micro-entreprise, ce revenu ne retient que 29 % de vos ventes. Une prévoyance verse le complément pendant que le four reste froid, et peut payer le loyer et le crédit du matériel ; une mutuelle complète vos remboursements. Au régime réel, ces cotisations se déduisent du bénéfice dans les limites de l'article 154 bis du Code général des impôts.
Vos salariés : au comptoir, à emporter ou en livraison, ils relèvent en général de la restauration rapide (IDCC 1501) : frais de santé obligatoires depuis l'accord du 3 février 2012, avec une cotisation partagée à parts égales, et prévoyance cotisée à 0,25 % du salaire de chaque côté, qui verse 70 % du salaire brut en maladie et 75 % en accident du travail après le maintien de salaire. Avec un service à table, la convention des hôtels, cafés, restaurants (IDCC 1979) s'applique, avec son propre régime santé et une prévoyance à 0,86 %.
La mutuelle santé de pizzaiolo et la prévoyance de pizzaiolo : le détail des garanties et des prix.
De 790 à 2 100 € par an pour la multirisque, responsabilité civile comprise : environ 1 050 € pour une petite salle de moins de 50 m², de 1 650 à 2 100 € pour une pizzeria de 50 à 150 m² bien équipée avec son équipe, et environ 1 950 € pour un four à bois à Paris. La RC Pro seule coûte de 230 à 500 €. Le devis en ligne vous donne votre prix en 2 minutes.
La loi ne vous impose pas de RC Pro. Elle impose d'assurer chaque scooter ou voiture de livraison, d'assurer le local si vous êtes locataire, et de couvrir vos salariés par une complémentaire santé collective, à laquelle votre convention ajoute un régime de prévoyance.
Oui, par la garantie incendie de votre multirisque, et la perte d'exploitation paie les soirées de fermeture si vous l'avez souscrite. Gardez le livret d'entretien et les certificats de ramonage : le règlement de sécurité impose au moins un ramonage par an, et pour un four à bois les assureurs en demandent souvent deux.
Ils ont besoin de leur propre contrat : la loi impose d'assurer chaque véhicule qui circule, et la convention de la restauration rapide précise que l'entreprise propriétaire assure ses deux-roues de livraison. Déclarez l'usage livraison et le nombre de scooters ; votre RC Pro couvre ce qui se passe à pied chez le client.
Celle de votre activité principale : les hôtels, cafés, restaurants (IDCC 1979) si vous servez surtout à table, la restauration rapide (IDCC 1501) si vous vendez surtout au comptoir, à emporter ou en livraison. Le régime santé et la prévoyance de vos salariés en dépendent : vérifiez l'intitulé porté sur les bulletins de paie.
Oui, avec la licence qui correspond : une pizzeria titulaire d'une licence de restaurant peut vendre à emporter les boissons de sa catégorie, et la livraison compte comme une vente à emporter. Entre 22 heures et 8 heures, la personne qui vend doit avoir suivi au préalable la formation prévue par le Code de la santé publique.
Oui, dès le premier salarié : la complémentaire santé collective est obligatoire et vous en payez au moins la moitié. En restauration rapide, l'accord du 3 février 2012 en fixe le socle ; avec un service à table, c'est l'accord des hôtels, cafés, restaurants du 6 octobre 2010.
L'Assurance Maladie prend en charge l'accident du travail, puis la prévoyance de votre branche complète son salaire après le maintien employeur. Si l'accident est jugé dû à une faute inexcusable de votre part, l'extension prévue dans votre RC Pro paie l'indemnisation complémentaire due au salarié.