Décennale Multi-Activités : 1 Contrat pour Plusieurs Métiers BTP ? Guide 2026
Plaquiste, peintre et carreleur à la fois ? Un seul contrat couvre tous vos métiers : nous ne retenons que les assureurs qui acceptent toutes vos activités.
Sommaire 8 parties
- Qu'est-ce qu'une décennale multi-activités ?
- Pourquoi choisir un seul contrat pour plusieurs métiers ?
- La nomenclature des activités BTP
- Combien coûte une décennale multiservice en 2026 ?
- Activité non déclarée : la couvrir avant le chantier
- Comment bien déclarer ses activités ?
- Quels assureurs proposent la décennale multiservice en 2026 ?
- Sources officielles
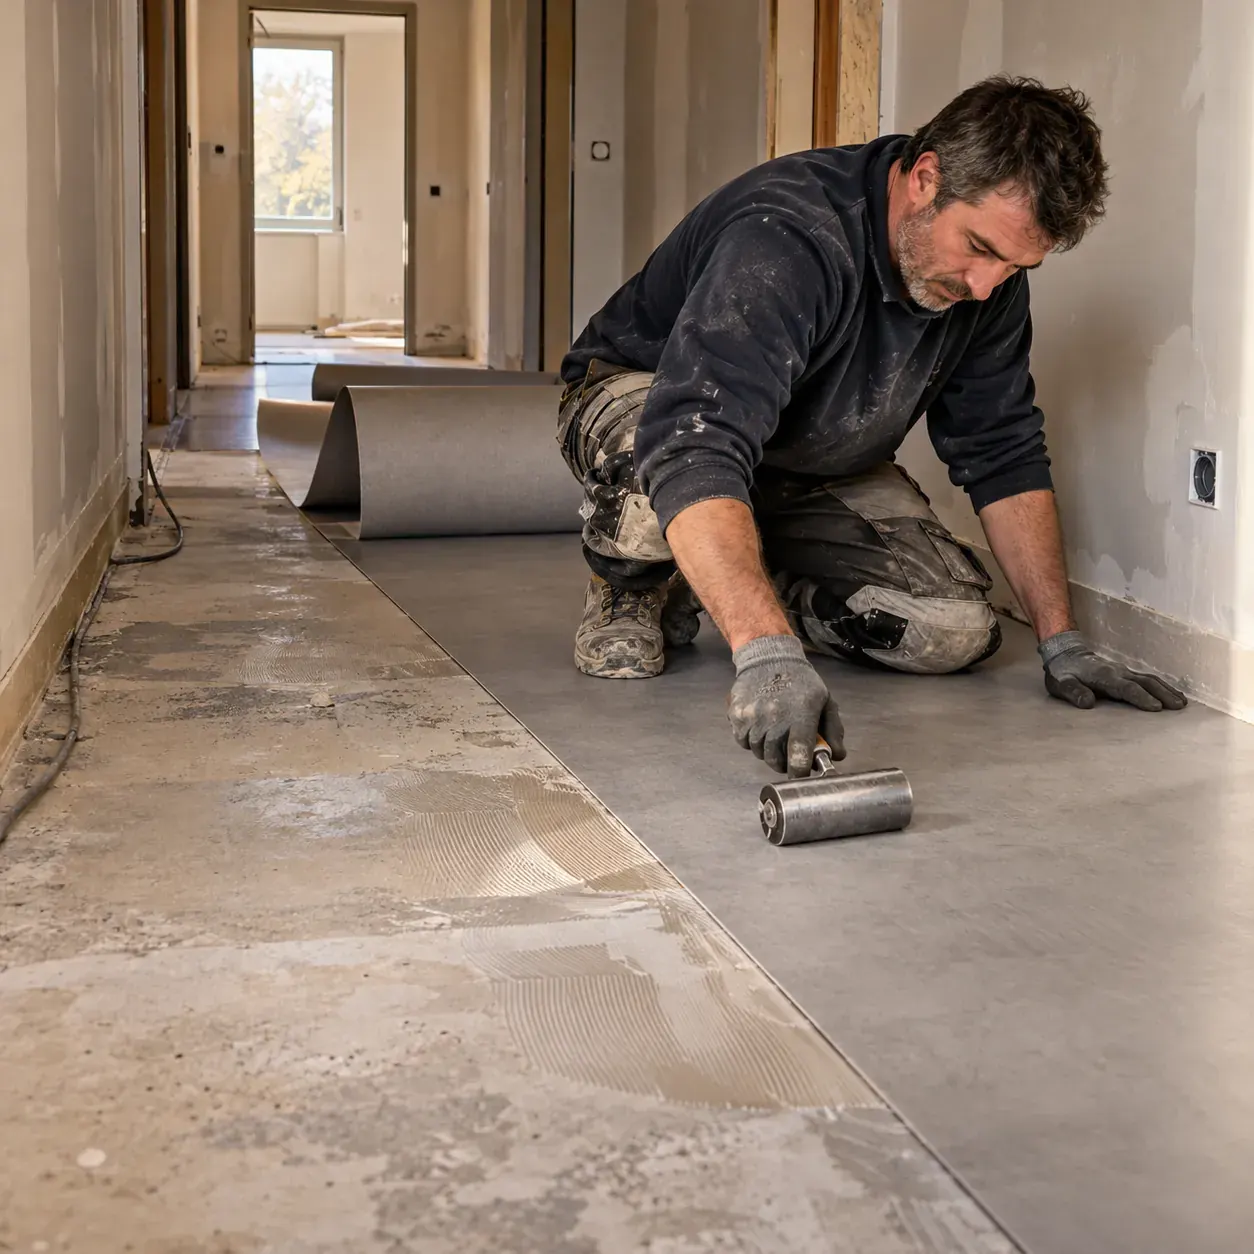
Plaquiste le matin, peintre l'après-midi, carreleur le week-end ? Bonne nouvelle : un seul contrat suffit pour couvrir plusieurs métiers. La clé, c'est de déclarer précisément chaque activité. Voici comment cadrer votre décennale multiservice en 2026.
Points clés à retenir
- La décennale multi-activités regroupe plusieurs métiers BTP dans un seul contrat annuel, avec une seule attestation.
- Les assureurs s'appuient sur une nomenclature standardisée des activités du bâtiment.
- La prime est calée sur l'activité la plus exposée que vous déclarez.
- Chaque activité déclarée est couverte : déclarez tout ce que vous facturez.
- Prix 2026 : de 850 € à 4 350 €/an selon le CA et la combinaison d'activités.
Le cadre légal
- Obligation : la loi Spinetta du 4 janvier 1978 impose la décennale pour tout ouvrage de construction, quel que soit le métier (article L241-1 du Code des assurances).
- Déclaration : chaque activité exercée doit figurer sur votre attestation pour être couverte.
Qu'est-ce qu'une décennale multi-activités ?
C'est un contrat unique qui couvre plusieurs métiers BTP exercés par la même entreprise. Il répond à la polyvalence des petites structures de rénovation globale.
Un seul contrat, plusieurs métiers déclarés
Une décennale monoactivité couvre un seul métier. Le contrat multiservice en liste plusieurs dans la même police : une seule attestation, une seule prime, un seul interlocuteur en cas de sinistre.
Pour qui ce type de contrat est-il pertinent ?
Artisans en rénovation globale, micro-entreprises tout corps d'état, entreprises de second œuvre qui combinent plomberie, chauffage et climatisation, plâtriers-peintres-carreleurs. Si vous facturez régulièrement plusieurs métiers, un contrat multi-activités revient en général moins cher que deux contrats séparés. Voir aussi notre page décennale multiservice bâtiment.
Pourquoi choisir un seul contrat pour plusieurs métiers ?
Le premier gain est financier : une cotisation unique coûte en général moins cher que la somme de plusieurs contrats monoactivité pour les mêmes métiers.
Les avantages concrets
- Prime mutualisée : une seule cotisation au lieu de deux ou trois contrats parallèles.
- Gestion simplifiée : une seule attestation à fournir à vos clients, un seul interlocuteur en cas de sinistre.
- Cohérence en cas de sinistre : pas de conflit entre deux assureurs quand un chantier mélange plusieurs métiers, par exemple un plombier-chauffagiste qui pose aussi le carrelage autour d'une douche.
- Historique consolidé : votre historique sans sinistre se construit sur un seul contrat.
Trouver l'assureur qui accepte votre combinaison
Chaque assureur a ses préférences : un plombier + électricien se place facilement, une combinaison couvreur + pisciniste + terrassier demande de cibler les assureurs spécialistes. C'est exactement ce que fait notre comparaison : plus de 20 assureurs interrogés, et on ne retient que ceux qui acceptent toutes vos activités.
La nomenclature des activités BTP
Les assureurs travaillent à partir d'une nomenclature standardisée des activités du bâtiment, dont la Fédération française de l'assurance (France Assureurs) a publié un référentiel commun. Chaque activité déclarée correspond à un intitulé précis et à un niveau de risque. On peut les regrouper en grandes familles :
| Famille | Exemples d'activités | Niveau de risque |
|---|---|---|
| Gros œuvre | Maçon, terrassier, charpentier, démolisseur | Élevé |
| Clos et couvert | Couvreur, zingueur, étanchéiste, façadier | Élevé |
| Second œuvre menuiserie | Menuisier, plaquiste, parqueteur, vitrier | Modéré |
| Second œuvre fluides | Plombier, chauffagiste, électricien, climaticien | Modéré |
| Finitions | Peintre, carreleur, poseur de sols, isolateur | Faible |
Le niveau de risque de chaque activité conditionne la prime. Une activité absente du contrat n'est pas couverte : d'où l'intérêt de toutes les déclarer dès le devis.
Combien coûte une décennale multiservice en 2026 ?
La prime dépend de deux variables : votre chiffre d'affaires annuel et l'activité la plus exposée que vous déclarez.
Barème selon le CA et l'activité dominante
| CA annuel | Activité dominante à risque faible | Activité dominante à risque modéré | Activité dominante à risque élevé |
|---|---|---|---|
| Moins de 50 000 € | 850 € à 1 200 € | 850 € à 1 900 € | 1 900 € à 2 650 € |
| 50 000 à 150 000 € | 850 € à 1 800 € | 850 € à 3 000 € | 1 900 € à 4 350 € |
| Plus de 150 000 € | 1 800 € et + | 3 000 € et + | 4 350 € et + |
Fourchettes 2026 pour 2 à 4 activités déclarées.
La règle d'or : la prime est calée sur le métier le plus exposé
L'assureur part du taux de l'activité la plus exposée, puis tient compte des activités secondaires. Un peintre qui ajoute la couverture change donc de catégorie de prix. Pour optimiser, déclarez exactement ce que vous faites, ni plus ni moins, et comparez : les grilles diffèrent beaucoup d'un assureur à l'autre sur les combinaisons. Pour comparer avec un contrat monoactivité, consultez notre guide coût de l'assurance décennale.
Activité non déclarée : la couvrir avant le chantier
C'est le point clé d'une décennale multiservice : la garantie couvre les activités inscrites au contrat. Une activité exercée mais non déclarée reste à votre charge en cas de sinistre. La solution est simple : déclarer toutes vos activités dès le devis.
Ce qui se passe en cas de sinistre sur une activité non déclarée
Exemple type : un plombier déclaré en « plomberie sanitaire » pose un chauffe-eau thermodynamique. Si un désordre survient, l'assureur vérifie si l'activité « chauffage » figure au contrat. Si elle n'y est pas, la réparation est à la charge de l'artisan. Avec l'activité déclarée, il est couvert.
Les activités les plus souvent oubliées
- L'étanchéité liée : joints autour d'une douche, calfeutrement, raccords toiture-façade.
- Les travaux annexes : perçages structurels pour passage de gaines, reprise de maçonnerie légère.
- L'isolation thermique par l'extérieur (ITE) : souvent non incluse dans un intitulé « peintre façadier » standard.
- La fumisterie : raccordement de poêle à granulés, conduit de cheminée (voir la décennale poêle et fumisterie).
- La pose de climatisation : distincte du chauffage dans les nomenclatures.
Règle simple : tout ce que vous facturez, même occasionnellement, doit figurer sur votre attestation. Une activité ajoutée se paie, d'autant plus qu'elle est exposée : c'est le prix d'une couverture complète.
Comment bien déclarer ses activités ?
La déclaration doit être complète et précise : tout ce que vous facturez, même occasionnellement, apparaît au contrat.
Les 5 étapes d'une déclaration complète
- Reprenez vos factures des 12 derniers mois et identifiez chaque nature de prestation.
- Rattachez chaque prestation à un intitulé d'activité de la nomenclature.
- Estimez la part de CA de chaque activité (principale et secondaires).
- Anticipez les activités que vous comptez développer dans les 12 mois.
- Renseignez le tout dans le devis en ligne : nous ne retenons que les assureurs qui acceptent toutes vos activités.
Vous démarrez une nouvelle activité en cours de contrat ? Prévenez votre assureur avant le premier chantier concerné : l'ajout se fait par avenant, avec un ajustement de prime au prorata.
Quels assureurs proposent la décennale multiservice en 2026 ?
Assureurs historiques du BTP, assureurs généralistes, acteurs en ligne : l'offre est large, mais chacun accepte des combinaisons différentes et applique sa propre grille. Plutôt que de démarcher chaque assureur, comparez-les d'un coup : nous interrogeons plus de 20 assureurs selon vos métiers, et notre réseau vous obtient le meilleur prix.
Profil particulier ? Voir nos guides décennale refusée et décennale auto-entrepreneur, plus simple à structurer pour les micro-entreprises polyvalentes.
Sources officielles
- Légifrance : article 1792 du Code civil
- Légifrance : article 1792-4-1 du Code civil (délai de 10 ans)
- Légifrance : article L241-1 du Code des assurances
- Légifrance : article L243-3 du Code des assurances (sanctions)
- Légifrance : loi n° 78-12 du 4 janvier 1978 (loi Spinetta)
- Service-public.fr : la garantie décennale
Plusieurs métiers ? Un seul devis
Déclarez toutes vos activités : nous comparons plus de 20 assureurs et ne retenons que ceux qui les acceptent toutes, au meilleur prix. Gratuit, sans engagement, tout en ligne.
Guides liés
Plaquiste le matin, peintre l’après-midi, carreleur le week-end ? Bonne nouvelle : un seul contrat suffit pour couvrir plusieurs métiers. Encore faut-il déclarer précisément chaque activité, sous peine d’exclusion totale en cas de sinistre. Voici comment cadrer votre décennale multiservice en 2026.
- La décennale multi-activités regroupe jusqu’à 10 métiers BTP dans un seul contrat annuel.
- Les assureurs s’appuient sur une nomenclature des activités BTP établie par la Fédération française de l’assurance (FFA).
- La prime est calculée sur l’activité la plus risquée déclarée, pas sur la moyenne.
- Toute activité non déclarée est totalement exclue de la garantie, sans exception.
- Fourchette de prix 2026 : 850 € à 4 350 €/an selon CA et combinaison d’activités.
Avant de lire : le cadre légal
- Obligation : la loi Spinetta du 4 janvier 1978 impose la décennale pour tout ouvrage de construction, quel que soit le métier exercé.
- Principe de déclaration : chaque activité exercée doit figurer explicitement sur votre attestation, faute de quoi elle n’est pas garantie.
- Nomenclature : de nombreux assureurs s’appuient sur la nomenclature des activités BTP de la FFA.
Qu’est-ce qu’une décennale multi-activités ?
La décennale multi-activités est un contrat unique qui couvre plusieurs métiers BTP exercés par la même entreprise. Ce type de contrat répond à la polyvalence croissante des petites structures en rénovation globale.
Un seul contrat, plusieurs métiers déclarés
Contrairement à une décennale monoactivité (un seul métier couvert), le contrat multiservice liste 2 à 10 activités dans une même police d’assurance. Vous disposez d’une seule attestation, d’une seule prime, d’un seul interlocuteur sinistre.
Pour qui ce type de contrat est-il pertinent ?
Les profils typiques sont les artisans en rénovation globale, les micro-entreprises du bâtiment tout corps d’état (TCE), les entreprises de second œuvre combinant plomberie + chauffage + climatisation, ou les plâtriers-peintres–carreleurs. Si vous facturez régulièrement plus de deux métiers différents, le contrat multi-activités est généralement plus économique que deux contrats séparés.
Pourquoi choisir un seul contrat pour plusieurs métiers ?
Le gain principal est financier. Un contrat multi-activités revient généralement moins cher que plusieurs décennales monoactivités pour les mêmes métiers.
Les avantages concrets
- Prime mutualisée : une seule cotisation au lieu de deux ou trois contrats parallèles.
- Gestion simplifiée : une seule attestation à fournir à vos clients, un seul interlocuteur en cas de sinistre.
- Cohérence sinistre : pas de conflit entre deux assureurs si un chantier mélange plusieurs métiers (ex : plombier–chauffagiste qui pose aussi du carrelage autour d’une douche).
- Historique consolidé : votre bonus-malus se construit sur un seul contrat, plus favorable à long terme.
Les limites à connaître
Tous les assureurs n’acceptent pas toutes les combinaisons. Un plombier + électricien passe facilement, mais un couvreur + pisciniste + terrassier sera souvent refusé en direct.
La nomenclature officielle des activités BTP
De nombreux assureurs travaillent à partir de la même nomenclature, établie par la Fédération française de l’assurance (FFA). Ce référentiel regroupe les activités BTP par familles. Une activité hors nomenclature nécessite un contrat sur-mesure ou le recours à un courtier spécialisé.
| Famille | Exemples d’activités | Niveau de risque |
|---|---|---|
| Gros œuvre | Maçon, terrassier, charpentier, démolisseur | Élevé |
| Clos et couvert | Couvreur, zingueur, étancheiste, façadier | Élevé |
| Second œuvre menuiserie | Menuisier, plaquiste, parqueteur, vitrier | Modéré |
| Second œuvre fluides | Plombier, chauffagiste, électricien, climaticien | Modéré |
| Finitions | Peintre, carreleur, poseur de sols, isolateur | Faible |
Exemples d’après la nomenclature des activités BTP de la FFA ; niveaux de risque indicatifs. Le niveau de risque de chaque activité pèse sur la prime décennale.
La nomenclature des activités BTP sert de référence à de nombreux assureurs pour décrire les activités garanties. Chaque activité déclarée sur l’attestation correspond à un intitulé précis, et chaque assureur applique ensuite son propre tarif. Une activité qui ne figure pas au contrat n’est pas garantie en cas de sinistre.
Combien coûte une décennale multiservice en 2026 ?
La prime dépend de deux variables : votre chiffre d’affaires annuel et l’activité la plus risquée que vous déclarez.
Barème indicatif selon CA et activité dominante
| CA annuel | Activité dominante faible risque | Activité dominante risque modéré | Activité dominante risque élevé |
|---|---|---|---|
| Moins de 50 000 € | 850 € à 1 200 € | 850 € à 1 900 € | 1 900 € à 2 650 € |
| 50 000 à 150 000 € | 850 € à 1 800 € | 850 € à 3 000 € | 1 900 € à 4 350 € |
| Plus de 150 000 € | 1 800 € et + | 3 000 € et + | 4 350 € et + |
Fourchettes 2026 pour 2 à 4 activités déclarées. Source : barème ArtisanAssuré 2026.
La règle d’or : la prime est calée sur le métier le plus risqué
Un peintre (risque faible) qui ajoute une activité de couvreur (risque élevé) verra sa prime multipliée par 2 à 3. L’assureur applique le taux de l’activité la plus sinistrogène, puis ajoute une majoration de 10 à 30 % pour chaque activité secondaire déclarée. C’est pourquoi l’ajout d’une activité “couvreur” ou “pisciniste” à un profil existant fait exploser la cotisation.
Pour comparer avec un contrat classique, consultez notre guide coût de l’assurance décennale qui détaille les fourchettes par métier.
Les pièges à éviter : activité non déclarée = exclusion totale
C’est le risque numéro un en décennale multiservice. Une activité non déclarée au contrat n’est pas garantie : l’assureur refuse sa prise en charge, laissant l’artisan personnellement redevable.
Ce qui se passe en cas de sinistre sur une activité non couverte
Prenons un cas concret vu en 2024 : un plombier déclaré uniquement en “plomberie sanitaire” réalise la pose d’un chauffe-eau thermodynamique. Infiltration après 3 ans, 42 000 € de dégâts. L’assureur refuse, car l’activité “chauffage” n’était pas déclarée. L’artisan paie intégralement sur ses deniers personnels, avec saisie de son patrimoine.
Les activités les plus souvent oubliées
- L’étanchéité liée : joints autour d’une douche, calfeutrement, raccords toiture-façade.
- Les travaux annexes : perçage structurel pour passage de gaines, reprise de maçonnerie légère.
- L’ITE (isolation thermique extérieure) : souvent non incluse dans “peintre façadier” standard.
- Les fumisteries : raccordement poêle à granulés, conduit de cheminée.
- La pose de climatisation : distincte du chauffage dans la nomenclature FFA.
Règle simple : tout ce que vous facturez, même occasionnellement, doit figurer sur votre attestation. En cas de doute, déclarez-la : une activité ajoutée se paie, d’autant plus qu’elle est exposée, alors qu’un sinistre non couvert peut dépasser 100 000 €.
Comment bien déclarer ses activités ?
La déclaration doit être exhaustive et précise. La règle est simple : tout ce que vous facturez, même occasionnellement, doit apparaître au contrat.
Les 5 étapes d’une déclaration sans faille
- Listez toutes vos factures des 12 derniers mois et identifiez chaque nature de prestation réalisée.
- Pointez chaque prestation sur la nomenclature FFA (demandez la liste à votre courtier ou à l’assureur).
- Estimez le pourcentage de CA par activité (activité principale : la plus importante, secondaires : les autres).
- Anticipez vos évolutions à 12 mois : prévoyez les activités que vous comptez développer cette année.
- Faites valider par un courtier avant signature pour identifier les oublis ou zones grises.
Si vous démarrez une nouvelle activité en cours de contrat, prévenez immédiatement votre assureur par lettre recommandée. L’ajout d’activité en cours de contrat est possible moyennant un avenant et un ajustement de prime au prorata.
Qui propose la décennale multiservice en 2026 ?
Plusieurs familles d’acteurs proposent la décennale multi-activités en 2026 : les assureurs historiques du BTP, les grands assureurs généralistes et les assureurs en ligne.
Les assureurs historiques BTP
- Assureurs spécialisés BTP : acceptent souvent un grand nombre d’activités, avec une tarification fine sur les profils atypiques.
- Grands assureurs généralistes : réseaux d’agents locaux, offres qui combinent décennale, RC Pro et multirisque.
Les néo-assureurs digitaux
- Assureurs en ligne : souscription en ligne, devis rapide, tarifs souvent étudiés pour les auto-entrepreneurs et les TPE.
- Assureurs des risques aggravés : étudient, en général via un courtier, les combinaisons d’activités refusées ailleurs.
Pour les profils difficiles, notamment les décennales refusées, un courtier spécialisé BTP obtient souvent de meilleures conditions qu’une souscription directe. Pensez aussi aux solutions dédiées pour auto-entrepreneurs multi-activités, plus simples à structurer.
FAQ — Décennale multi-activités : vos questions
La décennale multi-activités est un contrat unique qui couvre plusieurs métiers BTP exercés par la même entreprise ou le même artisan. Au lieu de souscrire un contrat par métier, vous déclarez 2 à 10 activités dans un même contrat, puisées dans la nomenclature des activités BTP utilisée par de nombreux assureurs (FFA). La prime est calculée sur l’activité dominante la plus risquée et majorée selon les activités secondaires. Consultez notre guide complet de la décennale pour les fondamentaux.
La majorité des assureurs acceptent 3 à 5 activités dans un contrat standard. Certains assureurs spécialisés BTP montent jusqu’à 10 activités, à condition qu’elles soient compatibles (ex : plomberie + chauffage + climatisation, ou plâtrerie + peinture + carrelage). Au-delà de 5 activités ou pour des combinaisons atypiques (ex : couvreur + pisciniste + électricien), un courtier spécialisé BTP est indispensable pour débloquer le dossier.
La prime repose sur deux facteurs : l’activité la plus risquée déclarée (couvreur, pisciniste, étancheiste) et votre chiffre d’affaires total. L’assureur applique le taux de l’activité dominante la plus sinistrogène, puis ajoute une majoration de 10 à 30 % pour chaque activité secondaire déclarée. Comptez entre 850 € et 4 350 €/an selon votre CA et la nature des métiers déclarés. Un peintre qui ajoute du couvreur verra sa prime multipliée par 2 à 3.
L’activité non déclarée n’est pas couverte, sans exception : en cas de sinistre sur cet ouvrage, l’assureur refuse toute indemnisation. Vous engagez alors votre responsabilité personnelle, avec des condamnations pouvant atteindre 100 000 à 500 000 € selon la gravité. Lisez notre guide décennale refusée si vous avez déjà un sinistre non couvert.
Les principaux acteurs du marché multi-activités en 2026 sont les assureurs spécialisés BTP, les grands assureurs généralistes et les assureurs en ligne. Des comparateurs proposent également des outils dédiés. Le choix dépend de vos activités déclarées, de votre CA et de votre historique de sinistres. Pour comparer vite, utilisez notre formulaire de devis gratuit qui interroge les principaux partenaires en 2 minutes.
Oui, l’ajout d’une activité est possible à tout moment par avenant au contrat. Vous devez informer votre assureur par lettre recommandée avec AR dès le démarrage de la nouvelle activité. La prime sera ajustée au prorata du temps restant sur l’année en cours. Attention : un oubli de déclaration vaut exclusion totale sur l’activité ajoutée. Son coût dépend du métier ajouté : une activité plus exposée que la vôtre peut changer nettement la prime.
Métier, statut, chiffre d’affaires : notre simulateur de prix assurance décennale vous donne une fourchette fiable en 1 minute, sans laisser vos coordonnées.
Sources officielles
- Légifrance : article 1792 du Code civil (responsabilité décennale du constructeur)
- Légifrance : article 1792-4-1 du Code civil (délai de 10 ans à compter de la réception)
- Légifrance : article L.241-1 du Code des assurances (obligation d’assurance décennale)
- Légifrance : article L.243-3 du Code des assurances (sanctions en cas de défaut d’assurance)
- Légifrance : loi n° 78-12 du 4 janvier 1978 relative à la responsabilité et à l’assurance dans le domaine de la construction (loi Spinetta)
- Service-public.fr : la garantie décennale (fiche professionnelle)
Cet article est informatif et ne constitue pas un conseil juridique ou en assurance personnalisé. Pour votre situation, demandez un devis ou consultez un courtier. Données vérifiées au 11 juin 2026.
Questions fréquentes sur la décennale multi-activités
C'est un contrat unique qui couvre plusieurs métiers BTP exercés par la même entreprise. Au lieu d'un contrat par métier, vous déclarez toutes vos activités dans un seul contrat, avec une seule attestation. La prime est calée sur l'activité la plus exposée. Les fondamentaux sont sur notre page assurance décennale.
Cela dépend de l'assureur et de la compatibilité des activités (par exemple plomberie + chauffage + climatisation, ou plâtrerie + peinture + carrelage). Déclarez-les toutes dans le devis : nous comparons plus de 20 assureurs et ne retenons que ceux qui acceptent l'ensemble de vos activités.
Elle repose sur l'activité la plus exposée que vous déclarez (couverture, piscine, étanchéité…) et sur votre chiffre d'affaires total, avec une prise en compte des activités secondaires. Comptez de 850 € à 4 350 €/an selon votre CA et vos métiers.
La garantie couvre les activités inscrites au contrat : un sinistre sur une activité non déclarée reste à votre charge. La solution : déclarer tout ce que vous facturez, même occasionnellement. Si un assureur a refusé votre dossier, voir notre guide décennale refusée.
Assureurs spécialisés BTP, généralistes et acteurs en ligne en proposent, chacun avec ses combinaisons acceptées. Le plus rapide est de les comparer : notre devis en ligne interroge plus de 20 assureurs en 2 minutes.
Oui, à tout moment par avenant. Prévenez votre assureur avant le premier chantier de la nouvelle activité : la prime est ajustée au prorata. Son coût dépend du métier ajouté : une activité plus exposée que la vôtre peut changer nettement la prime.