Souvent exigée
Multirisque professionnelle
Elle assure la boutique, l'établi, la finisseuse, la machine à clés, le stock de semelles, de lacets et de clés vierges, et les objets des clients qui attendent sur les étagères.
Sac de marque taché par la colle, montre rayée en changeant la pile, atelier cambriolé avec les chaussures des clients sur les étagères : votre assurance rembourse et vos clients reviennent.
Prix 2026 : Multirisque pro dès 450 €, RC Pro dès 190 € par an.
En 2026, la RC Pro d'un cordonnier coûte de 190 à 620 € par an, et une multirisque d'atelier de 450 à 1 200 € par an. Aucune loi n'impose d'assurance au cordonnier, mais c'est elle qui paie le sac de luxe abîmé ou l'atelier vidé par des cambrioleurs. Nous comparons plus de 20 assureurs pour vous obtenir le meilleur prix.
Obligation : Aucune assurance imposée par la loi au cordonnier. Le bail de la boutique et, dès le premier salarié, la mutuelle collective changent la donne.
Prix : De 190 à 620 € par an en RC Pro, de 450 à 1 200 € par an en multirisque d'atelier.
Garanties clés : RC Pro avec les objets confiés, multirisque pour la boutique et les machines, perte d'exploitation si l'atelier doit fermer.
Objets confiés : Chaussures, sacs, valises, montres : tout ce qui attend sur vos étagères appartient à vos clients. Leur valeur fixe le niveau de garantie à choisir.

Vous décrivez votre activité de cordonnier : nous ne retenons que les contrats qui couvrent vos vrais risques.

Quelques questions sur votre activité, et votre prix s’affiche. Gratuit et sans engagement.

Votre demande est comparée chez les assureurs qui couvrent votre métier. Notre réseau vous obtient le meilleur prix.

Le document que votre bailleur, vos clients ou vos partenaires demandent, dès la souscription.
Comptez de 190 à 620 € par an pour la RC Pro d'un cordonnier, et de 450 à 1 200 € par an pour une multirisque qui assure l'atelier, les machines et les objets confiés.
| Votre profil | RC Pro seule | Multirisque (RC comprise) |
|---|---|---|
| Cordonnier sans boutique, 20 000 € de CA | 190 à 250 € | Sans objet |
| Cordonnerie de quartier, boutique de moins de 50 m² | Incluse | 450 à 670 € |
| Multiservice en galerie, avec salariés | Incluse | Sur devis, selon le stock et les objets confiés |
Une cordonnerie qui reçoit des sacs de luxe et des bottes sur mesure demande un plafond plus élevé qu'un atelier de talons minute.
Reproduction de clés, gravure, tampons, piles de montres, maroquinerie : chaque activité se déclare. Nous ne retenons que les assureurs qui les acceptent toutes.
Finisseuse, piqueuse, presse et machine à clés représentent un capital qui entre dans la multirisque et, en option, dans le bris de machine.
Boutique sur rue, kiosque de galerie marchande ou stand de gare : l'exposition au vol et les exigences du bailleur changent.
Tarifs Artisan Assuré 2026 pour un cordonnier sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
La loi n'impose aucune assurance au cordonnier. Les obligations viennent du bail commercial, qui réclame l'assurance de la boutique, et de l'embauche : dès le premier salarié, la complémentaire santé collective est obligatoire. Locataire, vous répondez aussi de l'incendie du local envers votre bailleur.
Le locataire répond de l'incendie des lieux loués, sauf s'il prouve un cas fortuit, une force majeure, un vice de construction ou un feu venu d'une maison voisine. Dans un atelier où l'on manie colles et solvants, la multirisque couvre ce risque.
Le bail d'une cordonnerie de quartier ou d'un kiosque en galerie marchande impose presque toujours une assurance des locaux, avec une attestation à remettre chaque année au bailleur ou au gestionnaire du centre.
Un cordonnier qui embauche un apprenti ou un ouvrier lui propose une complémentaire santé collective et en paie au moins la moitié.
Aucun texte ne l'impose. C'est elle qui rembourse la paire de bottes brûlée par la ponceuse ou le sac dont le cuir a réagi à une teinture.
Elle assure la boutique, l'établi, la finisseuse, la machine à clés, le stock de semelles, de lacets et de clés vierges, et les objets des clients qui attendent sur les étagères.
Une semelle qui se décolle et fait chuter le client, un cuir de sac attaqué par un solvant, une montre rayée en ouvrant le fond : elle indemnise le client, objets confiés compris quand la garantie est prévue.
Une boutique de clés minute fermée après un incendie perd ses clients de passage du jour au lendemain. Elle compense la marge perdue pendant la remise en état.
Une coupure profonde au tranchet ou une tendinite du poignet vous éloigne de l'établi. La prévoyance remplace votre revenu pendant l'arrêt.
Vos frais de santé et ceux de votre famille, déductibles en loi Madelin.
Les chaussures, sacs et objets abîmés pendant une réparation, avec les objets confiés
Le client qui se blesse à cause d'une réparation défectueuse
L'incendie, le dégât des eaux et le vol dans l'atelier
Les objets des clients qui attendent dans la boutique
Les machines, l'établi et le stock de fournitures
Votre défense face à la réclamation d'un client
La perte d'exploitation pendant une fermeture
Le bris de machine pour la finisseuse et la machine à clés
Un plafond relevé pour les objets de luxe confiés
La protection juridique
Deux questions pour démarrer : nous comparons plus de 20 assureurs pour votre métier.
Sur les étagères d'une cordonnerie attendent des escarpins à ressemeler, des bottes d'équitation, des sacs de maroquinerie, des valises, parfois une montre. Rien de tout cela ne vous appartient, et c'est là que se joue votre assurance. Un cuir qui réagit mal à une teinture, une ponceuse qui brûle une tige, une couture qui lâche au premier usage : le client réclame la réparation ou la valeur de l'objet.
Votre RC Pro répond de ces dommages quand la garantie des objets confiés figure au contrat, avec un plafond par objet et par sinistre. Votre multirisque protège ces mêmes objets contre le feu, l'eau et le vol pendant qu'ils sont dans la boutique. Deux habitudes simplifient chaque dossier :
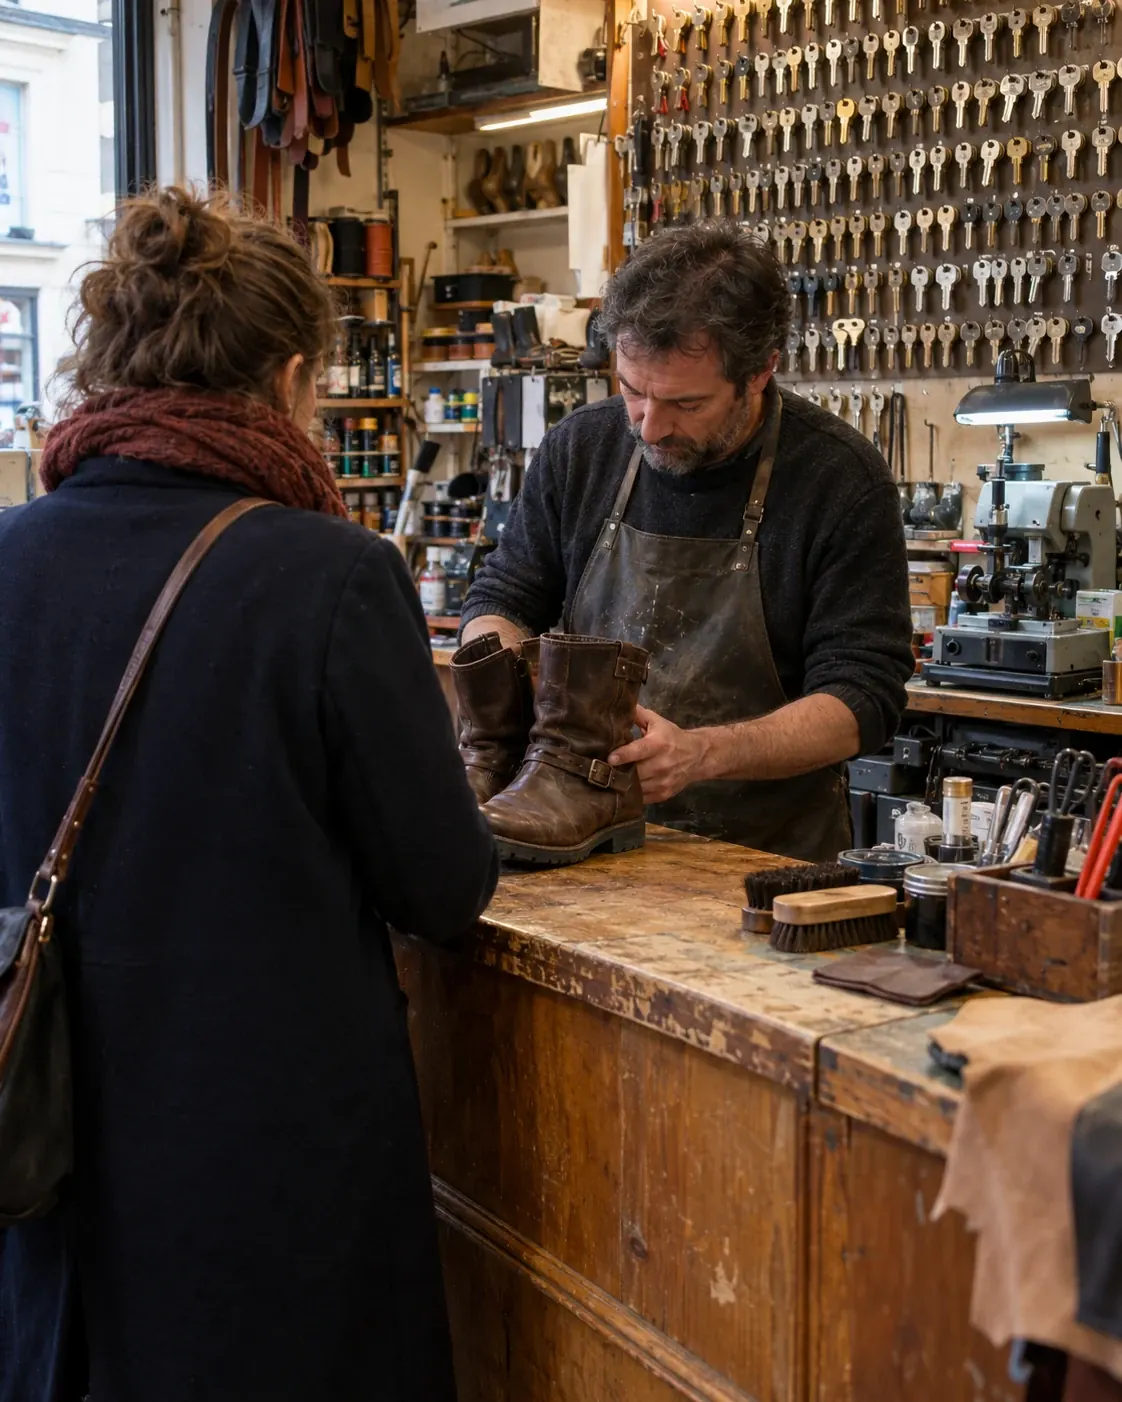
Une cordonnerie multiservice vit aussi des services rapides, à côté de la réparation de chaussures : reproduction de clés, télécommandes de portail, gravure de plaques, tampons encreurs, piles de montres, affûtage. Chaque activité comporte son propre risque. Une montre rayée à l'ouverture, une clé mal taillée qui abîme un barillet, une plaque gravée avec une faute : le client se retourne vers vous.
Déclarez toutes vos activités dans votre devis, y compris celles qui ne représentent qu'une petite part du chiffre d'affaires. Nous comparons plus de 20 assureurs et ne retenons que ceux qui les acceptent toutes. Si vous faites aussi de la retouche de vêtements ou de la vente de chaussures neuves, déclarez-les : ce sont des activités à part entière.
Un atelier de cordonnerie réunit des colles à base de solvants, des teintures, des machines électriques et des copeaux de cuir : le risque d'incendie y est réel. La multirisque couvre l'incendie, le dégât des eaux et le vol, et le bris de machine paie la finisseuse ou la machine à clés qui tombe en panne. Rangez les colles dans une armoire fermée, loin des appareils qui chauffent.
La boutique vit aussi des clients de passage : une fermeture de plusieurs semaines les envoie ailleurs. La perte d'exploitation compense la marge perdue pendant les travaux. Le métier se concentre : fin 2025, l'Urssaf comptait 854 établissements employeurs dans la réparation de chaussures et d'articles en cuir, soit 12,7 % de moins qu'en 2015. Une boutique bien assurée garde sa clientèle quand un concurrent ferme.
Pour vous, artisan : le cordonnier travaille debout, avec des outils tranchants et des machines qui sollicitent les mains et les poignets. En indépendant, vos indemnités journalières restent limitées : une prévoyance protège votre revenu si une blessure à la main vous éloigne de l'établi, et une mutuelle couvre vos soins. Au régime réel, ces contrats ouvrent droit à la déduction Madelin.
Pour vos salariés : la convention collective de la cordonnerie multiservice (IDCC 1561) prévoit un régime de prévoyance (article 45) et un régime professionnel de santé créé par un accord du 31 août 2015. La branche a été regroupée en 2019 avec celles des cuirs et peaux et de la maroquinerie : vérifiez les garanties en vigueur avant de signer vos contrats collectifs, qui doivent au moins les respecter.
La mutuelle santé de cordonnier et la prévoyance de cordonnier : le détail des garanties et des prix.
Comptez de 190 à 620 € par an en RC Pro, et de 450 à 1 200 € par an pour une multirisque d'atelier. La valeur des objets confiés, les activités annexes et l'emplacement font varier le prix. Le devis en ligne vous donne le vôtre en 2 minutes.
La loi n'impose pas d'assurance au cordonnier. Le bail commercial exige presque toujours celle du local, vous répondez de l'incendie envers le bailleur, et vos salariés bénéficient obligatoirement d'une complémentaire santé collective.
Oui, par votre RC Pro, si la garantie des objets confiés est prévue et que son plafond couvre la valeur du sac. Notez l'état et la valeur annoncée sur le ticket de dépôt.
Oui, par la multirisque, qui assure les biens des clients présents dans vos locaux contre le vol après effraction, l'incendie et l'eau. Vérifiez le plafond prévu pour ces biens.
Elle s'ajoute à vos activités déclarées, comme la gravure ou les piles de montres. Déclarez-la au devis : nous ne retenons que les assureurs qui acceptent tout votre multiservice.
Oui avec la garantie bris de machine, en option de la multirisque. Elle paie la réparation d'une machine tombée en panne ou cassée accidentellement.
Oui : tout employeur propose une complémentaire santé collective et en finance au moins la moitié. La convention de la cordonnerie multiservice (IDCC 1561) prévoit aussi un régime de santé et un régime de prévoyance pour la branche.