Souvent exigée
Multirisque professionnelle
Elle assure la boutique, l'établi, la finisseuse, la machine à clés, le stock de semelles, de lacets et de clés vierges, et les objets des clients qui attendent sur les étagères.
Boutique fermée, ce sont des doubles de clés qui ne se font plus, des talons qui ne se posent plus et des clients de passage qui vont ailleurs. La perte d'exploitation du cordonnier verse la marge perdue et paie le loyer pendant la remise en état de l'atelier.
Prix 2026 : en option d'une multirisque de 450 à 1 200 € par an ; la garantie se chiffre sur votre marge brute.
La perte d'exploitation d'un cordonnier remplace le flux de petites prestations qui s'arrête net quand un sinistre ferme la boutique : une paire de talons, un double de clé, une pile de montre, un sac recousu. Les charges, elles, continuent d'arriver.
La marge brute perdue : le chiffre d'affaires des réparations et des ventes au comptoir, moins les fournitures que vous n'achetez plus pendant la fermeture, comme les semelles, les clés vierges et les piles.
Les charges fixes : le loyer de la boutique, le salaire de votre ouvrier, les abonnements, les échéances de la machine à clés.
Les frais supplémentaires : confier à un confrère les paires déjà déposées, louer une machine en attendant la vôtre, quand le contrat les prévoit.
Elle suit votre multirisque jusque dans les catastrophes naturelles : la loi étend la garantie des pertes d'exploitation aux effets d'une catastrophe reconnue, dans les conditions du contrat (article L125-1 du Code des assurances, deuxième alinéa).

Marge brute, panne de machine, fermeture de la galerie : vous les indiquez, seuls les contrats qui les couvrent restent.

Votre chiffre d'affaires, la part des réparations et votre loyer suffisent : votre multirisque est pré-estimée, l'option chiffrée sur votre marge après comparaison. Gratuit et sans engagement.

Nous interrogeons les assureurs qui garantissent l'arrêt d'un atelier de réparation et de services minute. Notre réseau vous obtient le meilleur prix.

Pour votre bailleur, le gestionnaire du centre commercial ou votre banque, dès la souscription.
La marge brute perdue sur les réparations et les ventes au comptoir
Le loyer et les charges fixes de la boutique
Le salaire de votre ouvrier pendant la fermeture
Les frais pour faire terminer ailleurs les travaux en cours
Les catastrophes naturelles reconnues, dès que la garantie est souscrite
La fermeture de la galerie ou de la rue après un sinistre voisin
La perte d'exploitation après la panne d'une machine (bris de machine)
La carence d'un fournisseur de semelles ou de clés
Une période d'indemnisation plus longue
La perte d'exploitation se greffe sur la multirisque de la boutique, qui coûte de 450 à 1 200 € par an pour une cordonnerie. Son coût propre se calcule sur la marge brute assurée, la durée d'indemnisation et la franchise.
| Votre contrat | Prix |
|---|---|
| Multirisque seule, cordonnerie de moins de 50 m² | 450 à 670 € par an |
| Multirisque avec perte d'exploitation | Sur devis, selon la marge brute |
| Multiservice en galerie marchande, avec impossibilité d'accès | Sur devis |
Elle se calcule sur vos comptes : réparations, doubles de clés, gravure et ventes au comptoir, moins les fournitures. C'est le montant que l'assureur reconstitue.
Une boutique de rue et un stand de galerie ou de gare ne sont pas exposés de la même façon à une fermeture qui ne vient pas de chez vous.
Les premiers jours de fermeture restent à votre charge. Une franchise courte indemnise aussi les arrêts brefs, pour une cotisation plus élevée.
Couvrir l'arrêt après une panne de finisseuse ou de machine à clés élargit la garantie et ajuste le prix.
Tarifs Artisan Assuré 2026 pour un cordonnier sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Sur une réparation, l'essentiel du prix est votre main-d'œuvre ; sur une pile ou un lacet vendu, il faut retirer le prix d'achat. Calculez la marge brute à partir de votre dernier bilan, sans l'arrondir vers le bas : une somme assurée trop faible peut réduire l'indemnité dans la même proportion, sauf clause contraire (article L121-5 du Code des assurances).
Une finisseuse ou une machine à clés qui tombe en panne n'est ni un incendie ni un dégât des eaux. Sans l'extension après bris de machine, la perte d'exploitation ne joue pas, alors qu'une pièce à commander peut immobiliser l'atelier plusieurs jours.
Votre boutique peut rester intacte et fermée parce que le centre commercial l'est. Cette extension indemnise la fermeture décidée après un sinistre chez un voisin.
Les clients habitués à un autre cordonnier pendant les travaux reviennent progressivement. La période d'indemnisation doit couvrir ce temps de reprise, pas seulement le chantier.
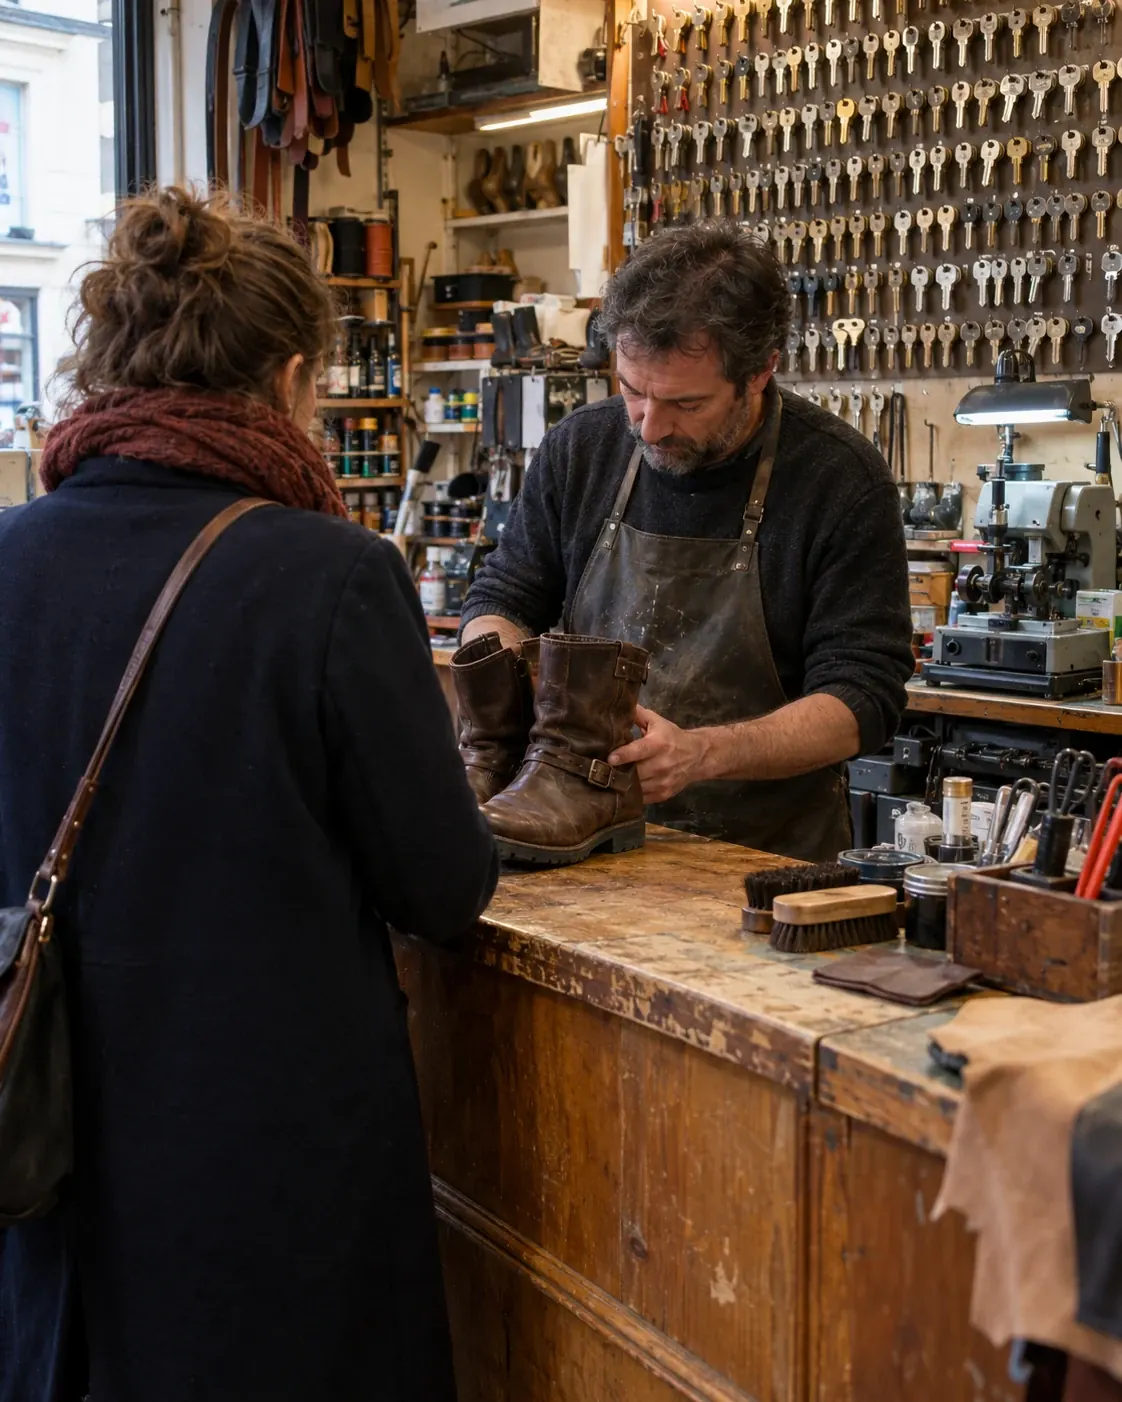
Elle assure la boutique, l'établi, la finisseuse, la machine à clés, le stock de semelles, de lacets et de clés vierges, et les objets des clients qui attendent sur les étagères.
Une semelle qui se décolle et fait chuter le client, un cuir de sac attaqué par un solvant, une montre rayée en ouvrant le fond : elle indemnise le client, objets confiés compris quand la garantie est prévue.
Une coupure profonde au tranchet ou une tendinite du poignet vous éloigne de l'établi. La prévoyance remplace votre revenu pendant l'arrêt.
Vos frais de santé et ceux de votre famille, déductibles en loi Madelin.
Le chiffre d'une cordonnerie se fait au comptoir, client après client. Pendant une fermeture, les paires déjà déposées attendent, les doubles de clés partent chez le serrurier ou le multiservice voisin, et les clients de passage prennent d'autres habitudes. Pendant ce temps, le loyer d'une boutique bien placée, le salaire de l'ouvrier et les échéances des machines continuent. La perte d'exploitation reconstitue cette marge et ces charges pour que l'atelier rouvre sans dette.
La multirisque du cordonnier remplace la finisseuse brûlée, le stock de semelles détrempé et la vitrine brisée. La perte d'exploitation paie ce que la boutique aurait gagné pendant ce temps. Certaines offres de multirisque destinées aux cordonniers l'incluent d'office, d'autres la vendent en option : vérifiez-le ligne par ligne au moment du devis, et souscrivez les deux chez le même assureur.
Déclarez le sinistre dans le délai prévu au contrat, au moins cinq jours ouvrés, deux pour un vol (article L113-2 du Code des assurances). Gardez votre journal de caisse, vos factures de fournitures et vos tickets de dépôt : ils prouvent le chiffre perdu et les travaux en attente. Prévenez les clients dont les chaussures sont restées à l'atelier.
Elle s'ajoute à une multirisque qui coûte de 450 à 1 200 € par an pour une cordonnerie, et son coût propre dépend de votre marge brute, de la durée d'indemnisation et de la franchise. Le devis multirisque chiffre l'ensemble.
Certaines offres pour cordonniers l'incluent, d'autres la proposent en option. Elle ne joue qu'après un sinistre garanti par la multirisque, ou après une panne si vous avez l'extension bris de machine.
Oui avec la perte d'exploitation après bris de machine : elle compense la marge perdue pendant la réparation, en plus du bris de machine qui paie la réparation elle-même.
Oui si votre contrat comprend l'extension pour impossibilité d'accès. Elle indemnise la fermeture de votre boutique même quand elle n'a subi aucun dommage.
Pendant la période d'indemnisation choisie au contrat, qui court à partir du sinistre. Elle couvre les travaux et le retour progressif de votre clientèle tant qu'elle n'est pas écoulée.
Oui : le loyer et les échéances continuent, et votre propre revenu dépend du chiffre de la boutique. La garantie reconstitue la marge qui vous fait vivre pendant la fermeture.