Souvent exigée
Multirisque professionnelle
Elle assure la boutique, l'établi, la station de soudure, le stock d'écrans et de batteries, les téléphones reconditionnés en vente et, avec l'extension, les appareils de vos clients.
La perte d'exploitation d'un réparateur de téléphones verse la marge des réparations et des ventes que la boutique aurait faites pendant sa fermeture après un sinistre garanti. Elle paie le loyer du local ou du kiosque, et peut couvrir les jours où la galerie elle-même reste fermée.
Prix 2026 : à partir de 150 € par an en plus de la multirisque d'un commerce de proximité.
La perte d'exploitation d'un réparateur de téléphones remplace la marge perdue pendant une fermeture qui suit un sinistre garanti par la multirisque : incendie de batterie, dégât des eaux, cambriolage avec dégradations. Elle se greffe sur ce contrat et en reprend les déclencheurs.
La marge perdue : main-d'œuvre des réparations, marge sur les pièces, ventes d'accessoires et de reconditionnés, comparées aux mêmes mois des années précédentes.
Les charges qui continuent : loyer ou redevance du kiosque, salaire du technicien, abonnements, remboursements du matériel.
Les frais pour continuer : établi provisoire, déplacement du stock, information des clients dont l'appareil est en attente, quand le contrat prévoit les frais supplémentaires.
Si une inondation reconnue catastrophe naturelle par arrêté ferme la boutique, la perte d'exploitation souscrite joue aussi (article L125-1 du Code des assurances).

Marge à garantir, durée, galerie, fournisseurs de pièces : vous décrivez votre atelier, nous retenons les offres qui le couvrent vraiment.

Chiffre d'affaires, part des réparations et local : votre multirisque est pré-estimée, l'option chiffrée sur votre marge après comparaison. Gratuit et sans engagement.

La multirisque et sa perte d'exploitation sont comparées ensemble. Notre réseau vous obtient le meilleur prix.

Dès la souscription, pour le gestionnaire de la galerie ou votre banque.
La marge des réparations et des ventes perdue pendant la fermeture
Le loyer ou la redevance du kiosque et le salaire du technicien
Les semaines de reprise lente après la réouverture du comptoir
Les catastrophes naturelles reconnues par arrêté
Les frais supplémentaires : établi provisoire, transfert du stock
L'impossibilité d'accès au kiosque quand la galerie ferme après le sinistre d'une autre enseigne
La carence d'un fournisseur d'écrans ou de pièces
Une durée d'indemnisation de 18 ou 24 mois
La perte d'exploitation d'un commerce de proximité coûte à partir de 150 € par an, en supplément de la multirisque. Au taux du commerce de détail, 2 à 3,5 € pour 1 000 € assurés, un atelier qui garantit 48 000 € de marge brute paierait de 96 à 168 € par an : votre devis donne le prix exact.
| Votre situation | Perte d'exploitation par an |
|---|---|
| Supplément ajouté à la multirisque d'un commerce de proximité | À partir de 150 € |
| Réparateur qui assure 48 000 € de marge brute, au taux du commerce de détail | 96 à 168 € |
| Franchise de 7 jours au lieu de 3 | Environ 10 à 15 % de moins |
Main-d'œuvre des réparations, marge sur les pièces et sur les ventes : c'est le capital sur lequel la prime se calcule.
Douze mois par défaut ; davantage si un nouveau local ou un nouveau kiosque serait long à trouver.
De 3 à 7 jours restent à votre charge selon le contrat ; une franchise longue baisse la prime.
Frais supplémentaires, impossibilité d'accès, carence de fournisseur : chacune élargit les cas indemnisés.
Tarifs Artisan Assuré 2026 pour un réparateur de téléphones sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Dans un atelier de téléphones, la marge vient aussi du temps passé à réparer, pas seulement des pièces et des accessoires vendus. Si le capital déclaré oublie cette main-d'œuvre, l'indemnité sera calculée trop bas, et un capital insuffisant réduit l'indemnité au prorata.
Un kiosque peut rester intact pendant que la galerie ferme pour un sinistre qui ne vous concerne pas. Sans cette extension, ces jours-là ne sont pas indemnisés : faites-la inscrire.
Écrans, batteries et connecteurs vous arrivent par des distributeurs. L'extension carence de fournisseur couvre la marge perdue quand l'un d'eux, sinistré, ne livre plus.
Les clients attendent leurs téléphones même quand la boutique est fermée. L'option frais supplémentaires finance un établi provisoire et le transfert des appareils pour continuer à les servir.
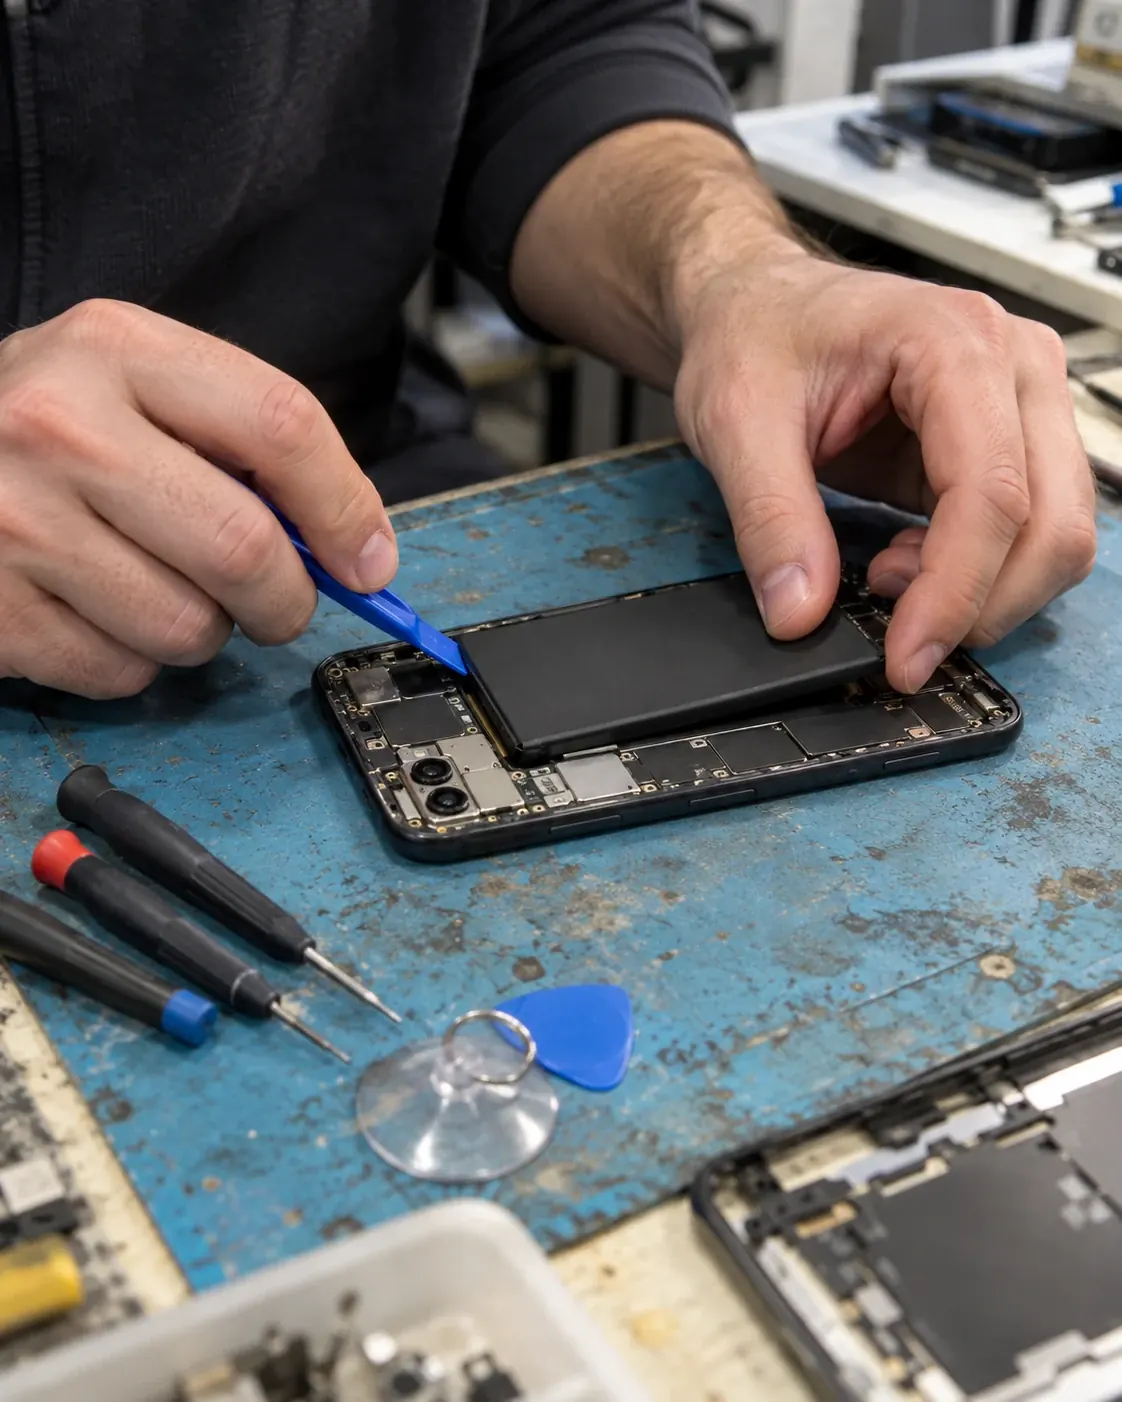
Elle assure la boutique, l'établi, la station de soudure, le stock d'écrans et de batteries, les téléphones reconditionnés en vente et, avec l'extension, les appareils de vos clients.
Une vitre remplacée qui se décolle et coupe le client, une batterie neuve qui chauffe dans sa poche, des photos perdues après une réinitialisation : elle indemnise le client et vous défend face à sa réclamation.
Des journées penché sur la lampe-loupe usent la nuque, les poignets et les yeux. La prévoyance complète des indemnités de micro-entrepreneur calculées sur la moitié de vos réparations.
Optique pour le travail de précision, ORL quand les fumées de soudure irritent le nez : la colophane chauffée de la soudure électronique figure au tableau des maladies professionnelles. Une complémentaire solide sur ces postes réduit votre reste à charge.
Votre marge brute de l'année divisée par 365 donne la somme que l'assureur remplace par jour sans réparations. Un réparateur qui dégage 48 000 € de marge brute, main-d'œuvre et ventes comprises, perd environ 132 € par jour. Trois semaines de travaux, soit 21 jours, moins une franchise de trois jours, font 18 jours indemnisés : environ 2 370 €. Au barème du commerce de détail, assurer ces 48 000 € coûte de 96 à 168 € par an.
Une boutique fermée garde chez elle les téléphones des clients. Les rendre vite, réparés ou non, évite que la perte d'activité se prolonge au-delà des travaux : un établi provisoire, un transfert d'appareils, une information des clients font partie des dépenses que l'option frais supplémentaires peut financer, quand elles limitent la baisse du chiffre d'affaires. Le vol ou la destruction de ces appareils, eux, relèvent de la garantie des biens confiés de votre multirisque.
Votre contrat fixe le délai de déclaration, jamais moins de cinq jours ouvrés (article L113-2, Code des assurances). L'expert compare votre marge aux mêmes mois des années précédentes : gardez vos tickets de caisse, votre logiciel de suivi des réparations et les factures de chaque dépense engagée pour continuer.
Elle coûte à partir de 150 € par an en supplément de la multirisque d'un commerce de proximité. Avec le taux du commerce de détail, garantir 48 000 € de marge revient à 96 à 168 € par an. Le devis multirisque chiffre l'option sur votre marge.
La loi ne l'impose pas. Elle devient utile dès que quelques semaines sans réparations mettraient en difficulté le loyer, la redevance du kiosque ou le salaire de votre technicien.
Oui, avec l'extension impossibilité d'accès : elle verse la marge des jours où la galerie reste fermée après le sinistre d'une autre enseigne. Demandez-la au devis si vous travaillez en centre commercial.
Oui, avec l'extension carence de fournisseur, quand ce fournisseur est arrêté par un sinistre. Citez vos distributeurs principaux au devis.
Oui, si vous l'incluez dans la marge déclarée : dans un atelier, le temps passé à réparer fait partie de la marge. Votre logiciel de suivi des réparations aide l'expert à la chiffrer.
Douze mois par défaut, à partir du sinistre. Si un nouveau local serait long à trouver, choisissez dix-huit ou vingt-quatre mois ; le devis chiffre l'écart.