Multirisque professionnelle
Elle protège la boutique, la cave, les casiers, les meubles de présentation, la caisse et surtout le stock de bouteilles contre l'incendie, l'inondation et le cambriolage, avec la responsabilité civile du magasin.
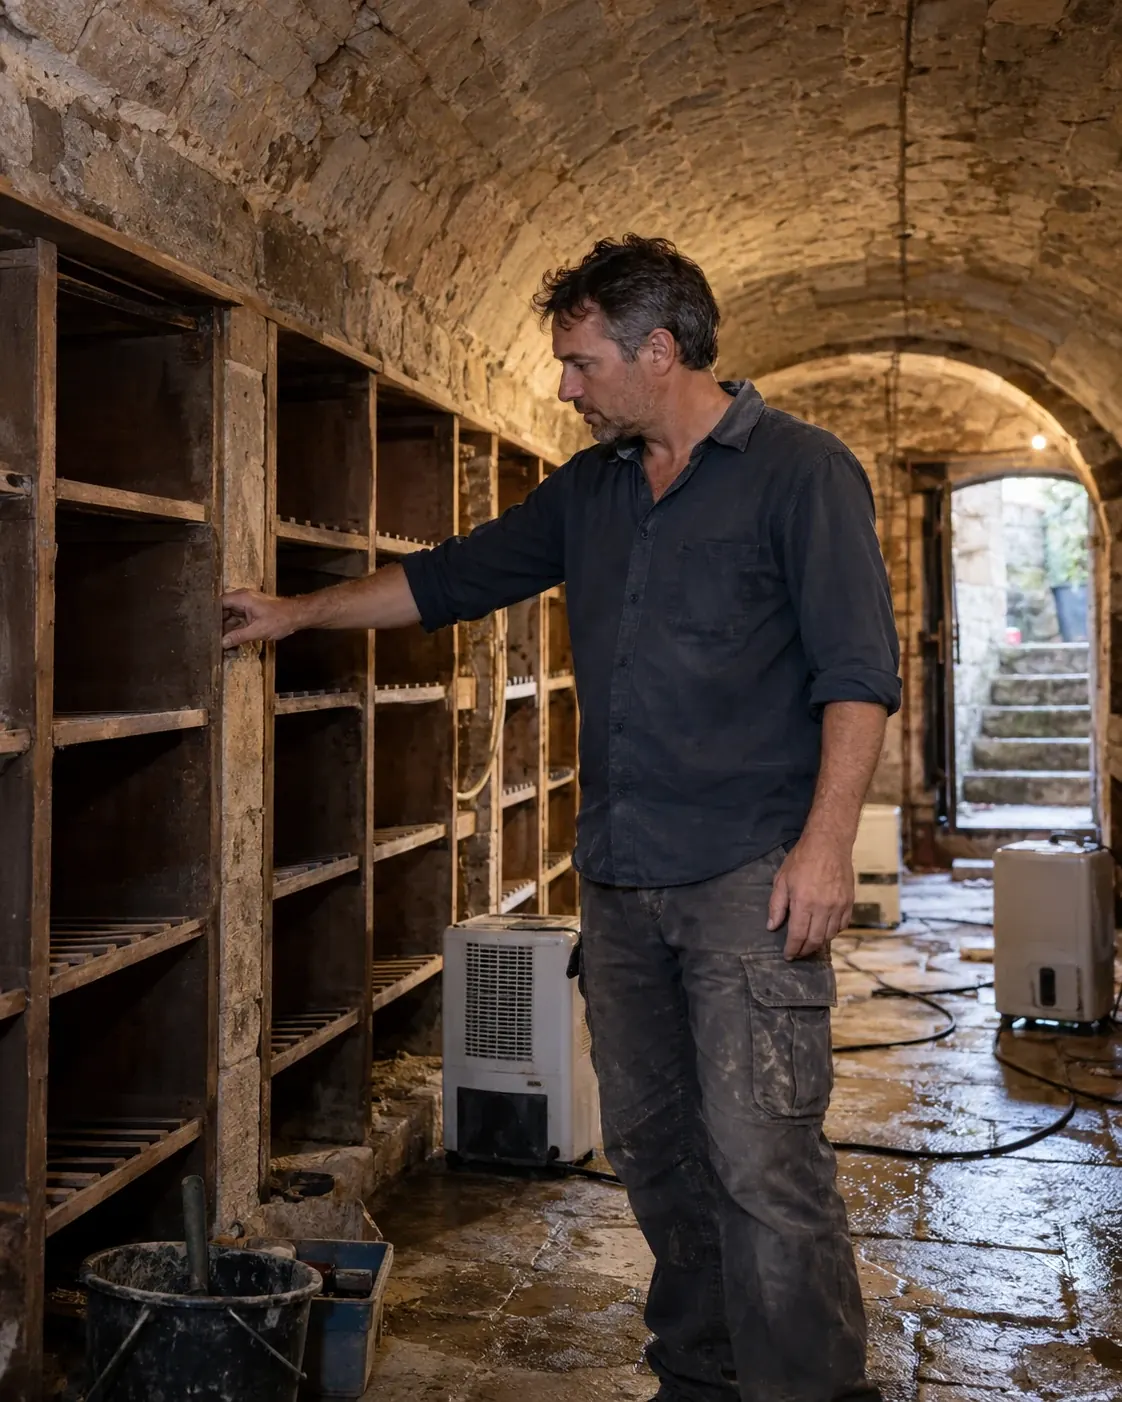
Une cave inondée en novembre, un bar à vin fermé après un incendie, des restaurants clients à livrer malgré tout : la perte d'exploitation verse la marge de la saison perdue et paie votre loyer et vos vendeurs. Vos fêtes de fin d'année restent dans vos comptes.
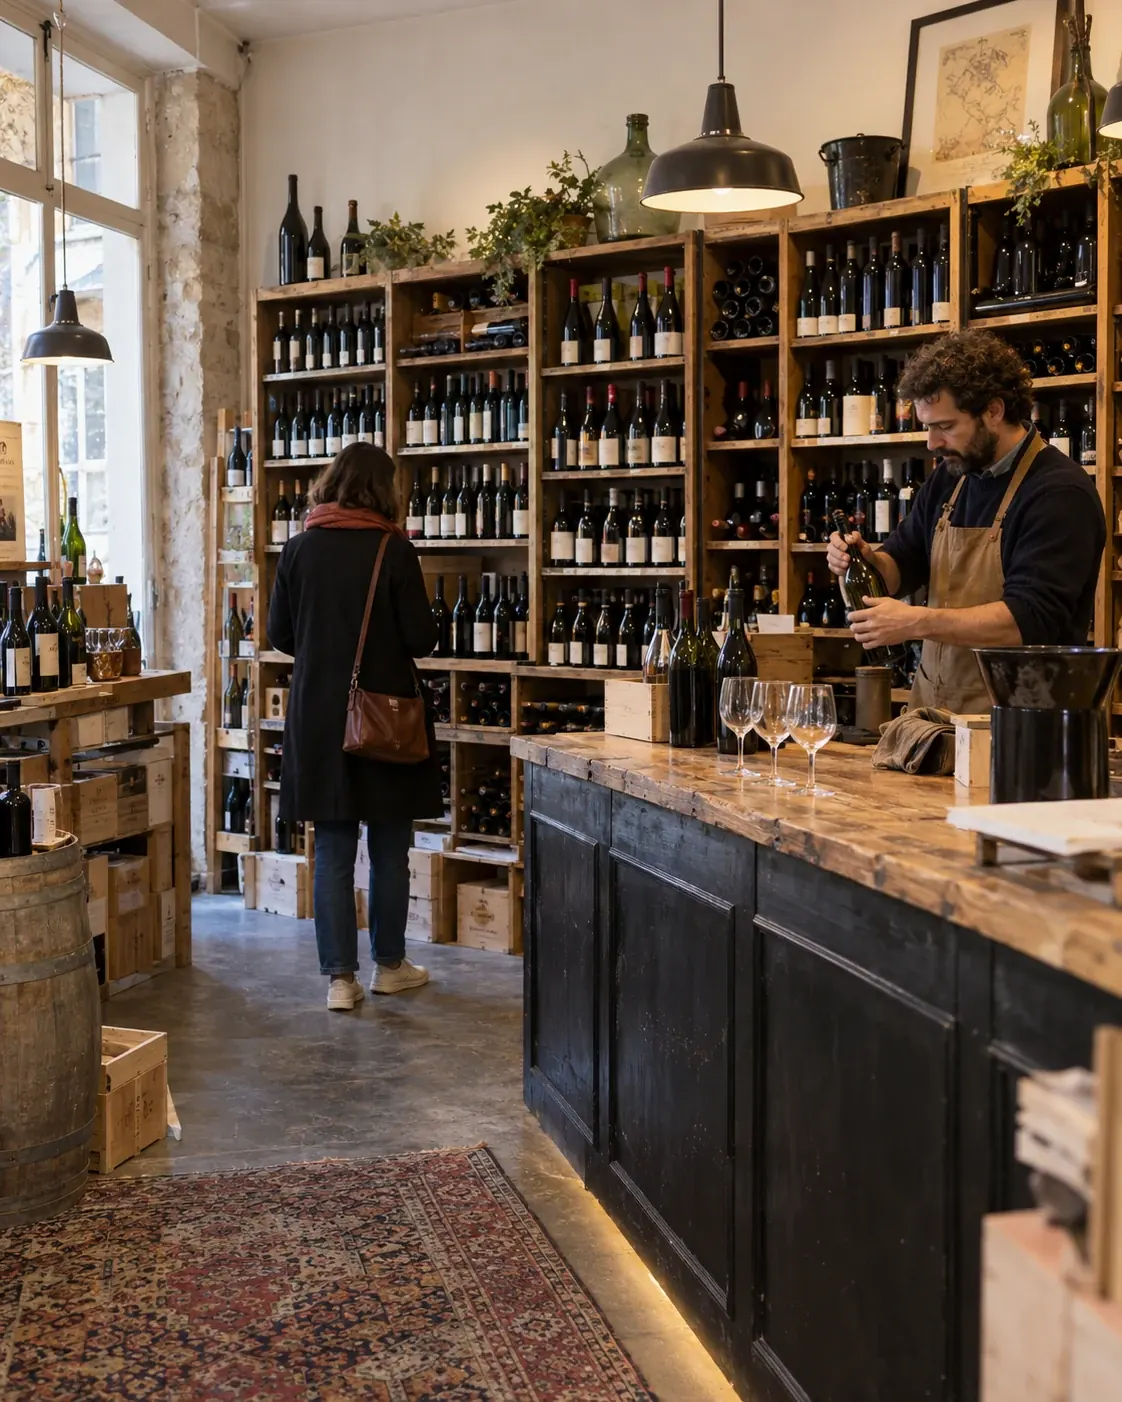
La perte d'exploitation d'un caviste rembourse les ventes qui manquent après un sinistre, quand la multirisque rembourse les bouteilles et les casiers. Une cave vend au comptoir, sert parfois au verre, livre des restaurants et tient des stands de salon : un sinistre peut couper une seule de ces activités ou toutes à la fois.
La marge de chaque activité : boutique, bar à vin, ventes aux professionnels, calculée sur les mêmes mois des années précédentes.
Les charges fixes : le loyer de la boutique et de la cave, les salaires, le crédit de la climatisation de cave, la licence et les abonnements.
Les frais pour continuer à servir : un local de stockage loué, une livraison sous-traitée, une vente provisoire ailleurs.
Si une inondation est reconnue catastrophe naturelle, la perte d'exploitation que vous avez souscrite est aussi couverte (article L125-1 du Code des assurances).
Bar à vin, livraisons aux restaurants, salons : déclarez chaque activité, nous ne gardons que les contrats qui indemnisent chacune.
Votre chiffre d'affaires, votre cave et vos activités suffisent : votre multirisque est pré-estimée, l'option chiffrée sur votre marge après comparaison. Gratuit et sans engagement.
Votre cave est présentée aux assureurs des commerces de vins et spiritueux. Notre réseau vous obtient le meilleur prix.
Disponible dès la souscription, à remettre à votre bailleur avec celle de la multirisque.
La marge perdue quand un incendie, un dégât des eaux ou une tempête ferme la cave
La baisse d'activité quand seul le bar à vin ou la réserve est touché
Le loyer, les salaires et les mensualités d'équipement pendant l'arrêt
Le stockage loué, la livraison sous-traitée et la vente provisoire
Les conséquences d'une catastrophe naturelle reconnue
L'arrêt de la climatisation de cave comme déclencheur
Le vol comme événement qui déclenche la garantie
La fermeture administrative sans faute de votre part
Une durée d'indemnisation de 24 ou 36 mois
La perte d'exploitation d'un caviste se tarife avec la multirisque de la cave, sur votre marge brute de l'année, la durée d'indemnisation et les déclencheurs choisis. Le devis compare plus de 20 assureurs sur ces éléments.
| Votre cave | Multirisque et perte d'exploitation par an |
|---|---|
| Boutique de quartier avec cave | Sur devis |
| Cave avec bar à vin ou dégustations | Sur devis |
| Cave qui livre des restaurants et tient des salons | Sur devis |
Une cave qui réalise une grosse part de ses ventes en novembre et décembre déclare une marge annuelle qui en tient compte : c'est elle que l'expert retrouve dans vos comptes.
Bar à vin, ventes aux professionnels, salons : chacune ajoute de la marge à protéger, et chacune peut s'arrêter seule.
Sous-sol exposé au refoulement, climatisation de cave : ils orientent les déclencheurs à retenir et le prix.
Une durée d'au moins douze mois couvre les fêtes suivantes ; une franchise de quelques jours reste à votre charge.
Tarifs Artisan Assuré 2026 pour un caviste sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Le bar à vin, les livraisons aux restaurants, les coffrets d'entreprise et les salons font partie de votre marge. S'ils ne sont pas déclarés, leur perte n'entre pas dans l'indemnité.
Un refoulement ou une inondation peut fermer une cave plusieurs semaines. Vérifiez que le dégât des eaux déclenche la garantie, et que la catastrophe naturelle reconnue est bien étendue à la perte d'exploitation, comme la loi le prévoit.
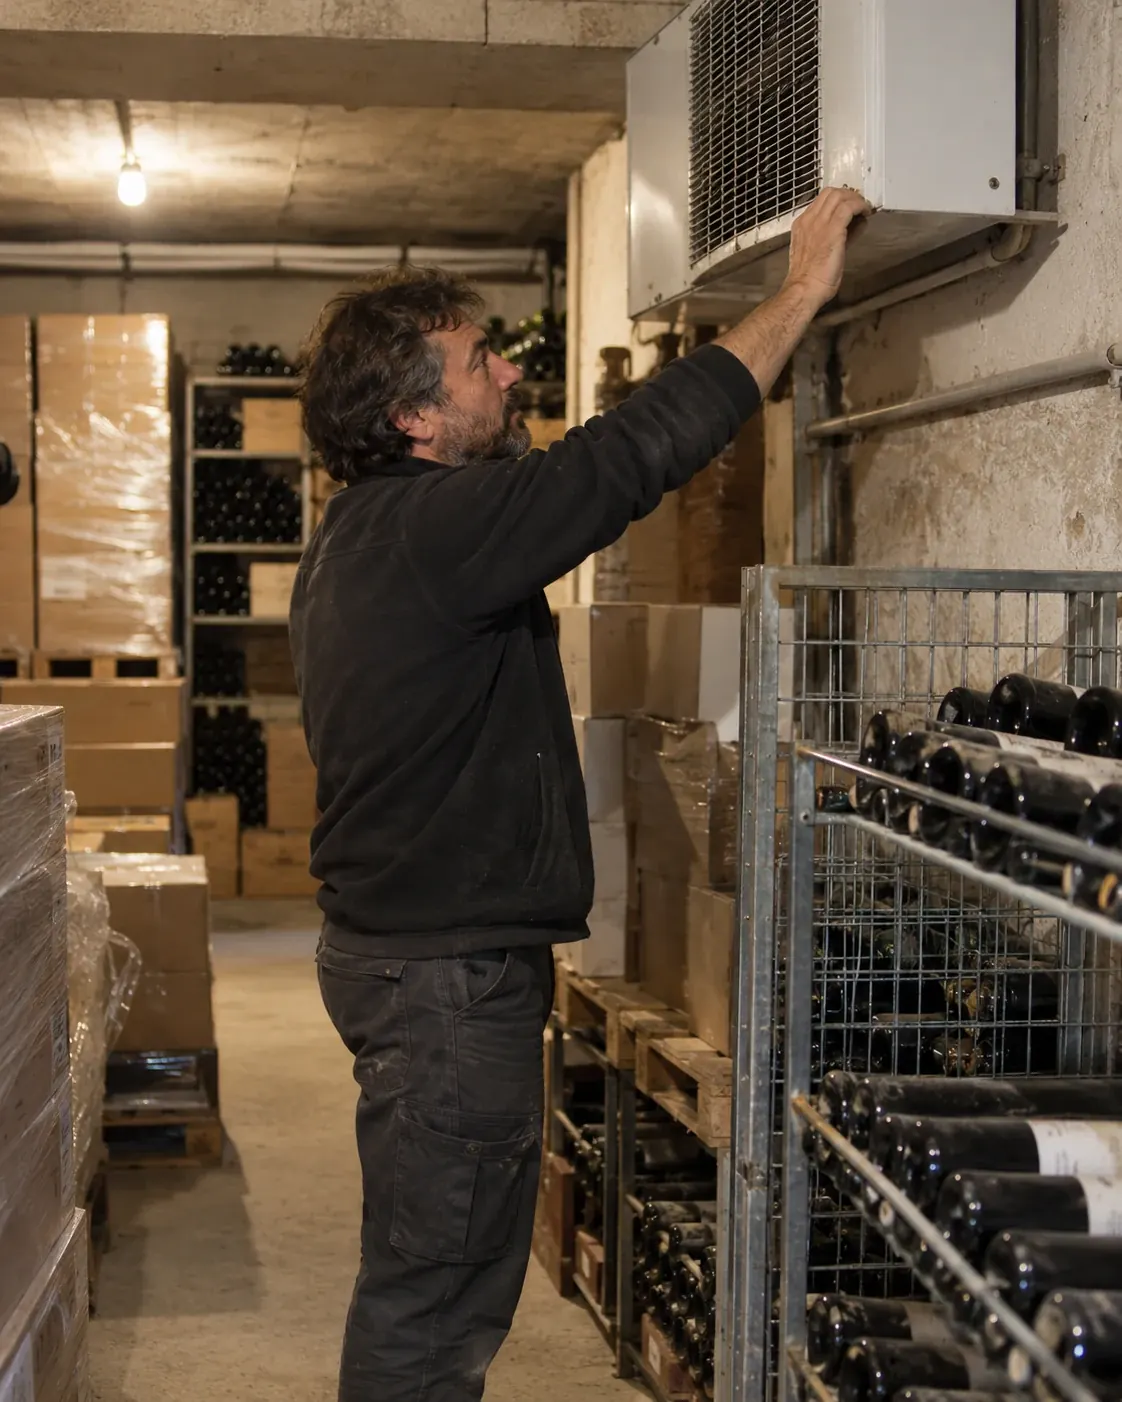
L'arrêt d'un équipement de froid est souvent une option parmi les déclencheurs. Pour une cave de garde climatisée, demandez-la avec le bris de machine.
Un sinistre en octobre peut emporter les fêtes de fin d'année. Une durée d'indemnisation d'au moins douze mois, comme la plupart des contrats le proposent, vous mène jusqu'aux fêtes suivantes.
Elle protège la boutique, la cave, les casiers, les meubles de présentation, la caisse et surtout le stock de bouteilles contre l'incendie, l'inondation et le cambriolage, avec la responsabilité civile du magasin.
Dégustations en boutique, soirées accords mets et vins, stands sur les salons, livraisons de caisses chez les particuliers et les restaurants : elle couvre les dommages causés aux clients et aux tiers.
Cartons de six bouteilles, fûts, palettes à ranger en cave : le dos et les épaules travaillent tous les jours. Un arrêt prolongé vous prive de revenus, elle les remplace.
Vos frais de santé et ceux de votre famille, déductibles en loi Madelin.
Après une inondation de la cave, la multirisque rembourse les bouteilles et les casiers, à la valeur fixée par le contrat. La perte d'exploitation ne rembourse aucune bouteille : elle verse la marge que vous auriez faite en vendant celles qui manquent, pendant les semaines où la cave est fermée ou tourne au ralenti. Pour une cave, un sinistre à l'automne peut coûter plus en ventes de fin d'année qu'en stock détruit.
La Médiation de l'assurance pose le cadre : un événement garanti, un dommage à l'outil de travail, puis une interruption ou une réduction de l'activité. Les ventes plus faibles d'une mauvaise année, sans sinistre, n'entrent pas dans la garantie.
Déclarez le sinistre dans le délai prévu au contrat, au moins cinq jours ouvrés, deux en cas de vol (article L113-2 du Code des assurances). L'expert reconstitue votre marge à partir du bilan, du journal de caisse et des factures de vos clients professionnels sur les mêmes mois des années passées. Conservez aussi les factures de stockage ou de transport engagées pour continuer à livrer.
La perte d'exploitation d'un caviste se tarife avec la multirisque de la cave, d'après votre marge brute, la durée d'indemnisation et les déclencheurs retenus. Le devis multirisque chiffre l'option sur votre marge réelle, après comparaison.
L'indemnité est calculée sur la marge réalisée en décembre les années précédentes, moins les achats de vins que vous n'avez pas faits, plus les frais engagés pour continuer à vendre. La franchise du contrat est déduite.
Oui, si le bar à vin est déclaré et que le contrat couvre la réduction d'activité. La marge du service au verre et des assiettes perdue pendant l'arrêt est indemnisée.
La panne de climatisation de cave déclenche la garantie si vous l'ajoutez comme déclencheur, en option avec le bris de machine. La garantie de base suit les sinistres comme l'incendie, le dégât des eaux ou la tempête.
La loi ne l'impose pas. Elle protège pourtant le moment où une cave fait ses meilleures ventes, et paie le loyer et l'équipe quand la boutique est fermée.
Oui. Le stockage loué et le transport sous-traité entrent dans les frais supplémentaires, puisqu'ils réduisent la perte de marge.