Perte d'exploitation micro-brasserie : prix 2026 et garanties

Après un incendie ou un dégât des eaux, une micro-brasserie ne brasse plus tant que ses cuves ne sont pas remplacées et remises en service. La perte d'exploitation verse la marge que vous ne réalisez pas et paie loyer, salaires et emprunts jusqu'à la reprise des livraisons.

Prix 2026 : à partir de 150 € par an en supplément de la multirisque, selon la marge assurée, la franchise et la durée retenue.

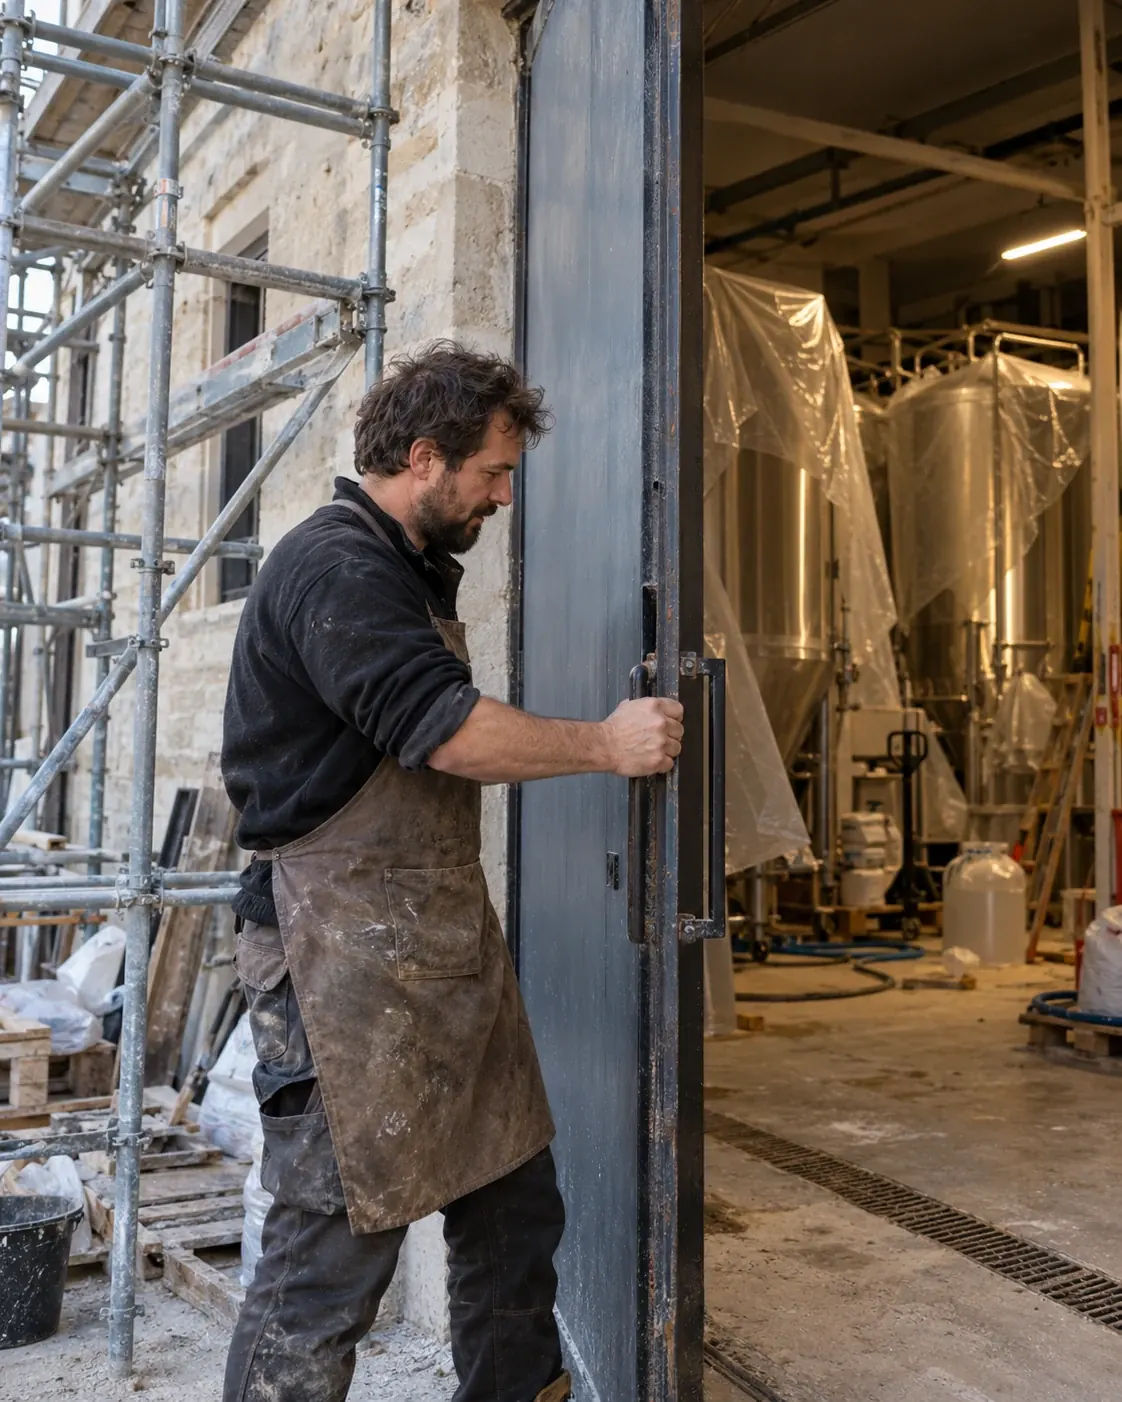
Devant une micro-brasserie fermée pour travaux, un brasseur en tablier tire la porte de chargement

Combien va vous coûter votre assurance multirisque ?

Question 1/2
Depuis quand êtes-vous installé ?

Gratuit et sans engagement

  • 20+assureurs comparés
  • 2 minpour votre prix
  • 0 €sans engagement

Ce que réunit la perte d'exploitation d'une micro-brasserie

La perte d'exploitation d'une micro-brasserie indemnise la marge brute perdue et les charges qui continuent pendant un arrêt de la production causé par un sinistre garanti par la multirisque : incendie, explosion, dégât des eaux, tempête. Une brasserie arrêtée ne perd pas seulement les ventes du jour : elle n'aura pas de bière à livrer tant que les premiers brassins n'auront pas fermenté.

  • La marge des brassins non vendus : votre taux de marge brute appliqué au chiffre d'affaires perdu, reconstitué par un expert-comptable.

  • Les charges qui tombent quand même : loyer, salaires, échéances des cuves et du groupe froid, énergie, abonnements.

  • Les frais pour continuer à livrer : faire brasser vos recettes par une autre brasserie, louer du matériel, quand le contrat prévoit les frais supplémentaires.

Quand vous avez souscrit la perte d'exploitation, la garantie légale des catastrophes naturelles s'applique aussi à elle : une crue reconnue par arrêté est indemnisée sur la marge comme sur le matériel (article L125-1 du Code des assurances).

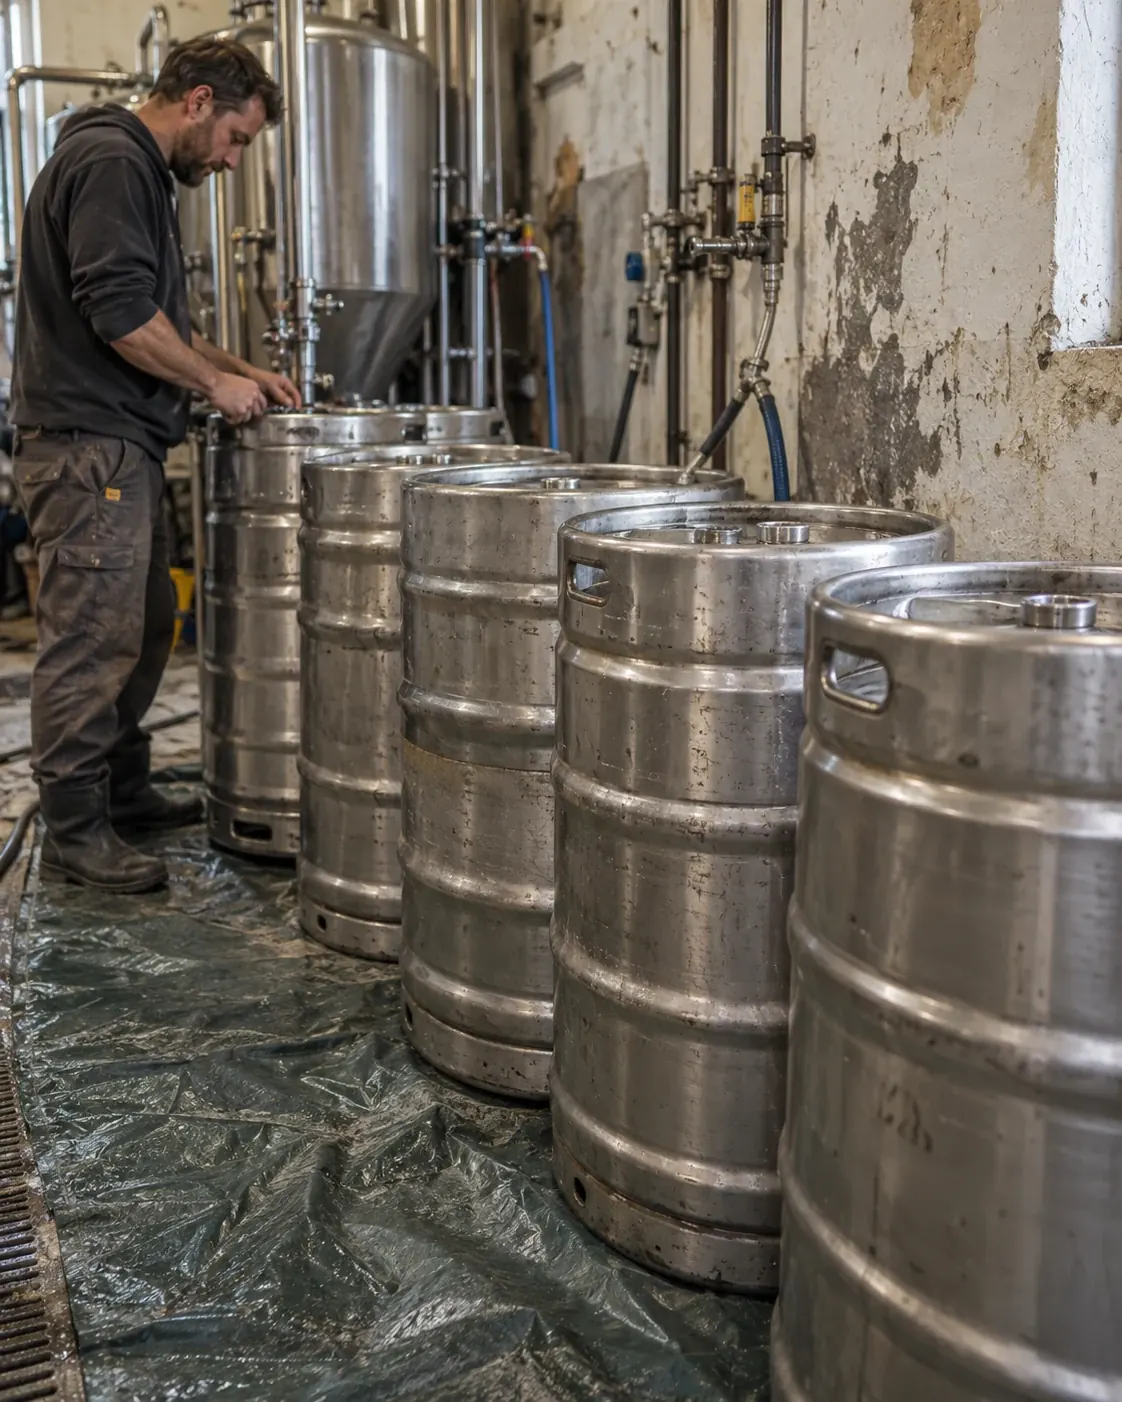
Gros plan sur une rangée de fûts en inox vides alignés contre le mur d'une micro-brasserie à l'arrêt

Comment se passe votre devis

Vos garanties sur mesure

Groupe froid, malterie unique, brassage à façon : vous les signalez, nous gardons les contrats qui en tiennent compte.

Votre demande en 2 minutes

Votre chiffre d'affaires, votre marge et vos hectolitres suffisent : votre multirisque est pré-estimée, l'option chiffrée sur votre marge après comparaison. Gratuit et sans engagement.

Plus de 20 assureurs comparés

La perte d'exploitation est comparée avec votre multirisque chez les assureurs qui couvrent la fabrication de boissons, au meilleur prix grâce à notre réseau.

Votre attestation en main

Disponible dès la souscription, pour la banque qui finance vos cuves.

Ce que la perte d'exploitation rembourse à une micro-brasserie

La salle de brassage détruite en mars
Un incendie détruit les cuves d'empâtage et d'ébullition ; il faut cinq mois pour en installer de nouvelles. La marge des brassins non produits, le loyer et les salaires sont versés pendant l'arrêt.
Les commandes des festivals perdues
Un dégât des eaux en mai vous prive de la bière promise à trois festivals de l'été. La marge de ces commandes signées entre dans la perte indemnisée.
La malterie à l'arrêt
La malterie qui vous livre est arrêtée par un incendie et ne livre plus pendant six semaines. Avec l'extension carence de fournisseur, la marge perdue faute de malt est indemnisée.
Le groupe froid hors service
Le compresseur du groupe froid casse en juillet : sans froid, aucune fermentation ne démarre pendant trois semaines. Avec l'extension au bris de machine, la marge de ces brassins est versée.

Ce que couvre la perte d'exploitation d'une micro-brasserie

Inclus
  • La marge brute des brassins non vendus pendant l'arrêt

  • Les salaires de l'équipe, même sans production

  • Le loyer, l'énergie et les échéances des cuves

  • L'arrêt après un incendie, une explosion, un dégât des eaux ou une tempête garantis

  • Les catastrophes naturelles reconnues par arrêté

En option
  • L'arrêt après la panne du groupe froid ou d'une cuve

  • La carence de la malterie ou du fournisseur de houblon

  • Les frais pour faire brasser vos recettes ailleurs

  • Une indemnisation de 18 ou 24 mois

Combien coûte la perte d'exploitation d'une micro-brasserie en 2026 ?

La perte d'exploitation s'ajoute à la multirisque à partir de 150 € par an pour un petit commerce, et à partir de 300 € pour une PME avec locaux et machines. Son prix suit la marge déclarée, la franchise et la durée d'indemnisation.

Combien coûte la perte d'exploitation d'une micro-brasserie en 2026 ?
Votre situationSupplément par an
Petite brasserie, profil commerce de proximité Dès 150 €
PME avec locaux et machines, multirisque de 3 000 € Dès 300 €
Brasserie qui livre la grande distribution ou exporte Sur devis

La marge brute déclarée

C'est elle que la garantie remplace : une marge sous-évaluée à la souscription réduit l'indemnité dans la même proportion.

Les jours de franchise

Trois à sept jours sans indemnité sont la norme ; une franchise plus longue baisse la cotisation mais retire autant de jours à l'indemnité.

Le temps de remonter la brasserie

Douze mois sont la durée standard ; dix-huit ou vingt-quatre mois coûtent plus mais couvrent une reprise lente après le remplacement des cuves.

Froid, fournisseurs, frais supplémentaires

Chaque extension s'ajoute à la base. Gardez celles qui répondent à un risque réel de votre brasserie, comme un groupe froid unique ou une malterie unique.

Tarifs Artisan Assuré 2026 pour un brasseur sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.

Bien choisir sa perte d'exploitation de micro-brasserie

Calez la durée sur le délai de vos cuves

Après un incendie, la reprise passe par l'achat, la livraison et la mise en service de nouvelles cuves, puis par le premier brassin. Douze mois sont la durée standard ; dix-huit ou vingt-quatre mois protègent aussi les mois où les bars reviennent peu à peu.

Étendez la garantie au bris de machine

Par défaut, la perte d'exploitation suit un dommage garanti comme l'incendie ou le dégât des eaux. Une panne du groupe froid ou d'une pompe n'en déclenche une que si le contrat l'étend au bris de machine : demandez-le.

Ajoutez la carence de la malterie

Si votre malt vient d'un seul fournisseur, son usine à l'arrêt arrête aussi vos brassins. Cette extension est souvent exclue par défaut : nommez vos fournisseurs principaux au devis.

Déclarez une marge exacte

L'indemnité se calcule en appliquant votre taux de marge brute au chiffre d'affaires perdu. Partez de votre dernier bilan : une marge sous-déclarée réduit l'indemnité dans la même proportion.

Voir mon prix 
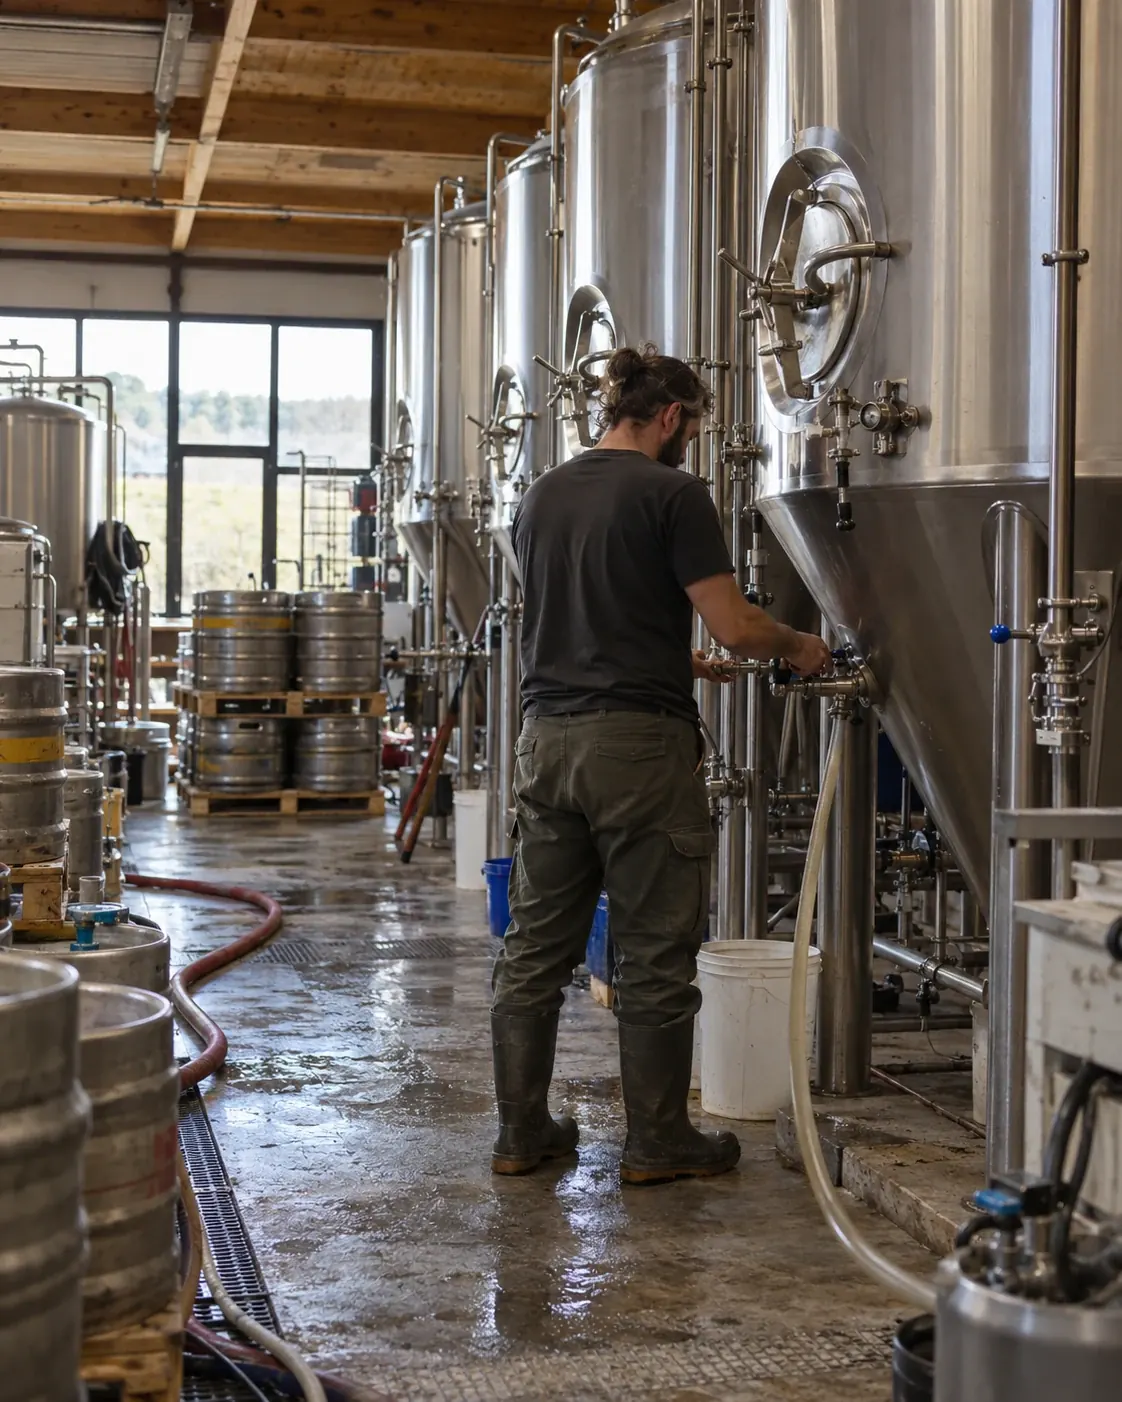
Plan large d'une micro-brasserie, rangée de fermenteurs cylindro-coniques en inox, fûts empilés sur des palettes

Les autres assurances d'un brasseur

Une salle de brassage arrêtée cinq mois : le calcul

Prenons une micro-brasserie de 180 000 € de chiffre d'affaires annuel, avec un taux de marge brute de 55 %. Un incendie l'arrête cinq mois, le temps de remplacer les cuves et de relancer les premiers brassins : elle perd 75 000 € de ventes, soit 41 250 € de marge brute.

Avec une franchise de trois jours, l'indemnité retire environ 814 € de marge, soit trois jours de ventes moyennes : il reste à peu près 40 400 € versés, en plus des charges fixes prévues au contrat. Si la clientèle des bars revient lentement après la réouverture, une période d'indemnisation de douze mois continue de compenser la baisse des ventes jusqu'au premier anniversaire du sinistre.

Faire brasser ailleurs pendant les travaux

Faire produire vos recettes par une autre brasserie le temps des travaux limite la perte : les ventes réalisées malgré le sinistre viennent en déduction de l'indemnité. Le surcoût de cette production, comme la location de matériel, est pris en charge quand le contrat comprend les frais supplémentaires d'exploitation : faites-le préciser avant de signer, et gardez les factures de chaque brassin sous-traité.

Sources et textes officiels 4
  1. Courtier en ligne, perte d'exploitation, franchise de 3 à 7 jours, 12 à 24 mois, calcul sur la marge brute (mis à jour le 4 septembre 2026)
  2. Code des assurances, article L125-1
  3. Assureur spécialiste, perte d'exploitation après défaillance d'un équipement, d'un fournisseur ou de la chaîne du froid (consulté en octobre 2026)
  4. Comparateur en ligne, page boulangerie : « Votre banque peut exiger une assurance perte d'exploitation » (2026)

Les métiers voisins

Vos questions sur la perte d'exploitation micro-brasserie

Elle s'ajoute à la multirisque à partir de 150 € par an pour un petit commerce et à partir de 300 € pour une PME avec locaux et machines. La marge assurée, la franchise et la durée font le prix. Le devis multirisque chiffre les deux ensemble.

La loi ne l'impose pas. Une banque qui finance vos cuves ou votre groupe froid peut toutefois l'exiger, et c'est elle qui maintient votre revenu pendant les mois sans brassage.

Douze mois sont la durée standard, comptés à partir du sinistre. Si le remplacement des cuves et le retour des clients prennent plus de temps, une durée de 18 ou 24 mois se choisit à la souscription.

Oui, à condition d'avoir ajouté l'extension bris de machine à votre perte d'exploitation. Sans elle, seule la réparation du groupe froid est prise en charge, par l'option bris de machine de la multirisque.

Oui : les ventes réalisées malgré le sinistre viennent en déduction de la perte, et le surcoût du brassage chez un confrère est remboursé si le contrat prévoit les frais supplémentaires d'exploitation.

Oui, quand l'arrêt vient d'un sinistre garanti : la marge de ces commandes entre dans le chiffre d'affaires perdu. Gardez les bons de commande et les échanges avec les organisateurs pour l'expert.