Souvent exigée
Multirisque professionnelle
Elle protège la boutique et le laboratoire de découpe : billots, scie à os, hachoir, poussoir, trancheuse, vitrines et chambres froides, contre l'incendie, le dégât des eaux, la tempête et le vol.
Une boucherie vit de sa vitrine du jour et de ses chambres froides. Quand un incendie, une inondation ou, avec l'extension, une panne du groupe froid ferme la boutique, la perte d'exploitation verse la marge perdue et paie votre équipe jusqu'à la réouverture.
Prix 2026 : de 150 à 850 € par an en plus de la multirisque, selon la marge assurée et les extensions choisies.
La perte d'exploitation d'une boucherie paie ce que la boutique cesse de gagner pendant que la multirisque remet en état le laboratoire de découpe, les vitrines et les chambres froides. Elle porte sur tous les canaux de vente que vous avez déclarés : comptoir, rayon traiteur, marchés et restaurants livrés.
La marge perdue : votre taux de marge brute appliqué à la baisse de chiffre d'affaires pendant l'arrêt.
Les charges fixes : salaires des bouchers, des vendeurs et des apprentis, loyer, crédit-bail des chambres froides, prêt du fonds.
Les frais de remplacement : location d'une chambre froide mobile ou d'une vitrine réfrigérée pour rouvrir plus vite, quand le contrat les prévoit.
Elle se déclenche après un sinistre que la multirisque garantit, catastrophe naturelle comprise : la loi étend cette garantie à la perte d'exploitation souscrite (Code des assurances, article L125-1).
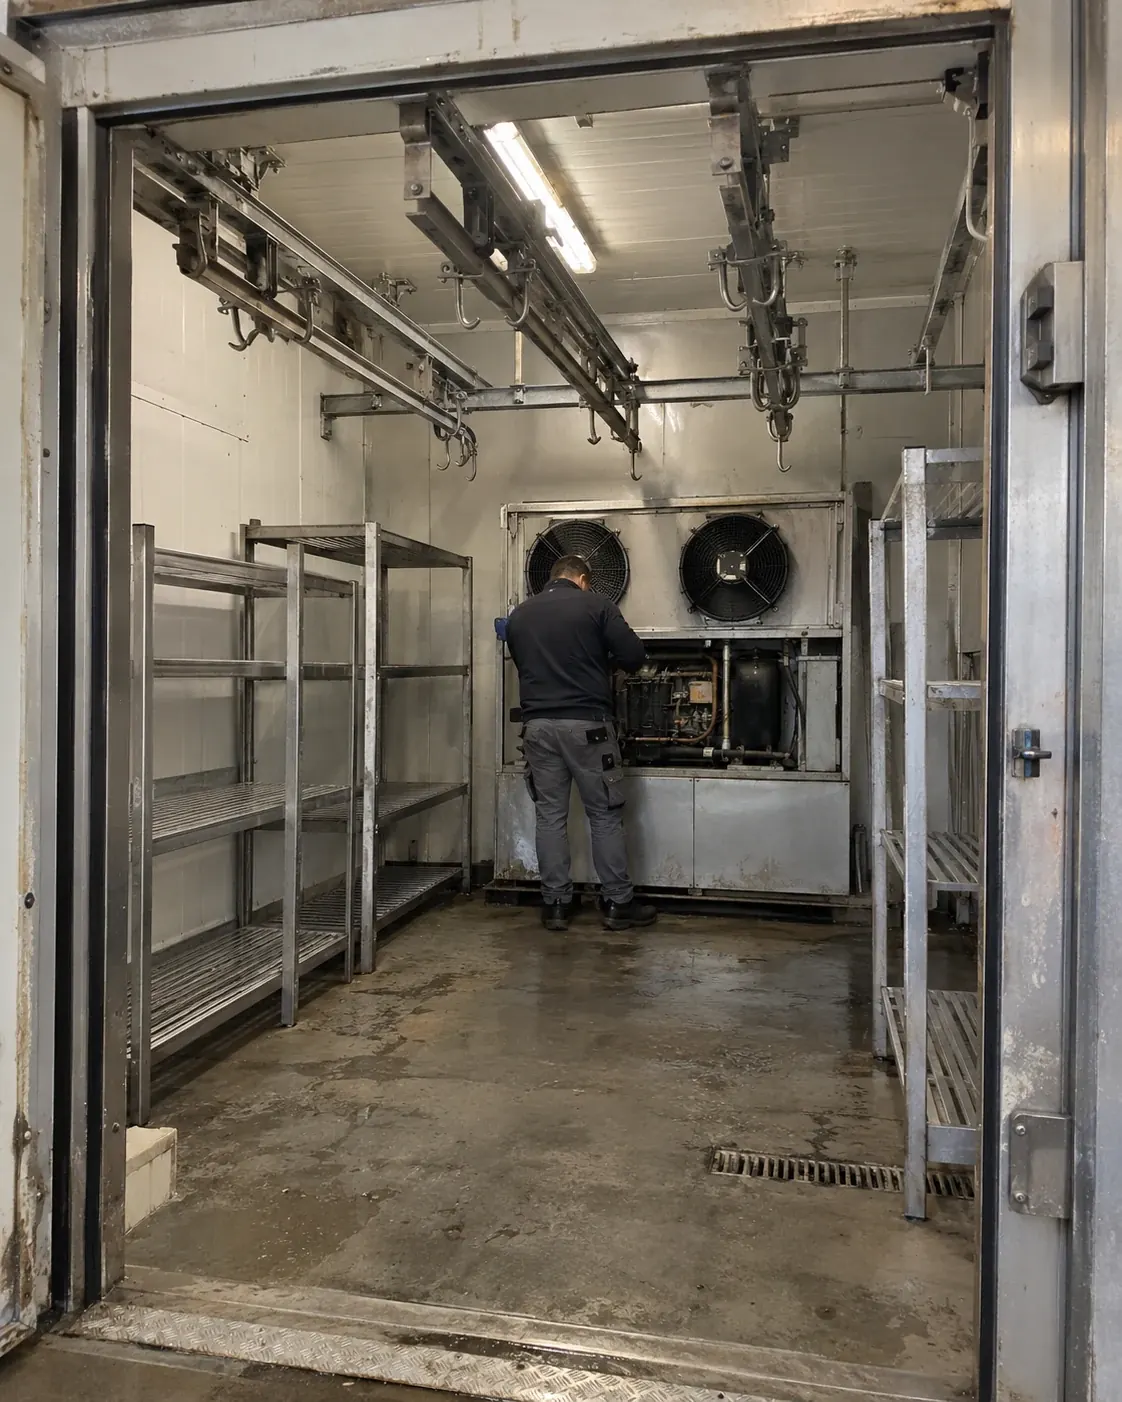

Extension au groupe froid, carence de l'abattoir, ventes sur les marchés : vous les signalez, nous gardons les contrats qui les acceptent.

Chiffre d'affaires par canal de vente, effectif et équipement frigorifique suffisent : votre multirisque est pré-estimée, l'option chiffrée sur votre marge après comparaison. Gratuit et sans engagement.

Votre boucherie est comparée chez les assureurs des métiers de bouche, et notre réseau vous obtient le meilleur prix.

Le document que votre banque demande pour le prêt du fonds ou des chambres froides, dès la souscription.
La marge perdue sur la boutique, le rayon traiteur et les marchés déclarés
Les salaires des bouchers, des vendeurs et des apprentis
Le loyer, le crédit-bail des chambres froides et le prêt du fonds
La location d'un froid de remplacement pour rouvrir plus vite
L'arrêt après incendie, explosion, dégât des eaux ou tempête garantis
Les catastrophes naturelles reconnues par arrêté
L'arrêt après une panne du groupe froid, de la scie à os ou du hachoir
La carence de l'abattoir ou d'un fournisseur clé
L'interdiction d'accès après un sinistre dans la rue
Une période d'indemnisation de 18 ou 24 mois
La valeur du fonds de boucherie quand la réouverture sur place est impossible
Comptez de 150 à 850 € par an pour la perte d'exploitation d'une boucherie, en plus d'une multirisque qui coûte de 790 à 2 100 € par an selon la taille de la boutique. L'écart dépend de la marge assurée, de la franchise en jours et de l'extension au groupe froid.
| Contrat | Prix annuel |
|---|---|
| Multirisque d'une boucherie, de la petite boutique à 150 m² avec une équipe, sans perte d'exploitation | 790 à 2 100 € |
| Perte d'exploitation d'un commerce de proximité, en surcoût | 150 à 450 € |
| Perte d'exploitation d'un commerce alimentaire aux stocks périssables | 530 à 850 € |
Comptoir, traiteur, marchés, restaurants livrés : plus vous déclarez de chiffre d'affaires, plus la marge assurée est élevée, et mieux vous êtes remboursé.
Étendre la garantie à la panne du groupe froid ajoute un peu à la prime, mais couvre l'arrêt le plus probable d'une boucherie.
Un seul abattoir ou un seul grossiste pour toute la viande : la garantie de carence de fournisseur se paie, et protège ce point faible.
Une franchise de quelques jours et douze mois d'indemnisation forment la base. Une franchise plus longue allège la cotisation.
Tarifs Artisan Assuré 2026 pour un boucher sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Un boucher qui fait les marchés, livre des restaurants ou tient un rayon traiteur réalise une partie de son chiffre hors du comptoir. Faites figurer chaque canal au contrat : un chiffre d'affaires oublié n'entre pas dans l'indemnité.
La garantie des marchandises sous température dirigée rembourse la viande perdue. Elle ne paie pas les jours où la vitrine reste vide. Pour cela, il faut une perte d'exploitation étendue au bris de machine.
La garantie de carence de fournisseur indemnise l'arrêt causé par un fournisseur clé sinistré. Si toute votre viande vient du même abattoir ou du même atelier de découpe, demandez qu'elle figure au contrat.
Douze mois d'indemnisation forment l'offre standard. Un laboratoire à reconstruire, avec chambres froides et rails à commander, peut justifier dix-huit mois.
Elle protège la boutique et le laboratoire de découpe : billots, scie à os, hachoir, poussoir, trancheuse, vitrines et chambres froides, contre l'incendie, le dégât des eaux, la tempête et le vol.
Viande hachée, tartare, farces et plats cuisinés : quand un produit rend un client malade ou le blesse, elle indemnise la victime et prend en charge votre défense.
Coupure profonde à la main, épaule abîmée par le port des quartiers de viande : elle maintient votre revenu de chef d'entreprise pendant l'arrêt.
Vos frais de santé et ceux de votre famille, déductibles en loi Madelin.
Après une panne de froid, la viande jetée et les ventes perdues relèvent de deux garanties différentes. L'arrêté du 21 décembre 2009 fixe les températures de conservation : +2 °C pour la viande hachée, +4 °C pour les viandes découpées, les volailles et les préparations, +7 °C pour les carcasses. Une chambre froide qui ne tient plus sa température, c'est une vitrine qu'on vide.
Deux garanties se partagent alors la facture. La garantie des marchandises sous température dirigée, en option de la multirisque, rembourse la viande retirée de la vente. La perte d'exploitation étendue au bris de machine verse la marge des jours où vous ne pouvez plus vendre, et paie les salaires pendant la réparation. Sans la seconde, le stock est remboursé mais la semaine de chiffre d'affaires reste perdue.
L'indemnité applique votre taux de marge brute à la baisse de chiffre d'affaires de la période d'arrêt : une boucherie fermée en décembre est indemnisée sur les ventes de décembre qu'elle aurait réalisées. Chapons, volailles fermières, rôtis de fête et plats du rayon traiteur comptent donc dans le calcul. Gardez vos bons de commande de fêtes et vos chiffres des années précédentes : ils établissent ce que vous auriez vendu.
De 150 à 850 € par an en plus de la multirisque. Le prix dépend de la marge assurée, des canaux de vente déclarés et des extensions. Le devis multirisque chiffre l'option sur votre marge réelle, après comparaison.
La loi ne l'impose pas. La banque qui finance le fonds ou les chambres froides peut l'exiger, et c'est elle qui paie vos salariés pendant une fermeture. Ajoutez-la à votre multirisque dans le même devis.
Oui, en combinant deux garanties : les marchandises sous température dirigée pour la viande perdue, et la perte d'exploitation étendue au bris de machine pour les ventes manquées pendant la réparation. Demandez les deux dans le même devis, avec la durée de panne qui déclenche la garantie.
Oui, avec la garantie de carence de fournisseur, quand l'arrêt vient d'un sinistre chez ce fournisseur. Elle se demande au devis : indiquez de qui dépend votre approvisionnement.
Oui, si elles sont déclarées au contrat. Un laboratoire fermé arrête aussi la viande préparée pour les marchés et les tournées : ce chiffre d'affaires entre alors dans l'indemnité.
Quelques jours, de trois à sept selon les offres, conviennent à une boutique qui encaisse chaque jour. Une franchise plus longue réduit la prime, mais laisse à votre charge les arrêts courts, comme un compresseur réparé en deux jours.