Assurance des professionnels de santé libéraux : prix 2026
Infirmiers, kinés, sages-femmes, médecins, dentistes, thérapeutes, pharmaciens, audioprothésistes et vétérinaires : l'assurance des professionnels de santé réunit la RC Pro que la loi ou la déontologie impose à la plupart d'entre vous, la prévoyance qui protège votre revenu pendant un arrêt et la multirisque du cabinet, de l'officine ou de la clinique, comparées chez plus de 20 assureurs en un seul devis.
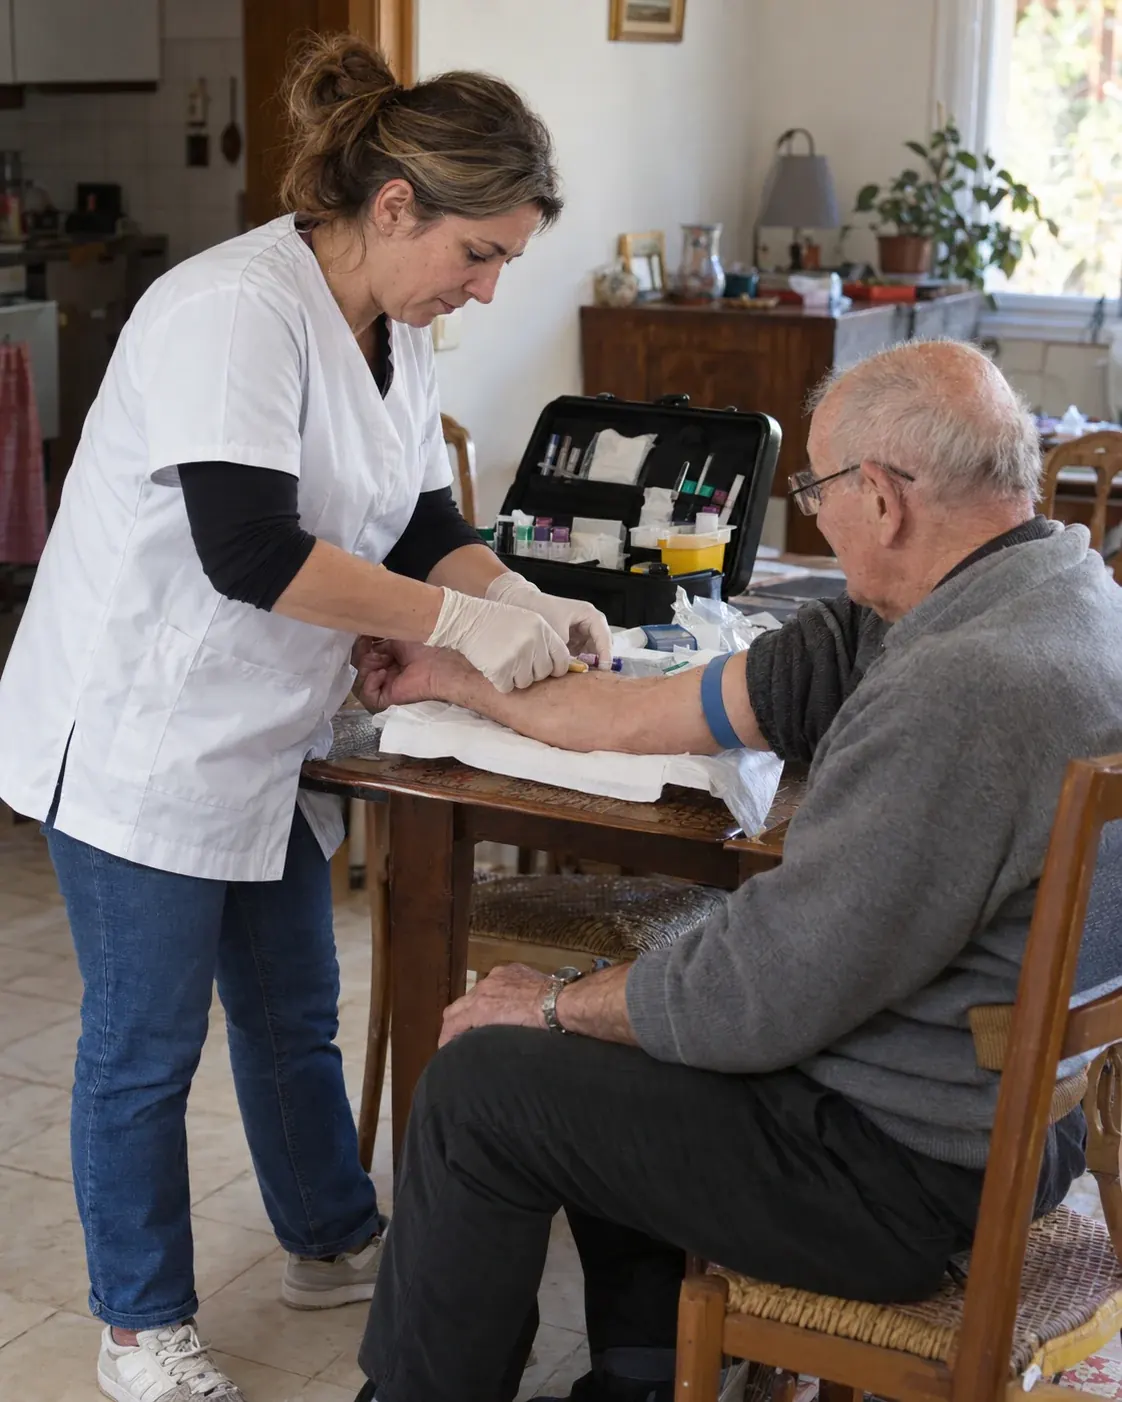
Les risques propres à votre secteur
En 2026, la RC Pro d'un soignant libéral coûte de 108 à 790 € par an, médecin généraliste compris, et jusqu'à 1 200 € pour une sage-femme qui suit des grossesses ; les spécialités chirurgicales se chiffrent sur devis. La loi l'impose aux professionnels de santé libéraux (article L1142-2 du Code de la santé publique) et aux ostéopathes, le Code rural aux vétérinaires. Nous comparons plus de 20 assureurs pour votre meilleur prix.
Le dommage corporel du patient
Le dommage corporel est le cœur du risque des soignants : une injection, une mobilisation, une extraction, une prise d'empreinte ou une prescription qui laisse une séquelle. Pour les professionnels de santé libéraux, la loi fixe pour cette raison un plancher de garantie de 8 millions d'euros par sinistre et 15 millions par an.
Le diagnostic, la délivrance ou le réglage contestés
Un trouble non repéré, une boîte confondue au comptoir de l'officine, un réglage d'aide auditive mal supporté, un animal qui se réveille mal d'une anesthésie : la réclamation porte sur un acte ou sur ce qui n'a pas été fait. La RC Pro finance l'expertise et la défense, puis l'indemnisation si la faute est retenue.
La réclamation qui arrive des années plus tard
Un patient peut réclamer longtemps après le soin. Le contrat d'un professionnel de santé libéral ou d'un ostéopathe joue pour les réclamations reçues pendant sa durée, puis pendant une garantie subséquente d'au moins cinq ans après sa fin (article L251-2 du Code des assurances).
L'arrêt du soignant
En libéral, l'Assurance maladie ne verse rien les trois premiers jours et s'arrête au 90e. La CARPIMKO, la CARCDSF et la CARMF prennent ensuite le relais ; la Cipav, la CARPV et la CAVP ne versent pas d'indemnités journalières après ce cap. Mains, dos, épaules, voix et audition sont les outils du métier : la prévoyance protège le revenu.
Le secret et les données de santé
Dossiers médicaux, bilans, audiogrammes, historiques de délivrance de l'officine : une information divulguée ou un rançongiciel touche directement vos patients. RC Pro et garantie cyber se partagent ce risque.
Le cabinet, l'officine et leur stock
Fauteuil dentaire, table d'ostéopathie, cabine de mesure de l'audioprothésiste, bloc de la clinique vétérinaire, médicaments et vaccins au froid de l'officine : un dégât des eaux, une panne de réfrigérateur ou un cambriolage arrête l'activité. La multirisque et la perte d'exploitation remettent le lieu de soin en marche.
Votre métier
Votre métier n’a pas encore sa page ? Votre devis fonctionne quand même : il est pré-rempli avec votre activité.
Comment se passe votre devis

Vous décrivez votre activité : nous ne retenons que les contrats qui couvrent vos vrais risques.

Quelques questions sur votre activité, et votre prix s’affiche. Gratuit et sans engagement.

Votre demande est comparée chez les assureurs qui couvrent votre métier. Notre réseau vous obtient le meilleur prix.

Le document que votre bailleur, vos clients ou vos partenaires demandent, dès la souscription.
Prix et obligations, métier par métier
Pour chaque profession de santé, de l'infirmière au vétérinaire, voici ce que la loi impose, les contrats qui comptent et les prix 2026 : chez la plupart des professionnels libéraux, la RC Pro est obligatoire.
| Métier | Obligation | Assurances utiles | Prix |
|---|---|---|---|
| Infirmier libéral | RC Pro, Véhicule pro obligatoires | RC Pro, Prévoyance, Mutuelle santé | RC Pro dès 110 € |
| Kinésithérapeute | RC Pro obligatoire | RC Pro, Multirisque pro, Prévoyance | RC Pro dès 110 € |
| Ostéopathe | RC Pro obligatoire | RC Pro, Multirisque pro, Prévoyance | RC Pro dès 120 € |
| Psychologue | Aucune imposée par la loi | RC Pro, Multirisque pro, Prévoyance | RC Pro dès 110 € |
| Orthophoniste | RC Pro obligatoire | RC Pro, Multirisque pro, Prévoyance | RC Pro dès 110 € |
| Chirurgien-dentiste | RC Pro obligatoire | RC Pro, Multirisque pro, Perte d'exploitation | Multirisque pro dès 260 € |
| Médecin | RC Pro obligatoire | RC Pro, Multirisque pro, Prévoyance | RC Pro dès 420 € |
| Sage-femme | RC Pro obligatoire | RC Pro, Prévoyance, Mutuelle santé | RC Pro dès 420 € |
| Pédicure-podologue | RC Pro obligatoire | RC Pro, Multirisque pro, Prévoyance | RC Pro dès 108 € |
| Diététicien | RC Pro obligatoire | RC Pro, Multirisque pro, Prévoyance | RC Pro dès 110 € |
| Psychomotricien | RC Pro obligatoire | RC Pro, Multirisque pro, Prévoyance | RC Pro dès 108 € |
| Ergothérapeute | RC Pro, Véhicule pro obligatoires | RC Pro, Véhicule pro, Prévoyance | RC Pro dès 108 € |
| Chiropracteur | RC Pro obligatoire | RC Pro, Multirisque pro, Prévoyance | RC Pro dès 110 € |
| Vétérinaire | RC Pro, Véhicule pro obligatoires | RC Pro, Multirisque pro, Véhicule pro | RC Pro dès 420 € |
| Pharmacie | RC Pro obligatoire | Multirisque pro, RC Pro, Perte d'exploitation | Cyber dès 460 € |
| Audioprothésiste | RC Pro obligatoire | Multirisque pro, RC Pro, Perte d'exploitation | Multirisque pro dès 299 € |
Votre prix en 2 minutes
Choisissez votre métier : nous comparons plus de 20 assureurs et notre réseau vous obtient le meilleur prix.
Qui doit s'assurer, et en vertu de quel texte
L'article L1142-2 du Code de la santé publique impose une assurance de responsabilité civile aux professionnels de santé exerçant à titre libéral : professions médicales comme le médecin, le chirurgien-dentiste et la sage-femme, auxiliaires médicaux comme l'infirmier, le masseur-kinésithérapeute, l'orthophoniste, le pédicure-podologue, l'ergothérapeute, le psychomotricien, le diététicien ou l'audioprothésiste. Le contrat ne peut pas plafonner la garantie sous 8 millions d'euros par sinistre et 15 millions par année d'assurance (article R1142-4), et le défaut d'assurance est puni de 45 000 € d'amende (article L1142-25).
Le pharmacien titulaire relève du même article : selon l'Ordre des pharmaciens, son contrat couvre les installations et l'ensemble du personnel de l'officine, et l'adjoint n'a pas d'obligation propre (voir l'assurance pharmacie). Le vétérinaire, lui, n'entre pas dans ce code : son obligation vient du code de déontologie, l'article R242-48 du Code rural et de la pêche maritime, qui exige une responsabilité civile professionnelle couverte par un contrat adapté à l'activité exercée (voir l'assurance vétérinaire).
Les ostéopathes et les chiropracteurs ne sont pas des professions de santé au sens de ce code, mais la loi du 24 février 2014 leur impose la même obligation dès qu'ils exercent en libéral, avec les mêmes plafonds par professionnel (décret du 10 novembre 2014). La loi n'impose pas d'assurance au psychologue, dont le titre est encadré par la loi du 25 juillet 1985 : la RC Pro est souvent demandée par les structures qui lui confient des interventions, et elle protège ses consultations libérales.
Le statut compte autant que la profession. Le remplaçant et le collaborateur libéral soignent sous leur nom et ont chacun leur contrat. Le salarié d'une clinique, d'une officine ou d'un centre auditif est couvert par l'assurance de son employeur dans la limite de sa mission ; l'audioprothésiste qui exerce aussi à son compte souscrit un contrat pour cette activité.
Quand le soignant s'arrête : ce que versent les caisses
Depuis le 1er juillet 2021, les professionnels libéraux affiliés depuis au moins 12 mois perçoivent des indemnités de l'Assurance maladie du 4e au 90e jour d'arrêt, égales à 1/730e de leur revenu moyen et plafonnées à 197,51 € bruts par jour en 2026. Au-delà, tout dépend de la caisse de la profession :
- Infirmiers, kinés, pédicures-podologues et orthophonistes (CARPIMKO) : 55,44 € par jour à partir du 91e jour, jusqu'à la fin de la troisième année d'incapacité.
- Chirurgiens-dentistes et sages-femmes (CARCDSF) : 113,22 € et 49,70 € par jour à partir du 91e jour en 2026, trois ans au plus.
- Médecins (CARMF) : de 65,84 à 197,51 € par jour selon le revenu, à partir du 91e jour, 36 mois au plus.
- Ostéopathes, psychologues, chiropracteurs, diététiciens, ergothérapeutes et psychomotriciens (Cipav) : pas d'indemnité journalière, mais une pension si la capacité de travail baisse d'au moins deux tiers, et un capital et des rentes en cas de décès.
- Vétérinaires (CARPV) : un régime invalidité-décès obligatoire, dont la rente suppose une invalidité d'au moins 66 % depuis plus d'un an ; son régime d'indemnités journalières longues attend encore son décret.
- Pharmaciens (CAVP) : aucune indemnité journalière, et une allocation invalidité versée seulement après la radiation de l'Ordre.
Ces montants restent loin d'un revenu de cabinet, surtout quand le loyer et les salaires continuent. Une prévoyance individuelle complète ces montants à chaque étage de l'arrêt : comparez-la en ligne, comme votre RC Pro.
Vos salariés : ce que prévoient les conventions du secteur
Dès la première embauche, l'article L911-7 du Code de la sécurité sociale impose une complémentaire santé collective financée au moins pour moitié par l'employeur. Plusieurs conventions du secteur vont plus loin :
- Cabinets et cliniques vétérinaires (IDCC 1875) : une complémentaire à 1,31 % du plafond mensuel de la Sécurité sociale, partagée à égalité, et une prévoyance à 2,17 % de la tranche A en 2026, dont 1,65 % pour l'employeur.
- Pharmacie d'officine (IDCC 1996) : un régime professionnel obligatoire de frais de soins et deux régimes de prévoyance, l'un pour les non-cadres, l'autre pour les cadres, mis à jour au 1er janvier 2026.
- Centres auditifs : la convention du négoce médico-technique (IDCC 1982) écarte l'audioprothèse de son champ ; celle de l'équipe dépend de l'activité principale de l'entreprise.
Le devis retient pour vos salariés les contrats conformes à la grille de votre branche.
Le secteur en chiffres
- 79 548établissements employeurs dans les activités de ce secteur, fin 2025
- 366 205salariés dans ces établissements, fin 2025
- 120 372auto-entrepreneurs du secteur Urssaf « santé », 4e trimestre 2025
Sources et textes officiels 26
- Code de la santé publique, article L1142-2
- Code de la santé publique, article R1142-4
- Code de la santé publique, article L1142-25
- Loi n° 2014-201 du 24 février 2014, article 1er (ostéopathes et chiropracteurs)
- Décret n° 2014-1347 du 10 novembre 2014 (plafonds de garantie des ostéopathes et chiropracteurs)
- Loi n° 85-772 du 25 juillet 1985, article 44 (titre de psychologue)
- Ordre national des vétérinaires, code de déontologie commenté : article R242-48 du Code rural (assurance de responsabilité civile professionnelle)
- Ordre national des pharmaciens, recommandations de la section D pour le pharmacien adjoint d'officine (2015)
- Conseil d'État, décision n° 430491 du 2 avril 2021 (article L251-2 du Code des assurances)
- Ameli, arrêt maladie des professionnels libéraux
- CARPIMKO, incapacité ou invalidité
- CARCDSF, indemnités journalières 2026 (chirurgiens-dentistes et sages-femmes)
- CARMF, incapacité temporaire d'exercice
- Cipav, professions affiliées
- Cipav, la prévoyance
- CARPV, livret cotisations et prestations 2026 (régime invalidité-décès)
- CARPV, indemnités journalières longues : décret en cours de validation
- CAVP, problèmes de santé durant votre activité
- CAVP, arrêt d'activité définitif (allocation invalidité)
- Code de la sécurité sociale, article L911-7
- IDCC 1875, avenant n° 5 du 26 novembre 2024 (complémentaire santé à 1,31 % du plafond mensuel)
- IDCC 1875, avenant n° 90 du 15 octobre 2025 (prévoyance à 2,17 % de la tranche A en 2026)
- IDCC 1996, avenant du 19 janvier 2026 relatif aux régimes de prévoyance et de frais de soins
- Convention du négoce et des prestations de services médico-techniques (IDCC 1982)
- Urssaf, établissements employeurs et effectifs salariés du secteur privé par code APE (France entière), au 31 décembre 2025
- Urssaf, auto-entrepreneurs par secteur d'activité, 2025, 4e trimestre
Vos questions sur l'assurance des professionnels de santé libéraux
La RC Pro coûte de 110 à 250 € par an pour un orthophoniste, un psychologue ou un kiné, de 110 à 400 € pour une infirmière, de 120 à 500 € pour un ostéopathe, et de 420 à 790 € pour un médecin généraliste ou un vétérinaire. Une sage-femme qui suit des grossesses paie de 500 à 1 200 € par an. Une multirisque de cabinet dentaire avec RC Pro va de 80 à 180 € par mois ; celle d'une officine se chiffre sur devis.
Oui pour les professionnels de santé qui exercent en libéral, sages-femmes, podologues, ergothérapeutes, audioprothésistes et pharmaciens titulaires compris : l'article L1142-2 du Code de la santé publique l'impose, et le défaut d'assurance est puni de 45 000 € d'amende. La loi du 24 février 2014 vise les ostéopathes et les chiropracteurs libéraux, et l'article R242-48 du Code rural les vétérinaires. La loi ne l'impose pas au psychologue, mais les structures qui lui confient des vacations la demandent souvent.
Oui : le remplaçant exerce en libéral sous son nom, l'obligation de l'article L1142-2 le vise donc directement. Il souscrit son propre contrat et présente son attestation avant son premier patient.
La loi ne l'impose pas pour son poste : l'assurance de l'établissement, de l'officine ou du centre couvre ses salariés dans la limite de leur mission, et l'Ordre des pharmaciens précise que l'adjoint n'a pas à s'assurer lui-même. Dès qu'il ajoute une activité libérale, un contrat à son nom devient nécessaire.
Après les 90 jours indemnisés par l'Assurance maladie, la CARPIMKO verse 55,44 € par jour aux infirmiers, kinés, podologues et orthophonistes, la CARCDSF 113,22 € aux dentistes et 49,70 € aux sages-femmes, la CARMF de 65,84 à 197,51 € aux médecins. La Cipav, la CARPV et la CAVP ne versent pas d'indemnités journalières : elles interviennent en cas d'invalidité ou de décès.
La RC Pro indemnise le patient ou le tiers blessé par un acte de soin, un diagnostic contesté ou une chute au cabinet, et finance l'expertise et votre défense. Pour les professionnels de santé libéraux et les ostéopathes, la garantie ne peut pas descendre sous 8 millions d'euros par sinistre et 15 millions par année d'assurance. Déclarez tous vos actes dans le devis : nous ne retenons que les assureurs qui les acceptent tous.