Obligatoire
Assurance décennale
Les dommages qui touchent la solidité de l’ouvrage ou le rendent inutilisable, pendant 10 ans après la réception.
Structure, toiture vitrée, raccords d'étanchéité, dalle : votre décennale de vérandaliste couvre la véranda que vous livrez pendant 10 ans. Nous comparons plus de 20 assureurs pour vous obtenir le meilleur prix, en ligne et sans engagement.
Prix 2026 : entre 1 400 € et 3 000 € par an.
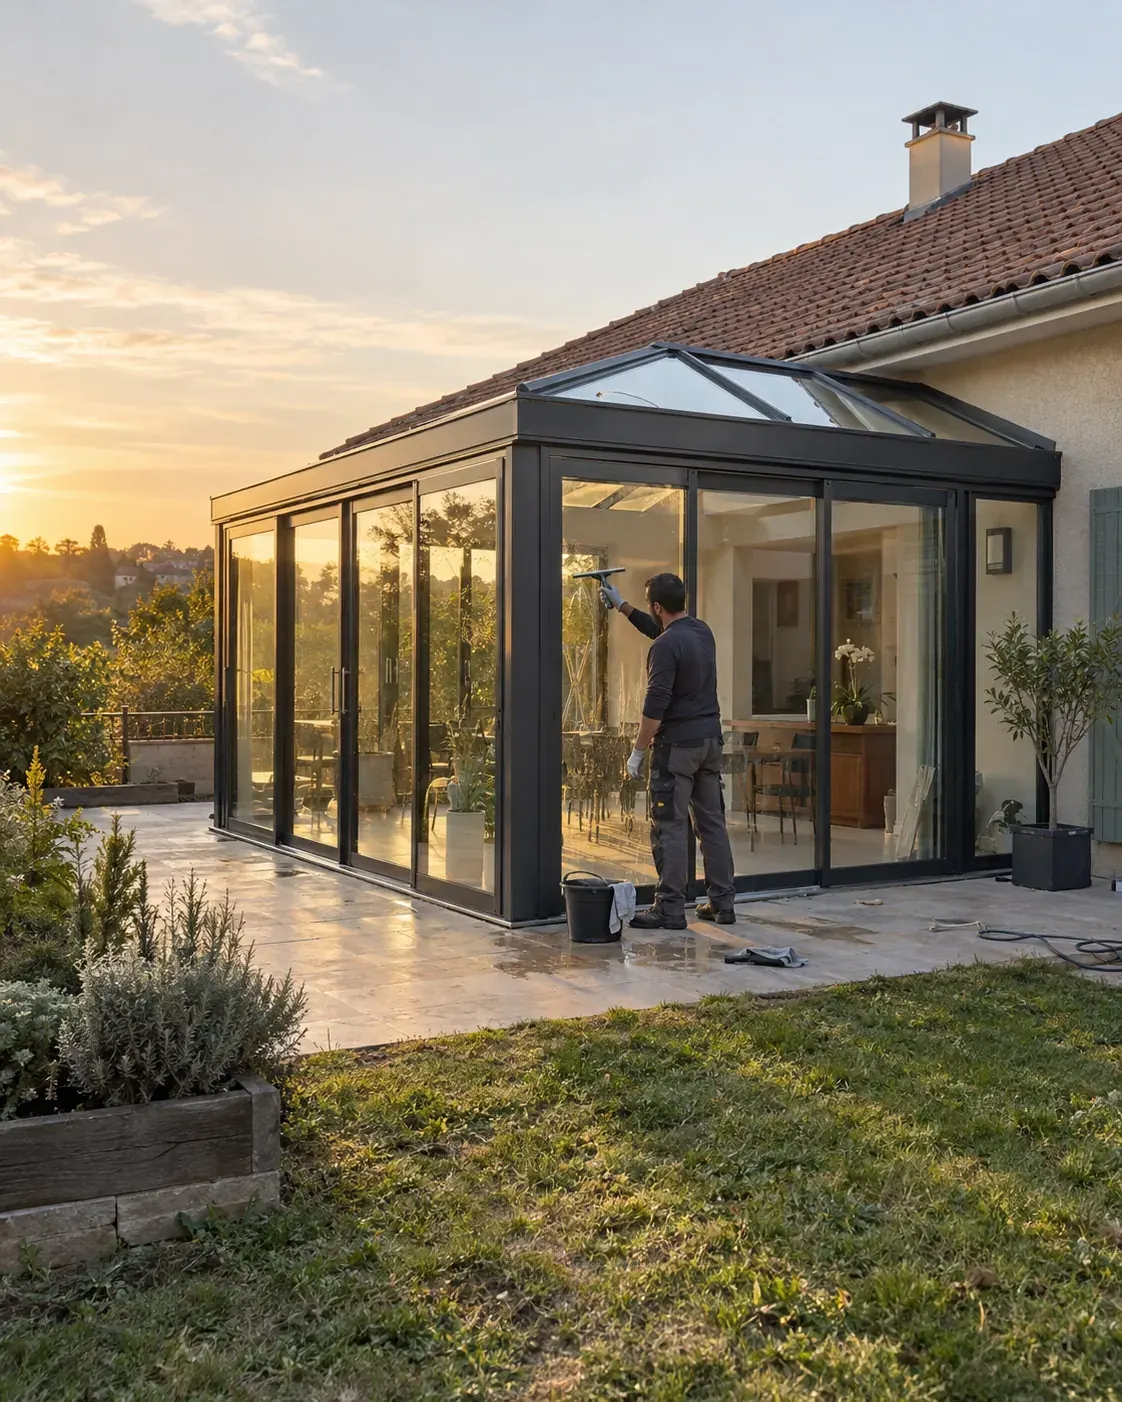
La loi Spinetta du 4 janvier 1978 impose la décennale aux entreprises qui construisent un ouvrage. Une véranda en est un : elle repose sur une dalle ou des fondations, se raccorde au mur et à la toiture existants, et crée une pièce close et couverte. Votre attestation rassure le client et sa banque au moment de signer un projet souvent important pour le foyer.
Les points sensibles d'une véranda sont connus : chéneau, raccord mural, solin sur la toiture existante, liaison entre la dalle et la maison, tenue au vent et à la neige. Si l'un d'eux rend la pièce inutilisable, c'est votre assureur qui finance la reprise. Vous êtes aussi en règle avec l'article L243-3 du Code des assurances, qui prévoit 75 000 € d'amende et 6 mois d'emprisonnement en cas de défaut d'assurance.

Vous déclarez vos activités dans le devis : nous ne retenons que les assureurs qui les acceptent toutes.

Quelques questions sur votre entreprise, et votre pré-estimation s’affiche. Votre prix exact suit, au rappel de notre réseau. Gratuit et sans engagement.

Votre dossier est comparé chez les assureurs qui couvrent votre métier. Notre réseau vous obtient le meilleur prix.

Le document que vos clients et les maîtres d’ouvrage demandent : vous le joignez à vos devis et vous ouvrez vos chantiers.
Comptez de 1 400 à 3 000 €/an en 2026, selon votre CA, votre expérience, votre zone et l'assureur.
| Chiffre d'affaires | Prix 2026 / an |
|---|---|
| Démarrage (CA 0 €) | 1 550 à 1 950 € |
| CA < 30 000 € | 1 400 à 1 750 € |
| CA 30 000 à 80 000 € | 1 400 à 1 750 € |
| CA 80 000 à 150 000 € | 1 400 à 3 000 € |
| CA > 150 000 € | Sur devis (au-delà de 3 000 €) |
C'est la base du calcul : la prime suit le volume de chantiers que vous réalisez dans l'année.
Le prix suit les activités que vous réalisez : menuiserie de véranda, toiture vitrée, raccords d'étanchéité, dalle. La zone climatique de vos chantiers entre aussi dans le calcul.
Les années d'activité et les diplômes facilitent l'acceptation du dossier, y compris pour une entreprise qui démarre.
Un historique sans sinistre sur les cinq dernières années tire le prix vers le bas de la fourchette.
Tarifs Artisan Assuré 2026 pour un vérandaliste sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Déclarez-les dans le devis, nous trouvons les assureurs qui les couvrent toutes. Les plus courantes chez les vérandalistes :
Vérandas aluminium, bois ou PVC
Couvertures vitrées et panneaux de toiture
Menuiseries extérieures
Raccords d'étanchéité avec l'existant
Pergolas adossées et bioclimatiques
Dalles et fondations de véranda (si pratiquées)
Les dommages qui touchent la solidité de l’ouvrage ou le rendent inutilisable, pendant 10 ans après la réception.
Les dommages causés à un client ou à un tiers pendant le chantier (un dégât des eaux, une vitre cassée, une chute) et, avec la garantie après travaux, après la livraison.
Déclarez toutes vos activités dans le devis : nous ne comparons que les assureurs qui les couvrent.
Infiltration au chéneau, au raccord mural ou en toiture
Structure qui fléchit ou se déforme sous la neige ou le vent
Ancrage défaillant entraînant un mouvement de la véranda
Panneau de toiture ou vitrage mal fixé qui laisse entrer l'eau
Dalle de véranda fissurée ou désolidarisée de la maison
Condensation structurelle rendant la pièce inutilisable
Vitrage cassé par un choc après réception : c'est l'assurance habitation du client
Store intérieur ou motorisation en panne : c'est la garantie de bon fonctionnement
Dalle ou fondations réalisées par une autre entreprise : c'est sa propre décennale
Une véranda close, couverte et adossée à la maison est un ouvrage. Un vérandaliste qui pose reste tenu de la décennale, même s'il se présente comme fournisseur. Assurez la pose de vérandas en décennale, kits montés chez le client compris. La comparaison en ligne vous donne le meilleur prix pour cette activité.
Les infiltrations sont le premier sujet du métier. Si l'étanchéité des raccords ou la couverture vitrée manquent au contrat, la reprise reste pour vous. Cochez couverture vitrée, panneaux de toiture et raccords d'étanchéité dans notre questionnaire. Nous ne retenons que les assureurs qui acceptent toutes vos activités.
Une cotisation annuelle se règle une fois, et vous n'y pensez plus de l'année. Sur 10 ans d'activité, la différence compte. Comparez les offres et regardez l'option de paiement annuel quand votre trésorerie le permet.
Métier, chiffre d'affaires, ancienneté, sinistres passés : les critères que l'assureur regarde pour fixer votre cotisation.
Qui est concerné par l'obligation, pour quels travaux, et pourquoi le contrat doit exister avant l'ouverture du chantier.
Les mentions à vérifier sur votre attestation et ce que vos clients ont le droit de vous demander.
Activités couvertes, franchises, plafonds, exclusions : les lignes qui font la différence entre deux contrats.
Les trois garanties de l'après-chantier, leur durée et les dommages que chacune prend en charge.
Dès qu’une véranda est attachée au bâti et participe au clos-couvert, votre assurance décennale est obligatoire avant le chantier. Comptez une fourchette indicative de 1 400 à 3 000 €/an en 2026, selon votre CA, votre expérience, votre zone et l’assureur.
La loi Spinetta du 4 janvier 1978 impose une garantie décennale à tout constructeur dont l’ouvrage est lié au bâti. La question décisive pour un vérandaliste n’est pas le matériau, mais l’attache : votre véranda est-elle indissociable du bâtiment existant ?
Une véranda fixée au mur porteur, raccordée à la toiture, intégrée au clos-couvert du logement répond oui. Elle modifie l’étanchéité et parfois la solidité de la maison. Elle entre alors dans le champ de l’article 1792 du Code civil. Si une infiltration apparaît en jonction toiture trois ans après la réception, votre décennale prend en charge la reprise, dans la limite des 10 ans à compter de la réception (article 1792-4-1 du Code civil).
Exemple de terrain : un vérandaliste pose une extension vitrée en appui sur la façade existante, puis raccorde la couverture à la toiture. Le raccord vieillit mal, l’eau s’infiltre dans le mur du salon. Le maître d’ouvrage se retourne contre vous. Sans décennale, la facture de reprise, souvent plusieurs dizaines de milliers d’euros, reste sur votre compte.
Tout l’enjeu se joue sur la notion d’ouvrage indissociable. Voici les cas que rencontre un poseur de véranda au quotidien.
À notre avis, le piège classique est de ranger trop vite une pose en catégorie autonome pour éviter la décennale. Dès qu’il y a fixation au mur porteur, raccord de toiture ou apport d’étanchéité, considérez l’ouvrage comme indissociable. La fiche officielle garantie décennale sur service-public.fr détaille les ouvrages concernés.
La décennale couvre les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Pour une véranda, ce sont surtout des désordres d’eau et de structure :
Un exemple parlant : une véranda dont la pente de toiture est insuffisante stagne l’eau à chaque pluie. La condensation finit par rendre la pièce impropre à l’usage de séjour prévu. C’est un désordre décennal, même sans effondrement visible.
En 2026, la décennale d’un vérandaliste se situe dans une fourchette indicative de 1 400 à 3 000 €/an. Le poste véranda combine menuiserie, couverture et étanchéité, ce qui place la prime au-dessus d’un menuisier classique. Voici les fourchettes par tranche de chiffre d’affaires :
| Chiffre d’affaires | Fourchette indicative 2026 / an |
|---|---|
| Démarrage (CA 0 €) | 1 550 à 1 950 € |
| CA < 30 000 € | 1 400 à 1 750 € |
| CA 30 000 à 80 000 € | 1 400 à 1 750 € |
| CA 80 000 à 150 000 € | 1 400 à 3 000 € |
| CA > 150 000 € | Sur devis (au-delà de 3 000 €) |
* Fourchettes indicatives 2026 : la prime finale dépend du CA déclaré, de l’expérience, de la zone, de la sinistralité et de l’assureur. Les techniques d’étanchéité non courantes (DTU) peuvent relever la prime.
À notre avis, une décennale vérandaliste affichée nettement sous 1 400 €/an doit faire lire en priorité la liste des exclusions. Le risque d’infiltration sur ce métier est réel, et un tarif anormalement bas cache souvent une étanchéité exclue. Pour une estimation rapide, lancez le simulateur de prix assurance décennale.
Quatre critères font la différence avant de signer votre contrat :
Rappel utile : la décennale et la RC Pro sont complémentaires, jamais substituables. La première protège l’ouvrage, la seconde les tiers pendant vos travaux.
Trois erreurs reviennent souvent chez les poseurs de véranda. Chacune peut faire tomber la garantie le jour du sinistre.
L’erreur : poser une véranda fixée au mur porteur et raccordée à la toiture, puis la déclarer comme structure démontable hors décennale. Pourquoi c’est risqué : dès qu’il y a fixation et apport d’étanchéité, l’ouvrage est indissociable au sens de l’article 1792. En cas d’infiltration, l’assureur peut refuser sa garantie et le maître d’ouvrage se retourner contre vous. Quoi faire à la place : déclarer l’activité véranda attachée et trancher le périmètre avec l’assureur avant le chantier.
L’erreur : un vérandaliste qui réalise aussi l’étanchéité de toiture vitrée exerce plusieurs activités, mais n’en déclare qu’une. Pourquoi c’est risqué : une activité non déclarée n’est pas couverte, même minoritaire dans votre CA. Or l’infiltration est précisément le sinistre numéro un de la véranda. Quoi faire à la place : nommer chaque activité au contrat, étanchéité et couverture comprises, et revérifier les libellés à chaque renouvellement.
L’erreur : signer la prime la plus basse sans lire les exclusions. Pourquoi c’est risqué : sur un métier exposé aux infiltrations, une prime sous la fourchette de 1 400 à 3 000 €/an cache souvent une exclusion d’étanchéité, des franchises élevées ou des plafonds bas. Quoi faire à la place : comparer à garanties égales, exclusions, plafonds et franchises d’abord, prix ensuite. L’Agence Qualité Construction rappelle que les désordres d’étanchéité figurent parmi les pathologies les plus coûteuses du bâtiment.
Oui dès lors que la véranda est attachée au bâti et participe au clos-couvert. Une véranda fixée à la maison, raccordée à la toiture ou au mur porteur, est un ouvrage indissociable au sens de l’article 1792 du Code civil. La décennale est alors obligatoire avant le chantier. Seule une structure totalement autonome, démontable et posée au sol sans liaison au bâti peut sortir du champ décennal.
Oui, quand l’infiltration rend la véranda impropre à sa destination ou atteint le bâti existant. Une fuite en jonction toiture, un défaut d’étanchéité de la couverture vitrée ou un mauvais raccord au mur entrent dans la garantie décennale. Vérifiez que l’activité étanchéité ou couverture vitrée figure bien dans votre contrat.
Cela dépend de son attache. Une pergola adossée, ancrée au mur porteur et formant couverture du logement peut relever de la décennale. Une pergola autoportée, démontable et sans liaison au clos-couvert s’en rapproche moins. En cas de doute, déclarez l’activité et faites trancher le périmètre par votre assureur avant le chantier.
Comptez une fourchette indicative de 1 400 à 3 000 €/an en 2026, selon votre chiffre d’affaires, votre expérience, votre zone et l’assureur. Une activité mêlant menuiserie aluminium, couverture vitrée et étanchéité se situe plutôt dans le haut de la fourchette, car le risque d’infiltration est plus élevé.
Travailler sans décennale sur un ouvrage attaché au bâti est illégal dès le premier chantier. L’article L.243-3 du Code des assurances prévoit jusqu’à 6 mois d’emprisonnement et 75 000 € d’amende. En cas d’infiltration dans les 10 ans, les réparations resteraient à votre charge et engageraient votre patrimoine personnel.
Métier, statut, chiffre d’affaires : notre simulateur de prix assurance décennale vous donne une fourchette fiable en 1 minute, sans laisser vos coordonnées. Si vous posez aussi des extensions de maison, vérifiez que cette activité est déclarée.
Cet article est informatif et ne constitue pas un conseil juridique ou en assurance personnalisé. Pour votre situation, demandez un devis ou consultez un courtier. Données vérifiées au 25 juin 2026.
Oui. Une véranda adossée à une maison, close et couverte, est un ouvrage au sens de l'article 1792 du Code civil. Le vérandaliste en répond pendant 10 ans après réception, et sa décennale prend ce risque en charge. Souscrivez avant l'ouverture du chantier : le devis en ligne compare plus de 20 assureurs.
Oui, quand elles rendent la pièce inutilisable. Une infiltration au chéneau, au raccord avec la façade ou par la toiture vitrée est le sinistre type du vérandaliste. L'assureur finance la reprise dès que la couverture et l'étanchéité des raccords figurent au contrat. Une petite reprise signalée dans l'année se règle au titre du parfait achèvement.
Déclarez-les à votre contrat. Une pergola bioclimatique fixée à la façade et sur des plots en béton, avec évacuation des eaux, peut être jugée comme un ouvrage décennal. Une pergola autoportante et démontable relève plutôt de la RC Pro. Avec l'activité déclarée, vous êtes couvert dans les deux cas.
Comptez de 1 400 à 3 000 €/an en 2026, selon votre chiffre d'affaires, votre expérience, votre zone et l'assureur. Une activité mêlant menuiserie aluminium, couverture vitrée et étanchéité se situe plutôt dans le haut de la fourchette, car le risque d'infiltration est plus élevé.
Parce que le client, et souvent sa banque, la demandent avant de signer. Vos devis doivent aussi mentionner votre assureur. Avec la décennale, vous êtes en règle avec l'article L243-3 du Code des assurances et, en cas de sinistre dans les 10 ans, c'est l'assureur qui paie la reprise.
Oui, quand la structure cède par défaut de conception ou de pose. Une toiture qui fléchit sous une charge de neige normale pour la zone engage votre décennale. Un événement climatique exceptionnel relève de l'assurance habitation du client. Indiquez vos zones d'intervention dans le devis en ligne : nous retenons les assureurs qui les couvrent.
Oui, dès que la dalle est déclarée au contrat. Si vous coulez vous-même la dalle ou les plots, votre décennale couvre la structure entière. Si un maçon s'en charge, chacun répond de sa partie. Cochez la dalle dans le questionnaire pour être couvert du sol au faîtage.
Oui, dans la plupart des cas. Une véranda crée de la surface de plancher : selon sa taille et la commune, il faut une déclaration préalable ou un permis de construire. C'est au maître d'ouvrage de déposer la demande. Vérifiez qu'elle existe avant de commencer, pour un dossier propre en cas de sinistre.
 Menuisier
 Vitrier
 Serrurier-métallier
 Maçon
 Couvreur
 Étanchéiste