Recommandée
Multirisque professionnelle
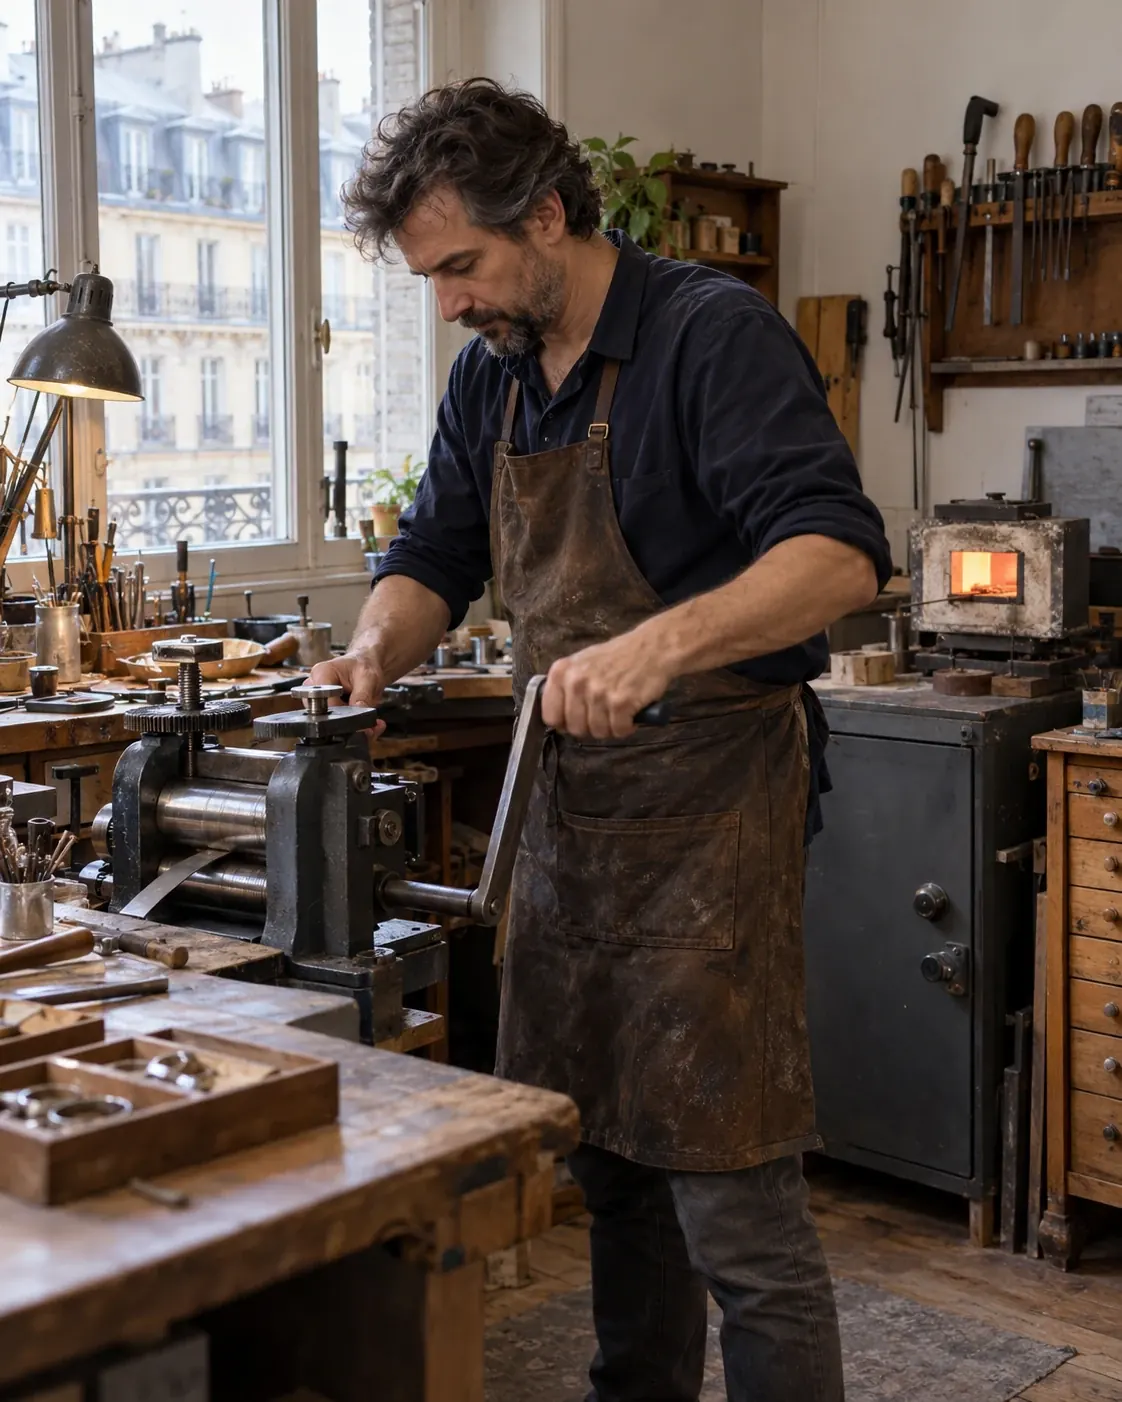
Établi, laminoir, four de fonte, plaques d'argent, pierres et pièces en cours : elle rembourse l'incendie, le dégât des eaux et le vol à l'atelier, et peut garantir les bijoux que vos clients vous confient.
Créoles qui déclenchent un eczéma chez une cliente, alliances confiées à refondre qui disparaissent dans un cambriolage de l'atelier, stand dévalisé au remballage d'un marché de créateurs : votre RC Pro et votre multirisque règlent la note, vous continuez vos collections.
Prix 2026 : Multirisque pro dès 450 €, RC Pro dès 190 € par an.
En 2026, la RC Pro d'un créateur de bijoux démarre à 190 € par an, la multirisque de l'atelier à partir de 450 €. Aucune loi ne les impose, mais vous répondez même sans faute des défauts de vos bijoux, et travailler l'or ou l'argent impose une déclaration à la douane. Nous comparons plus de 20 assureurs pour vous obtenir le meilleur prix.
Obligation : Aucune assurance n'est imposée par la loi. Travailler l'or, l'argent ou le platine impose en revanche une déclaration au bureau de garantie, un poinçon de maître et un livre de police (Code de commerce, articles L834-1 et L834-6).
Prix : RC Pro de 190 à 620 € par an, multirisque de l'atelier de 450 à 1 440 €, matériel de stand de 150 à 300 € par an sous 5 000 € d'équipement.
Garanties clés : RC Pro du fabricant pour la cliente qui réagit à un métal, multirisque pour l'atelier, le stock et l'or de vos clients, assurance du matériel pour les présentoirs qui partent en salon.
Fantaisie ou précieux : Laiton, acier ou argent, vous restez producteur au sens du Code civil. Les bijoux fantaisie respectent les limites du règlement REACH sur le nickel, le plomb et le cadmium : gardez les justificatifs de vos fournisseurs.

Vous décrivez votre activité de créateur de bijoux : nous ne retenons que les contrats qui couvrent vos vrais risques.

Quelques questions sur votre activité, et votre prix s’affiche. Gratuit et sans engagement.

Votre demande est comparée chez les assureurs qui couvrent votre métier. Notre réseau vous obtient le meilleur prix.

Le document que votre bailleur, vos clients ou vos partenaires demandent, dès la souscription.
La RC Pro d'un créateur de bijoux coûte de 190 à 620 € par an en 2026, environ 300 € une fois installé. Comptez de 450 à 1 440 € par an pour la multirisque de l'atelier, environ 600 € pour un atelier de moins de 50 m² qui garde 10 000 à 50 000 € de stock, et de 150 à 300 € par an pour assurer moins de 5 000 € de matériel de stand.
| Votre profil | RC Pro | Multirisque ou matériel |
|---|---|---|
| Créateur en micro-entreprise, petit atelier de moins de 50 m², bijoux fantaisie, moins de 10 000 € de stock, 20 000 € de ventes | 190 à 250 € | Multirisque de 450 à 570 € |
| Créateur qui expose en salons, moins de 5 000 € de présentoirs, 60 000 € de chiffre d'affaires | 260 à 340 € | Matériel de 150 à 300 € |
| Atelier-boutique de moins de 50 m² avec 50 000 à 150 000 € de stock, 60 000 € de chiffre d'affaires | 260 à 340 € | Multirisque de 690 à 870 € |
Laiton, acier, argent, or ou platine : la valeur de vos matières fixe la garantie vol, et le métal précieux appelle un coffre certifié.
Marchés de créateurs, salons, dépôt-vente en boutique, plateforme en ligne, export : chaque canal se déclare au contrat.
Refonte d'alliances, mise à taille, ressertissage : les pièces de vos clients s'assurent en plus de votre stock.
La cotisation de RC Pro suit vos ventes : un créateur qui démarre paie moins qu'un atelier avec salariés.
Tarifs Artisan Assuré 2026 pour un créateur de bijoux sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Aucune loi n'impose d'assurance au créateur de bijoux qui travaille seul. Le métal précieux engage en revanche des formalités douanières : déclaration d'existence, poinçon de maître, registre des entrées et sorties. Les bijoux fantaisie suivent les limites du règlement REACH, les salons et boutiques en dépôt-vente réclament votre attestation de RC Pro, et la première embauche ajoute la mutuelle et la prévoyance de la branche.
Aucun texte ne vous oblige à l'assurer. Le Code civil fait pourtant de vous le producteur de chaque bijou vendu : vous répondez du dommage causé par son défaut, que vous ayez ou non un contrat avec la victime. La RC Pro paie le dermatologue et l'arrêt de la cliente allergique au nickel de vos créoles.
Organisateurs de marchés de créateurs, salons des métiers d'art et concept stores qui exposent vos pièces demandent votre attestation de RC Pro avant de vous accueillir. Leur contrat couvre leur événement ou leur boutique, pas les bijoux que vous avez fabriqués.
Aucune loi n'impose d'assurer votre atelier, même si un bail le réclame souvent. Pour l'or qu'une cliente vous confie à refondre, le Code civil vous rend responsable de sa perte en cas de faute : la garantie des biens confiés de la multirisque prend ce risque en charge.
Dès le premier salarié, l'accord du 27 octobre 2020 rattaché à la convention de la bijouterie, joaillerie, orfèvrerie et horlogerie (IDCC 3251) couvre tous les salariés à titre obligatoire, sans sélection médicale, et l'employeur paie au moins 50 % de la cotisation.
L'accord du 27 octobre 2020 relatif au régime de prévoyance couvre tous les salariés, cadres et non cadres, sans condition d'ancienneté : incapacité de travail, invalidité, décès et dépendance, avec un capital décès de 200 % du salaire brut.
Établi, laminoir, four de fonte, plaques d'argent, pierres et pièces en cours : elle rembourse l'incendie, le dégât des eaux et le vol à l'atelier, et peut garantir les bijoux que vos clients vous confient.
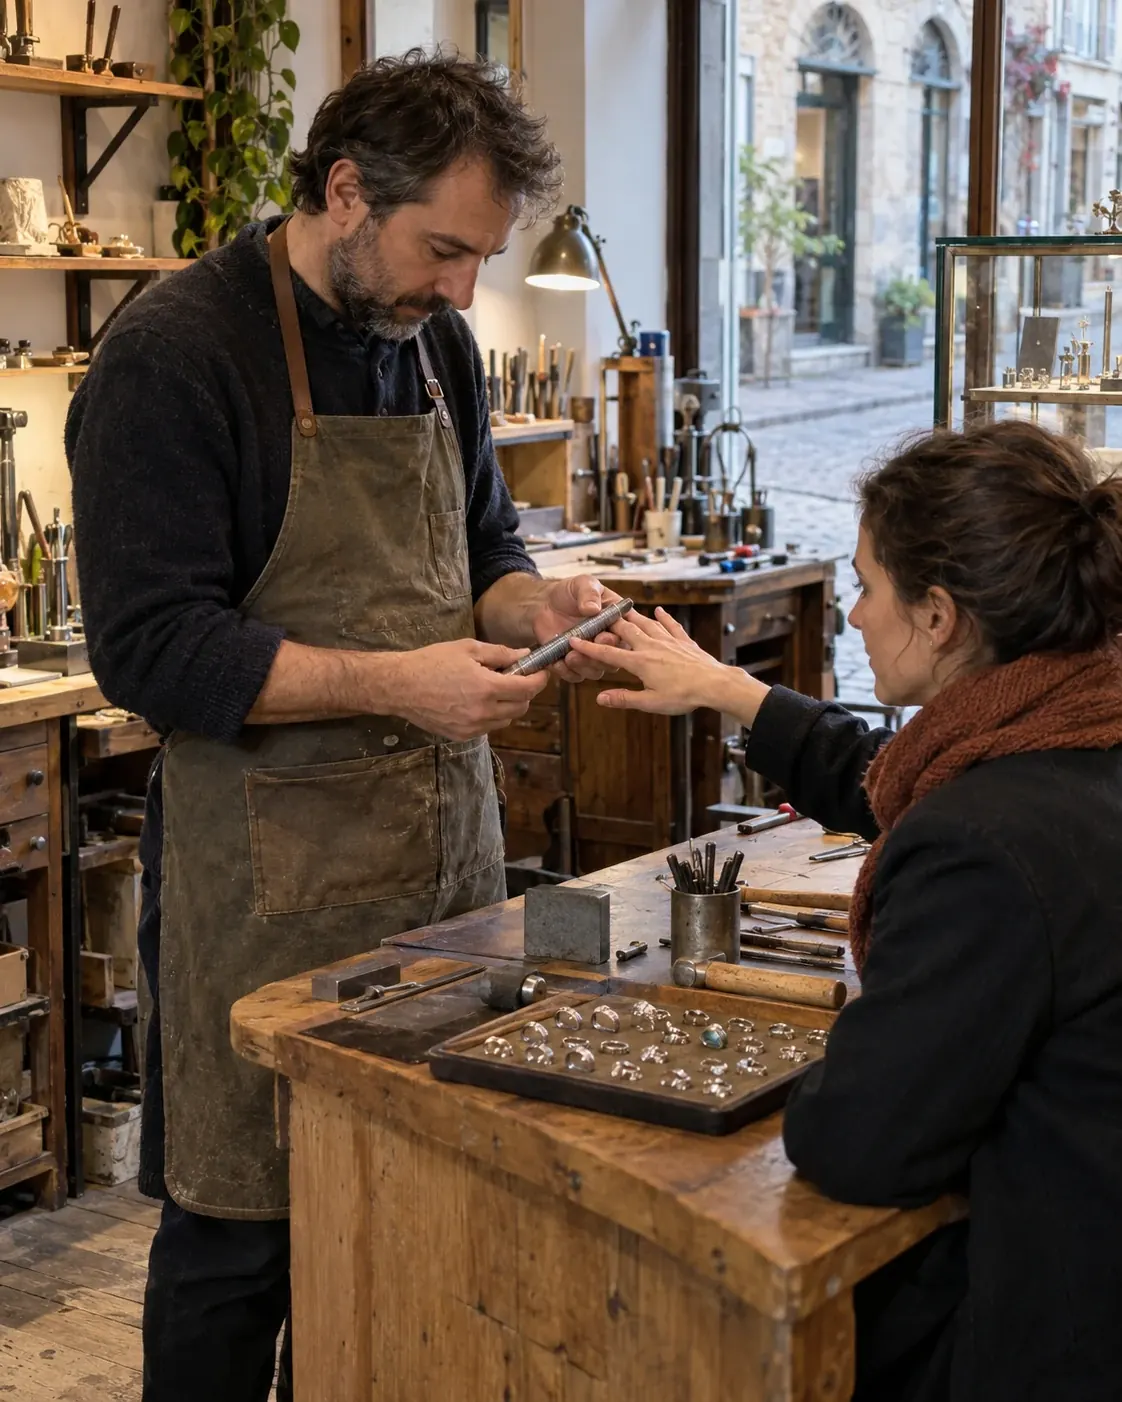
Une cliente déclare un eczéma au lobe après vos créoles, une autre s'écorche sur une tige mal ébavurée : elle indemnise leurs soins, prend votre défense et vous suit sur les marchés comme en ligne.
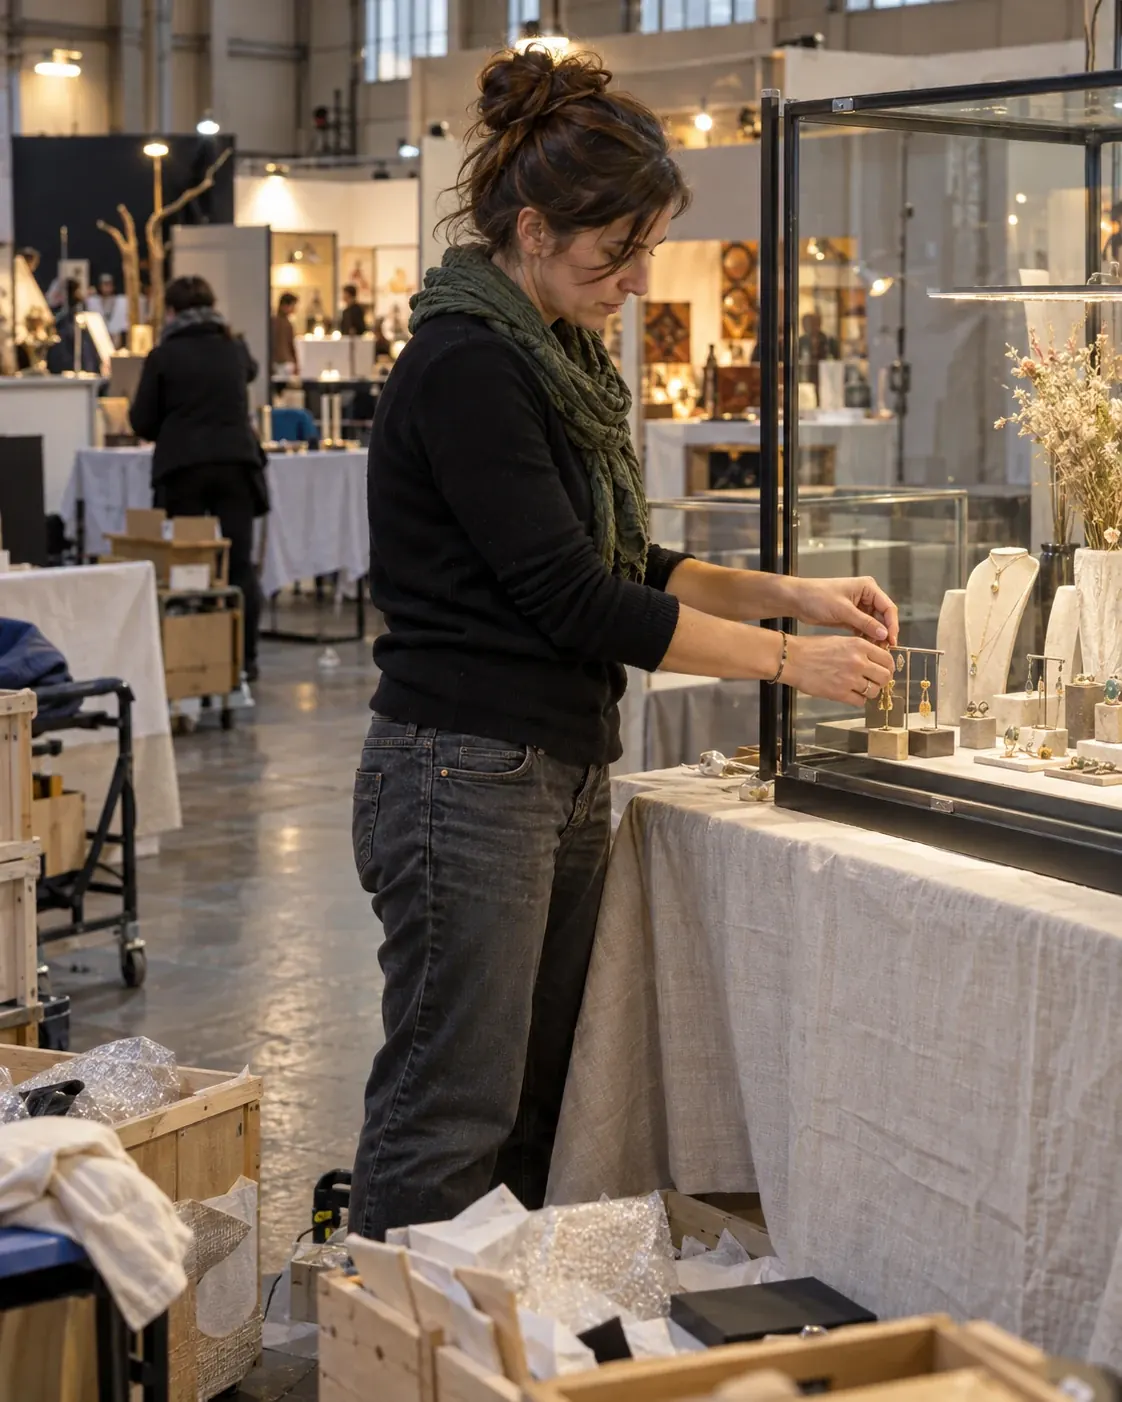
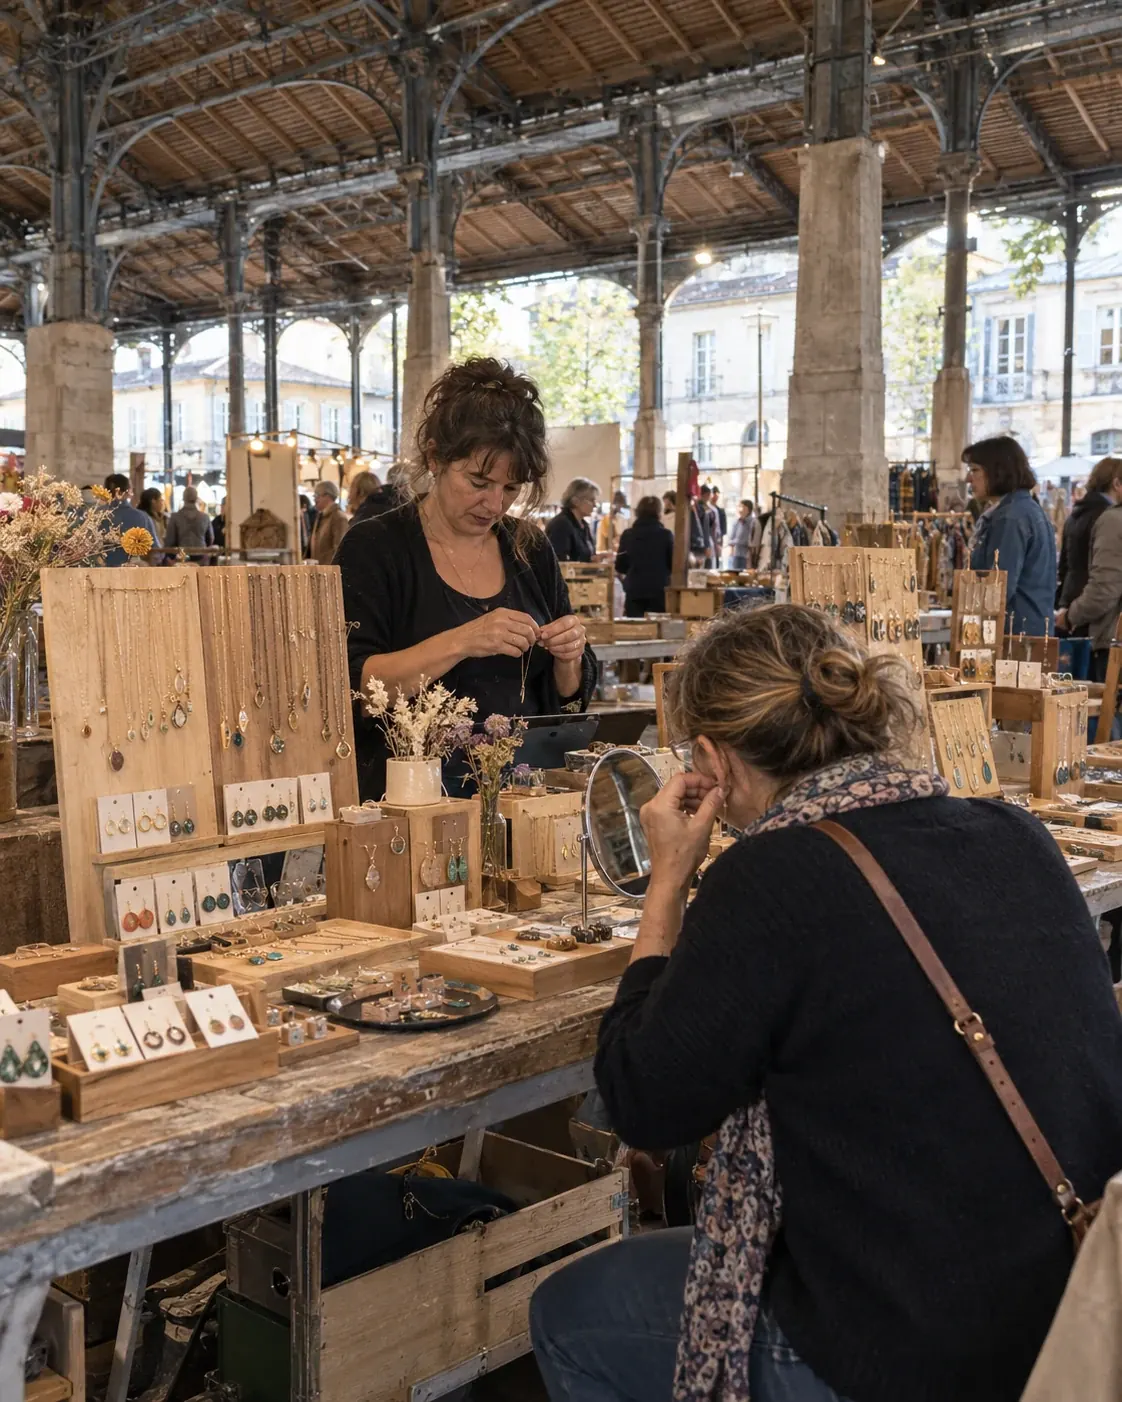
Vitrines de table, bustes, présentoirs, éclairages et terminal de paiement voyagent de salon en salon : elle rembourse leur vol et leur casse hors de l'atelier.
Une tendinite du poignet ou une épaule bloquée vous éloigne de l'établi. Avec le chiffre d'affaires moyen de votre catégorie Urssaf, vos indemnités journalières tombent à zéro : la prévoyance verse un revenu.
Dermatologue pour une allergie aux métaux, verres adaptés au travail de près, kinésithérapie pour une nuque penchée sur l'établi : elle complète l'Assurance maladie.
La cliente qui réagit au nickel ou au plomb d'un bijou que vous avez fabriqué
Le bijou défectueux qui blesse : tige mal ébavurée, fermoir coupant
Les dégâts causés dans la boutique qui vous prend en dépôt-vente ou sur un stand voisin
Votre défense face à une réclamation, y compris pour une vente en ligne
L'incendie, le dégât des eaux et le vol à l'atelier, avec la multirisque
L'or et les bijoux que vos clients vous confient
Votre stand, vos présentoirs et votre stock pendant les salons
La prévoyance qui maintient votre revenu pendant un arrêt
La protection juridique face à une accusation de copie d'un modèle
Deux questions pour démarrer : nous comparons plus de 20 assureurs pour votre métier.
Depuis le 1er juillet 2025, les règles de la garantie des métaux précieux figurent dans le Code de commerce, aux articles L831-1 et suivants, et non plus dans le Code général des impôts. Elles visent la fabrication, la détention et le commerce des ouvrages en or, en argent et en platine, doublés et plaqués compris. Pour un créateur qui travaille ces métaux, trois formalités s'enchaînent :
Faire couler vos modèles en cire chez un fondeur ne change rien : celui qui fait fabriquer pour son compte est un fabricant (article L831-3). Les pièces achevées passent ensuite par le service de la garantie ou un organisme agréé, qui les essaie et les marque (article L834-3). Ce registre tenu à jour sert aussi le jour d'un vol : il montre à l'assureur ce que contenait votre atelier.
Laiton, acier, résine ou perles : un bijou fantaisie échappe au poinçon, pas au règlement européen REACH. La DGCCRF en détaille les limites : 0,5 µg de nickel libéré par cm² et par semaine pour un bijou porté longtemps contre la peau, 0,2 µg pour une tige de perçage, 0,05 % de plomb et 0,01 % de cadmium dans les parties métalliques, et un revêtement qui reste conforme au moins deux ans. Elle précise que tout professionnel doit pouvoir justifier la conformité des bijoux qu'il fabrique ou met en vente, notamment par un autocontrôle efficace.
Les mots comptent autant. « Plaqué or » et « doublé or » supposent au moins 3 microns d'or, le vermeil 5 microns ; en dessous, seul « doré » est permis. Les traitements des pierres se signalent, le terme « semi-précieux » est interdit, et ces informations figurent aussi sur votre boutique en ligne.
Côté assurance, le Code civil vous traite en producteur : vous répondez du dommage causé par un défaut de vos bijoux, que vous ayez ou non un contrat avec la victime (article 1245). Les fiches techniques et factures de vos apprêts appuient votre défense et le recours de l'assureur contre le fournisseur.
Cinq réponses font votre tarif : les métaux que vous travaillez, la valeur des matières et du stock gardés à l'atelier, vos canaux de vente (marchés, salons, dépôt-vente, boutique en ligne, export), les travaux sur des bijoux confiés et votre chiffre d'affaires.
Le métal précieux pèse le plus. Pour garantir le vol de vos valeurs, les assureurs demandent en général un coffre certifié selon la norme européenne EN 1143-1, dont la classe fixe le montant qu'il peut contenir. L'atelier installé dans une chambre de l'appartement se déclare aussi : l'assurance habitation couvre rarement un stock professionnel. Enfin, l'or qu'une cliente vous confie pour refaire une bague n'est pas votre stock : il se garantit à part, en biens confiés, pour sa valeur réelle.
Pour vous, créateur à votre compte : artisan affilié à la Sécurité sociale des indépendants, l'Assurance maladie vous verse, dès le 4e jour d'arrêt et après douze mois d'affiliation, une indemnité égale à 1/730e du revenu annuel moyen des trois années précédentes, plafonnée à 65,84 € bruts par jour en 2026. En micro-entreprise, seuls 29 % de vos ventes comptent : avec le chiffre d'affaires moyen de votre catégorie Urssaf, 14 163 € en 2025, le revenu retenu reste sous le seuil de 4 582 € et aucune indemnité n'est versée. Une prévoyance individuelle comble ce vide, une mutuelle couvre vos soins, et au régime réel leurs cotisations se déduisent dans le cadre Madelin.
Pour vos salariés : un atelier de bijouterie fantaisie relève de la convention de la bijouterie, joaillerie, orfèvrerie et horlogerie (IDCC 3251). Ses deux accords du 27 octobre 2020 instaurent un régime de frais de santé obligatoire pour tous les salariés, financé au moins pour moitié par l'employeur, et un régime de prévoyance pour les cadres et les non-cadres, sans condition d'ancienneté.
La mutuelle santé de créateur de bijoux et la prévoyance de créateur de bijoux : le détail des garanties et des prix.
La RC Pro coûte de 190 à 620 € par an, environ 300 € une fois installé, la multirisque de l'atelier de 450 à 1 440 €, et l'assurance du matériel de stand de 150 à 300 € sous 5 000 € d'équipement. Un atelier qui garde beaucoup d'or se chiffre sur devis. Le devis en ligne vous donne votre prix en 2 minutes.
Aucune loi ne l'impose au créateur qui travaille seul. Vous répondez pourtant, même sans faute, du dommage causé par un défaut de vos bijoux (article 1245 du Code civil), et salons comme boutiques en dépôt-vente réclament l'attestation de RC Pro. Dès le premier salarié, la convention de la branche impose sa mutuelle et sa prévoyance.
Oui, par votre RC Pro, qui indemnise ses soins et son arrêt et organise votre défense. Gardez les fiches techniques de vos apprêts et vos résultats d'autocontrôle : ils montrent que vos bijoux respectaient les limites de nickel du règlement REACH, et permettent à l'assureur de se retourner contre un fournisseur.
Oui : le fabricant d'ouvrages en or, en argent ou en platine dépose une déclaration d'existence au bureau de garantie, fait enregistrer son poinçon de maître et tient un livre de police (articles L834-1 et L834-6 du Code de commerce). Un bijou en acier, en résine ou en perles, sans aucun métal précieux, n'est pas concerné.
Oui avec la garantie des biens confiés de votre multirisque, qui couvre le vol, l'incendie ou la perte des bijoux et du métal de vos clients pendant qu'ils sont à l'atelier. Notez chaque dépôt dans votre livre de police avec sa description : c'est la base de l'indemnisation.
Oui si votre contrat le prévoit : une assurance du matériel ou une extension de la multirisque hors de l'atelier rembourse le vol et la casse de vos présentoirs et de votre stock sur le stand. Votre RC Pro, elle, couvre le visiteur blessé par votre installation.
Dès le 4e jour d'arrêt, une indemnité égale à 1/730e du revenu annuel moyen des trois années précédentes, plafonnée à 65,84 € bruts par jour en 2026. En micro-entreprise de vente, avec le chiffre d'affaires moyen de sa catégorie Urssaf (14 163 €), le revenu retenu reste sous le seuil de 4 582 € : aucune indemnité. La prévoyance comble ce vide.
La convention de la bijouterie, joaillerie, orfèvrerie et horlogerie (IDCC 3251), qui couvre la fabrication de bijoux fantaisie. Ses accords du 27 octobre 2020 imposent une mutuelle financée au moins pour moitié par l'employeur et une prévoyance pour tous les salariés, sans condition d'ancienneté.