Recommandée
Multirisque professionnelle
Établi, laminoir, four de fonte, plaques d'argent, pierres et pièces en cours : elle rembourse l'incendie, le dégât des eaux et le vol à l'atelier, et peut garantir les bijoux que vos clients vous confient.
Un créateur de bijoux vit de ses mains et de ses yeux. En micro-entreprise, l'Assurance maladie ne retient que 29 % de vos ventes pour calculer vos indemnités, et ne verse rien sous 15 800 € de ventes par an environ : la prévoyance vous assure un revenu fixé d'avance pendant l'arrêt.
Prix 2026 : dès 19 € par mois pour vous, créateur à votre compte, environ 49 € entre 30 et 45 ans ; dès 13 € par mois pour chaque salarié couvert par un contrat collectif.
Avec 14 163 € de ventes par an, la moyenne 2025 de sa catégorie Urssaf, un créateur de bijoux en micro-entreprise n'a droit à aucune indemnité journalière : 29 % de ce chiffre donnent 4 107 €, sous le seuil de 4 582 € fixé par l'Assurance maladie. La prévoyance remplace ce qui manque, au montant que vous choisissez.
Un revenu par jour d'arrêt : l'indemnité prévue au contrat, versée après la franchise, en complément de l'Assurance maladie ou à sa place quand elle ne verse rien.
Les charges de l'atelier : loyer, crédit du four ou du laminoir, emplacements de salons déjà réservés, avec l'option frais généraux.
Le long terme : une rente si vos mains ou votre vue ne permettent plus le travail fin, un capital et une rente éducation pour vos proches.
L'Assurance maladie part de vos ventes après un abattement de 71 %, en moyenne sur trois ans (ameli.fr, arrêt maladie des indépendants).

Indemnité par jour, franchise, frais de l'atelier, invalidité jugée sur le travail à l'établi : vous ne gardez que les offres qui les prévoient.

Âge, statut, chiffre d'affaires et franchise souhaitée : quatre réponses, et votre tarif mensuel s'affiche, sans engagement.

Votre profil part chez les assureurs prévoyance des artisans et des micro-entrepreneurs. Notre réseau vous obtient le meilleur prix.

Remise dès la souscription, elle accompagne une demande de prêt pour un four, un laminoir ou un bail d'atelier.
Une indemnité journalière fixée au contrat, versée après la franchise
La rente d'invalidité si vous ne pouvez plus exercer
Le capital décès et la rente éducation de vos enfants
Pour vos salariés, les garanties minimales de l'accord prévoyance BJOH
Le capital de 5 000 € dû au salarié atteint d'un cancer ou d'un AVC invalidant, selon le régime de branche
L'invalidité appréciée sur le travail de fabrication
Les frais généraux de l'atelier pendant votre arrêt
Une franchise supprimée en cas d'accident ou d'hospitalisation
La rente de conjoint
La prévoyance d'un créateur de bijoux à son compte démarre dès 19 € par mois en 2026, et coûte autour de 49 € entre 30 et 45 ans avec 25 000 à 40 000 € de revenu. Pour un salarié de l'atelier, le contrat collectif d'entrée démarre entre 13 et 27 € par mois.
| Votre situation | Prévoyance par mois |
|---|---|
| Créateur à son compte de moins de 30 ans, revenu de moins de 25 000 € | 19 à 25 € |
| Créateur à son compte de 30 à 45 ans, revenu de 25 000 à 40 000 € | 43 à 55 € |
| Créateur à son compte de 46 à 60 ans, revenu de 40 000 à 60 000 € | 88 à 113 € |
| Salarié de l'atelier, contrat collectif d'entrée | À partir de 13 à 27 € |
L'indemnité se fixe sur ce que vous tirez réellement de vos créations, justifié par vos déclarations : plus elle est haute, plus la cotisation monte.
Quinze ou trente jours sans indemnité allègent la cotisation ; trois jours la renchérissent, mais protègent une saison de marchés écourtée.
Le tarif suit votre âge à la souscription, et un questionnaire de santé peut s'ajouter quand le montant garanti est élevé.
Nombre de salariés, niveau des salaires et part de cadres fixent la cotisation collective, pour des garanties qui ne descendent jamais sous celles de la branche.
Cotisations Artisan Assuré 2026 pour un créateur de bijoux, établies à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Sous 15 800 € de ventes annuelles environ, l'Assurance maladie ne verse rien pendant un arrêt, et au-dessus elle reste modeste. Un contrat forfaitaire paie le montant convenu par jour sans le comparer à votre perte, ce qui convient quand le revenu déclaré est faible.
Si vos ventes se concentrent sur les marchés de fin d'année, une franchise de trente jours peut absorber toute la saison sans rien vous verser. Choisissez trois ou sept jours, ou une franchise supprimée en cas d'accident ou d'hospitalisation.
Une invalidité professionnelle verse la rente dès que vous ne pouvez plus scier, souder ou sertir, même si un emploi de vente ou de bureau reste possible. Regardez le taux qui déclenche la rente et son mode de calcul.
L'apprenti ou le polisseur que vous recrutez doit être couvert au moins au niveau de l'article 4 de l'accord prévoyance de la branche, dès son arrivée. Un même assureur peut couvrir votre prévoyance et le contrat collectif de l'atelier.
Établi, laminoir, four de fonte, plaques d'argent, pierres et pièces en cours : elle rembourse l'incendie, le dégât des eaux et le vol à l'atelier, et peut garantir les bijoux que vos clients vous confient.
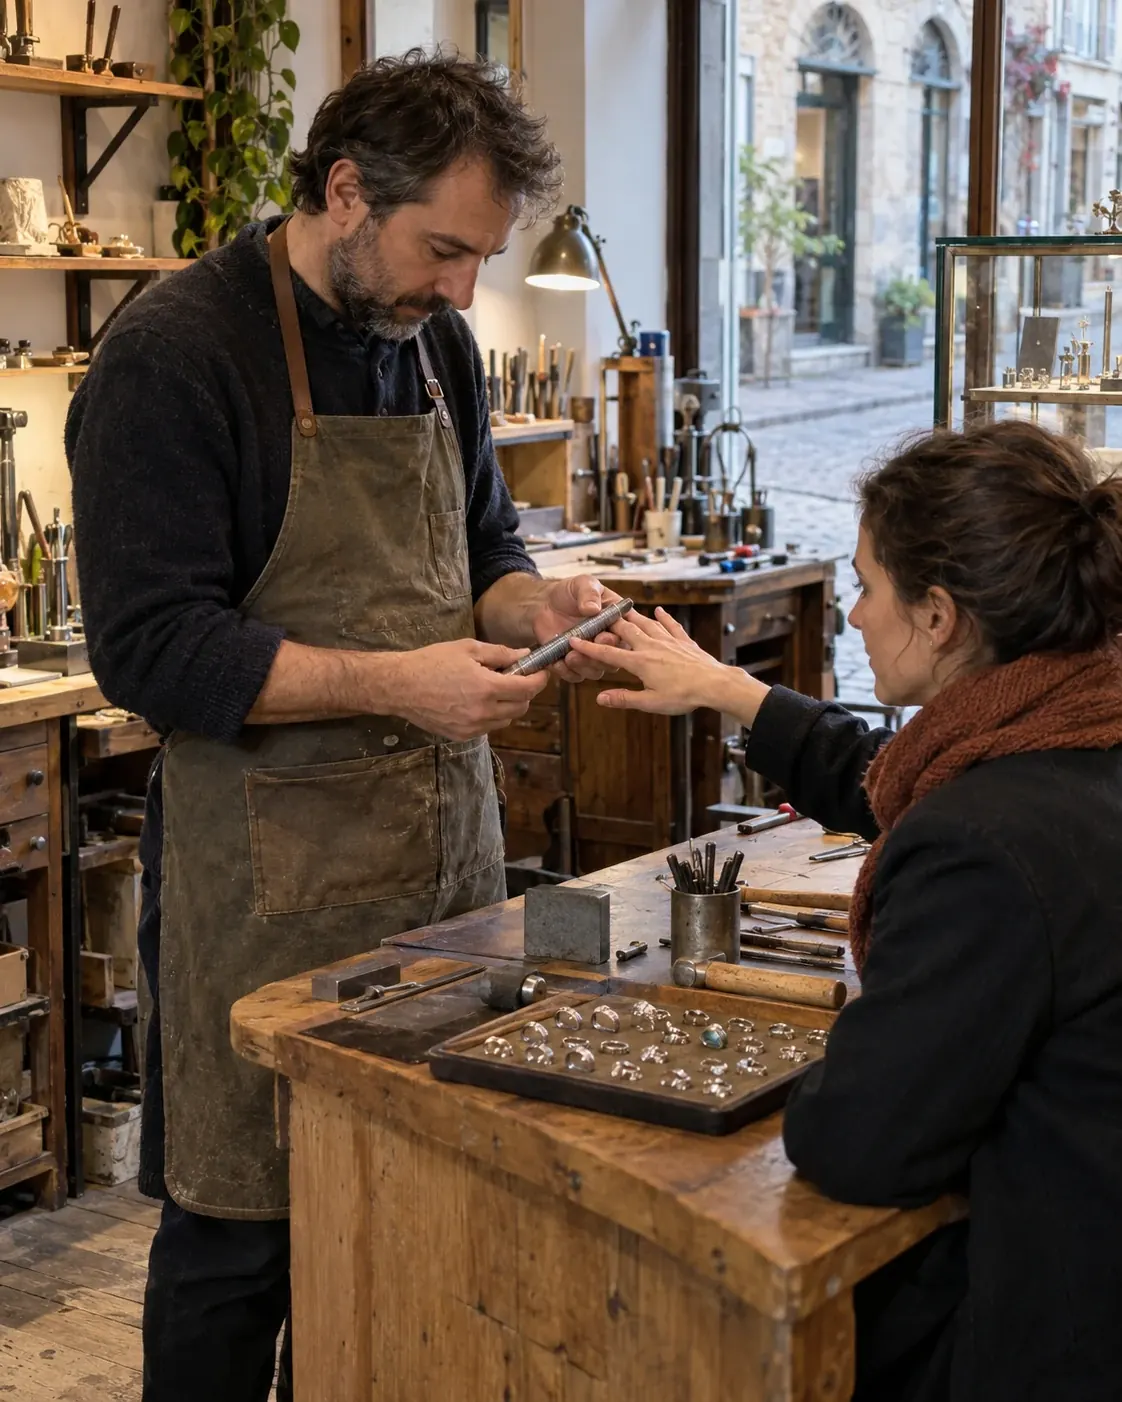
Une cliente déclare un eczéma au lobe après vos créoles, une autre s'écorche sur une tige mal ébavurée : elle indemnise leurs soins, prend votre défense et vous suit sur les marchés comme en ligne.
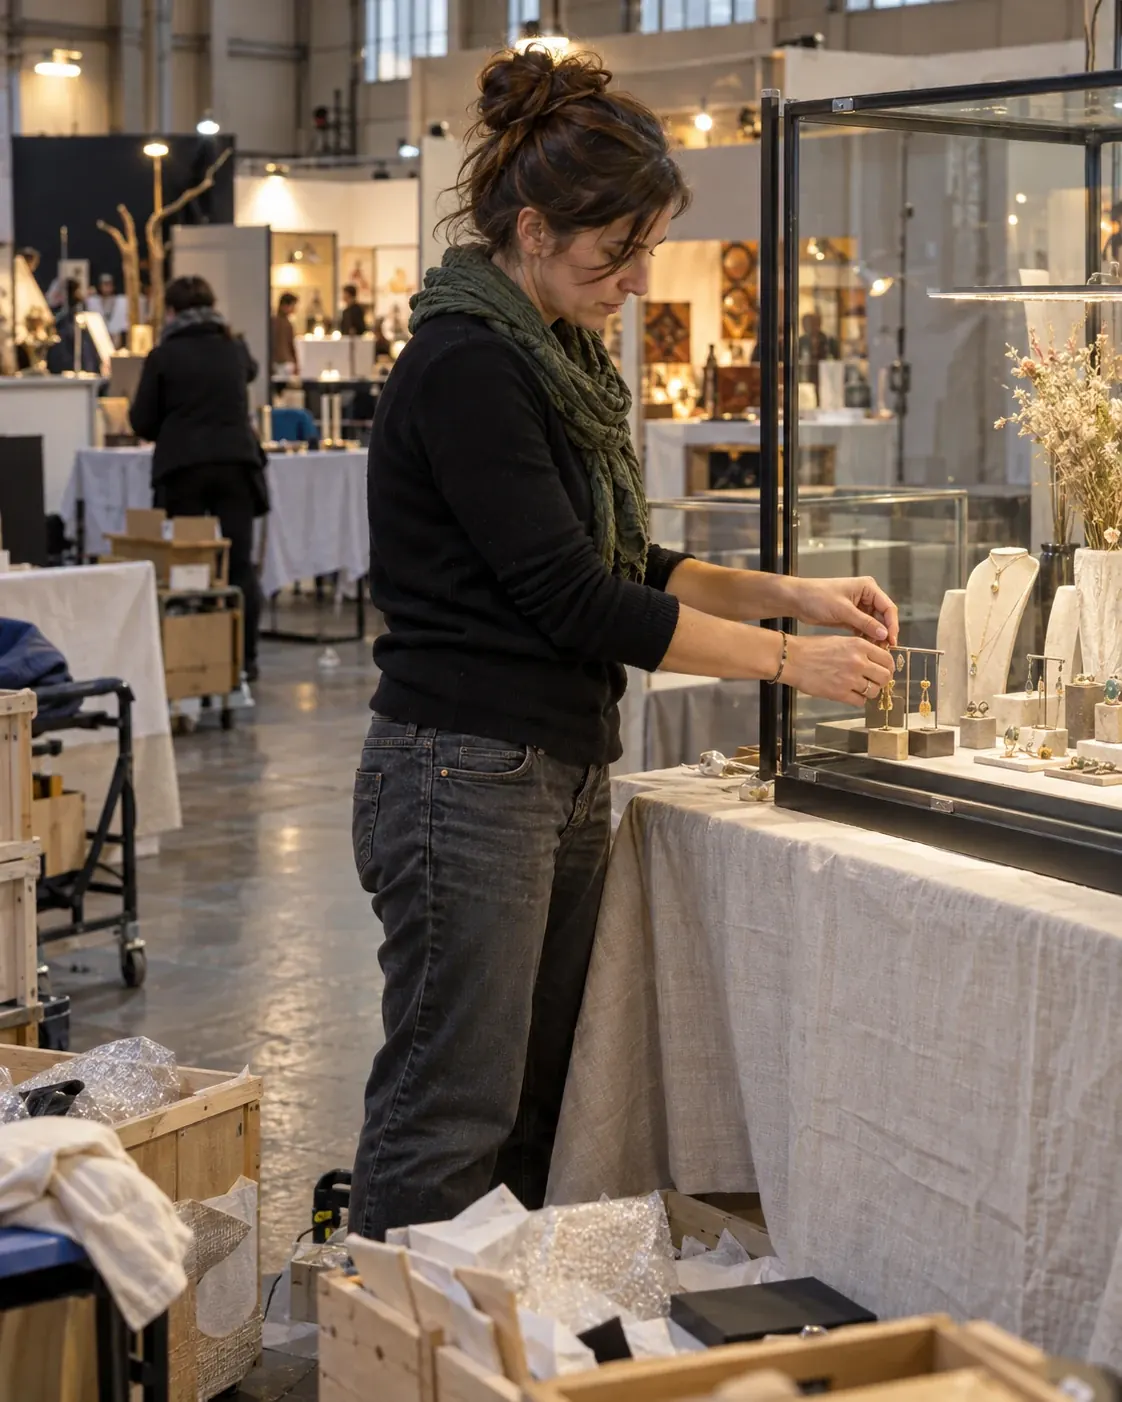
Vitrines de table, bustes, présentoirs, éclairages et terminal de paiement voyagent de salon en salon : elle rembourse leur vol et leur casse hors de l'atelier.
Dermatologue pour une allergie aux métaux, verres adaptés au travail de près, kinésithérapie pour une nuque penchée sur l'établi : elle complète l'Assurance maladie.
Trois chiffres font le calcul : l'Assurance maladie garde 29 % de vos ventes, en fait la moyenne sur les trois dernières années, puis divise le résultat par 730. L'indemnité est due à partir du 4e jour d'arrêt, après douze mois d'affiliation, et ne dépasse pas 65,84 € bruts par jour en 2026.
| Ventes annuelles moyennes | Revenu retenu (29 %) | Indemnité par jour |
|---|---|---|
| 14 163 € (moyenne 2025 de la catégorie Urssaf) | 4 107 € | 0 €, sous le seuil de 4 582 € |
| 15 800 € | 4 582 € | 6,28 € |
| 30 000 € | 8 700 € | 11,92 € |
| 50 000 € | 14 500 € | 19,86 € |
À titre d'exemple, une créatrice à 30 000 € de ventes arrêtée trente jours touche 27 jours d'indemnités, près de 322 €, pour un mois où son établi reste fermé. Au régime réel, l'indemnité se calcule sur le bénéfice, et les cotisations de prévoyance se déduisent dans les plafonds de l'article 154 bis du Code général des impôts. La perte d'exploitation de votre multirisque d'atelier joue après un incendie, un dégât des eaux ou un vol, pas après une maladie.
Pour un travailleur indépendant, la pension d'invalidité suppose une perte de capacité de travail ou de gain supérieure aux deux tiers. Elle atteint 30 % du revenu annuel moyen des dix meilleures années en 1re catégorie, entre 530,21 et 1 201,50 € par mois, et 50 % en 2e ou 3e catégorie, entre 747 et 2 002,50 € par mois.
En 1re catégorie, cette perte s'apprécie dans votre métier, mais la pension ne verse que 30 % du revenu moyen. Le contrat de prévoyance peut verser sa rente dès un taux d'invalidité plus bas, fixé à la souscription. Au décès d'un travailleur indépendant, ses proches reçoivent un capital de 9 612 € en 2026, plus 2 403 € par enfant à charge ; le capital et la rente éducation souscrits en prévoyance s'y ajoutent.
Les ateliers de bijouterie fantaisie relèvent de la convention de la bijouterie, joaillerie, orfèvrerie et horlogerie (IDCC 3251). Son accord prévoyance du 27 octobre 2020, étendu le 21 mai 2021 et modifié par avenants en 2024 et 2025, fixe à son article 4 les garanties minimales de chaque salarié.
| Événement | Garantie minimale |
|---|---|
| Décès | Capital de 200 % du salaire brut, majoré de 25 % par enfant à charge |
| Invalidité absolue et définitive | Capital de 300 % du salaire brut |
| Enfants du salarié décédé | Rente éducation de 10 % du salaire brut jusqu'à 12 ans, 15 % de 12 à 18 ans, 20 % de 18 à 28 ans en cas d'études |
| Conjoint | Rente temporaire de 10 % du salaire brut |
| Enfant handicapé | Rente viagère de 536,64 € par mois en 2026 |
| Arrêt de travail | 100 % du salaire net, Sécurité sociale déduite, en relais du maintien de salaire, ou dès le 31e jour d'arrêt avant un an d'ancienneté |
| Invalidité | 60 % du salaire net en 1re catégorie, 100 % en 2e et 3e, Sécurité sociale déduite |
| Cancer ou AVC invalidant reconnu en affection de longue durée | Capital de 5 000 € |
| Dépendance | Rente viagère d'au moins 150 € par mois |
Votre contrat collectif peut prévoir mieux, jamais moins. Pour vos soins et ceux de l'équipe, voyez aussi la mutuelle du créateur de bijoux.
Dès 19 € par mois pour un créateur à son compte avant 30 ans, et autour de 49 € entre 30 et 45 ans avec 25 000 à 40 000 € de revenu, en 2026. Un salarié de l'atelier se couvre à partir de 13 à 27 € par mois. Le devis prévoyance calcule votre prix.
Tout dépend de ses ventes : 29 % du chiffre d'affaires moyen des trois dernières années, divisé par 730, à partir du 4e jour. Rien sous 15 800 € de ventes environ, 11,92 € par jour à 30 000 €, 19,86 € à 50 000 €.
Pour vous-même, elle reste un choix : aucune loi ne l'impose à un créateur à son compte. Pour vos salariés, l'accord prévoyance de la convention BJOH l'impose dès la première embauche, quel que soit le poste.
L'invalidité professionnelle se juge sur votre métier : la rente est versée selon le taux fixé au contrat quand vous ne pouvez plus fabriquer de bijoux. La Sécurité sociale, elle, exige la perte de plus des deux tiers de votre capacité.
La prévoyance verse l'indemnité journalière fixée au contrat pour chaque jour d'arrêt après la franchise, quel que soit le mois. Une franchise courte vous protège si vos ventes se concentrent sur les marchés de fin d'année.
Oui : l'accord prévoyance BJOH verse 5 000 € au salarié dont le cancer ou l'AVC invalidant est reconnu en affection de longue durée par l'Assurance maladie et par l'assureur. Ce capital s'ajoute aux indemnités d'arrêt de travail.
Au régime réel, oui, dans l'enveloppe Madelin : 3,75 % du bénéfice et 7 % du plafond de la Sécurité sociale, 11 534,40 € au plus en 2026 avec votre mutuelle. En micro-entreprise, rien à déduire en plus : l'abattement forfaitaire de 71 % tient lieu de charges.