Recommandée
Multirisque professionnelle
Établi, laminoir, four de fonte, plaques d'argent, pierres et pièces en cours : elle rembourse l'incendie, le dégât des eaux et le vol à l'atelier, et peut garantir les bijoux que vos clients vous confient.
Des verres pour le travail de près, un dermatologue pour des mains au contact du métal et des décapants, un kiné pour le poignet qui scie et lime toute la journée : la mutuelle d'un créateur de bijoux complète l'Assurance maladie sur ce que le métier use.
Prix 2026 : dès 25 € par mois pour un créateur à son compte, environ 70 € entre 30 et 45 ans, à partir de 25 à 30 € par mois et par salarié en contrat collectif.
Cette page part du cas le plus courant : le créateur qui travaille seul en micro-entreprise et vend ses bijoux, au régime des ventes de marchandises (BIC). Aucune mutuelle ne lui est imposée ; il la choisit et la paie lui-même, dès 25 € par mois en 2026 selon son âge et ses garanties.
Vos soins courants : généraliste, dermatologue, ophtalmologiste, médicaments, examens prescrits.
Ce que le métier use : verres de près ou progressifs, séances de kinésithérapie pour la nuque et le poignet, chirurgie de la main en ambulatoire.
Votre premier salarié : le régime frais de santé de la convention de la bijouterie, joaillerie, orfèvrerie et horlogerie, obligatoire dès l'embauche.
Côté impôt, le micro-entrepreneur en vente de bijoux bénéficie d'un abattement de 71 % qui remplace les frais réels : la cotisation ne se déduit pas. Au régime réel, elle entre dans l'enveloppe de l'article 154 bis du Code général des impôts.

Optique, dermatologie, kiné, hospitalisation : vous choisissez les postes qui comptent pour vous, seuls les contrats qui les remboursent bien restent.

Votre âge, votre département et les personnes à couvrir suffisent à afficher votre tarif mensuel, sans engagement.

Votre demande est présentée aux assureurs santé qui couvrent les artisans et les micro-entrepreneurs. Notre réseau vous obtient le meilleur prix.

Carte de tiers payant et attestation vous sont remises dès la souscription, pour vos prochains soins.
Les consultations de généraliste, de dermatologue et d'ophtalmologiste
Les verres et montures de l'offre 100 % Santé
Les séances de kinésithérapie prescrites
L'hospitalisation, y compris en ambulatoire, et le forfait journalier
Les médicaments et examens remboursables
Des verres hors du panier 100 % Santé, mieux remboursés
Les dépassements d'honoraires du chirurgien de la main
L'ostéopathie et les médecines douces
La couverture du conjoint et des enfants
Une mutuelle individuelle de créateur de bijoux démarre dès 25 € par mois en 2026 avant 30 ans en garanties essentielles, et coûte environ 70 € entre 30 et 45 ans en garanties équilibrées. Dès que vous embauchez, le contrat collectif de l'atelier coûte de 25 à 30 € par mois et par salarié en entrée de gamme, dont la moitié au moins à votre charge d'employeur.
| Votre situation | Mutuelle par mois |
|---|---|
| Créateur seul de moins de 30 ans, garanties essentielles | 25 à 40 € |
| Créateur seul de 30 à 45 ans, garanties équilibrées | 55 à 85 € |
| Créateur seul de 46 à 60 ans, verres et dépassements mieux remboursés | 115 à 170 € |
| Salarié de l'atelier, contrat collectif d'entrée | À partir de 25 à 30 € |
| Créateur de 30 à 45 ans avec conjoint et enfants, garanties équilibrées | 165 à 250 € |
En contrat individuel, la cotisation suit l'âge à la souscription puis chaque année : un créateur de 28 ans et un de 55 ans ne paient pas le même prix.
Rester dans le panier 100 % Santé ou choisir librement vos verres de travail : c'est l'un des postes qui font le plus varier le prix.
Seul, en couple ou avec les enfants : chaque personne ajoutée augmente la cotisation.
Le coût des soins et des dépassements d'honoraires varie selon le lieu où vous vous soignez, et le tarif suit.
Cotisations Artisan Assuré 2026 pour un créateur de bijoux, établies à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Le travail fin à quelques centimètres fatigue la vue tôt. Comparez le remboursement des verres hors panier 100 % Santé si vous voulez des verres de travail spécifiques : un adulte a droit à une paire tous les deux ans, plus tôt si la vue change.
Canal carpien, tendinite, doigt à ressaut : ces gestes se font souvent en clinique, avec des dépassements. Un niveau d'hospitalisation qui les prend en charge évite un reste à payer.
En micro-entreprise, la cotisation se paie sur le revenu net, sans déduction. Au réel, elle s'impute sur le bénéfice : le même niveau de garanties vous revient moins cher après impôt qu'en micro-entreprise.
Le jour où un apprenti ou un polisseur rejoint l'atelier, le régime de la convention BJOH s'applique. Choisissez un assureur qui propose aussi le contrat collectif conforme.
Établi, laminoir, four de fonte, plaques d'argent, pierres et pièces en cours : elle rembourse l'incendie, le dégât des eaux et le vol à l'atelier, et peut garantir les bijoux que vos clients vous confient.
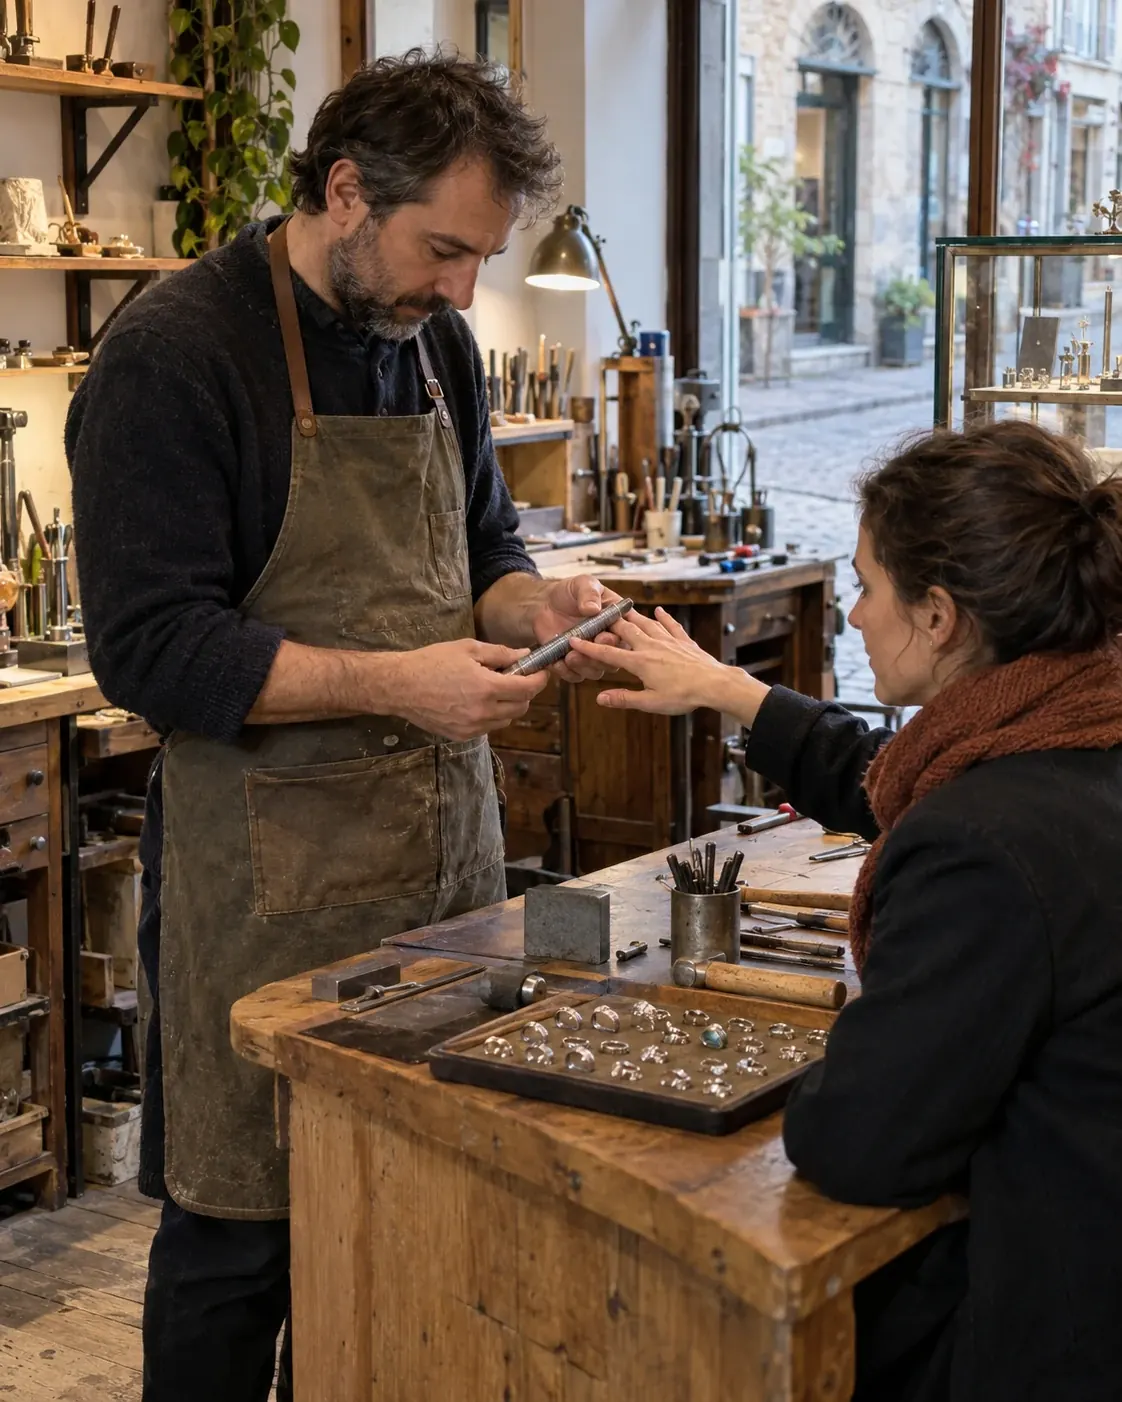
Une cliente déclare un eczéma au lobe après vos créoles, une autre s'écorche sur une tige mal ébavurée : elle indemnise leurs soins, prend votre défense et vous suit sur les marchés comme en ligne.
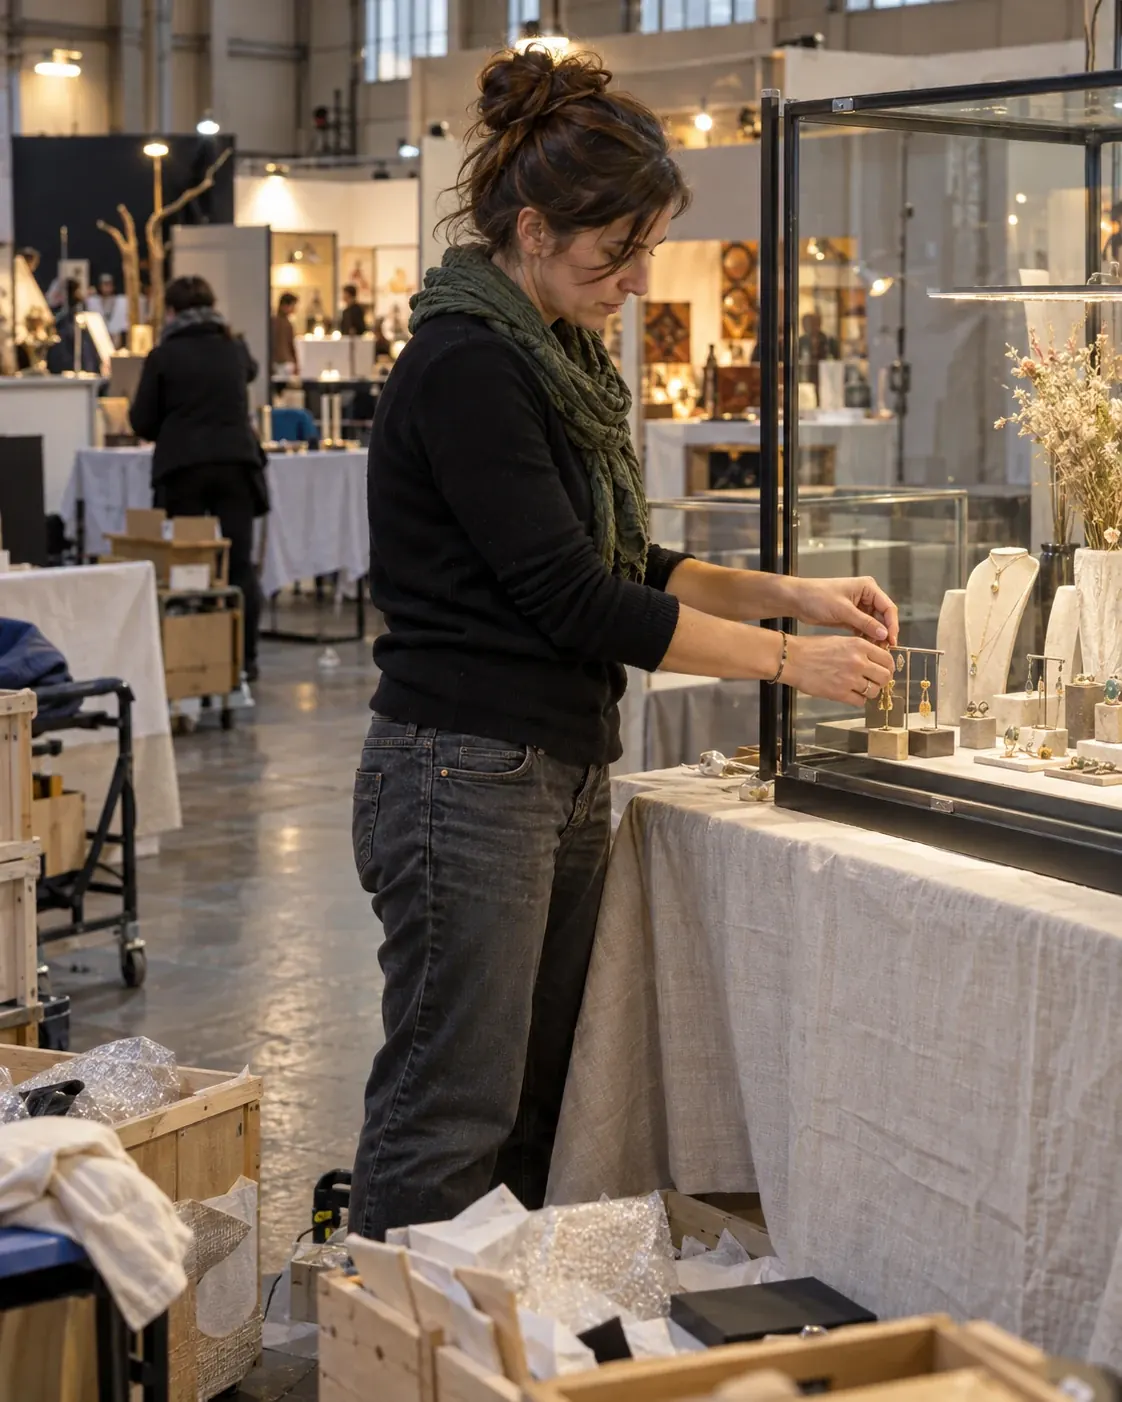
Vitrines de table, bustes, présentoirs, éclairages et terminal de paiement voyagent de salon en salon : elle rembourse leur vol et leur casse hors de l'atelier.
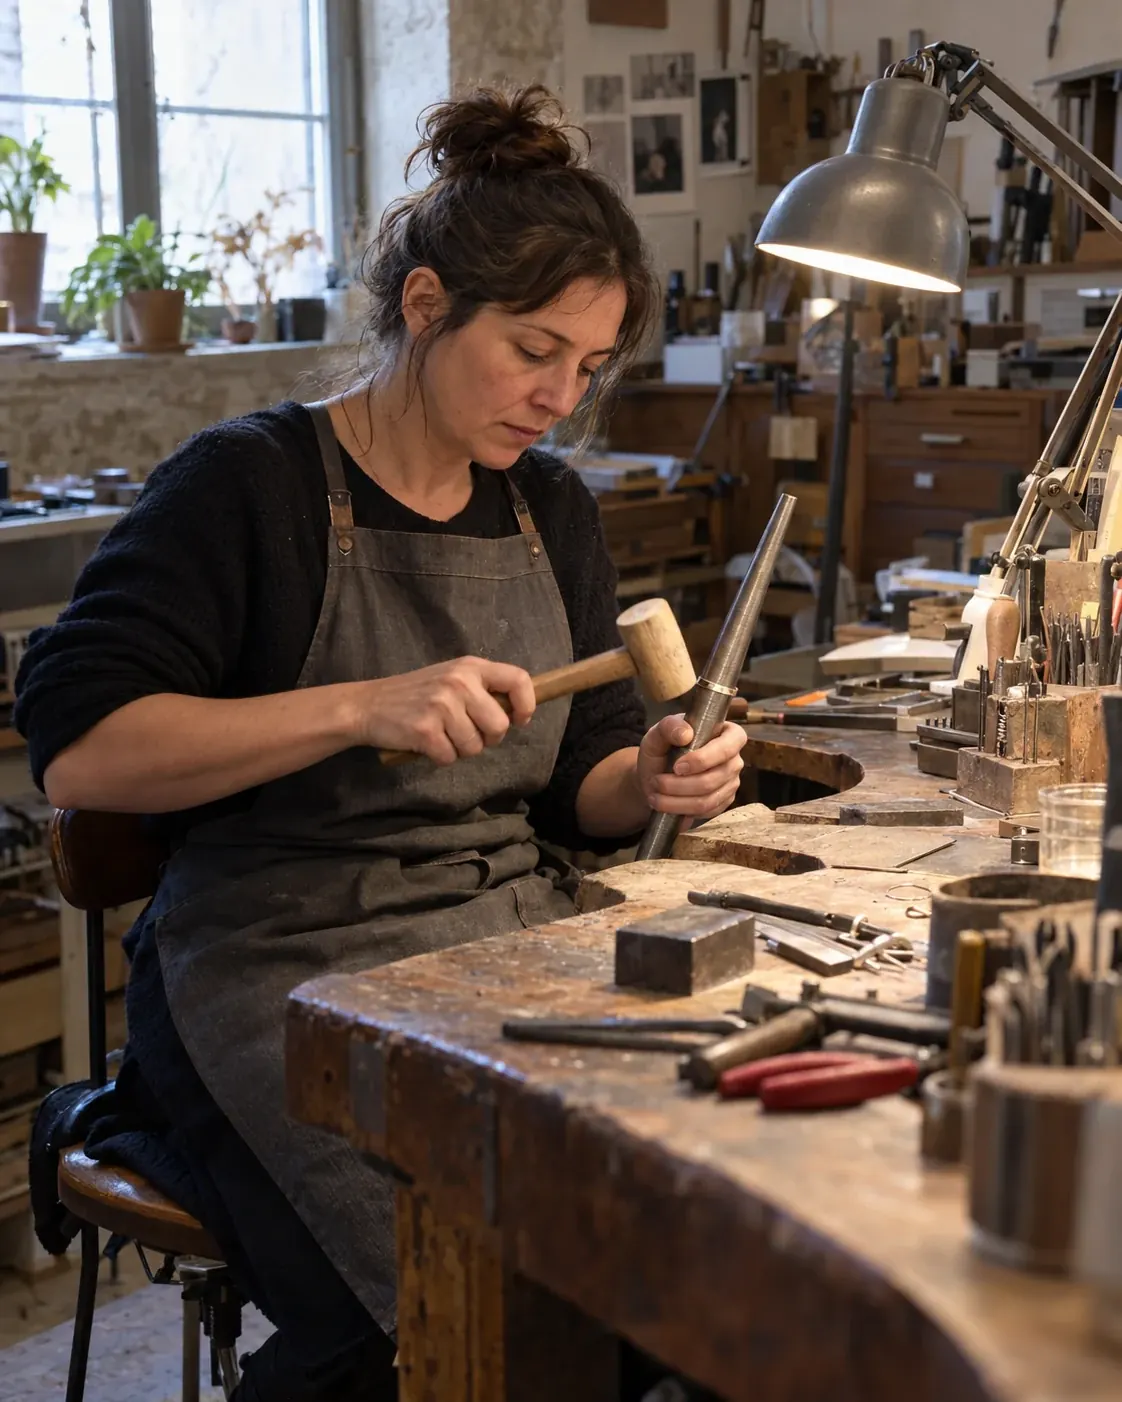
Une tendinite du poignet ou une épaule bloquée vous éloigne de l'établi. Avec le chiffre d'affaires moyen de votre catégorie Urssaf, vos indemnités journalières tombent à zéro : la prévoyance verse un revenu.
Au régime micro, le revenu imposable d'une vente de bijoux est le chiffre d'affaires diminué de 71 % ; aucune dépense réelle ne s'y ajoute, mutuelle comprise. À titre d'exemple, un créateur qui encaisse 30 000 € dans l'année et paie 30 € par mois de mutuelle supporte 360 € sur son revenu net.
Au régime réel, en entreprise individuelle ou en société avec un gérant non salarié, les cotisations d'une mutuelle responsable se déduisent du bénéfice, dans la limite de 3,75 % du bénéfice plus 7 % du plafond annuel de la Sécurité sociale, sans dépasser 11 534,40 € en 2026 pour la santé et la prévoyance réunies (article 154 bis du Code général des impôts). Le passage au réel se décide avec votre comptable ; la mutuelle se choisit, elle, dès le premier mois d'activité.
La fiche FAR 43 de l'INRS, consacrée à la bijouterie et à la joaillerie, repère les produits à surveiller poste par poste : poussières de silice au démoulage de la cire perdue et au polissage, nickel des alliages, brouillards d'acide au décapage et au rhodiage, fumées de brasure, solvants des colles. Aspiration, masque et gants les tiennent à distance à l'établi.
La mutuelle intervient en aval : consultations de dermatologue et de pneumologue, examens prescrits, verres de près, kinésithérapie, chirurgie de la main. Les créateurs qui vendent des bijoux fantaisie retrouvent la même vigilance côté clientèle, sur la RC Pro du créateur de bijoux.
La convention collective de la bijouterie, joaillerie, orfèvrerie et horlogerie (IDCC 3251) couvre la fabrication de bijoux fantaisie. Son accord frais de santé du 27 octobre 2020 couvre tous les salariés à titre obligatoire, sans sélection médicale, avec une option facultative à la charge du salarié. Comme pour toute couverture collective obligatoire, l'employeur paie au moins la moitié de la cotisation (article L911-7 du Code de la sécurité sociale).
Dès 25 € par mois en contrat individuel avant 30 ans, et environ 70 € entre 30 et 45 ans en garanties équilibrées, en 2026. Pour un salarié de l'atelier, comptez à partir de 25 à 30 € par mois en contrat collectif. Votre âge et vos choix d'optique font le reste : le devis mutuelle les prend en compte.
Pour le créateur qui travaille seul, aucune loi ne l'impose : vous choisissez votre contrat. Dès le premier salarié, l'accord frais de santé de la convention BJOH le rend obligatoire pour l'équipe, financé pour moitié au moins par vous.
En micro-entreprise, l'abattement de 71 % sur vos ventes couvre forfaitairement toutes les charges, mutuelle comprise. La déduction existe au régime réel, dans les limites de l'article 154 bis du Code général des impôts.
Vos verres de travail suivent les règles de toute paire de lunettes : sans reste à charge dans le panier 100 % Santé, ou selon le niveau de votre contrat pour des verres choisis librement. Un adulte peut renouveler sa paire tous les deux ans, plus tôt si sa vue évolue.
Les consultations de dermatologue ou d'allergologue, les examens prescrits et les traitements remboursables le sont, par l'Assurance maladie puis par votre mutuelle. Un niveau plus élevé couvre les dépassements d'honoraires des spécialistes.
Vous devez lui proposer le régime frais de santé de la convention BJOH, payé pour moitié au moins par l'entreprise. Votre propre mutuelle de créateur reste distincte, sauf si vous devenez salarié de votre société.