Obligatoire
Assurance décennale
Les dommages qui touchent la solidité de l’ouvrage ou le rendent inutilisable, pendant 10 ans après la réception.
Maisons, extensions, surélévations : votre décennale ossature bois couvre la structure et le clos et couvert pendant 10 ans. Nous comparons plus de 20 assureurs qui acceptent votre procédé, DTU 31.2, CLT ou caissons, pour vous obtenir le meilleur prix en ligne.
Prix 2026 : entre 2 400 € et 7 000 € par an.
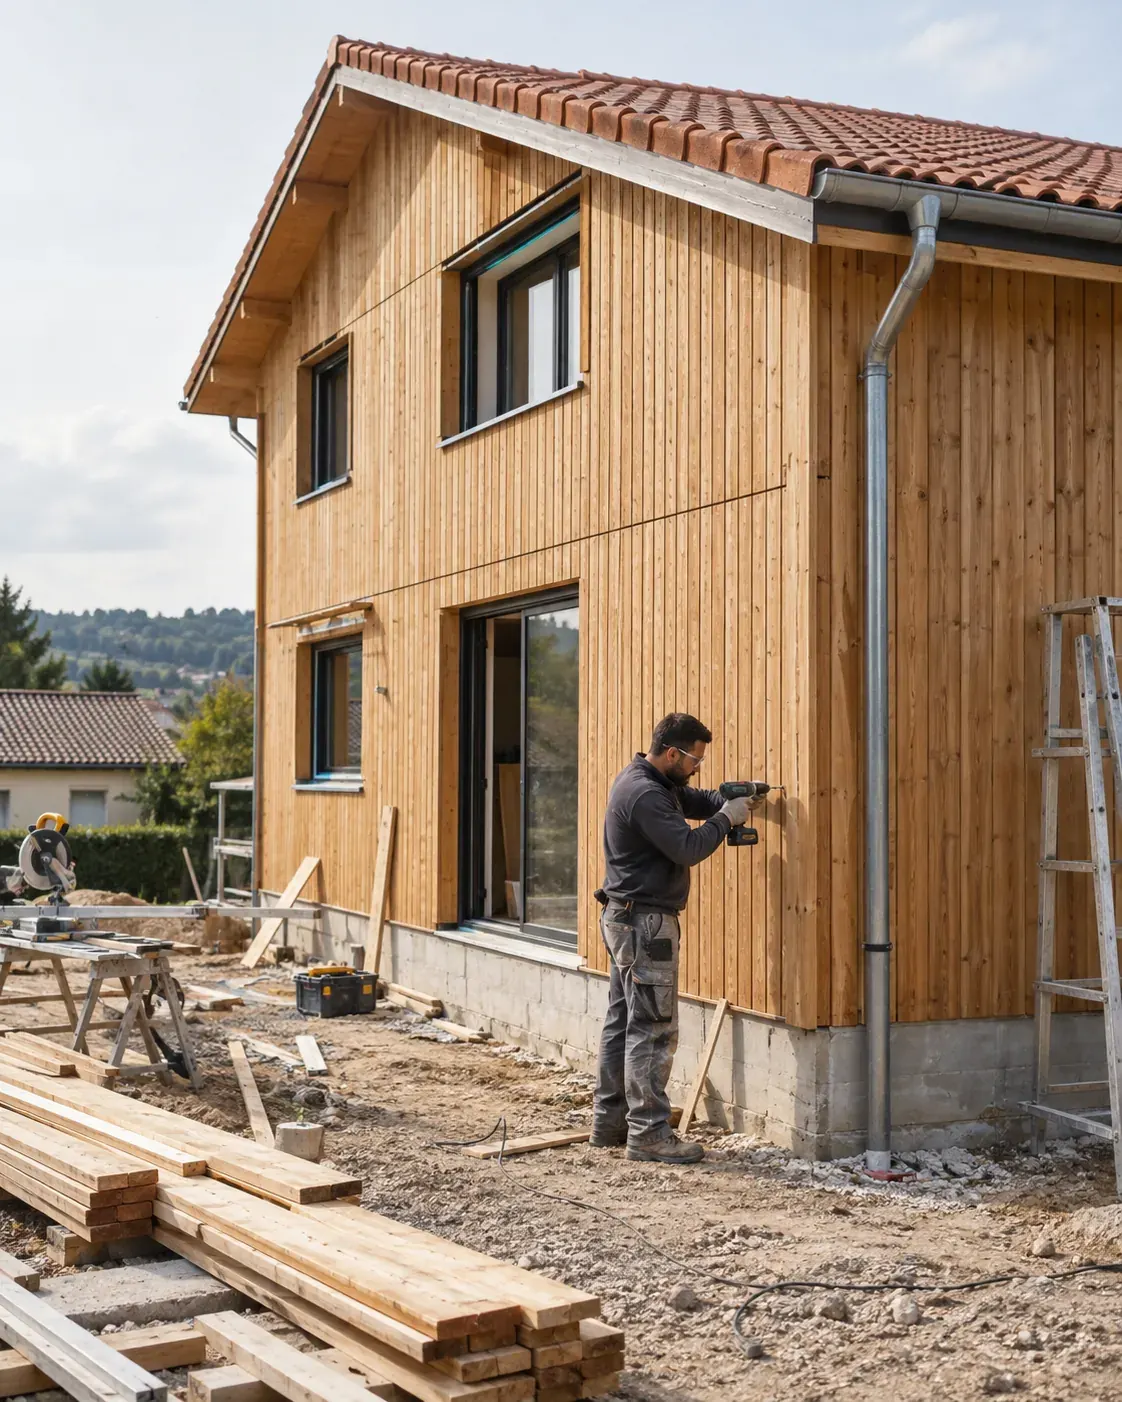
Construire une maison ou une extension à ossature bois, c'est réaliser la structure et souvent le clos et couvert. La loi Spinetta du 4 janvier 1978 demande une décennale souscrite avant l'ouverture du chantier. Pendant 10 ans, l'article 1792 du Code civil vous rend responsable de l'ossature, du contreventement et des parois. Avec la décennale, c'est votre assureur qui règle la reprise si un désordre apparaît.
Le bon contrat est celui qui nomme votre procédé. L'ossature bois selon le DTU 31.2 est en général classée en technique courante. Le CLT et certains panneaux préfabriqués relèvent souvent d'un avis technique et se déclarent à part. Une attestation qui cite votre technique rassure vos clients, et vous met en règle avec l'article L243-3 du Code des assurances, qui prévoit 75 000 € d'amende et 6 mois d'emprisonnement.

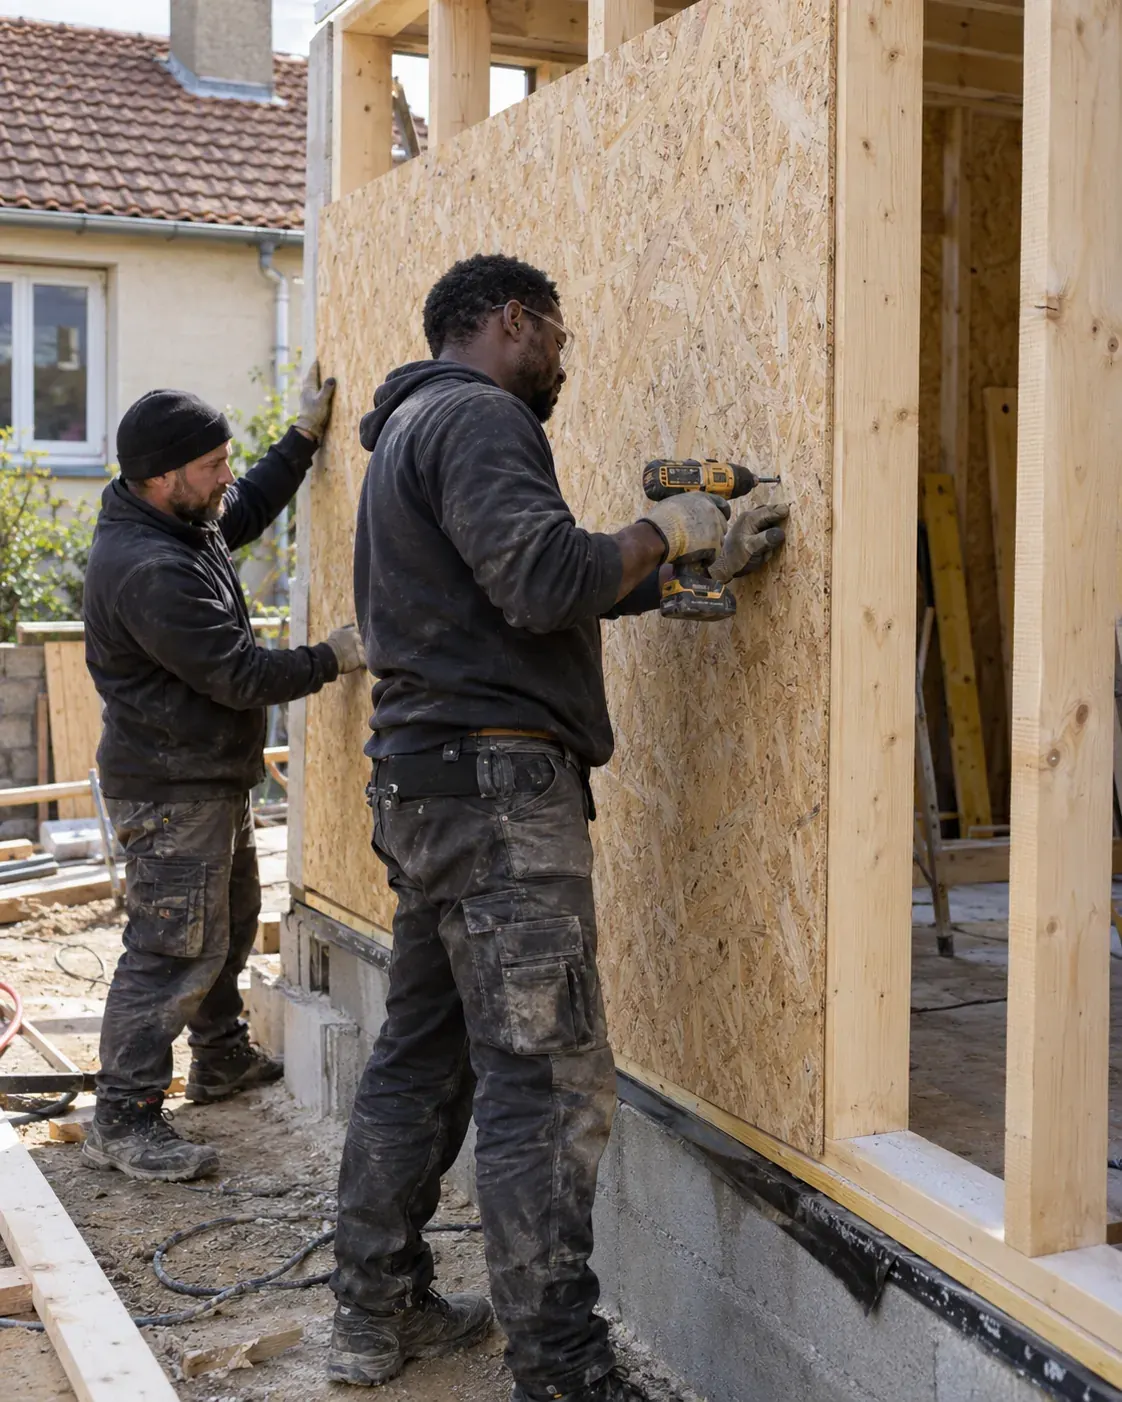
Vous déclarez vos activités dans le devis : nous ne retenons que les assureurs qui les acceptent toutes.

Quelques questions sur votre entreprise, et votre pré-estimation s’affiche. Votre prix exact suit, au rappel de notre réseau. Gratuit et sans engagement.

Votre dossier est comparé chez les assureurs qui couvrent votre métier. Notre réseau vous obtient le meilleur prix.

Le document que vos clients et les maîtres d’ouvrage demandent : vous le joignez à vos devis et vous ouvrez vos chantiers.
Comptez entre 2 400 et 7 000 €/an en 2026 selon votre CA, votre expérience, la technique employée et l'assureur.
| Chiffre d'affaires | Prix 2026 / an |
|---|---|
| Démarrage (CA 0 €) | 2 800 à 3 500 € |
| CA < 80 000 € | 2 400 à 3 000 € |
| CA 80 000 à 200 000 € | 2 400 à 7 000 € |
| CA 200 000 à 400 000 € | 3 200 à 12 500 € |
| CA > 400 000 € ou CLT | Sur devis (au-delà de 12 500 €) |
C'est la base du calcul : la prime suit le volume de chantiers que vous réalisez dans l'année.
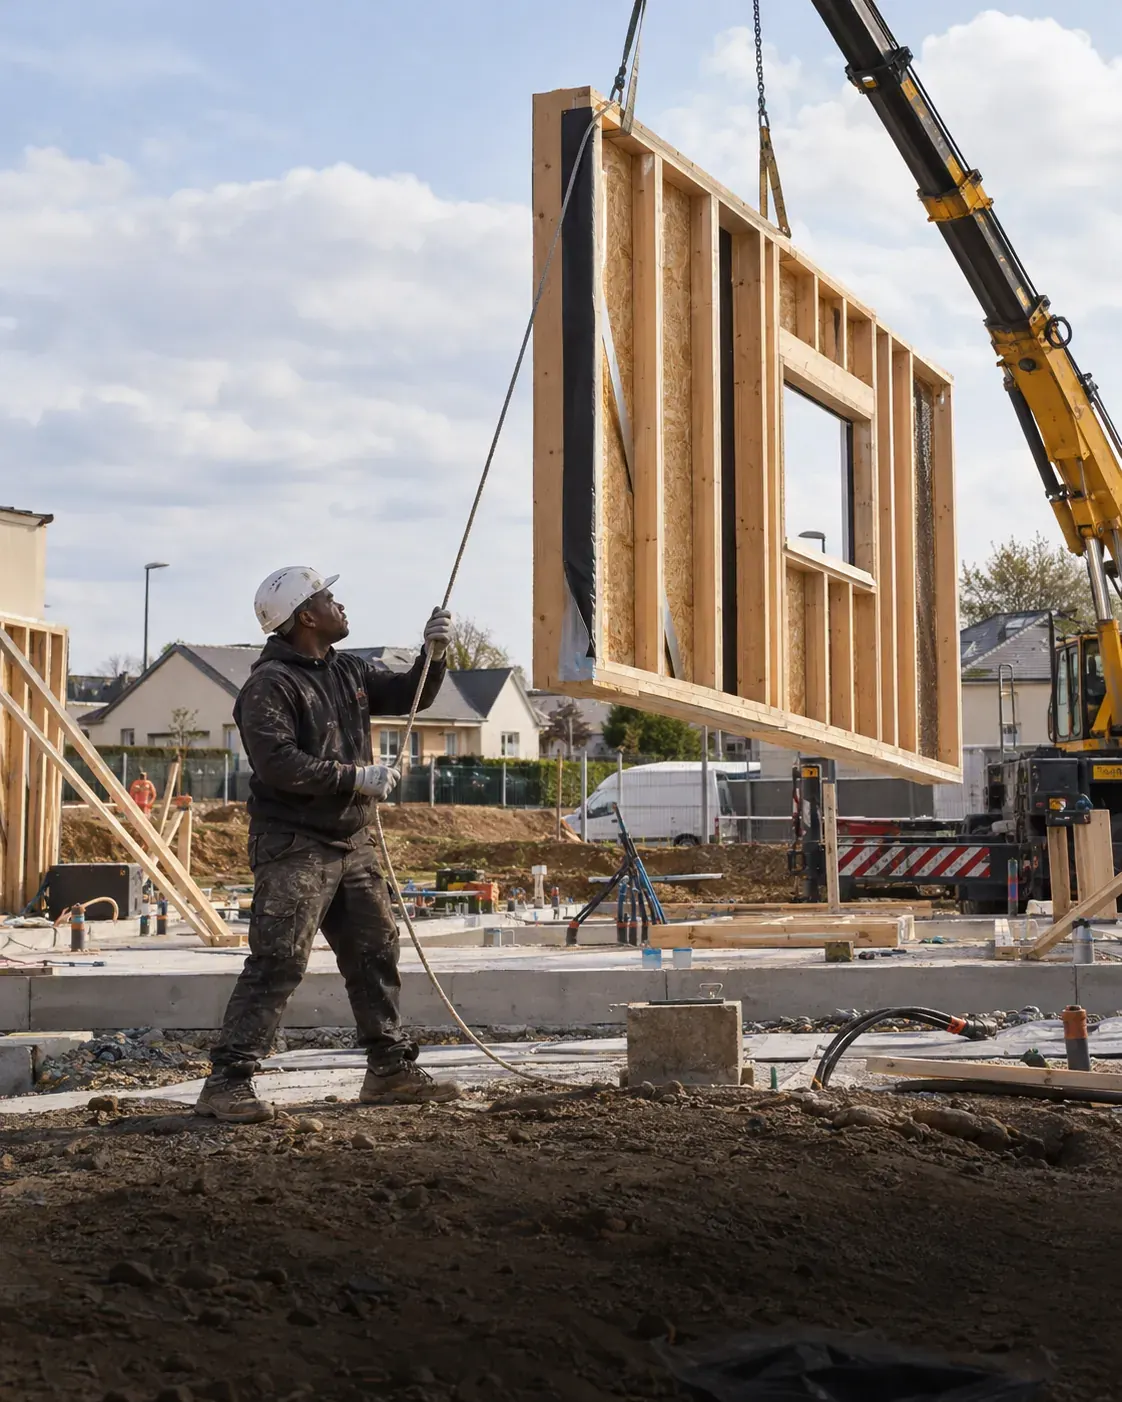
Le procédé constructif est le premier critère : une ossature bois classique selon le DTU 31.2 se place auprès de nombreux assureurs, un chantier en CLT ou en caissons préfabriqués demande une étude dédiée. Livrer la maison clos et couvert, toiture comprise, entre aussi dans le calcul.
Les années d'activité et les diplômes facilitent l'acceptation du dossier, y compris pour une entreprise qui démarre.
Un historique sans sinistre sur les cinq dernières années tire le prix vers le bas de la fourchette.
Tarifs Artisan Assuré 2026 pour un constructeur ossature bois sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Déclarez-les dans le devis, nous trouvons les assureurs qui les couvrent toutes. Les plus courantes chez les constructeurs ossature bois :
Ossature bois (maisons et extensions)
Charpente et structure en bois
Bardage bois
Couverture (si clos et couvert réalisé)
Isolation et parements intérieurs (si pratiqués)
CLT ou panneaux massifs (à déclarer à part)
Les dommages qui touchent la solidité de l’ouvrage ou le rendent inutilisable, pendant 10 ans après la réception.
Les dommages causés à un client ou à un tiers pendant le chantier (un dégât des eaux, une vitre cassée, une chute) et, avec la garantie après travaux, après la livraison.
Déclarez toutes vos activités dans le devis : nous ne comparons que les assureurs qui les couvrent.
Montants, lisses ou contreventement qui perdent leur solidité
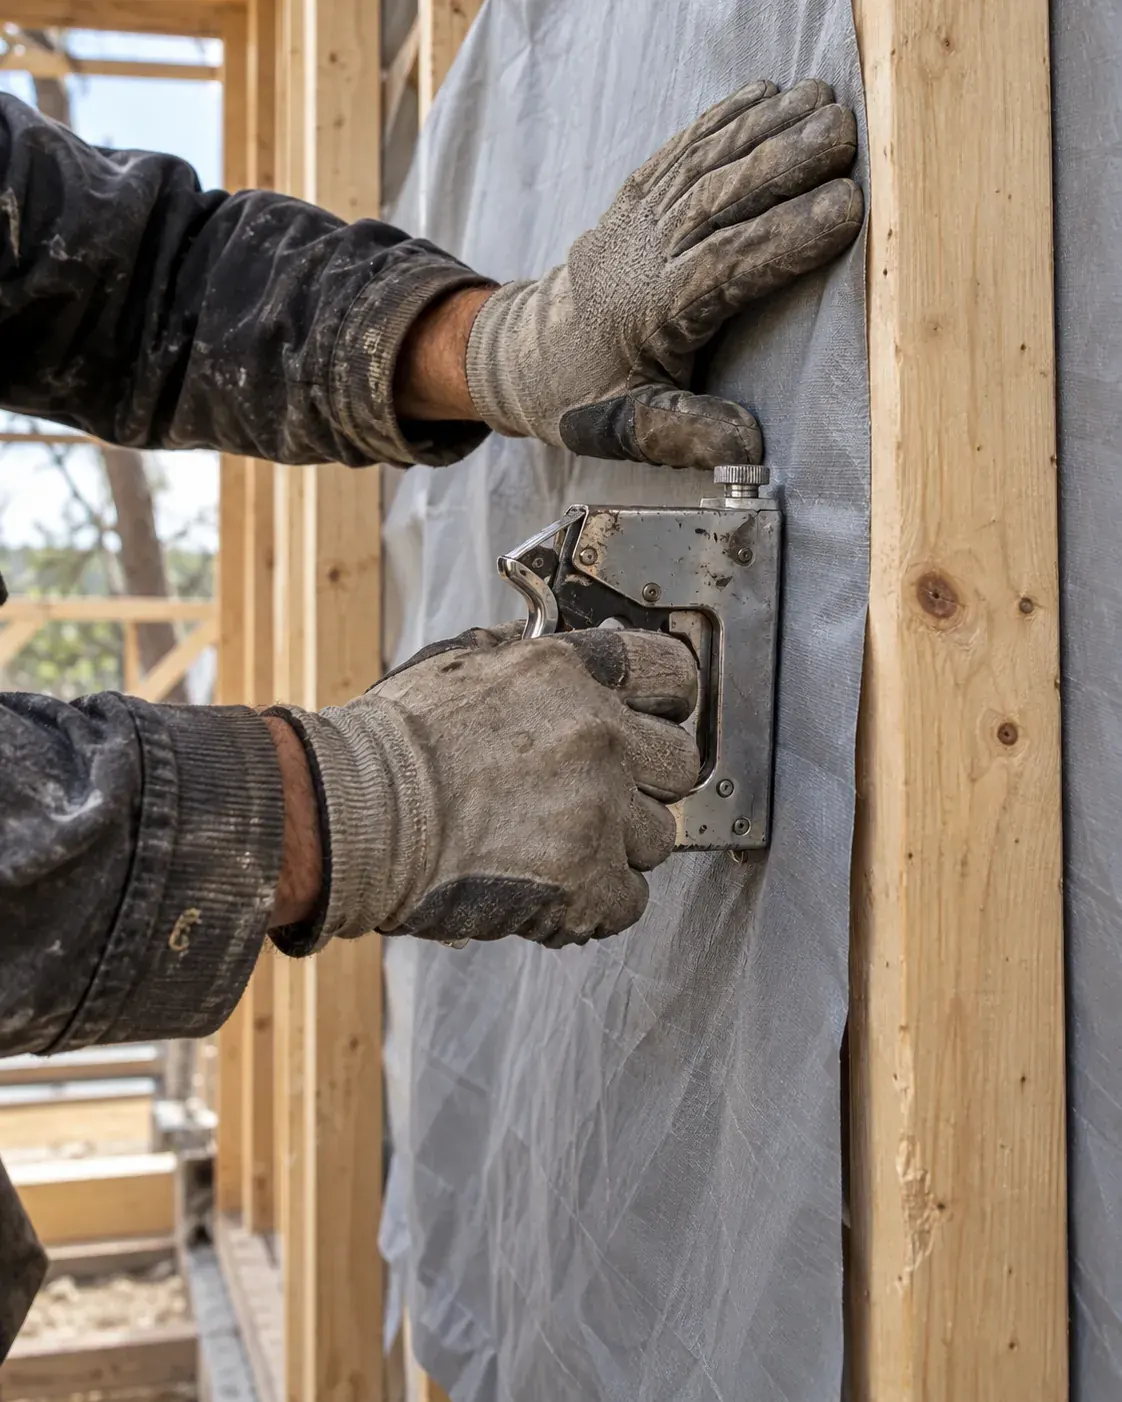
Infiltrations dans la paroi par un pare-pluie mal posé
Condensation dans l'isolant par un pare-vapeur discontinu
Plancher bois qui s'affaisse ou se déforme
Insectes ou champignons dus à un défaut de traitement
Fuite au raccord entre ossature bois et maçonnerie ou toiture
Grisaillement et fentes de retrait du bardage, qui relèvent de l'aspect
Lasure non renouvelée et gouttières bouchées, qui relèvent de l'entretien
Dalle ou soubassement réalisés par une autre entreprise, couverts par sa propre décennale
Un procédé hors technique courante se déclare à part, pour que les murs concernés soient couverts. Indiquez votre procédé exact dans le devis. Nous retenons les assureurs qui l'acceptent et font figurer la technique sur l'attestation.
La toiture et les raccords d'étanchéité sont souvent à l'origine des infiltrations. Ces lots doivent figurer au contrat. Déclarez la couverture et le bardage si vous les posez. La comparaison vous oriente vers les contrats qui couvrent la maison complète.
Les assureurs ne traitent pas tous les procédés bois ni les mêmes plafonds de garantie. Le premier contrat venu peut être mal adapté à vos chantiers. Comparez plusieurs assureurs sur votre profil réel. Nous en mettons plus de 20 en concurrence pour vous obtenir le meilleur prix.
Métier, chiffre d'affaires, ancienneté, sinistres passés : les critères que l'assureur regarde pour fixer votre cotisation.
Qui est concerné par l'obligation, pour quels travaux, et pourquoi le contrat doit exister avant l'ouverture du chantier.
Les mentions à vérifier sur votre attestation et ce que vos clients ont le droit de vous demander.
Activités couvertes, franchises, plafonds, exclusions : les lignes qui font la différence entre deux contrats.
Les trois garanties de l'après-chantier, leur durée et les dommages que chacune prend en charge.
Construire en bois engage votre décennale sur la solidité de la structure et le clos-couvert. Comptez entre 2 400 et 7 000 €/an en 2026 selon votre CA, votre expérience, la technique employée et l’assureur.
La loi Spinetta du 4 janvier 1978 impose à tout professionnel du bâtiment de souscrire une garantie décennale avant d’ouvrir un chantier. Le matériau porteur ne change rien à la règle. Que vous montiez une maison à ossature bois, une charpente, des murs en CLT ou des éléments en bois lamellé-collé, vous engagez votre responsabilité de plein droit envers le maître d’ouvrage.
Cette responsabilité couvre les dommages qui, dans les 10 ans suivant la réception des travaux (article 1792-4-1 du Code civil), compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Pour une maison ossature bois, cela vise d’abord la structure porteuse et l’enveloppe : un défaut d’étanchéité qui laisse l’eau atteindre le bois, un tassement de plancher, une attaque biologique qui fragilise un montant porteur.
Un exemple courant : un constructeur monte une maison ossature bois, mais un défaut de pare-pluie laisse l’humidité s’infiltrer derrière le bardage. Trois ans plus tard, des champignons attaquent les montants. La structure est touchée, la décennale est engagée.
La décennale d’un constructeur bois couvre les désordres structurels liés à vos travaux, dès lors qu’ils touchent la solidité de l’ouvrage ou le rendent impropre à l’usage (article 1792 du Code civil). Le bois apporte ses sinistres types, que l’Agence Qualité Construction (AQC) documente régulièrement parmi les pathologies de l’enveloppe et de la structure :
En assurance construction, l’assureur distingue les techniques courantes (couvertes par un DTU ou une norme) des techniques non courantes. C’est un point décisif en construction bois, où les procédés évoluent vite.
La maison à ossature bois classique relève du DTU 31.2 et le bois lamellé-collé est largement normalisé : ce sont des techniques courantes, assurées sans surprime particulière. Le CLT (panneaux de bois lamellé-croisé) et certains systèmes constructifs récents relèvent souvent de la technique non courante, qui exige un Avis Technique ou une Appréciation Technique d’Expérimentation pour être couverte.
Un constructeur qui passe au CLT sans prévenir son assureur prend un risque réel. À notre avis, employer un procédé non courant sans le déclarer expressément revient à travailler sans garantie sur cette partie de l’ouvrage. Demandez toujours une attestation nominative mentionnant la technique avant d’ouvrir le chantier.
En 2026, la décennale d’un constructeur ossature bois se situe entre 2 400 et 7 000 €/an (charpentier seul : 2 100 à 4 350 €, voir la page charpentier) selon le CA, l’expérience, la zone, la technique et l’assureur. Le bois lamellé-collé et l’ossature courante restent dans le bas de la fourchette ; le CLT et les ouvrages de grande portée la tirent vers le haut. Voici les fourchettes indicatives par tranche de chiffre d’affaires :
| Chiffre d’affaires | Fourchette indicative 2026 / an |
|---|---|
| Démarrage (CA 0 €) | 2 800 à 3 500 € |
| CA < 80 000 € | 2 400 à 3 000 € |
| CA 80 000 à 200 000 € | 2 400 à 7 000 € |
| CA 200 000 à 400 000 € | 3 200 à 12 500 € |
| CA > 400 000 € ou CLT | Sur devis (au-delà de 12 500 €) |
* Fourchettes indicatives 2026 : la prime finale dépend du CA déclaré, de l’expérience, de la zone, de la technique (courante ou non), de la sinistralité et de l’assureur.
Voici les 4 critères à vérifier avant de signer votre contrat de constructeur bois :
Rappel utile : la décennale et la RC Pro ne se substituent pas. La première couvre l’ouvrage 10 ans après réception, la seconde couvre les tiers pendant l’activité. Un constructeur bois exposé aux levages et aux travaux en hauteur a tout intérêt à vérifier les deux.
Trois erreurs reviennent souvent chez les constructeurs bois. Chacune peut faire tomber la garantie le jour du sinistre.
L’erreur : passer au CLT ou à un système constructif récent en gardant un contrat calibré pour de l’ossature courante. Pourquoi c’est risqué : une technique non courante exige un Avis Technique ou une Appréciation Technique d’Expérimentation pour être couverte. Sans déclaration, l’assureur peut refuser sa garantie sur l’ouvrage concerné, et le coût d’une reprise de structure bois se chiffre en dizaines de milliers d’euros. Quoi faire à la place : signaler chaque procédé non courant avant le chantier et exiger une attestation nominative mentionnant la technique.
L’erreur : un constructeur qui monte l’ossature, pose la charpente et réalise le bardage exerce plusieurs activités, mais n’en déclare qu’une. Pourquoi c’est risqué : une activité non déclarée n’est pas garantie, même si elle ne pèse qu’une faible part du chiffre d’affaires. Un défaut d’étanchéité du clos-couvert non déclaré resterait à votre charge. Quoi faire à la place : lister chaque prestation au contrat, ossature bois, charpente, couverture et bardage, et vérifier les libellés à chaque renouvellement. Si vous touchez à la charpente, déclarez-la comme telle.
L’erreur : signer la prime la plus basse sans lire les exclusions. Pourquoi c’est risqué : une prime très inférieure aux 2 400 à 7 000 €/an constatés pour un constructeur bois cache souvent des exclusions larges (techniques non courantes, grande hauteur, infiltrations), des franchises élevées ou des plafonds bas. À notre avis, payer bien moins de 2 400 €/an pour une décennale construction bois doit d’abord alerter sur les exclusions. Quoi faire à la place : comparer à garanties égales, exclusions, plafonds et franchises avant le prix.
Oui. La responsabilité décennale s’applique à l’ouvrage quel que soit le matériau porteur. Pour une maison à ossature bois, la garantie couvre la solidité de la structure et le clos-couvert sur 10 ans à compter de la réception, à condition que la technique soit déclarée comme courante (DTU 31.2) ou couverte par une appréciation technique.
Le bois lamellé-collé est largement couvert par les DTU et considéré comme technique courante. Le CLT (panneaux de bois lamellé-croisé) relève souvent d’une technique non courante exigeant un Avis Technique ou une Appréciation Technique d’Expérimentation. Déclarez précisément ces procédés à votre assureur avant le chantier.
Oui si le désordre compromet la solidité de la structure ou rend la maison impropre à sa destination, et résulte d’un défaut de conception ou d’exécution (mauvais traitement du bois, défaut d’étanchéité, absence de ventilation). Un manque d’entretien du propriétaire après réception n’est en revanche pas couvert.
Oui. Charpente traditionnelle et construction à ossature bois sont deux activités distinctes au contrat. Un charpentier qui réalise le clos-couvert d’une maison ossature bois engage sa décennale sur l’enveloppe complète. L’activité non déclarée n’est pas garantie, même si elle ne représente qu’une faible part du chiffre d’affaires.
Comptez une fourchette indicative de 2 400 à 7 000 €/an en 2026 pour un constructeur ossature bois (2 100 à 4 350 € pour un charpentier seul), selon le chiffre d’affaires, l’expérience, la zone, la technique employée (courante ou non) et l’assureur. Le recours à des procédés non courants comme le CLT relève le tarif. Le simulateur de prix affine la fourchette selon votre profil.
Technique, statut, chiffre d’affaires : notre simulateur de prix assurance décennale vous donne une fourchette fiable en 1 minute, sans laisser vos coordonnées. Si vous construisez aussi des ouvrages complets, voyez la page décennale construction de maison.
Cet article est informatif et ne constitue pas un conseil juridique ou en assurance personnalisé. Pour votre situation, demandez un devis ou consultez un courtier. Données vérifiées au 25 juin 2026.
Oui. Une maison à ossature bois est un ouvrage au sens de l'article 1792 du Code civil, comme une maison en blocs béton. Le constructeur bois est couvert pendant 10 ans pour les désordres qui touchent à la solidité ou rendent la maison inhabitable. Il suffit que l'assureur ait accepté l'activité ossature bois et votre procédé, ce que nous vérifions dans la comparaison.
En déclarant le procédé exact. Le lamellé-collé employé en charpente est en général accepté. Le CLT et certains panneaux préfabriqués relèvent souvent d'un avis technique ou d'une étude au cas par cas. Précisez-le dans votre demande et nous trouvons les assureurs qui acceptent votre technique.
Oui, quand elle vient d'un défaut de conception ou d'exécution et menace la structure. Un pare-vapeur discontinu, une lame d'air non ventilée ou un bois mal adapté à sa classe d'emploi engagent la décennale du constructeur bois. L'humidité liée au défaut d'entretien après réception, comme une gouttière bouchée, relève de l'occupant.
Oui. La charpente et l'ossature bois sont deux activités distinctes chez les assureurs. Un charpentier qui monte des murs à ossature bois ajoute cette activité à son contrat pour être couvert sur les murs porteurs comme sur la charpente. Cochez les deux dans le devis en ligne.
Comptez de 2 400 à 7 000 €/an en 2026 pour un constructeur ossature bois (un charpentier seul se situe de 2 100 à 4 350 €, voir la page charpentier), selon le chiffre d'affaires, l'expérience, la zone, la technique employée (courante ou non) et l'assureur. Le recours à des procédés non courants comme le CLT relève le tarif. Le simulateur de prix affine la fourchette selon votre profil.
Oui. Une extension à ossature bois est un ouvrage neuf accolé à la maison. Le constructeur bois s'assure en décennale avant l'ouverture du chantier, quelle que soit la surface créée. La garantie couvre aussi le raccord entre l'extension et la maison existante, un point que l'expert examine en priorité.
Le DTU 31.2. Il fixe les règles de mise en œuvre des montants, du contreventement, du pare-pluie et du pare-vapeur. Un chantier conforme au DTU 31.2 est classé en technique courante, ce qui facilite la souscription.
 Charpentier
 Menuisier
 Couvreur
 Isolateur
 Entreprise générale
 Zingueur