Obligatoire
Assurance décennale
Les dommages qui touchent la solidité de l’ouvrage ou le rendent inutilisable, pendant 10 ans après la réception.
Lots réalisés en propre, lots sous-traités : comparez en ligne une décennale d'entreprise générale qui suit tout votre marché. Plus de 20 assureurs comparés et le meilleur prix obtenu par notre réseau, sans engagement.
Prix 2026 : entre 5 000 € et 18 000 € par an.
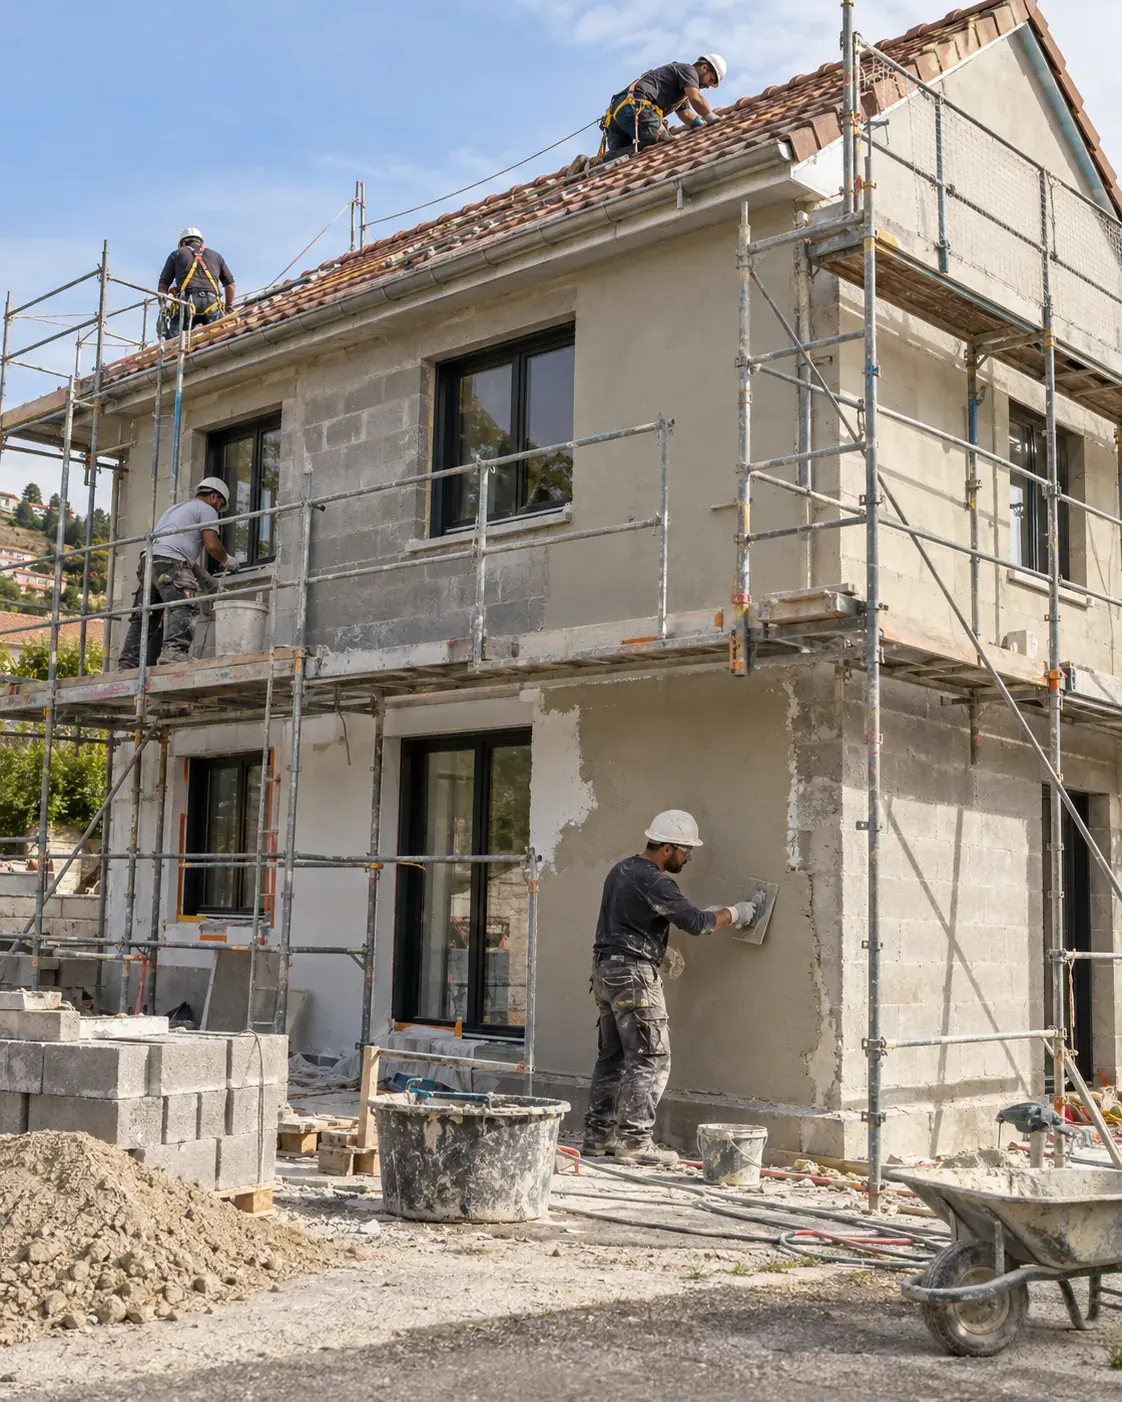
Une entreprise générale signe un marché unique avec le maître d'ouvrage. Pour lui, elle est le constructeur de tout l'ouvrage : gros œuvre, toiture, réseaux, finitions. Votre décennale indemnise le client sur l'ensemble des lots, y compris ceux confiés à vos sous-traitants, puis votre assureur se retourne contre eux. Votre client n'a qu'un interlocuteur, et il est couvert.
La loi Spinetta du 4 janvier 1978 oblige l'entreprise générale à souscrire une décennale qui couvre les lots exécutés en propre et sa responsabilité sur les lots sous-traités. L'article L243-3 du Code des assurances prévoit 75 000 € d'amende et 6 mois d'emprisonnement en cas de défaut d'assurance. Sur un chantier tous corps d'état, une attestation solide est aussi un vrai argument commercial.
Vous déclarez vos activités dans le devis : nous ne retenons que les assureurs qui les acceptent toutes.
Quelques questions sur votre entreprise, et votre pré-estimation s’affiche. Votre prix exact suit, au rappel de notre réseau. Gratuit et sans engagement.
Votre dossier est comparé chez les assureurs qui couvrent votre métier. Notre réseau vous obtient le meilleur prix.
Le document que vos clients et les maîtres d’ouvrage demandent : vous le joignez à vos devis et vous ouvrez vos chantiers.
Comptez entre 5 000 et 18 000 €/an et plus selon votre CA et le nombre d'activités.
| Profil d'entreprise générale | Prix 2026 / an |
|---|---|
| Entreprise générale de pilotage (sous-traitance majoritaire, peu d'activités propres) | 5 000 à 7 500 € |
| Entreprise générale, CA modéré, gros œuvre partiel en interne | 7 500 à 11 000 € |
| Entreprise générale, gros œuvre complet en interne, plusieurs activités | 11 000 à 16 000 € |
| Entreprise générale CA élevé, marchés importants, techniques non courantes | 16 000 €Et plus |
C'est la base du calcul : la prime suit le volume de chantiers que vous réalisez dans l'année.
La part du chiffre d'affaires sous-traitée et la nature des lots réalisés en propre font le prix. Pilotage seul ou gros œuvre en direct, nous comparons les assureurs sur votre organisation réelle.
Les années d'activité et les diplômes facilitent l'acceptation du dossier, y compris pour une entreprise qui démarre.
Un historique sans sinistre sur les cinq dernières années tire le prix vers le bas de la fourchette.
Tarifs Artisan Assuré 2026 pour une entreprise générale sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Déclarez-les dans le devis, nous trouvons les assureurs qui les couvrent toutes. Les plus courantes chez les entreprises générales :
Entreprise générale, tous corps d'état
Maçonnerie et béton armé (en propre)
Coordination et pilotage de chantier
Sous-traitance déclarée par lot
Construction de maisons individuelles
Rénovation lourde et réhabilitation
Les dommages qui touchent la solidité de l’ouvrage ou le rendent inutilisable, pendant 10 ans après la réception.
Les dommages causés à un client ou à un tiers pendant le chantier (un dégât des eaux, une vitre cassée, une chute) et, avec la garantie après travaux, après la livraison.
Déclarez toutes vos activités dans le devis : nous ne comparons que les assureurs qui les couvrent.
Désordres sur les lots exécutés par vos propres équipes
Responsabilité envers le maître d'ouvrage sur les lots sous-traités
Infiltrations par la toiture ou les menuiseries extérieures
Fissures structurelles et tassements de fondations
Désordres nés d'un mauvais enchaînement entre corps d'état
Réseaux encastrés défaillants rendant le bâtiment inutilisable
Retards de livraison et pénalités contractuelles
Dommages à l'ouvrage avant la réception : c'est le rôle de l'assurance tous risques chantier
Garantie de livraison en construction de maison individuelle : contrat distinct
Avec un sous-traitant non assuré, votre assureur indemnise le maître d'ouvrage sans pouvoir se faire rembourser. Le sinistre reste dans votre historique et pèse sur vos prochaines cotisations. Demandez l'attestation avant la signature du contrat de sous-traitance et vérifiez la période, les activités et l'assureur. Recommencez à chaque renouvellement.
Une activité exécutée en propre mais absente du contrat n'est pas garantie. L'assureur peut aussi réduire l'indemnité si le chiffre d'affaires déclaré est inférieur au réel. Déclarez séparément le chiffre d'affaires fait en propre et celui sous-traité, lot par lot. La comparaison ne retient que les assureurs qui acceptent cette organisation.
La décennale joue après la réception. Un effondrement pendant les travaux, un vol de matériel ou un dommage au voisin relèvent d'autres contrats. Complétez avec une RC Pro et, sur les gros chantiers, une assurance tous risques chantier. Le devis en ligne compare décennale et RC Pro ensemble.
Métier, chiffre d'affaires, ancienneté, sinistres passés : les critères que l'assureur regarde pour fixer votre cotisation.
Qui est concerné par l'obligation, pour quels travaux, et pourquoi le contrat doit exister avant l'ouverture du chantier.
Les mentions à vérifier sur votre attestation et ce que vos clients ont le droit de vous demander.
Activités couvertes, franchises, plafonds, exclusions : les lignes qui font la différence entre deux contrats.
Les trois garanties de l'après-chantier, leur durée et les dommages que chacune prend en charge.
L’assurance décennale entreprise générale est particulière : vous pilotez tous corps d’état et sous-traitez une partie des travaux, mais vous portez la responsabilité décennale globale de l’ouvrage face au maître d’ouvrage. Vous devez assurer toutes vos activités déclarées et exiger l’attestation de chaque sous-traitant. Comptez entre 5 000 et 18 000 €/an et plus selon votre CA et le nombre d’activités.
Une entreprise générale du bâtiment ne pose pas qu’une seule brique : elle prend en charge un chantier complet, coordonne les corps d’état et livre un ouvrage fini. C’est précisément ce rôle de titulaire du marché qui change tout sur le plan de l’assurance. En signant le marché avec le maître d’ouvrage, vous devenez constructeur au sens de l’article 1792-1 du Code civil, et la responsabilité de plein droit prévue par l’article 1792 du Code civil pèse sur vous.
Concrètement, cette responsabilité couvre les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination, pendant 10 ans à compter de la réception des travaux (article 1792-4-1 du Code civil). Le maître d’ouvrage ne va pas chercher quel sous-traitant a mal posé la charpente : il se retourne contre vous, son interlocuteur unique. Cette obligation découle directement de la loi Spinetta du 4 janvier 1978, qui a posé le principe de l’assurance construction obligatoire.
Prenons un cas de terrain. Une entreprise générale livre une maison individuelle. Trois ans après réception, des fissures structurelles apparaissent, liées à un défaut de fondations réalisées par un sous-traitant. Le propriétaire assigne l’entreprise générale, pas le sous-traitant. C’est votre décennale qui répond en première ligne, à charge pour vous de vous retourner ensuite contre l’artisan fautif. Encore faut-il qu’il ait été assuré.
La règle est simple à énoncer, plus délicate à appliquer : vous devez déclarer toutes les activités que vous réalisez vous-même, avec vos propres équipes. Chaque technique exercée en interne doit figurer nommément sur votre attestation décennale. Ce qui n’est pas déclaré n’est pas couvert, sans exception.
Le piège classique de l’entreprise générale est la frontière entre ce qui est exécuté en propre et ce qui est confié à un tiers. Deux cas de figure cohabitent souvent dans la même entreprise :
Une entreprise générale qui réalise tout le gros œuvre en interne se rapproche, sur son contrat, du profil d’un multiservice bâtiment avec plusieurs activités cumulées. À l’inverse, une entreprise générale de pilotage qui sous-traite l’essentiel déclare peu d’activités propres, mais conserve sa responsabilité de titulaire. Ces deux profils ne paient pas le même prix, et c’est normal.
C’est le réflexe le plus rentable, et le plus souvent négligé. Avant le démarrage de chaque lot, vous devez obtenir de chaque sous-traitant une attestation décennale en cours de validité. Cette vérification protège directement votre entreprise, pas seulement par formalisme.
Pourquoi cette exigence est vitale pour une entreprise générale. Si un sous-traitant non assuré cause un désordre décennal, le maître d’ouvrage vous poursuit, vous, et votre recours contre le sous-traitant se heurte à son absence de garantie. La charge financière reste alors sur votre seule décennale, voire sur votre patrimoine si le sinistre dépasse vos plafonds. À notre avis, accepter un sous-traitant sans contrôler son attestation est l’erreur la plus coûteuse du métier, bien avant le choix de la prime.
Sur l’attestation de chaque sous-traitant, vérifiez systématiquement :
Conservez chaque attestation pendant toute la durée de la garantie. En cas de sinistre tardif, c’est l’assureur de l’année d’ouverture du chantier qui répond : sans le document, vous perdez votre recours.
Le prix d’une décennale d’entreprise générale est plus élevé que celui d’un artisan mono-activité, pour une raison logique : vous cumulez plusieurs activités déclarées, souvent du gros œuvre, et un chiffre d’affaires supérieur. Voici nos fourchettes annuelles 2026, hors sinistralité aggravante. Elles varient selon le CA, l’expérience, la zone, la part de gros œuvre et l’assureur :
| Profil d’entreprise générale | Fourchette indicative / an |
|---|---|
| Entreprise générale de pilotage (sous-traitance majoritaire, peu d’activités propres) | 5 000 à 7 500 € |
| Entreprise générale, CA modéré, gros œuvre partiel en interne | 7 500 à 11 000 € |
| Entreprise générale, gros œuvre complet en interne, plusieurs activités | 11 000 à 16 000 € |
| Entreprise générale CA élevé, marchés importants, techniques non courantes | 16 000 € et plus |
* Fourchettes 2026. La prime exacte dépend du CA déclaré, du nombre d’activités et de la part de gros œuvre : seul un devis personnalisé fait foi.
Les principaux facteurs qui font bouger la prime d’une entreprise générale sont le chiffre d’affaires déclaré, le nombre d’activités exercées en interne, la part de gros œuvre (plus risquée que le second œuvre), l’ancienneté de l’entreprise, la sinistralité passée et le recours ou non à des techniques non courantes. Une entreprise qui réalise ses propres fondations et son élévation supporte mécaniquement une prime plus lourde qu’une structure qui se limite à coordonner des lots.
Activités, statut, chiffre d’affaires : notre simulateur de prix assurance décennale vous donne une fourchette fiable en 1 minute, sans laisser vos coordonnées.
Pour une entreprise générale, la confusion entre décennale et RC Pro coûte cher. Ce sont deux garanties distinctes, complémentaires, qui couvrent des moments et des risques différents.
La RC Pro n’est pas légalement obligatoire pour le BTP courant, mais elle est fortement recommandée et presque toujours exigée par les marchés et les maîtres d’ouvrage. Pour une entreprise générale qui fait intervenir plusieurs équipes sur un même site, le risque de dommage à un tiers est élevé. Beaucoup d’assureurs proposent un package décennale plus RC Pro, souvent à tarif réduit par rapport à deux contrats séparés. Compter, pour la part RC Pro seule, un ordre de grandeur indicatif de 1 100 à 1 400 €/an selon l’activité et les garanties.
Le pilotage de plusieurs corps d’état multiplie les zones de flou, donc les erreurs d’assurance. À notre avis, ces trois fautes sont les plus lourdes de conséquences pour une entreprise générale.
L’erreur : confier un lot à un artisan sur la foi d’un devis, sans demander son attestation. Pourquoi c’est risqué : si ce sous-traitant n’est pas assuré et cause un désordre décennal, le maître d’ouvrage se retourne contre vous, et votre recours contre lui est vide. La facture reste sur votre décennale, voire sur votre trésorerie. Quoi faire : exiger l’attestation de chaque sous-traitant avant le démarrage du lot, vérifier les activités et la période de validité, et archiver le document.
L’erreur : ne déclarer que le gros œuvre alors que vos équipes réalisent aussi la charpente ou l’étanchéité. Pourquoi c’est risqué : l’activité non déclarée n’est pas couverte. Un sinistre sur cette activité entraîne un refus de garantie, et vous répondez seul des dommages. Quoi faire : lister précisément chaque technique exercée en interne et la faire figurer sur l’attestation, quitte à payer un peu plus cher pour être réellement couvert.
L’erreur : penser qu’une bonne décennale rend la RC Pro inutile. Pourquoi c’est risqué : la décennale ne couvre que les désordres de l’ouvrage après réception. Un dégât des eaux chez le voisin pendant le chantier, sans RC Pro, reste à votre charge. Quoi faire : souscrire une RC Pro en complément, idéalement packagée avec la décennale, et vérifier les plafonds par type de dommage.
Oui. En tant que titulaire du marché, l’entreprise générale porte la responsabilité décennale globale de l’ouvrage face au maître d’ouvrage, y compris pour les travaux confiés à ses sous-traitants. Elle peut ensuite se retourner contre le sous-traitant fautif, à condition que celui-ci dispose d’une décennale valide. D’où l’intérêt d’exiger systématiquement l’attestation de chaque sous-traitant avant le démarrage du chantier.
Toutes celles qu’elle réalise elle-même, avec ses propres équipes. Si vous coulez les fondations et montez le gros œuvre en interne, ces activités doivent figurer sur votre attestation. Les lots que vous sous-traitez (électricité, plomberie, peinture) relèvent de la décennale du sous-traitant. Une activité exercée mais non déclarée n’est pas couverte.
Les fourchettes indicatives 2026 vont d’environ 5 000 à 18 000 €/an et plus, selon le chiffre d’affaires, le nombre d’activités déclarées, la part de gros œuvre et la sinistralité. Une entreprise qui réalise du gros œuvre en interne et cumule plusieurs corps d’état paie davantage qu’une entreprise de pilotage qui sous-traite l’essentiel. Seul un devis personnalisé fait foi.
Oui, c’est indispensable. Exigez de chaque sous-traitant une attestation décennale en cours de validité, mentionnant les activités confiées et la période couverte. Sans cette vérification, un sous-traitant non assuré laisse la charge d’un sinistre sur votre seule décennale, voire sur votre patrimoine si le désordre dépasse vos garanties. Conservez ces attestations pendant toute la durée de la garantie.
Non. La RC Pro couvre les dommages causés aux tiers pendant le chantier et, grâce à la garantie après travaux, après la livraison. La décennale couvre les désordres de l’ouvrage pendant 10 ans après réception. Les deux sont complémentaires, pas substituables. La décennale est obligatoire pour le constructeur au titre de l’article L.241-1 du Code des assurances ; la RC Pro est fortement recommandée et souvent exigée par les marchés.
Cet article est informatif et ne constitue pas un conseil juridique ou en assurance personnalisé. Pour votre situation, demandez un devis ou consultez un courtier. Données vérifiées au 25 juin 2026.
Oui. Le maître d'ouvrage n'a signé qu'avec l'entreprise générale, qui répond donc de tout l'ouvrage pendant 10 ans après la réception. Elle se retourne ensuite contre le sous-traitant fautif et son assureur. D'où l'intérêt de vérifier chaque attestation avant de confier un lot.
Une entreprise générale déclare toutes les activités exécutées par ses propres équipes, avec leur part de chiffre d'affaires, puis les lots qu'elle sous-traite. La plupart des assureurs demandent aussi la nature des ouvrages : maisons individuelles, petits collectifs, locaux d'activité. Les procédés hors DTU ou sans avis technique se déclarent à part. Le questionnaire en ligne reprend ces éléments pour vous présenter les assureurs adaptés.
En 2026, les prix vont d'environ 5 000 à 18 000 €/an et plus, selon le chiffre d'affaires, le nombre d'activités déclarées, la part de gros œuvre et la sinistralité. Une entreprise qui réalise du gros œuvre en interne et cumule plusieurs corps d'état paie davantage qu'une entreprise de pilotage qui sous-traite l'essentiel.
Oui, à chaque contrat. Un sous-traitant bien assuré garantit votre recours en cas de sinistre. Vérifiez sur l'attestation le nom de l'entreprise, la période de validité, l'assureur et les activités couvertes. Une attestation de couvreur ne couvre pas un lot d'étanchéité de toiture-terrasse.
La décennale obligatoire pour les désordres de l'ouvrage après la réception, et la RC Pro pour les dommages causés aux tiers, pendant les travaux comme après la livraison. Sur les opérations importantes, une assurance tous risques chantier couvre l'ouvrage en cours de construction. Vous pouvez demander la décennale et la RC Pro dans le même devis en ligne.
Oui, pour la durée. L'article 1792-4-2 du Code civil fixe à 10 ans après la réception le délai pour agir contre un sous-traitant, pour les dommages de nature décennale. Le sous-traitant répond envers l'entreprise générale, pas envers le maître d'ouvrage au titre de l'article 1792. L'entreprise générale reste donc l'interlocuteur du client.
Oui, si elle fournit ou fait fournir le plan : c'est le contrat de construction de maison individuelle de la loi du 19 décembre 1990. Il impose une garantie de livraison, distincte de la décennale. Une entreprise générale qui travaille sur le plan de l'architecte du client relève d'un autre régime, à vérifier contrat par contrat.
Les deux contrats se complètent. La dommages-ouvrage est souscrite par le maître d'ouvrage (article L242-1 du Code des assurances) et préfinance les réparations sans attendre qu'un tribunal désigne le responsable. Son assureur se retourne ensuite contre l'entreprise générale et son assureur décennal. Les deux sont obligatoires.
 Gros œuvre
 Maçon
 Maître d'œuvre
 Multiservice bâtiment
 Charpentier
 Couvreur