Souvent exigée
Multirisque professionnelle
Elle assure les locaux aménagés et leur contenu : lits, transats, tapis d'éveil, poussettes, lave-linge, cuisine ou biberonnerie, réserves de couches et de lait.
Bébé qui roule du plan de change, morsure entre deux enfants pendant le jeu, dessert servi à un enfant allergique : votre responsabilité civile indemnise les familles et votre multirisque protège la structure.
Prix 2026 : Multirisque pro dès 300 €, RC Pro dès 180 € par an.
En 2026, la responsabilité civile d'une micro-crèche coûte de 180 à 310 € par an, et la multirisque des locaux démarre à 300 € par an. L'ouverture passe par une autorisation du président du conseil départemental, et bailleur, entreprises et collectivités partenaires demandent tous votre attestation. Nous comparons plus de 20 assureurs pour vous obtenir le meilleur prix.
Obligation : L'article qui encadre l'ouverture des crèches ne parle pas d'assurance, mais bailleur et partenaires l'exigent. Dès la première embauche, la mutuelle collective s'impose.
Prix : Responsabilité civile de 180 à 310 € par an, multirisque des locaux à partir de 300 € par an.
Garanties clés : Responsabilité civile pour les enfants accueillis, multirisque pour les locaux aménagés, perte d'exploitation si un sinistre vous oblige à fermer.
Attestation : Disponible dès la souscription, à joindre au bail, aux contrats de réservation de berceaux et aux dossiers des collectivités.

Vous décrivez votre activité de gestionnaire de micro-crèche : nous ne retenons que les contrats qui couvrent vos vrais risques.

Quelques questions sur votre activité, et votre prix s’affiche. Gratuit et sans engagement.

Votre demande est comparée chez les assureurs qui couvrent votre métier. Notre réseau vous obtient le meilleur prix.

Le document que votre bailleur, vos clients ou vos partenaires demandent, dès la souscription.
Comptez de 180 à 310 € par an pour la responsabilité civile professionnelle d'une micro-crèche, et à partir de 300 € par an pour une multirisque qui assure les locaux, le mobilier et le matériel.
| Votre profil | Responsabilité civile | Multirisque des locaux |
|---|---|---|
| Une micro-crèche de 2 à 5 personnes, 50 à 150 m², 150 000 € de CA | 240 à 310 € | 470 à 830 € |
| Plusieurs micro-crèches | Sur devis | Sur devis, par site |
| Crèche gérée pour une entreprise ou une commune | Sur devis | Sur devis |
La multirisque suit la surface du local, la valeur des travaux d'aménagement et celle du mobilier adapté aux tout-petits.
Une cuisine qui prépare les repas sur place ne présente pas le même risque que des repas livrés : précisez-le au devis.
Un gestionnaire de plusieurs micro-crèches assure chaque site, mais peut regrouper ses contrats pour mieux négocier.
Une structure ouverte depuis plusieurs années sans sinistre obtient de meilleures conditions qu'un projet en création.
Tarifs Artisan Assuré 2026 pour un gestionnaire de micro-crèche sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
L'article L2324-1 du Code de la santé publique soumet l'ouverture d'une crèche privée à une autorisation du président du conseil départemental, sans parler d'assurance. Celle-ci s'impose par vos partenaires : bailleur, entreprises qui réservent des berceaux, collectivités. Dès le premier salarié, la complémentaire santé collective devient obligatoire.
Le bail d'un local transformé en lieu d'accueil impose presque toujours de l'assurer contre l'incendie et les dégâts des eaux. La multirisque répond à cette clause et couvre aussi les aménagements que vous avez financés.
Entreprises qui réservent des berceaux pour leurs salariés, communes qui vous confient la gestion d'une structure, propriétaires du local : chacun demande l'attestation de votre responsabilité civile avant de signer.
Dès la première auxiliaire de puériculture embauchée, vous proposez une complémentaire santé collective et en financez au moins la moitié.
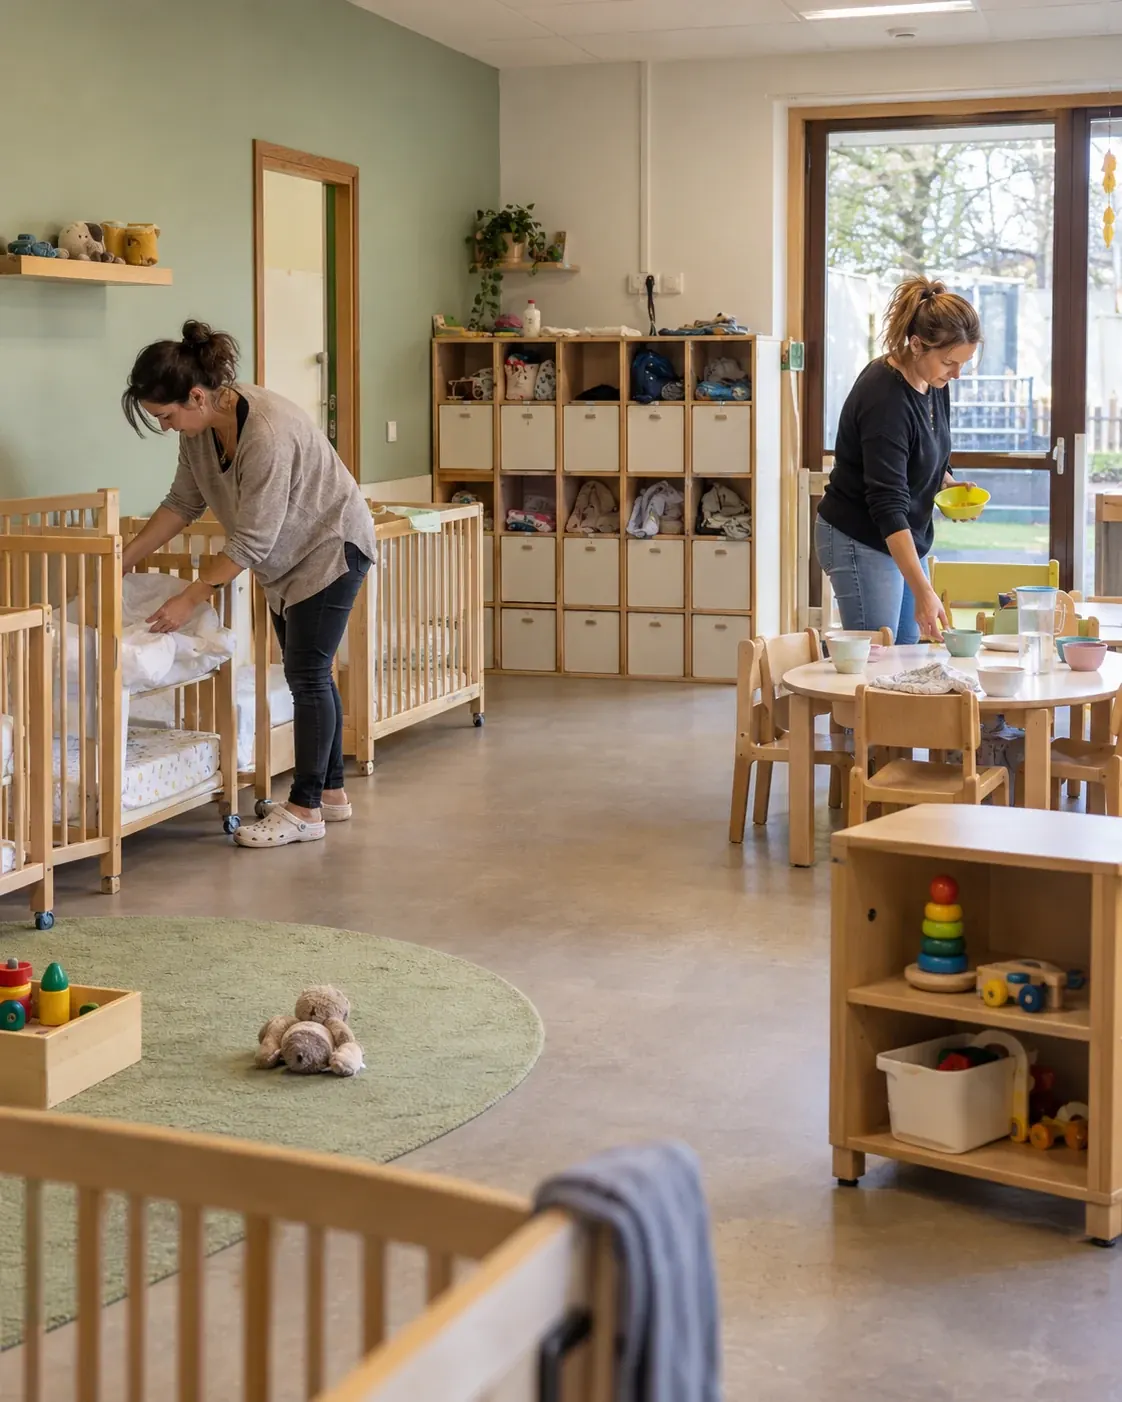
Elle assure les locaux aménagés et leur contenu : lits, transats, tapis d'éveil, poussettes, lave-linge, cuisine ou biberonnerie, réserves de couches et de lait.
Chute d'un plan de change, morsure entre enfants, erreur de plateau chez un enfant allergique : elle indemnise les familles et vous défend face à leurs réclamations.
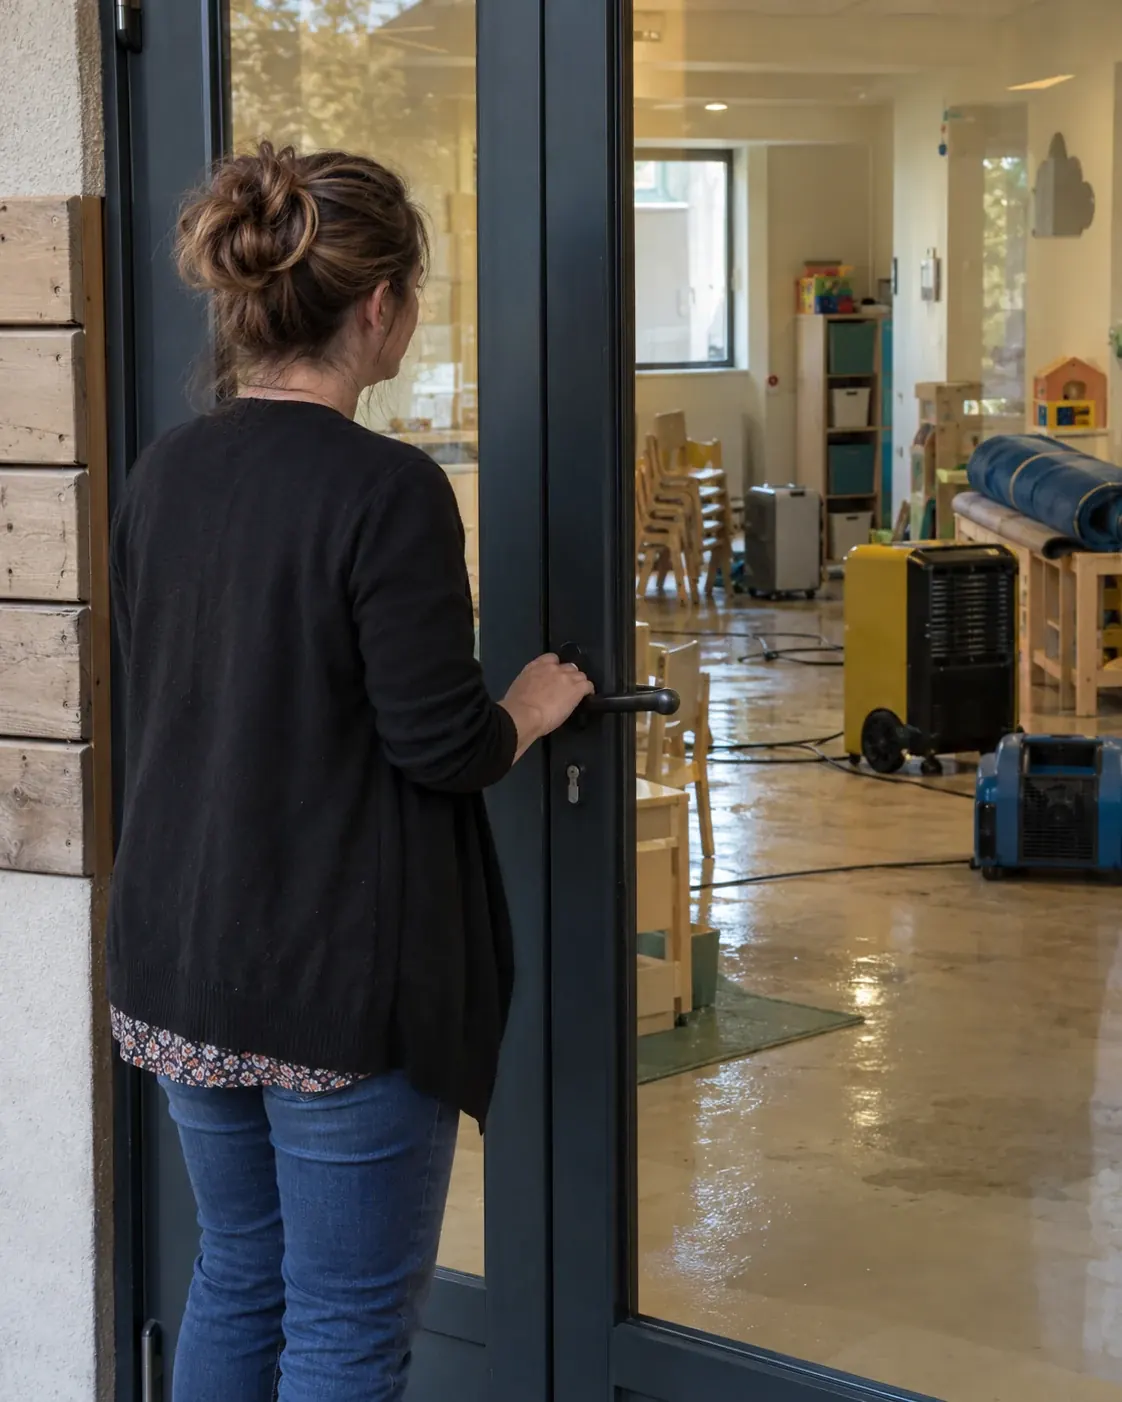
Une micro-crèche fermée après un dégât des eaux perd ses recettes mais paie toujours le loyer et les salaires. Elle compense ce manque pendant les travaux.
Porter une micro-crèche demande un investissement lourd et une présence de chaque jour dans la structure. Elle protège votre revenu et vos proches en cas d'arrêt ou de décès.
Obligatoire dès la première embauche. Dans une structure associative, la convention collective fixe en plus ses propres garanties de complémentaire santé.
Les blessures d'un enfant pendant l'accueil : chute, morsure, coup
Les erreurs de repas ou de biberon chez un enfant accueilli
Les dommages causés pendant une sortie au parc ou à la médiathèque
L'incendie, le dégât des eaux et le cambriolage des locaux
Les lits, le mobilier d'éveil, la cuisine et la buanderie
Votre défense face à la réclamation d'une famille
La perte d'exploitation pendant une fermeture
La protection juridique pour vos litiges
Le bris des machines de la cuisine et de la buanderie
Une prévoyance pour le dirigeant
Deux questions pour démarrer : nous comparons plus de 20 assureurs pour votre métier.
Une micro-crèche accueille des enfants qui ne marchent pas encore ou font leurs premiers pas, toute la journée, avec des repas, des siestes, des changes et des jeux. Les réclamations suivent ces moments : la chute d'un plan de change ou d'une structure de motricité, la morsure d'un camarade, la fausse route pendant le goûter, l'erreur de plateau chez un enfant allergique, la blessure pendant une sortie au parc.
Votre responsabilité civile professionnelle indemnise l'enfant et sa famille, et vous défend quand les parents mettent en cause l'organisation de la structure. Quatre outils rendent aussi chaque dossier plus simple :
Ouvrir une micro-crèche, c'est transformer un local en lieu d'accueil : cloisons, sanitaires adaptés, sols souples, cuisine ou biberonnerie. Ces travaux et le mobilier des tout-petits représentent un investissement lourd. La multirisque les assure contre l'incendie, le dégât des eaux, le bris de glace et le cambriolage, avec la responsabilité civile liée au local.
Le vrai coût d'un sinistre vient ensuite. Une salle de vie inondée, c'est une structure fermée plusieurs semaines : les familles cherchent une autre solution, les recettes s'arrêtent, le loyer et les salaires continuent. La perte d'exploitation verse une indemnité pendant cette fermeture. Choisissez une durée d'indemnisation qui couvre le temps réel de remise en état et de réouverture.
L'article L2324-1 du Code de la santé publique soumet la création, l'extension et la transformation d'une crèche gérée par une personne privée à une autorisation du président du conseil départemental. Depuis le 1er janvier 2025, la demande est précédée d'un avis favorable de l'autorité organisatrice de l'accueil du jeune enfant, rendu au regard des besoins recensés sur son territoire. Les qualifications du personnel sont fixées par décret.
Le secteur a fortement grandi : fin 2025, l'Urssaf recensait 12 963 établissements employeurs dans l'accueil de jeunes enfants, contre 6 548 en 2015. Chaque nouveau projet se présente à son bailleur, à ses entreprises partenaires et à sa commune avec une attestation d'assurance en main. Nous comparons plus de 20 assureurs et ne retenons que ceux qui acceptent toutes vos activités, cuisine sur place et sorties comprises. Si vous préparez une maison d'assistants maternels plutôt qu'une crèche, consultez la page assurance assistante maternelle.
Pour vous, porteur du projet : une micro-crèche demande un investissement lourd et une présence de tous les jours les premières années. Une prévoyance qui couvre l'arrêt de travail, l'invalidité et le décès protège votre revenu, vos proches et le remboursement des emprunts ; une mutuelle santé complète l'ensemble.
Pour votre équipe : la complémentaire santé collective s'applique dès le premier salarié. Une micro-crèche gérée par une association relève de la convention collective des acteurs du lien social et familial (IDCC 1261), qui couvre les associations d'accueil de jeunes enfants et consacre un chapitre à la prévoyance et un chapitre à la complémentaire santé. Une micro-crèche gérée par une société applique la convention correspondant à son activité principale : faites-la confirmer avant votre première embauche, elle fixe les garanties minimales de vos contrats.
La mutuelle santé de gestionnaire de micro-crèche et la prévoyance de gestionnaire de micro-crèche : le détail des garanties et des prix.
De 180 à 310 € par an pour la responsabilité civile professionnelle, et à partir de 300 € par an pour la multirisque des locaux. La surface, la cuisine sur place et le nombre de structures font varier le prix. Le devis en ligne vous donne le vôtre en 2 minutes.
L'article du Code de la santé publique qui encadre l'ouverture des crèches ne la mentionne pas. Elle accompagne pourtant chaque étape : le bailleur, les entreprises qui réservent des berceaux et les collectivités demandent votre attestation, et vos salariés bénéficient obligatoirement d'une complémentaire santé collective.
Votre responsabilité civile professionnelle : elle prend en charge les soins restant dus, le préjudice de l'enfant et votre défense si les parents mettent en cause la surveillance. Le registre des incidents, rempli le jour même, accélère le dossier.
Oui. Les morsures font partie de la vie d'un groupe de tout-petits, et votre responsabilité civile répond à la réclamation de la famille de l'enfant mordu. Informez les deux familles le soir même et notez l'incident au registre.
Oui. Une structure privée qui accueille des enfants de moins de six ans ouvre avec une autorisation du président du conseil départemental, après avis favorable de l'autorité organisatrice de l'accueil du jeune enfant (article L2324-1 du Code de la santé publique).
Une micro-crèche associative relève de la convention des acteurs du lien social et familial (IDCC 1261), qui comprend un régime de prévoyance et une complémentaire santé. Une société vérifie la convention liée à son activité principale avant sa première embauche.
Oui : après un incendie ou un dégât des eaux, la structure ferme le temps des travaux alors que le loyer et les salaires continuent. Cette garantie verse une indemnité pendant la fermeture et vous laisse rouvrir sans trou de trésorerie.