Souvent exigée
Multirisque professionnelle
Elle assure les locaux aménagés et leur contenu : lits, transats, tapis d'éveil, poussettes, lave-linge, cuisine ou biberonnerie, réserves de couches et de lait.
Dès la première embauche, la mutuelle de votre micro-crèche devient collective : vous la proposez à l'équipe et en payez au moins la moitié. Associative, elle suit le régime de la convention ALISFA : un seul devis compare les contrats qui le respectent.
Prix 2026 : à partir de 25 € par mois, selon les garanties, l'âge de l'équipe et la couverture des familles.
La mutuelle d'une micro-crèche est d'abord celle de son équipe : comme employeur, la structure doit une complémentaire santé collective à ses professionnelles de la petite enfance. Trois règles se superposent.
L'obligation de l'employeur : proposer une complémentaire santé collective à tous les salariés et en financer au moins 50 %, que la structure soit une association ou une société.
Le socle minimum : le ticket modérateur, la totalité du forfait journalier hospitalier, les prothèses dentaires à 125 % du tarif conventionnel, et un forfait optique d'au moins 100 € tous les deux ans pour une correction simple.
Le régime de branche : dans une association d'accueil de jeunes enfants, la convention ALISFA (IDCC 1261) rend la couverture obligatoire pour les salariés, sans condition d'ancienneté.
L'obligation figure à l'article L911-7 du Code de la sécurité sociale, et la fiche officielle sur la complémentaire santé d'entreprise en détaille le socle et les dispenses.

Convention, effectif, familles à couvrir : vous les indiquez, seuls les contrats conformes à votre régime restent.

Votre âge, les personnes à couvrir et le niveau de remboursement suffisent : votre tarif s'affiche aussitôt. Pour vos salariés, le contrat collectif est chiffré après comparaison. Gratuit et sans engagement.

Votre structure est comparée chez les assureurs qui proposent des contrats collectifs aux employeurs de la petite enfance. Notre réseau vous obtient le meilleur prix.

Le certificat d'adhésion de la structure et les cartes de tiers payant de l'équipe, dès la souscription.
Le ticket modérateur sur les consultations, les analyses et la pharmacie
La totalité du forfait journalier hospitalier
Les prothèses dentaires à 125 % au moins du tarif conventionnel
Un forfait optique tous les deux ans, et les paniers 100 % Santé
Chaque salariée dès son embauche dans le régime ALISFA
La couverture du conjoint et des enfants des salariées
Des renforts en audiologie, optique et dentaire
Les dépassements d'honoraires élevés à l'hôpital
L'ostéopathie et les médecines douces
La complémentaire santé d'entreprise d'une micro-crèche démarre autour de 25 € par mois. Le niveau de garanties, l'âge de l'équipe et les extensions familiales font la différence.
| Ce que vous couvrez | Mutuelle par mois |
|---|---|
| Contrat collectif, salariée seule | À partir de 25 € |
| Extension conjoint et enfants | Sur devis, à titre facultatif |
| Dirigeant non salarié, contrat individuel | Sur devis |
Un contrat qui s'en tient au socle légal coûte moins qu'une formule qui renforce l'audiologie, l'optique et le dentaire.
Une équipe jeune d'auxiliaires et une équipe plus expérimentée ne se tarifent pas de la même manière.
La loi fixe un minimum de 50 % à votre charge. Aller au-delà vous aide à recruter et à garder vos auxiliaires.
Les options conjoint et enfants s'ajoutent à la cotisation de base : comparez-les entre contrats.
Cotisations Artisan Assuré 2026 pour un gestionnaire de micro-crèche, établies à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Une association d'accueil de jeunes enfants relève de la convention ALISFA et de son chapitre consacré à la complémentaire santé. Pour une SAS ou une SARL, c'est l'activité principale qui désigne la convention à suivre (article L2261-2 du Code du travail). Le contrat choisi doit au moins égaler le régime du texte qui vous concerne.
Une remplaçante en CDD de moins de trois mois, une salariée à temps partiel d'au plus 15 heures par semaine, ou déjà couverte par le contrat collectif d'un autre employeur peut demander à ne pas adhérer. Gardez sa demande signée dans votre dossier du personnel.
L'Assurance maladie cite pour la petite enfance les nuisances sonores et leurs effets sur l'audition, le port répété d'enfants et les infections au contact des tout-petits. Un renfort en audiologie et des consultations bien couvertes répondent à ces trois postes.
Gérant non salarié, l'obligation collective ne vous vise pas : votre mutuelle est un contrat individuel, à comparer dans le même devis.
Elle assure les locaux aménagés et leur contenu : lits, transats, tapis d'éveil, poussettes, lave-linge, cuisine ou biberonnerie, réserves de couches et de lait.
Chute d'un plan de change, morsure entre enfants, erreur de plateau chez un enfant allergique : elle indemnise les familles et vous défend face à leurs réclamations.
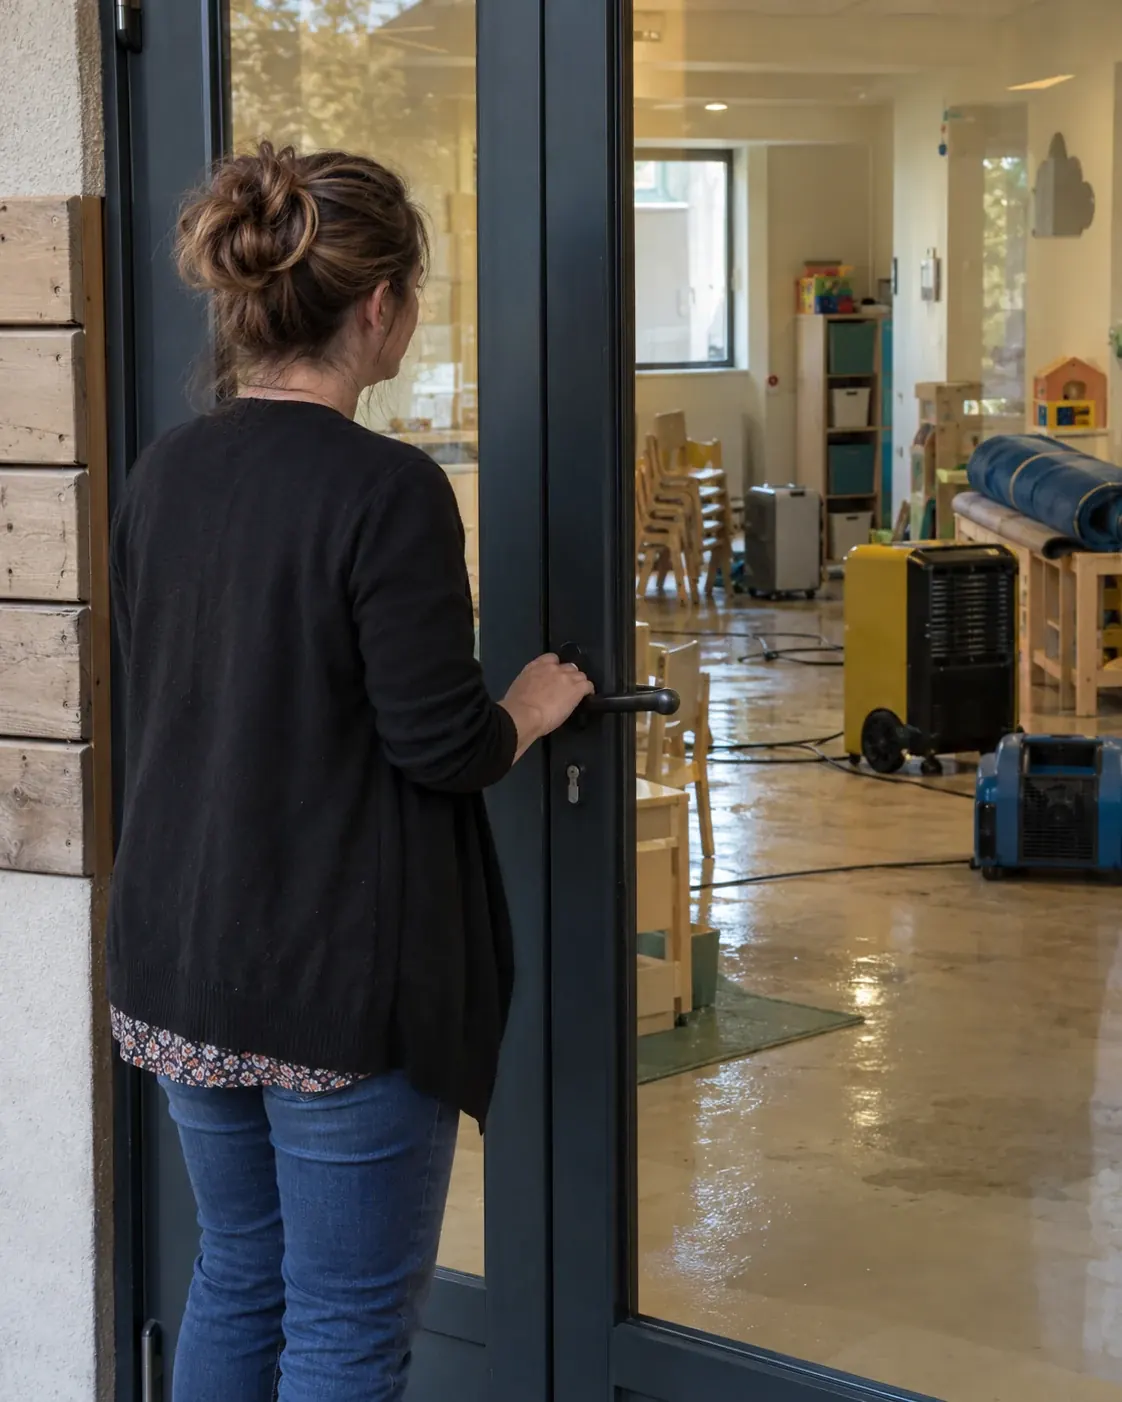
Une micro-crèche fermée après un dégât des eaux perd ses recettes mais paie toujours le loyer et les salaires. Elle compense ce manque pendant les travaux.
Porter une micro-crèche demande un investissement lourd et une présence de chaque jour dans la structure. Elle protège votre revenu et vos proches en cas d'arrêt ou de décès.
Dans le champ de la convention des acteurs du lien social et familial, les salariés sont couverts à titre obligatoire par un régime de complémentaire santé, sans condition d'ancienneté dans l'entreprise. Le conjoint et les enfants peuvent y être ajoutés à titre facultatif. Ces dispositions figurent dans la version étendue de la convention, celle qui s'applique aux associations d'accueil de jeunes enfants de son champ.
Une micro-crèche gérée par une SAS ou une SARL n'entre pas dans le champ de cette convention réservée aux associations. Elle applique celle dont relève son activité principale, et à défaut de régime de branche, le socle légal de la complémentaire santé d'entreprise s'applique.
Le service public liste les situations où un salarié peut refuser d'adhérer : CDD ou mission de moins de trois mois, temps partiel d'au plus 15 heures par semaine, couverture déjà assurée par le contrat collectif d'un autre employeur, couverture individuelle en cours, complémentaire santé solidaire. Dans une micro-crèche, la question se pose surtout pour les remplacements courts pendant les congés et les arrêts, et pour les salariées qui cumulent deux employeurs.
La prévoyance de l'équipe, elle, suit d'autres règles : la page prévoyance micro-crèche les détaille.
Un contrat d'entreprise démarre autour de 25 € par mois, selon le niveau de garanties, l'âge de l'équipe et les extensions familiales. Le devis mutuelle vous donne le prix pour votre structure.
Oui dès le premier salarié : tout employeur du secteur privé, entreprise ou association, propose une complémentaire santé collective et en finance au moins la moitié. Dans une association, le régime ALISFA s'applique en plus.
Au moins 50 % de la cotisation du salarié. Le reste est prélevé sur son salaire, sauf si vous décidez de financer davantage.
Elle peut demander une dispense si son contrat dure moins de trois mois, ou si elle est déjà couverte par le contrat collectif d'un autre employeur. Conservez sa demande écrite.
Gérante associée majoritaire, vous êtes travailleuse non salariée : l'obligation collective vise vos salariées, pas vous. Comparez un contrat individuel dans le même devis.
Oui, à titre facultatif. Dans le régime ALISFA, la couverture est obligatoire pour la salariée, et son conjoint ou ses enfants peuvent la rejoindre par une extension.