Souvent exigée
Multirisque professionnelle
Elle assure les locaux aménagés et leur contenu : lits, transats, tapis d'éveil, poussettes, lave-linge, cuisine ou biberonnerie, réserves de couches et de lait.
Un dégât des eaux ou un départ de feu, et la micro-crèche ferme plusieurs semaines : les recettes s'arrêtent, la paie de l'équipe et le loyer continuent. La perte d'exploitation verse la marge perdue et règle les charges jusqu'à la réouverture.
Prix 2026 : en option d'une multirisque à partir de 300 € par an ; la garantie se chiffre sur votre marge brute et la durée d'indemnisation.
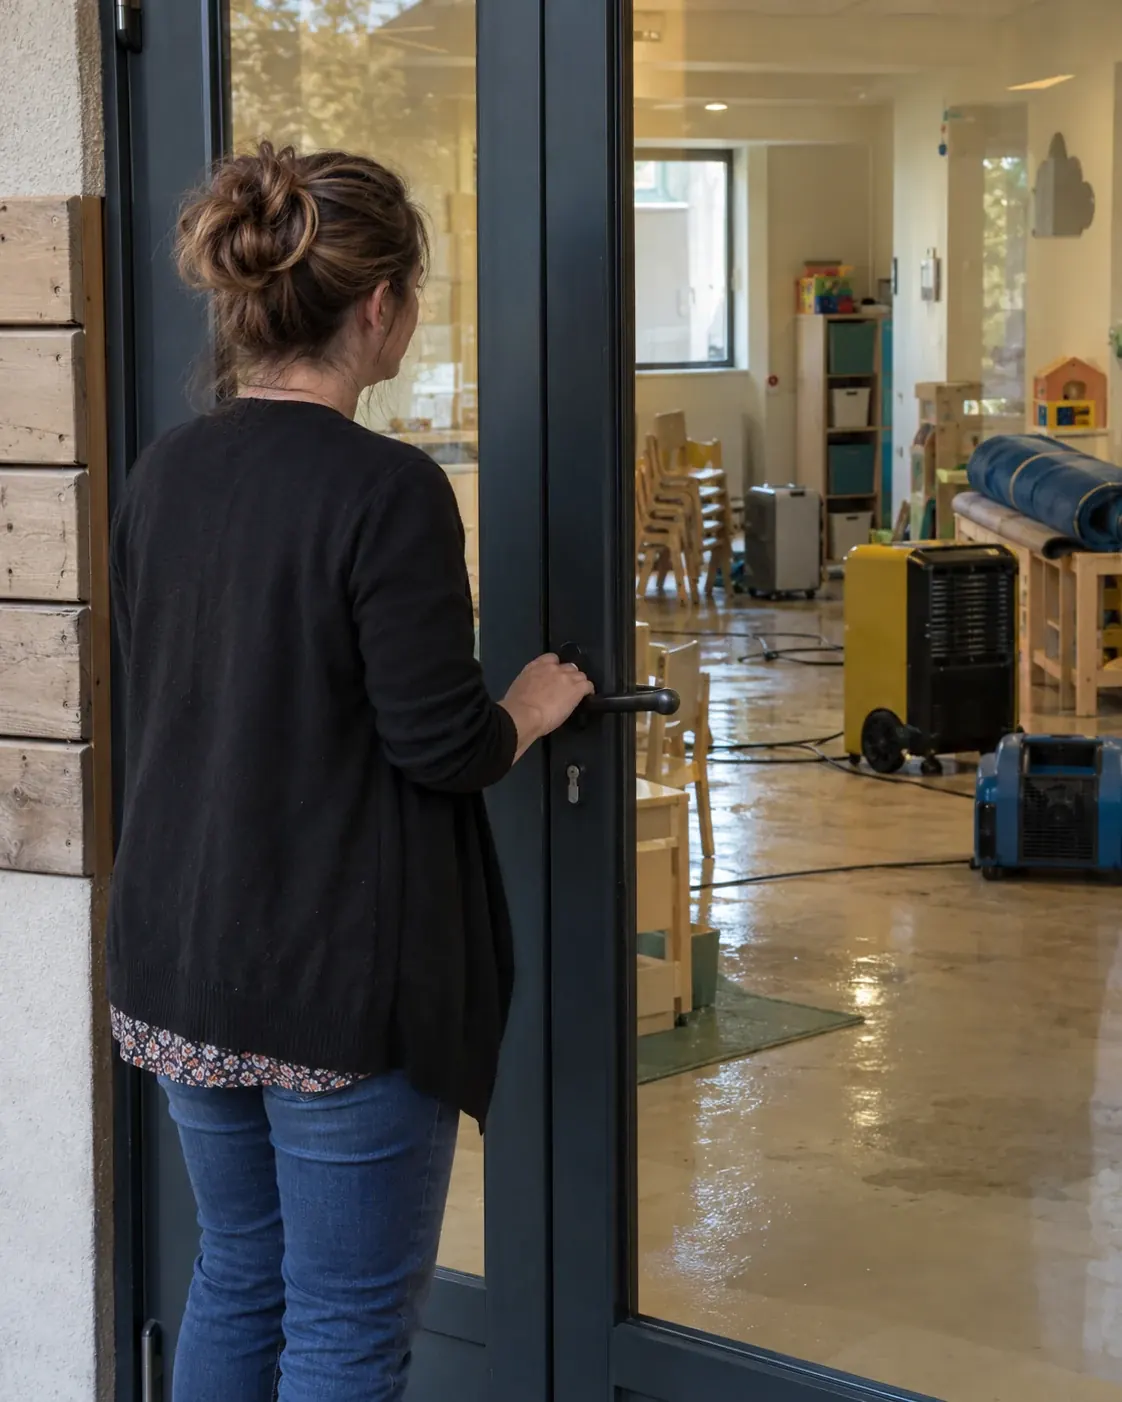
La perte d'exploitation d'une micro-crèche verse l'argent qui manque pendant que la structure ne peut plus accueillir les enfants ; la multirisque, elle, répare les locaux et remplace le mobilier. Dans une micro-crèche, les grosses dépenses ne s'arrêtent pas avec l'activité.
La marge brute perdue : les recettes de l'accueil qui ne rentrent plus, diminuées des dépenses qui s'arrêtent avec lui, comme les repas livrés et les consommables.
Les charges qui continuent : la paie de l'équipe que vous gardez pour rouvrir, le loyer, les échéances de l'emprunt des aménagements.
Les frais supplémentaires : stocker le matériel ailleurs, accélérer les travaux, quand le contrat les prévoit.
La garantie suit la multirisque, y compris face aux catastrophes naturelles : si vous êtes couvert contre les pertes d'exploitation, cette garantie est étendue à leurs effets (article L125-1 du Code des assurances, deuxième alinéa).

Marge brute, masse salariale, durée d'indemnisation : vous les indiquez, seuls les contrats qui couvrent une structure d'accueil restent.

Nombre de places, chiffre d'affaires et charges fixes : votre multirisque est pré-estimée, l'option chiffrée sur votre marge après comparaison. Gratuit et sans engagement.

Nous interrogeons les assureurs qui garantissent la fermeture d'une structure d'accueil. Notre réseau vous obtient le meilleur prix.

La preuve de couverture à joindre au dossier de votre banque ou de l'entreprise qui réserve des berceaux, dès la souscription.
La marge brute perdue pendant la fermeture ou l'accueil réduit
Les salaires et charges sociales de l'équipe conservée
Le loyer et les échéances d'emprunt qui continuent
Les frais supplémentaires engagés pour rouvrir plus vite
Les catastrophes naturelles reconnues, dès que la garantie est souscrite
L'impossibilité d'accéder aux locaux après un sinistre voisin
La carence d'un fournisseur ou d'un prestataire indispensable
Une période d'indemnisation plus longue
La perte d'exploitation après la panne d'un appareil (bris de machine)
La perte d'exploitation s'ajoute à la multirisque de la micro-crèche, qui démarre à 300 € par an. Son coût propre dépend de la marge brute assurée, de la durée d'indemnisation et de la franchise.
| Votre contrat | Prix |
|---|---|
| Multirisque seule, local loué | À partir de 300 € par an |
| Multirisque avec perte d'exploitation | Sur devis, selon la marge brute |
| Plusieurs structures | Sur devis, par site |
C'est le montant que l'assureur s'engage à reconstituer. Une petite structure et un multi-accueil plus grand ne le chiffrent pas pareil.
Plus elle est longue, plus elle couvre la reprise progressive des inscriptions après les travaux, et plus la cotisation monte.
Les premiers jours de fermeture restent à votre charge. Une franchise courte coûte plus, mais indemnise aussi les petits sinistres.
Impossibilité d'accès, carence d'un fournisseur, bris de machine : chacune élargit les cas de fermeture indemnisés.
Tarifs Artisan Assuré 2026 pour un gestionnaire de micro-crèche sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
La marge brute se calcule à partir de vos comptes : recettes de l'accueil, moins les dépenses qui disparaissent quand la crèche ferme. Déclarez le montant réel : comme pour vos biens, une somme assurée trop faible peut réduire l'indemnité dans la même proportion, sauf clause contraire (article L121-5 du Code des assurances).
Les travaux finis, il faut encore les contrôles, puis le temps que les familles qui ont trouvé une autre solution reviennent ou soient remplacées. La période d'indemnisation doit couvrir cette reprise, pas seulement le chantier.
Une franchise de quelques jours suffit pour une structure qui ne peut pas fermer longtemps sans perdre ses inscriptions. Une franchise longue baisse la cotisation mais laisse les fermetures courtes à votre charge.
La perte d'exploitation ne joue qu'après un sinistre garanti par votre multirisque : incendie, dégât des eaux, tempête, vol, catastrophe naturelle. Souscrivez les deux chez le même assureur pour éviter tout débat entre contrats.
Elle assure les locaux aménagés et leur contenu : lits, transats, tapis d'éveil, poussettes, lave-linge, cuisine ou biberonnerie, réserves de couches et de lait.
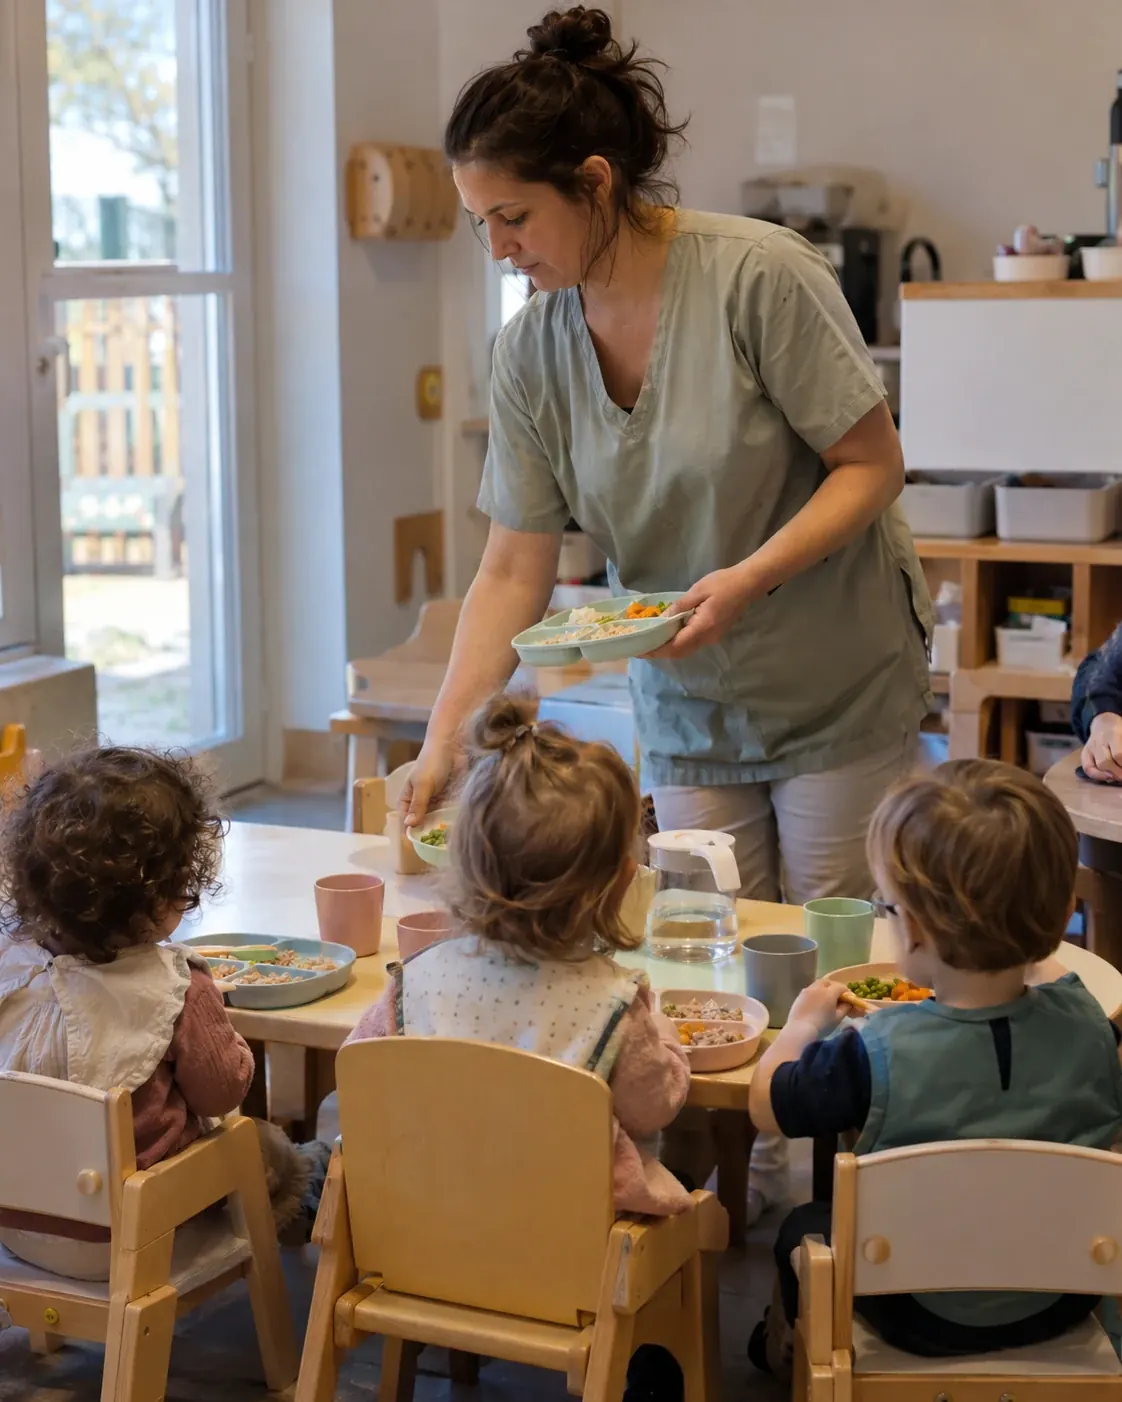
Chute d'un plan de change, morsure entre enfants, erreur de plateau chez un enfant allergique : elle indemnise les familles et vous défend face à leurs réclamations.
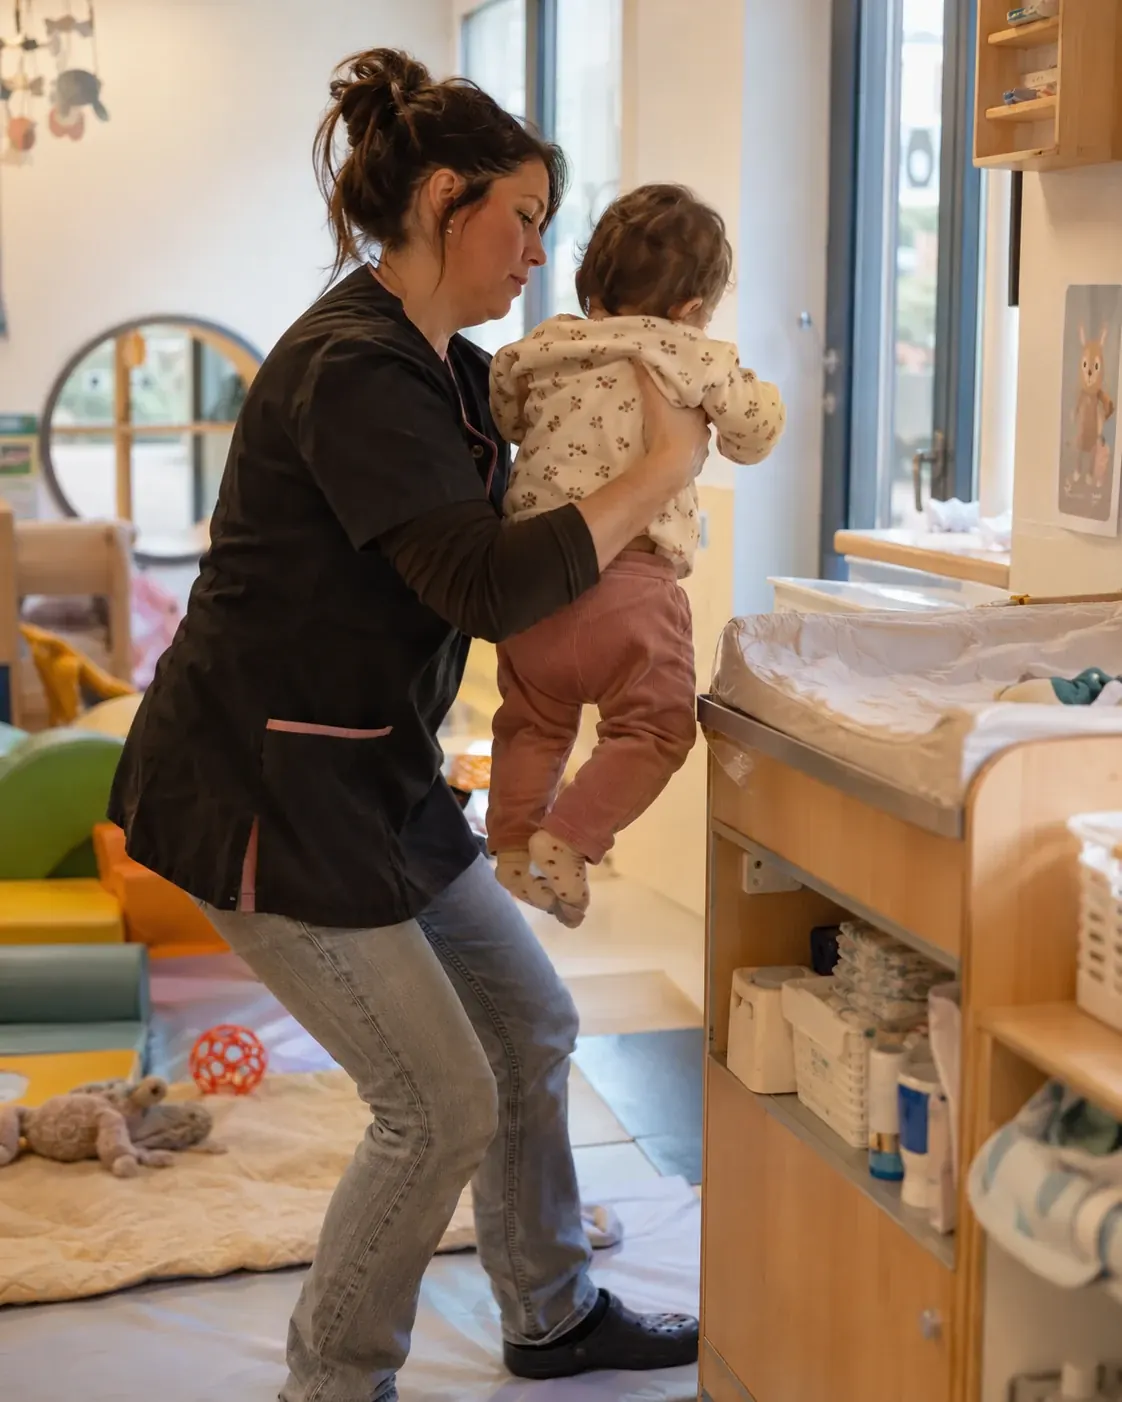
Porter une micro-crèche demande un investissement lourd et une présence de chaque jour dans la structure. Elle protège votre revenu et vos proches en cas d'arrêt ou de décès.
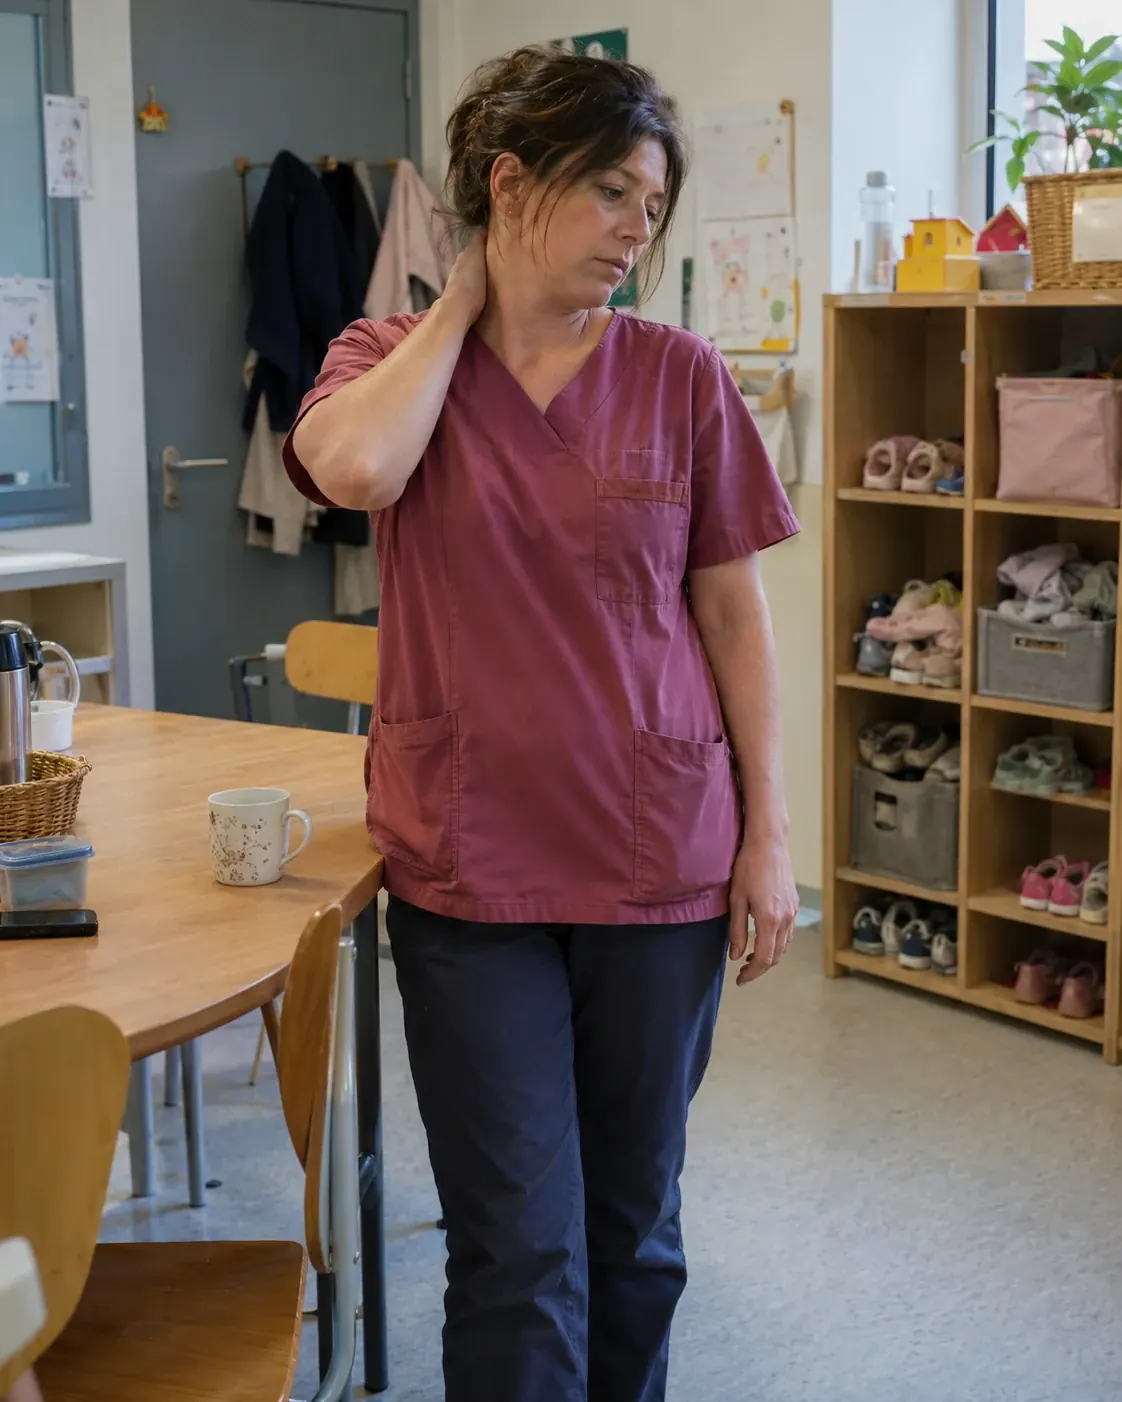
Obligatoire dès la première embauche. Dans une structure associative, la convention collective fixe en plus ses propres garanties de complémentaire santé.
Une micro-crèche a peu de charges qui s'ajustent à l'activité. L'équipe qualifiée reste sous contrat pendant les travaux, parce que sans elle la structure ne pourra pas rouvrir. Le loyer du local, aménagé à grands frais, reste dû. L'emprunt des travaux d'aménagement court toujours. En face, les recettes de l'accueil s'arrêtent avec la fermeture. La perte d'exploitation comble précisément cet écart, mois après mois, jusqu'à la fin de la période choisie.
La création, l'extension ou la transformation d'un établissement qui accueille des enfants de moins de six ans est subordonnée à une autorisation du président du conseil départemental (article L2324-1 du Code de la santé publique). Un accueil provisoire dans d'autres locaux ne s'improvise donc pas. C'est une raison de plus pour choisir une période d'indemnisation à la mesure du délai réel de réouverture, et de demander si les frais supplémentaires couvrent une solution transitoire.
Mettez les enfants en sécurité, prévenez les familles, photographiez les dégâts et déclarez le sinistre dans le délai du contrat, au moins cinq jours ouvrés, deux pour un vol (article L113-2 du Code des assurances). Gardez vos bulletins de paie, vos quittances de loyer et vos relevés de recettes mensuels : ce sont eux qui chiffrent la perte. La réparation des locaux relève de la multirisque de la micro-crèche.
Elle s'ajoute à une multirisque qui démarre à 300 € par an, et son coût propre dépend de la marge brute assurée, de la durée d'indemnisation et de la franchise. Le devis multirisque chiffre les deux ensemble.
Selon les contrats, elle est incluse ou proposée en option : cochez-la au devis. Dans tous les cas, elle ne joue qu'après un sinistre garanti par la multirisque.
Oui, comme les autres charges qui continuent, dans la limite de la marge brute assurée et de la période d'indemnisation. Déclarez votre masse salariale réelle au devis.
Oui si l'état de catastrophe naturelle est reconnu par arrêté et que vous avez souscrit la perte d'exploitation : la loi étend alors cette garantie aux effets de l'événement.
La période d'indemnisation court depuis le sinistre et couvre aussi la reprise progressive tant qu'elle n'est pas écoulée. Choisissez-la assez longue pour laisser le temps aux inscriptions de remonter.
Oui avec l'extension pour impossibilité d'accès : si les autorités interdisent l'entrée de l'immeuble après un sinistre voisin, la fermeture de votre crèche est indemnisée même sans dommage chez vous.