Souvent exigée
Multirisque professionnelle
Elle protège la salle, la cuisine, la cave et la terrasse : piano de cuisson, friteuses, four, chambres froides, lave-vaisselle, mobilier, stock de vins, contre l'incendie, l'eau, le vol et la tempête.
Un feu de hotte ou un dégât des eaux peut fermer une salle plusieurs mois, le temps des travaux et de la remise en conformité. La perte d'exploitation paie la marge des services perdus, les salaires de la brigade et le loyer jusqu'à la réouverture.
Prix 2026 : de 300 à 900 € par an en supplément de la multirisque, selon la cuisine, la marge assurée et la durée d'indemnisation.
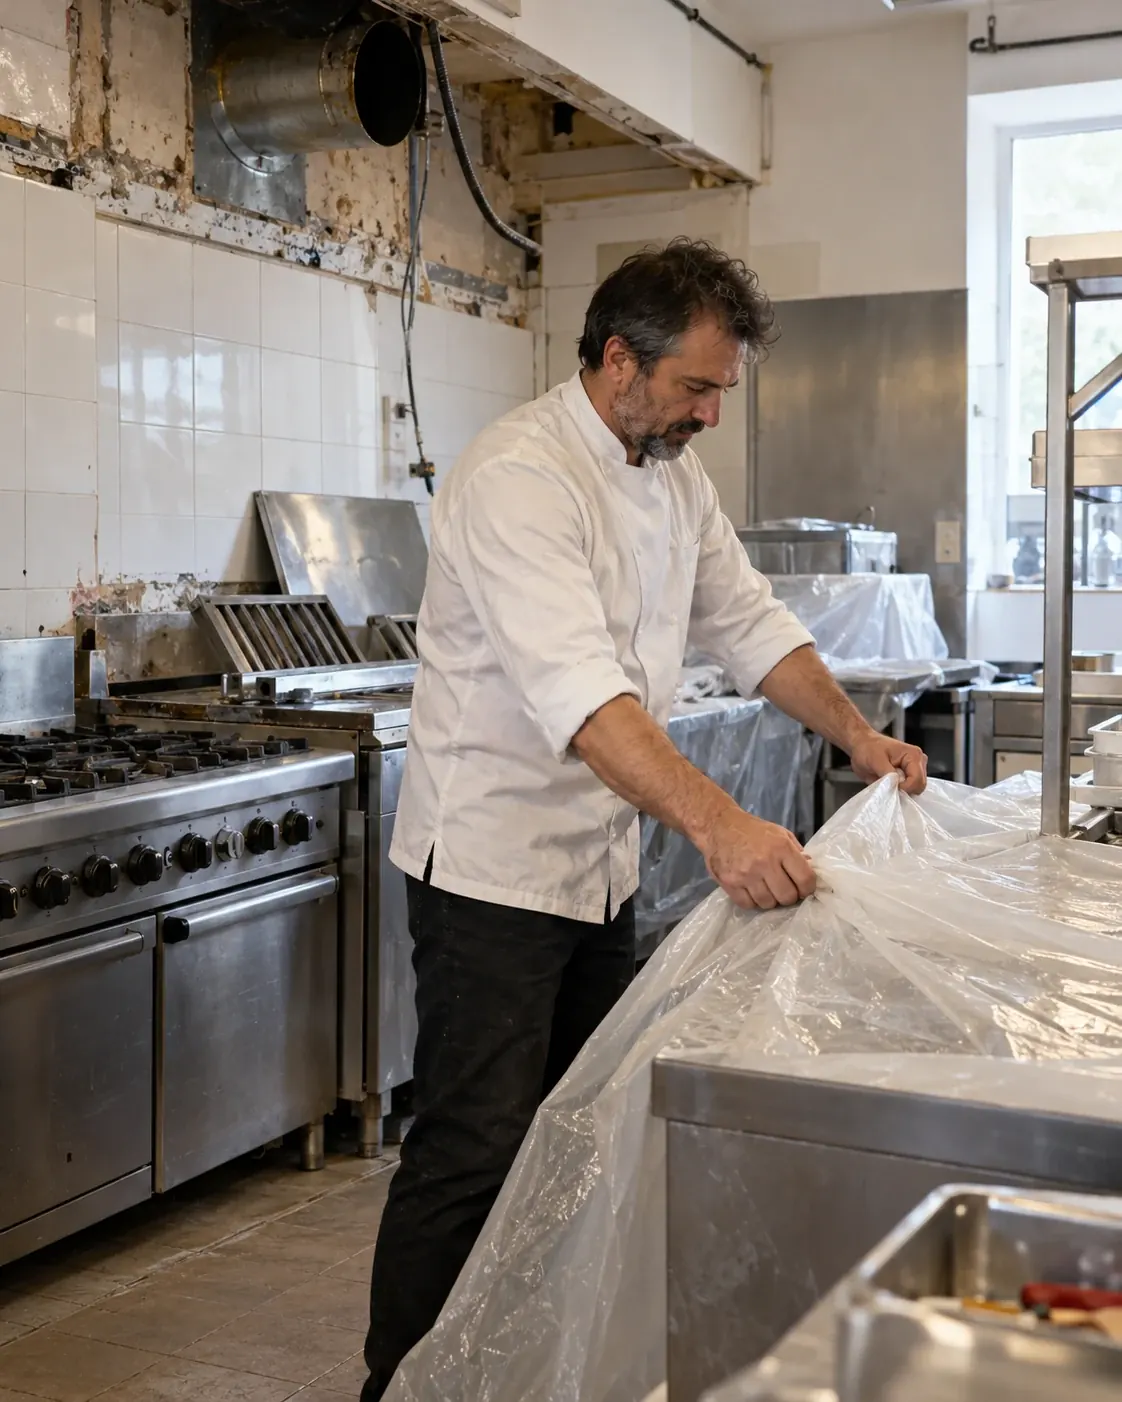
La perte d'exploitation d'un restaurant remplace les couverts que vous ne servez plus et règle les charges qui continuent pendant les travaux ; la multirisque, elle, paie la cuisine à refaire.
La marge des services perdus : calculée au réel sur votre chiffre d'affaires, ou au forfait avec un montant par jour fixé au contrat.
Les charges fixes : salaires des cuisiniers, des serveurs et des plongeurs, loyer, prêt du fonds, crédit-bail du matériel de cuisine.
Les frais pour continuer : vente à emporter pendant les travaux de la salle, cuisine louée, matériel provisoire, quand le contrat prévoit les frais supplémentaires.
Elle se déclenche après un dommage garanti par la multirisque : incendie, explosion, dégât des eaux, tempête. Les catastrophes naturelles reconnues par arrêté en font partie dès lors que vous l'avez souscrite (Code des assurances, article L125-1).

Durée de 12 à 24 mois, extension au piano et aux chambres froides, frais de vente à emporter : nous gardons les contrats qui les prévoient.

Votre type de cuisine, votre chiffre d'affaires et votre nombre de couverts suffisent : votre multirisque est pré-estimée, l'option chiffrée sur votre marge après comparaison. Gratuit et sans engagement.

Votre restaurant est comparé chez les assureurs qui couvrent la fermeture d'une cuisine. Notre réseau vous obtient le meilleur prix.

Le justificatif que votre banque demande pour le prêt du fonds, disponible dès la souscription.
La marge des services perdus, au réel ou au forfait journalier
Les salaires de la cuisine et de la salle pendant la fermeture
Le loyer, le prêt du fonds et le crédit-bail du matériel
Les frais pour continuer à servir : vente à emporter, cuisine louée
La fermeture après incendie, explosion, dégât des eaux ou tempête garantis
Les catastrophes naturelles reconnues par arrêté
L'arrêt après un bris du piano, du four ou des chambres froides
Une durée d'indemnisation portée à 18 ou 24 mois
L'interdiction d'accès après un sinistre dans l'immeuble voisin
La carence d'un fournisseur clé
L'indemnité de valeur du fonds quand le restaurant ne peut rouvrir à la même adresse
Ajoutée à la multirisque, la perte d'exploitation d'un restaurant coûte de 300 à 900 € par an. En restauration rapide, elle va de 740 à 1 270 € par an avec 12 à 24 mois de couverture ; une multirisque complète qui l'inclut coûte de 1 200 à 2 000 € par an.
| Votre restaurant | Prix annuel |
|---|---|
| Perte d'exploitation facturée en supplément de la multirisque | Environ 300 € |
| Restaurant avec cuisine équipée, surcoût de la garantie | 400 à 900 € |
| Restauration rapide, 12 à 24 mois, carence de 15 à 30 jours | 740 à 1 270 € |
| Multirisque complète avec perte d'exploitation | 1 200 à 2 000 € |
Friteuses, grill, four à bois, flambage en salle : plus le risque d'incendie est élevé, plus la garantie coûte. Décrivez votre équipement tel qu'il est.
Douze mois sont la base. Un restaurant avec une cuisine spécialisée, long à reconstruire, mérite dix-huit ou vingt-quatre mois, pour un prix plus élevé.
Une carence de deux mois allège nettement la prime, mais laisse à votre charge un incendie de cuisine qui ferme six semaines. Visez quelques jours.
Un montant par jour fixé au contrat est simple et rapide à verser ; le calcul au réel colle mieux à votre saison. Les deux options n'ont pas le même prix.
Tarifs Artisan Assuré 2026 pour un restaurateur sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Pour un sinistre important, les délais de remise en état et de passage des commissions de sécurité peuvent atteindre six à douze mois selon un courtier. Douze mois d'indemnisation sont la norme ; un restaurant à cuisine spécialisée a intérêt à viser dix-huit ou vingt-quatre mois.
Une franchise de quelques jours protège mieux un restaurant qu'une carence de soixante jours. Cette carence longue fait économiser environ 320 € par an, mais laisse sans indemnité un incendie de cuisine qui ferme quarante-cinq jours.
Au forfait, vous touchez un montant par jour fixé à l'avance ; au réel, l'indemnité se calcule sur la marge que vous auriez faite. Pour un restaurant très saisonnier, avec une terrasse qui pèse l'été, le calcul au réel suit mieux la saison.
Le règlement de sécurité des établissements recevant du public impose de nettoyer les filtres au moins une fois par semaine et de ramoner le conduit au moins une fois par an, avec un livret d'entretien (article GC 21). Gardez ces justificatifs : ils comptent le jour où l'expert passe.
Elle protège la salle, la cuisine, la cave et la terrasse : piano de cuisson, friteuses, four, chambres froides, lave-vaisselle, mobilier, stock de vins, contre l'incendie, l'eau, le vol et la tempête.
Client ébouillanté par un plat renversé, chute sur un sol gras, intoxication après un repas de groupe : elle indemnise les victimes et organise votre défense.
Voisin qui se plaint des odeurs de cuisine, fournisseur qui livre un mauvais lot, avis en ligne diffamatoire : elle prend en charge les frais du litige.
Un chef-patron arrêté par une brûlure ou une coupure, et c'est toute la cuisine qui tourne au ralenti. Elle maintient votre revenu pendant l'arrêt.
Vos frais de santé et ceux de votre famille, déductibles en loi Madelin.
Un incendie limité à la cuisine ferme souvent un restaurant six à douze semaines, selon un conseil en assurance. Quand la structure est touchée, il faut ajouter les travaux, la mise en conformité et parfois le passage d'une commission de sécurité : un courtier évoque alors six à douze mois. C'est pour cette raison que la durée d'indemnisation est le premier réglage à regarder, avant même le prix.
Regardez aussi ce qui se passe après la réouverture : les habitués reviennent peu à peu, et les premières semaines ne retrouvent pas toujours le rythme d'avant. Vérifiez au contrat comment la période d'indemnisation traite ces semaines de reprise, et choisissez une durée qui les inclut.
Les salaires de vos cuisiniers, serveurs et plongeurs continuent d'être dus pendant les travaux. La perte d'exploitation les intègre dans la marge indemnisée : c'est elle qui vous permet de garder une équipe que vous avez mise des années à former, au lieu de devoir la reconstituer à la réouverture. Votre banque, de son côté, peut exiger cette garantie pour financer le fonds, parce qu'elle protège aussi le remboursement du prêt.
De 300 à 900 € par an en supplément de la multirisque, et de 740 à 1 270 € en restauration rapide avec 12 à 24 mois de couverture. Le devis multirisque chiffre la vôtre.
Aucune loi ne l'impose, mais la banque peut l'exiger pour financer le fonds. C'est surtout la garantie qui permet de payer la brigade et le loyer pendant des travaux qui durent souvent plusieurs semaines.
Oui, comme tout incendie garanti par la multirisque : la cuisine est réparée par la multirisque, et la marge des services perdus pendant les travaux est versée par la perte d'exploitation. Gardez le livret d'entretien de la hotte et les certificats de nettoyage : ce sont les pièces que l'expert examine pour chiffrer le sinistre.
Douze mois sont la base. Si votre cuisine est longue à reconstruire ou si votre local relève d'une commission de sécurité, dix-huit ou vingt-quatre mois couvrent les travaux et laissent de la marge pour la reprise.
Oui, quand le contrat prévoit les frais supplémentaires d'exploitation : emballages, livraison ou location d'une cuisine sont remboursés s'ils réduisent la perte, et la garantie complète la marge manquante.
Le forfait verse un montant par jour fixé d'avance, simple et rapide. Le réel suit la marge que vous auriez faite, ce qui protège mieux un restaurant à forte saison ou à grosse terrasse.