Obligatoire
Responsabilité civile professionnelle
Elle répond des suites d'une injection, d'une perfusion, d'un pansement ou d'une prise de sang faits chez le patient, et prend en charge votre défense quand une famille met en cause vos soins.
Insuline mal dosée, patient qui glisse pendant la toilette, accrochage devant le domicile suivant : votre RC Pro et vos contrats de tournée règlent la suite pendant que vous continuez vos soins.
Prix 2026 : RC Pro dès 110 €, prévoyance dès 348 € par an.
En 2026, la RC Pro d'une infirmière libérale coûte de 110 à 250 € par an en formule de base, et jusqu'à 400 € avec des garanties étendues. La loi l'impose dès le premier soin en libéral, remplacements compris (article L1142-2 du Code de la santé publique). Nous comparons plus de 20 assureurs pour vous obtenir le meilleur prix.
Obligation : RC Pro imposée par l'article L1142-2 du Code de la santé publique à toute infirmière qui soigne en libéral, titulaire comme remplaçante.
Prix : De 110 à 250 € par an pour la RC Pro en formule de base, jusqu'à 400 € quand vous ajoutez protection juridique et garanties élargies.
Garanties clés : La RC Pro pour vos actes, une assurance auto déclarée pour les tournées, une prévoyance pour tenir jusqu'au relais de la CARPIMKO.
Attestation : Disponible dès la souscription, à joindre au dossier d'inscription à l'Ordre ou à montrer à la titulaire dont vous reprenez la tournée.

Vous décrivez votre activité d'infirmier libéral : nous ne retenons que les contrats qui couvrent vos vrais risques.

Quelques questions sur votre activité, et votre prix s’affiche. Gratuit et sans engagement.

Votre demande est comparée chez les assureurs qui couvrent votre métier. Notre réseau vous obtient le meilleur prix.

Le document que votre bailleur, vos patients ou vos partenaires demandent, dès la souscription.
Comptez de 110 à 250 € par an pour la RC Pro d'une infirmière libérale en formule de base, jusqu'à 400 € avec des garanties étendues, et de 260 à 550 € par an pour la multirisque d'un local de cabinet.
| Votre profil | Multirisque du cabinet | RC Pro |
|---|---|---|
| Soins à domicile, jusqu'à 100 000 € de recettes | Pas de local à assurer | 110 à 190 € |
| Garanties étendues (protection juridique, défense) | Pas de local à assurer | Jusqu'à 400 € |
| Cabinet avec local de soins de moins de 50 m², 60 000 à 100 000 € de recettes | 260 à 440 € | 130 à 190 € |
Perfusions, chimiothérapie à domicile, nutrition parentérale, plaies complexes ou soins d'hygiène : le niveau technique que vous déclarez pèse sur la RC Pro.
Protection juridique, défense étendue, biens confiés par les patients : chaque extension fait passer la formule de base vers le haut de la fourchette.
Sans réclamation de patient ces dernières années, vous obtenez les meilleures conditions, y compris quand vous changez de statut ou de cabinet.
La multirisque suit la surface du local et la valeur du matériel ; l'assurance auto suit le kilométrage annuel de vos tournées.
Tarifs Artisan Assuré 2026 pour un infirmier libéral sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
La RC professionnelle est la seule assurance que la loi impose à l'infirmière libérale, mais elle joue dès le premier soin facturé en libéral, remplacements compris, avec des plafonds minimaux fixés par décret. Le reste dépend de votre organisation : bail d'un cabinet, voiture de tournée, premier salarié.
L'article L1142-2 du Code de la santé publique oblige chaque professionnel de santé libéral à s'assurer pour les dommages corporels causés à ses patients. Titulaire, collaboratrice ou remplaçante : chacune soigne en son nom et souscrit son propre contrat.
Le contrat ne peut pas limiter la garantie sous 8 millions d'euros par sinistre et 15 millions d'euros par année d'assurance. Ces deux montants figurent sur votre attestation : c'est le premier point à lire.
Aucun texte propre au métier, mais votre assureur auto doit connaître vos tournées : un contrat limité à l'usage privé et au trajet domicile-travail ne prévoit pas les trajets d'un patient à l'autre.
Si vous louez un local pour les soins au cabinet ou le stockage du matériel, le bail prévoit en général une assurance contre l'incendie et les dégâts des eaux, attestation à l'appui. La multirisque répond à cette clause.
Une secrétaire ou une assistante salariée bénéficie d'une complémentaire santé collective, financée au moins pour moitié par vous.
Elle répond des suites d'une injection, d'une perfusion, d'un pansement ou d'une prise de sang faits chez le patient, et prend en charge votre défense quand une famille met en cause vos soins.
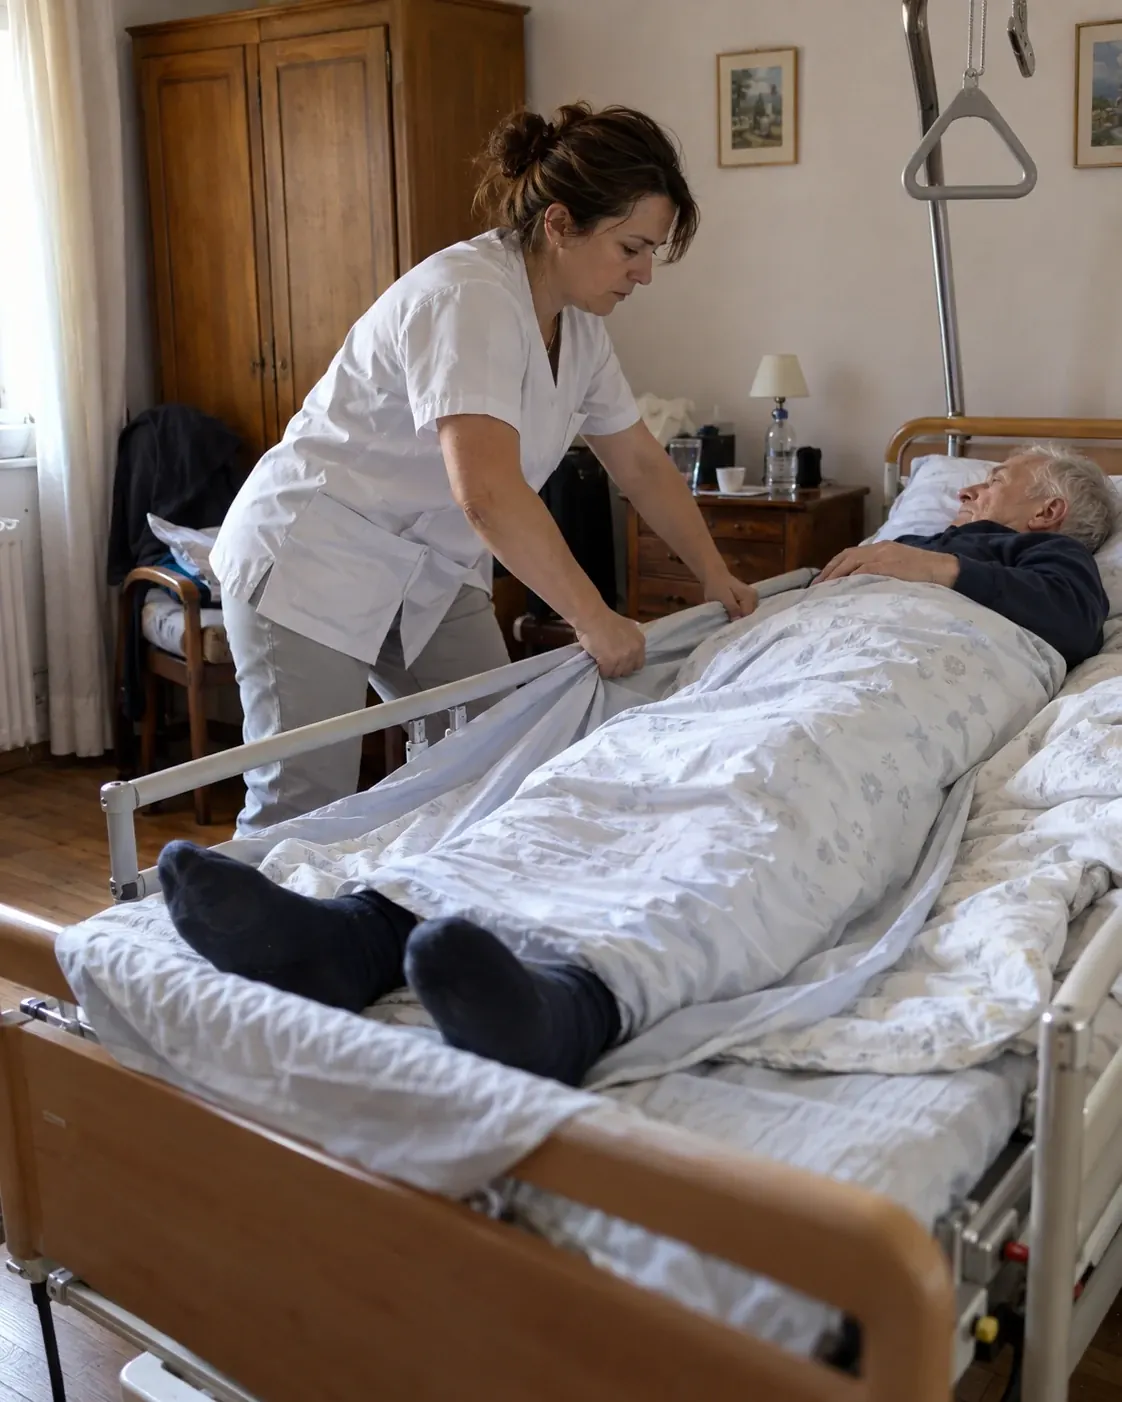
Un transfert du lit au fauteuil mal engagé suffit à bloquer un dos. La CPAM n'indemnise qu'à partir du 4e jour et la CARPIMKO seulement à partir du 91e : la prévoyance comble l'écart avec votre revenu de tournée.
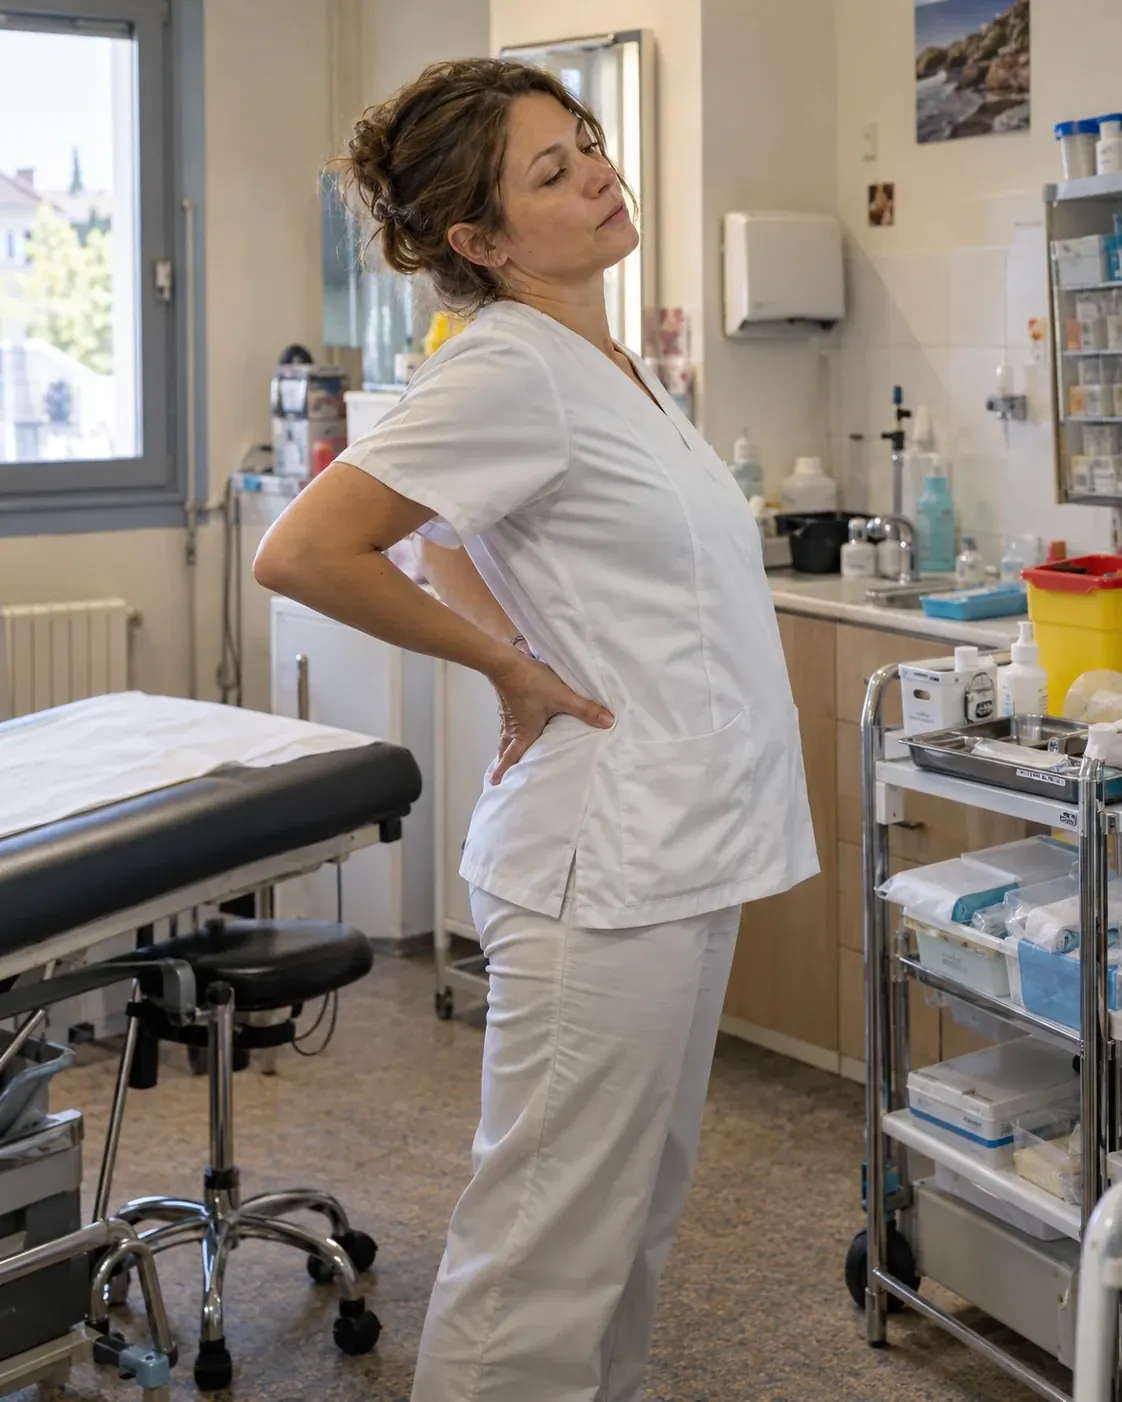
En libéral, aucune mutuelle d'employeur ne vous couvre. Un contrat d'indépendante rembourse vos propres soins, votre kiné après un lumbago et une hospitalisation, et se déduit de votre bénéfice à la déclaration contrôlée.
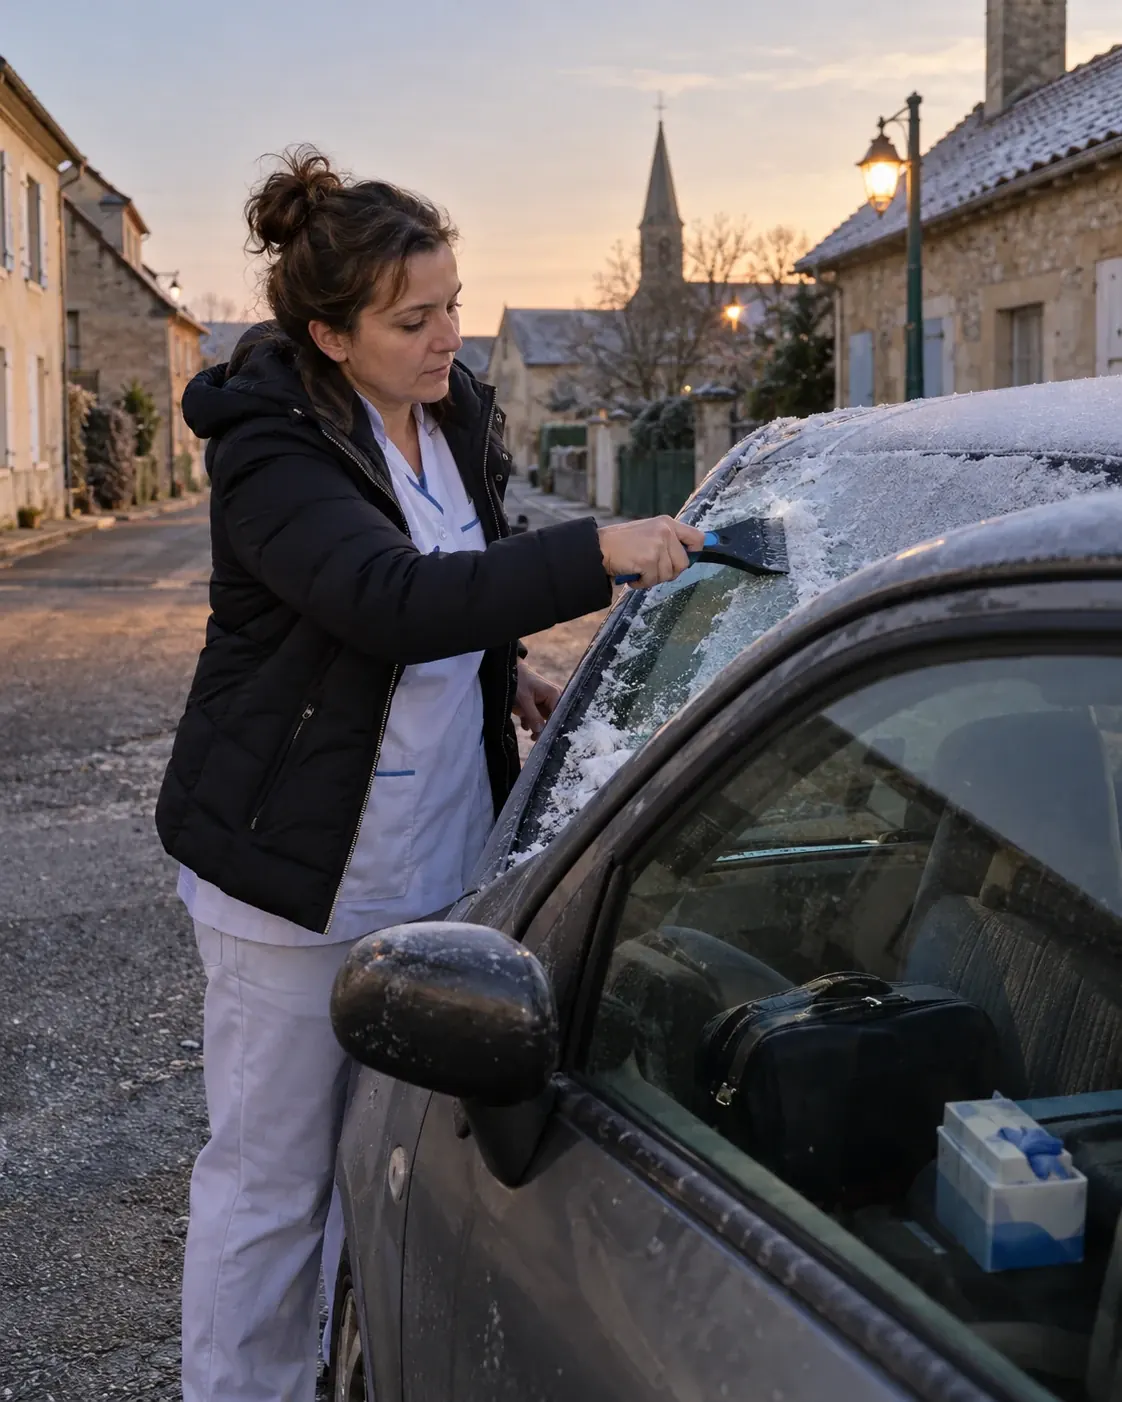
Une tournée enchaîne des dizaines d'arrêts devant des domiciles, souvent à la hâte et en ville. Déclarée en usage professionnel, votre voiture est couverte entre deux patients comme sur le trajet du cabinet.
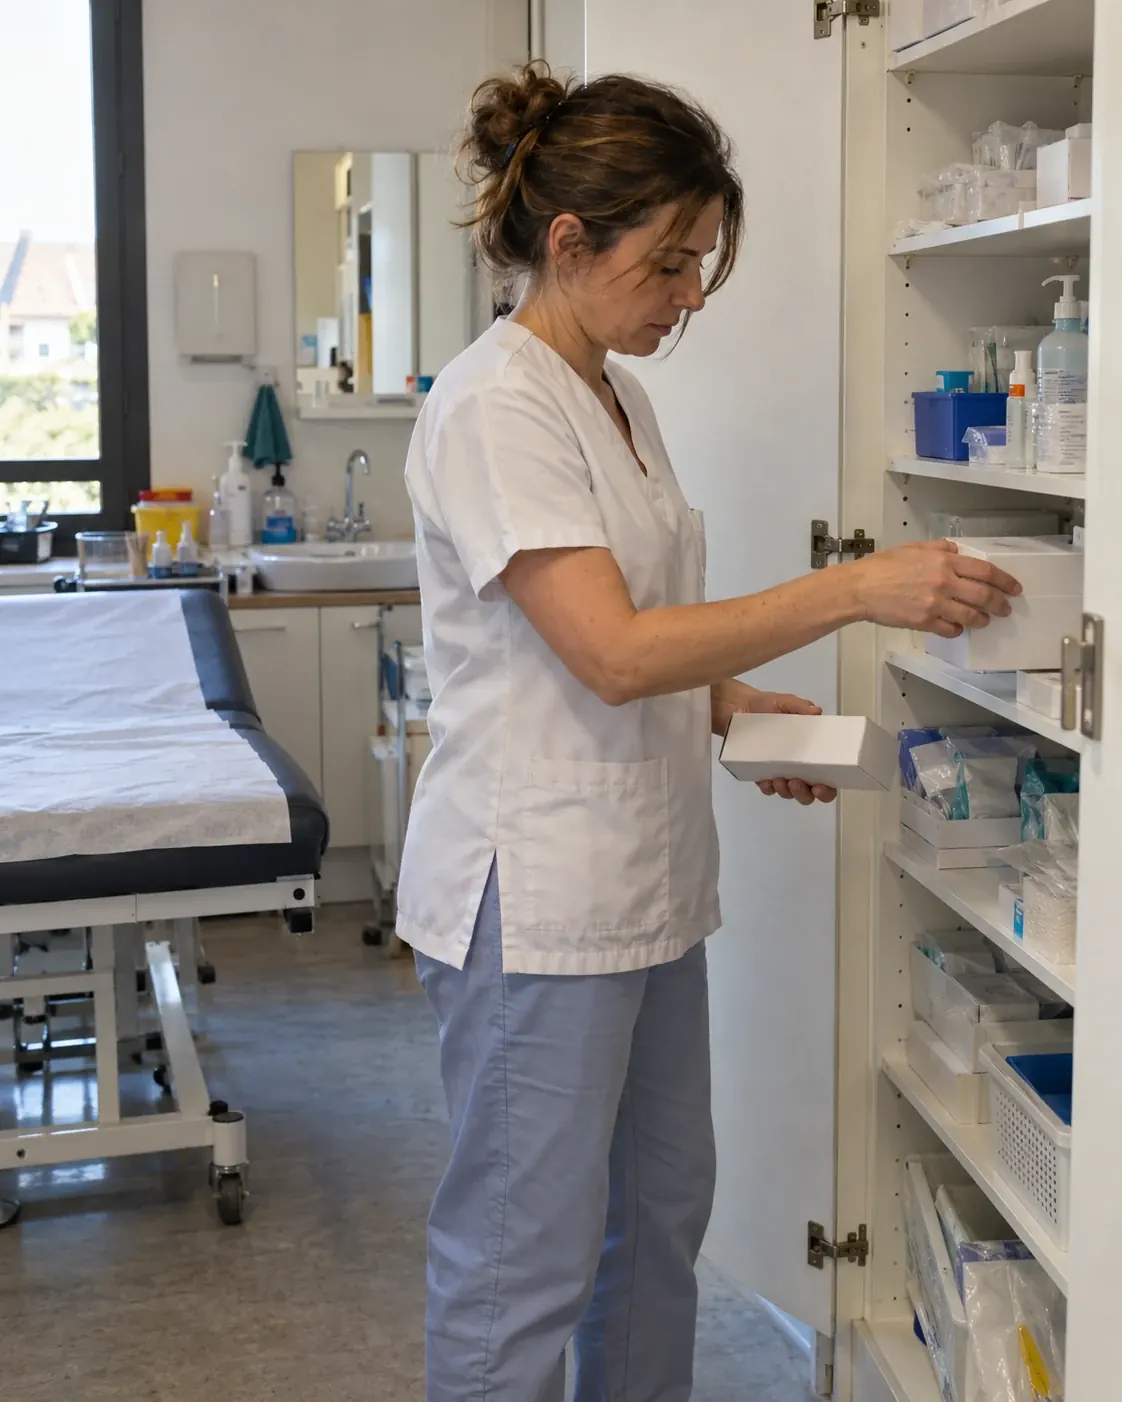
Pour le local où vous recevez les patients pour leurs pansements et leurs injections : table de soins, chariot, stock de compresses et de seringues, et la responsabilité civile du local.
Les dommages corporels causés à un patient pendant un soin, chez lui ou au cabinet
Les suites d'une erreur de dose, d'identification ou d'administration d'un traitement prescrit
La chute d'un patient pendant une aide à la toilette ou un transfert
Votre défense face à la réclamation d'un patient ou de sa famille
Votre activité de remplaçante, sous votre propre contrat
Le matériel de soins transporté dans votre voiture
Les biens que vos patients vous confient, comme leurs clés
La protection juridique pour vos litiges de cabinet
La multirisque du local de soins
Deux questions pour démarrer : nous comparons plus de 20 assureurs pour votre métier.
L'obligation de l'article L1142-2 du Code de la santé publique suit l'exercice libéral, pas l'installation. La titulaire d'un cabinet, la collaboratrice qui partage sa patientèle et la remplaçante qui reprend la tournée pendant les congés soignent toutes en leur nom propre : chacune présente une attestation à son nom, valable le jour de son premier soin. Le contrat de la titulaire ne s'étend pas à celle qui la remplace.
Le contrat doit garantir au moins 8 millions d'euros par sinistre et 15 millions d'euros par année d'assurance (article R1142-4). Être en règle protège aussi votre droit d'exercer : sans assurance, l'amende peut atteindre 45 000 €, avec une interdiction d'exercer possible (article L1142-25), et l'Ordre peut prononcer des sanctions disciplinaires.
Côté démarches, l'inscription au tableau de l'Ordre national des infirmiers est obligatoire, quel que soit votre mode d'exercice, et le dossier accepte votre attestation de RC Pro. Souscrivez avant de le déposer : votre attestation est disponible dès la souscription.
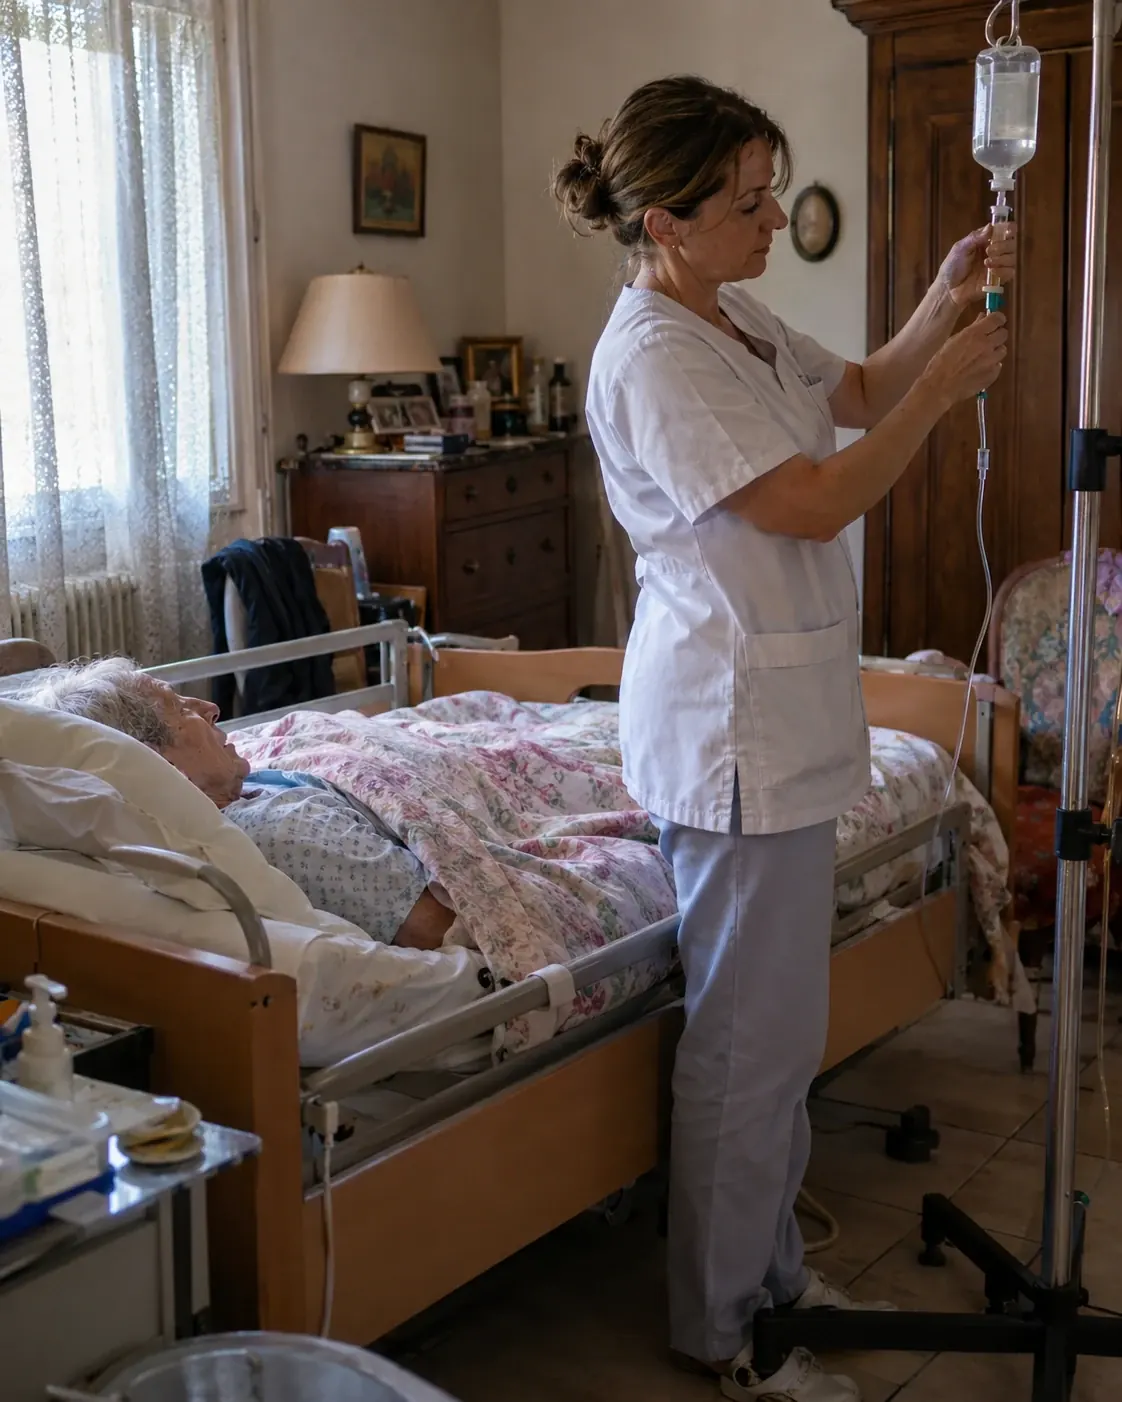
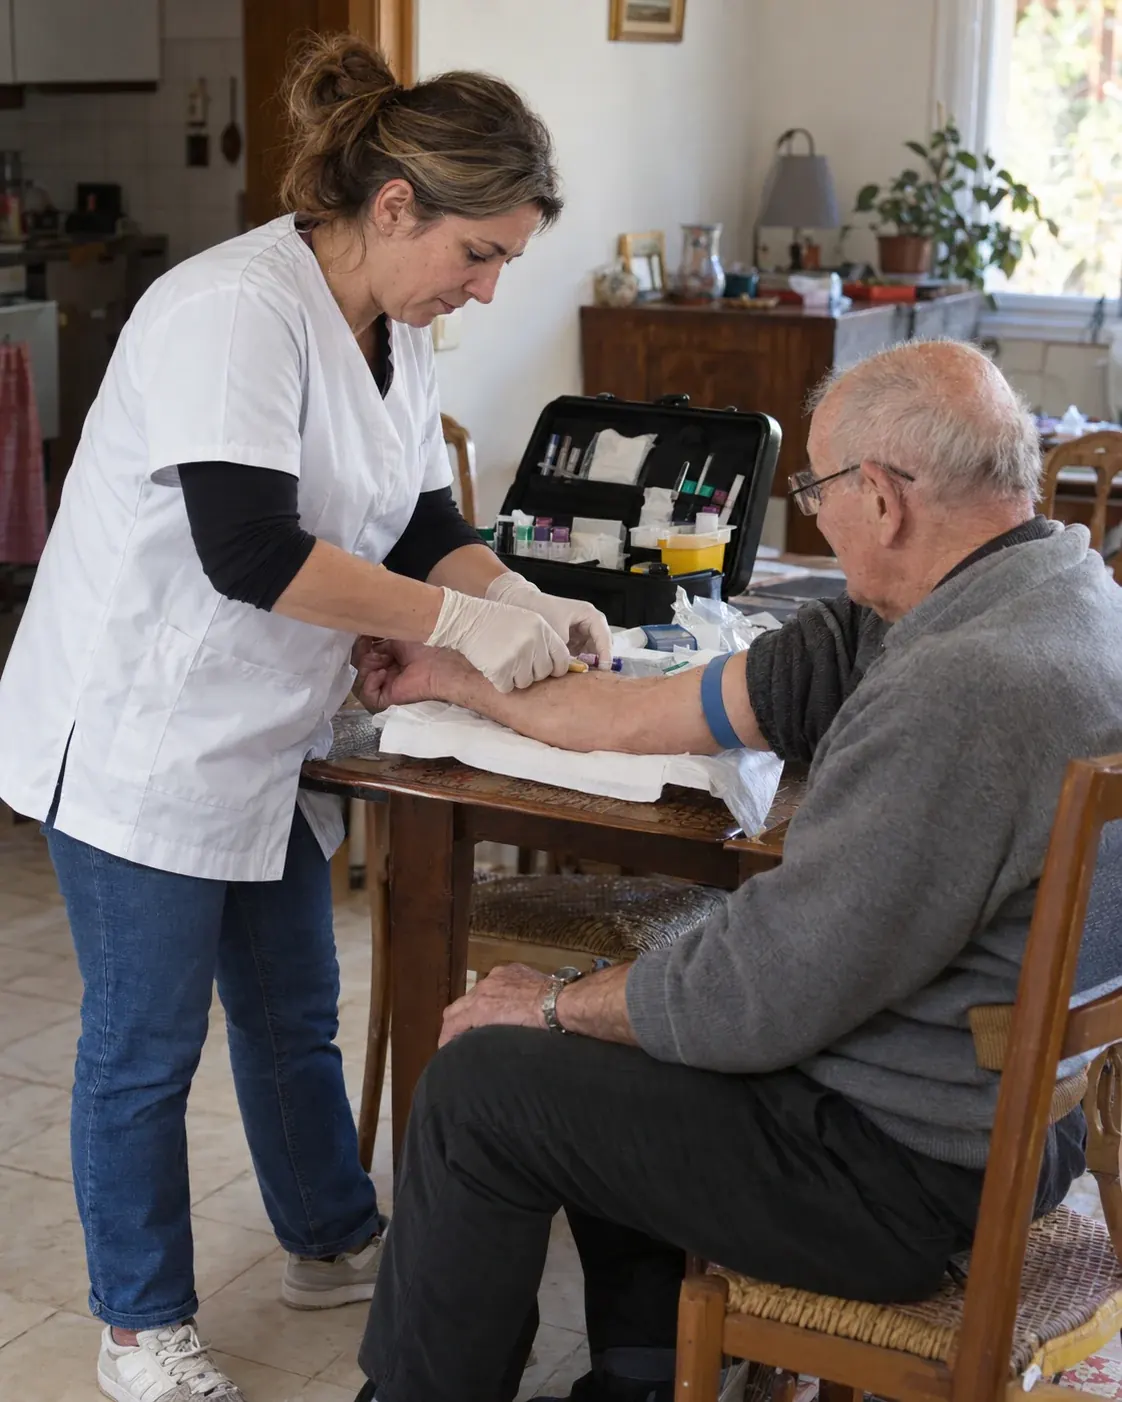
Les réclamations de patients visent des gestes précis, faits au domicile : injection mal dosée, perfusion qui diffuse, pansement d'ulcère qui s'infecte, prise de sang qui laisse un hématome sur un patient sous anticoagulants. Plus vos soins sont techniques, plus votre contrat doit les connaître.
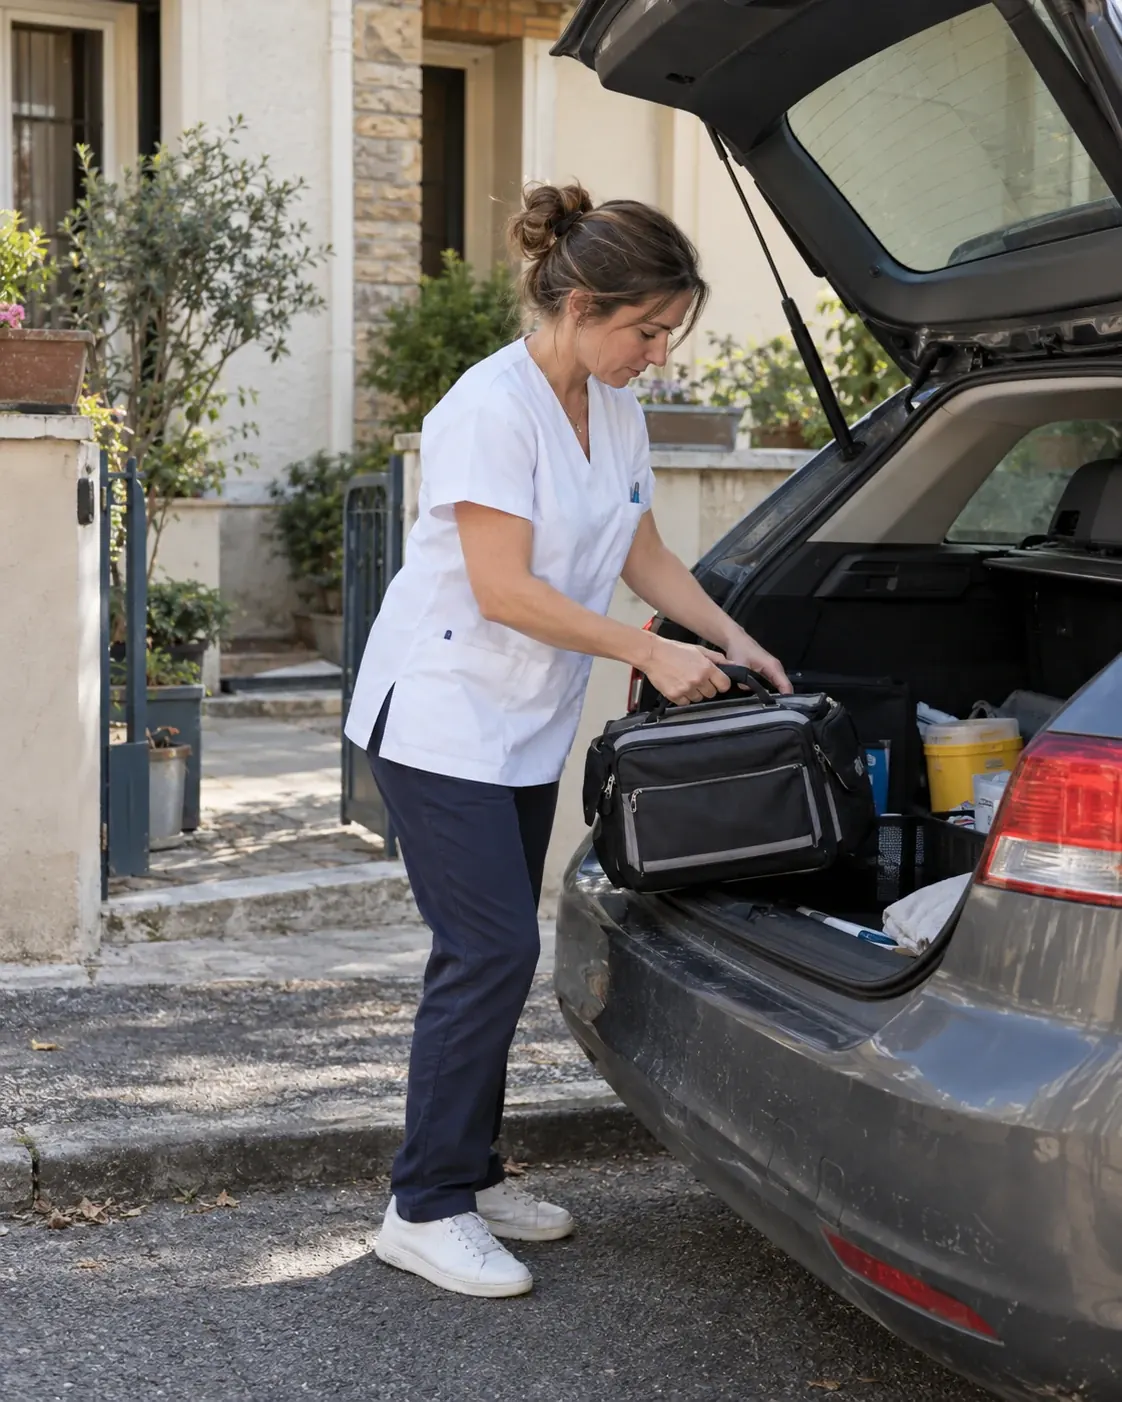
Votre journée traverse trois lieux, et chacun a son assurance. Chez le patient, la RC Pro répond de vos gestes et des chutes pendant une aide à la toilette. Sur la route, c'est votre assurance auto, à condition d'avoir déclaré l'usage professionnel : une tournée qui enchaîne les domiciles n'a rien d'un trajet domicile-travail. Dans le coffre, le matériel transporté protège la sacoche, le lecteur de cartes Vitale et les appareils de mesure contre le vol.
Si vous recevez des patients dans un local, la multirisque assure les murs que vous louez, la table de soins et le stock de consommables. Vous décrivez votre activité une fois, nous comparons plus de 20 assureurs et notre réseau vous obtient le meilleur prix pour l'ensemble.
Pour vous, infirmière libérale : en arrêt de travail, la CPAM vous indemnise du 4e au 90e jour. À partir du 91e jour, la CARPIMKO, caisse des auxiliaires médicaux, verse 55,44 € par jour, au plus tard jusqu'à la fin de la troisième année d'incapacité. Ces montants restent loin d'un revenu de tournée : une prévoyance individuelle les complète pour maintenir votre revenu pendant l'arrêt, et une mutuelle d'indépendante couvre vos frais de santé. À la déclaration contrôlée, ces cotisations se déduisent de votre bénéfice (dispositif Madelin).
Pour vos salariés : dès que vous embauchez une secrétaire ou une assistante, vous lui devez une complémentaire santé collective, financée au moins pour moitié par le cabinet (article L911-7 du Code de la sécurité sociale).
La mutuelle santé d'infirmier libéral et la prévoyance d'infirmier libéral : le détail des garanties et des prix.
De 110 à 250 € par an pour une RC Pro en formule de base, jusqu'à 400 € avec des garanties étendues comme la protection juridique. Comptez de 260 à 550 € de plus par an si vous assurez un local de cabinet. Le devis en ligne vous donne votre prix en 2 minutes.
Oui. L'article L1142-2 du Code de la santé publique impose une assurance de responsabilité civile à tout professionnel de santé qui exerce en libéral, dès le premier soin. Exercer sans contrat expose à 45 000 € d'amende, avec une interdiction d'exercer possible.
Oui : la remplaçante soigne en son nom, à titre libéral, et l'obligation la vise directement. Le contrat de la titulaire ne la couvre pas. Souscrivez avant votre premier remplacement, l'attestation est disponible dès la souscription.
Elle l'est si votre contrat auto prévoit l'usage professionnel. Un contrat limité à l'usage privé et au trajet domicile-travail ne prévoit pas les déplacements d'un patient à l'autre : déclarez vos tournées, ou faites un devis véhicule pro en ligne.
La CPAM vous indemnise du 4e au 90e jour d'arrêt, puis la CARPIMKO verse 55,44 € par jour à partir du 91e jour. Une prévoyance individuelle complète ces montants pour garder un revenu proche de celui de vos tournées.
Oui : si une erreur d'administration cause un dommage au patient, votre RC Pro l'indemnise et assure votre défense. Notez la prescription, la dose et l'heure dans le dossier de soins : c'est la base de votre dossier.
Au moins 8 millions d'euros par sinistre et 15 millions par année d'assurance : c'est le minimum fixé par l'article R1142-4 du Code de la santé publique. Vérifiez ces deux montants sur votre attestation avant de la transmettre.