Obligatoire
Responsabilité civile professionnelle
Elle répond des suites d'une injection, d'une perfusion, d'un pansement ou d'une prise de sang faits chez le patient, et prend en charge votre défense quand une famille met en cause vos soins.
La multirisque de votre cabinet infirmier assure le local où vous recevez les patients, la table de soins, l'ordinateur et le stock de consommables. Si un dégât des eaux ferme la salle de soins, vos tournées reprennent sans que vous rachetiez tout de votre poche.
Prix 2026 : de 260 à 830 € par an, selon le local et les garanties retenues.
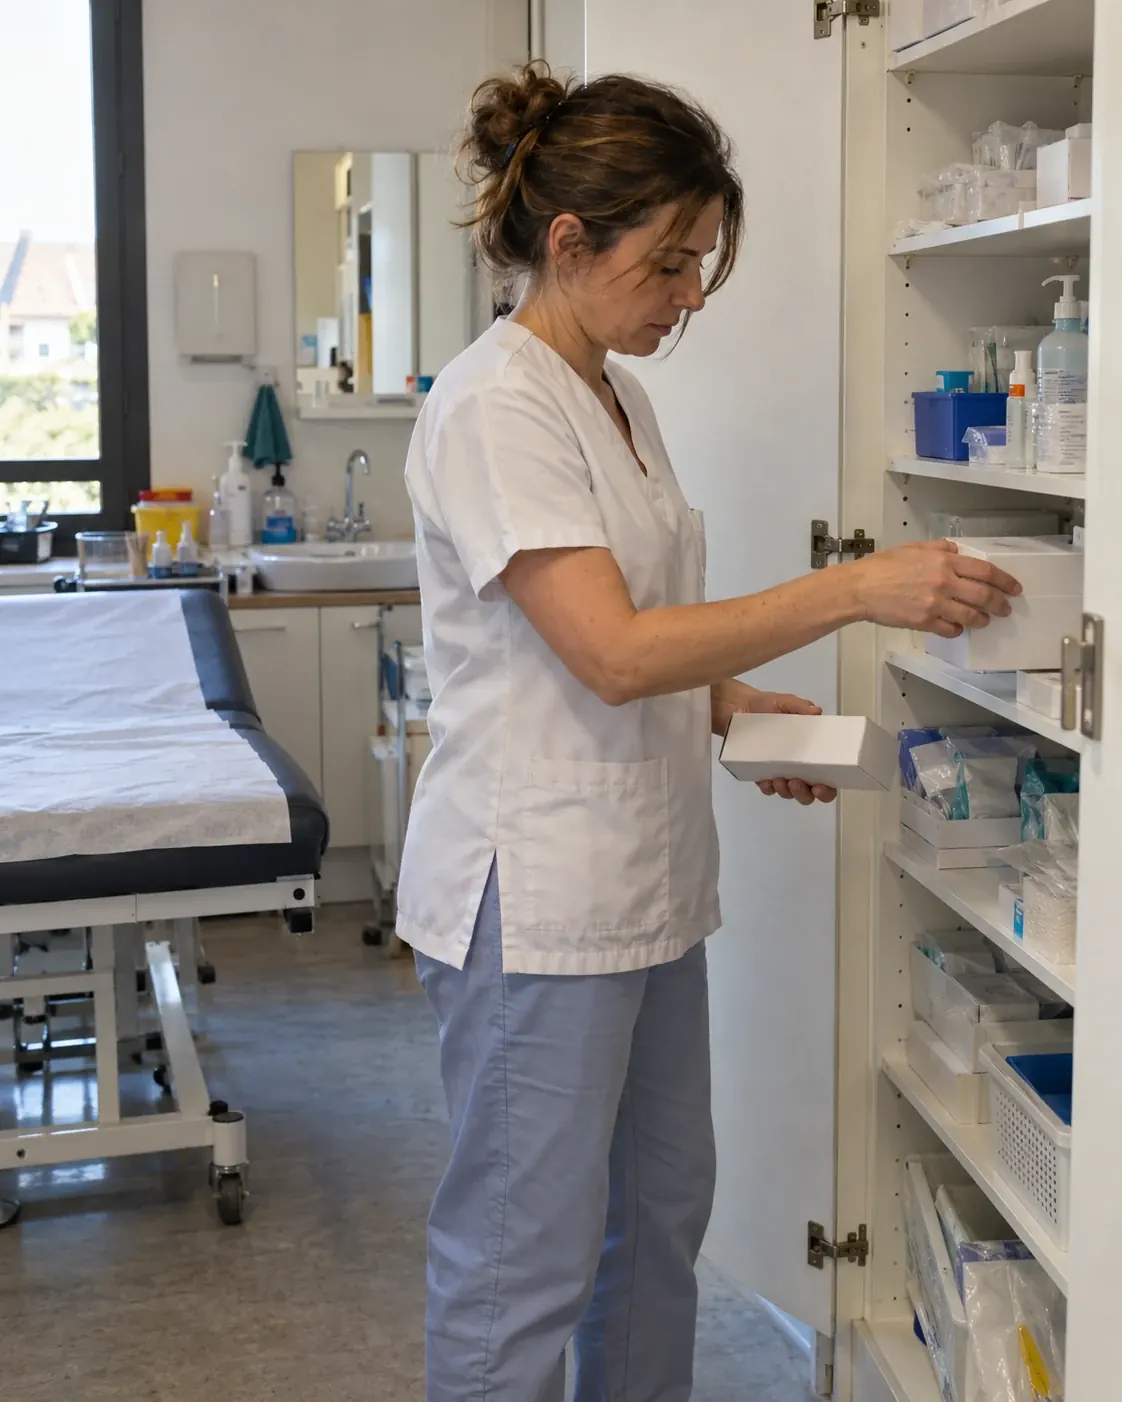
Beaucoup d'infirmières libérales ont un point fixe : une petite salle de soins pour les pansements et les injections des patients qui se déplacent, un bureau partagé où l'on range le matériel et prépare les tournées. La multirisque assure ce lieu et ce qu'il contient, et la responsabilité civile qui va avec l'accueil du public.
Le local : murs loués, aménagements, porte et vitrage, contre l'incendie, le dégât des eaux, la tempête et le vandalisme.
Le contenu : table de soins, chariot, armoire, ordinateur et lecteur de cartes Vitale, réserve de compresses, seringues et pansements.
L'activité : la responsabilité civile du local, et en option les frais supplémentaires et la perte d'exploitation après un sinistre.
La garantie catastrophes naturelles s'ajoute d'office dès que vos biens sont assurés (Code des assurances, article L125-1).

Local à votre nom ou partagé, matériel, informatique : décrivez-les et la comparaison ne garde que les contrats qui collent.

Surface, valeur du matériel, options : votre prix s'affiche après quelques réponses.

Votre cabinet est présenté aux assureurs qui couvrent les infirmières libérales. Notre réseau vous obtient le meilleur prix.

Le justificatif que le bail du cabinet réclame chaque année, téléchargeable dès la souscription.
Le local et ses aménagements contre l'incendie, le dégât des eaux et la tempête
Le mobilier, la table de soins et l'informatique du cabinet
Le stock de consommables et de petit matériel
Le vol et le vandalisme après effraction
La responsabilité civile liée au local et à l'accueil des patients
Les catastrophes naturelles reconnues par arrêté
Les frais supplémentaires et la perte d'exploitation après un sinistre
Le bris de machine pour les appareils coûteux
Le matériel emporté en tournée, hors du cabinet
La protection juridique pour un litige avec le bailleur
Comptez de 260 à 440 € par an pour la multirisque d'un cabinet infirmier de moins de 50 m², et de 430 à 550 € de 50 à 150 m². La protection juridique et la perte d'exploitation s'ajoutent en option.
| Votre cabinet | Multirisque par an |
|---|---|
| Cabinet de moins de 50 m², jusqu'à 50 000 € de matériel | 260 à 440 € |
| Cabinet de 50 à 150 m², 10 000 à 50 000 € de matériel | 430 à 550 € |
| Cabinet de groupe, 2 à 5 personnes, 50 à 150 m² | 470 à 830 € |
Une salle de soins de quartier et un cabinet de groupe en centre-ville ne présentent pas le même risque d'incendie ni de vol.
Mobilier, informatique, réserve de consommables : déclarez leur valeur réelle, c'est elle qui sera remboursée.
Perte d'exploitation, bris de machine, protection juridique : chacune s'ajoute à la base.
Un cabinet partagé en société civile de moyens peut être assuré au nom de la société : le coût se répartit entre associées.
Tarifs Artisan Assuré 2026 pour un infirmier libéral sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Si vos biens valent plus que le montant déclaré le jour du sinistre, l'indemnité est réduite dans la même proportion : c'est la règle proportionnelle prévue par l'article L121-5 du Code des assurances. Faites le compte une fois par an : mobilier, informatique, réserve de consommables.
Locataire, vous répondez de l'incendie du local envers le propriétaire, sauf cas fortuit, vice de construction ou feu venu d'un bâtiment voisin (article 1733 du Code civil). La multirisque couvre ce risque locatif et produit l'attestation que demande le bail.
Associées d'une société civile de moyens, sous-location d'une salle à une collègue, local loué à la demi-journée : précisez qui est locataire et qui assure les murs, pour éviter un local assuré deux fois ou pas du tout.
Vos tournées continuent après un sinistre, mais vos patients du cabinet doivent être reçus ailleurs. La garantie frais supplémentaires paie la salle provisoire et le déménagement du matériel.
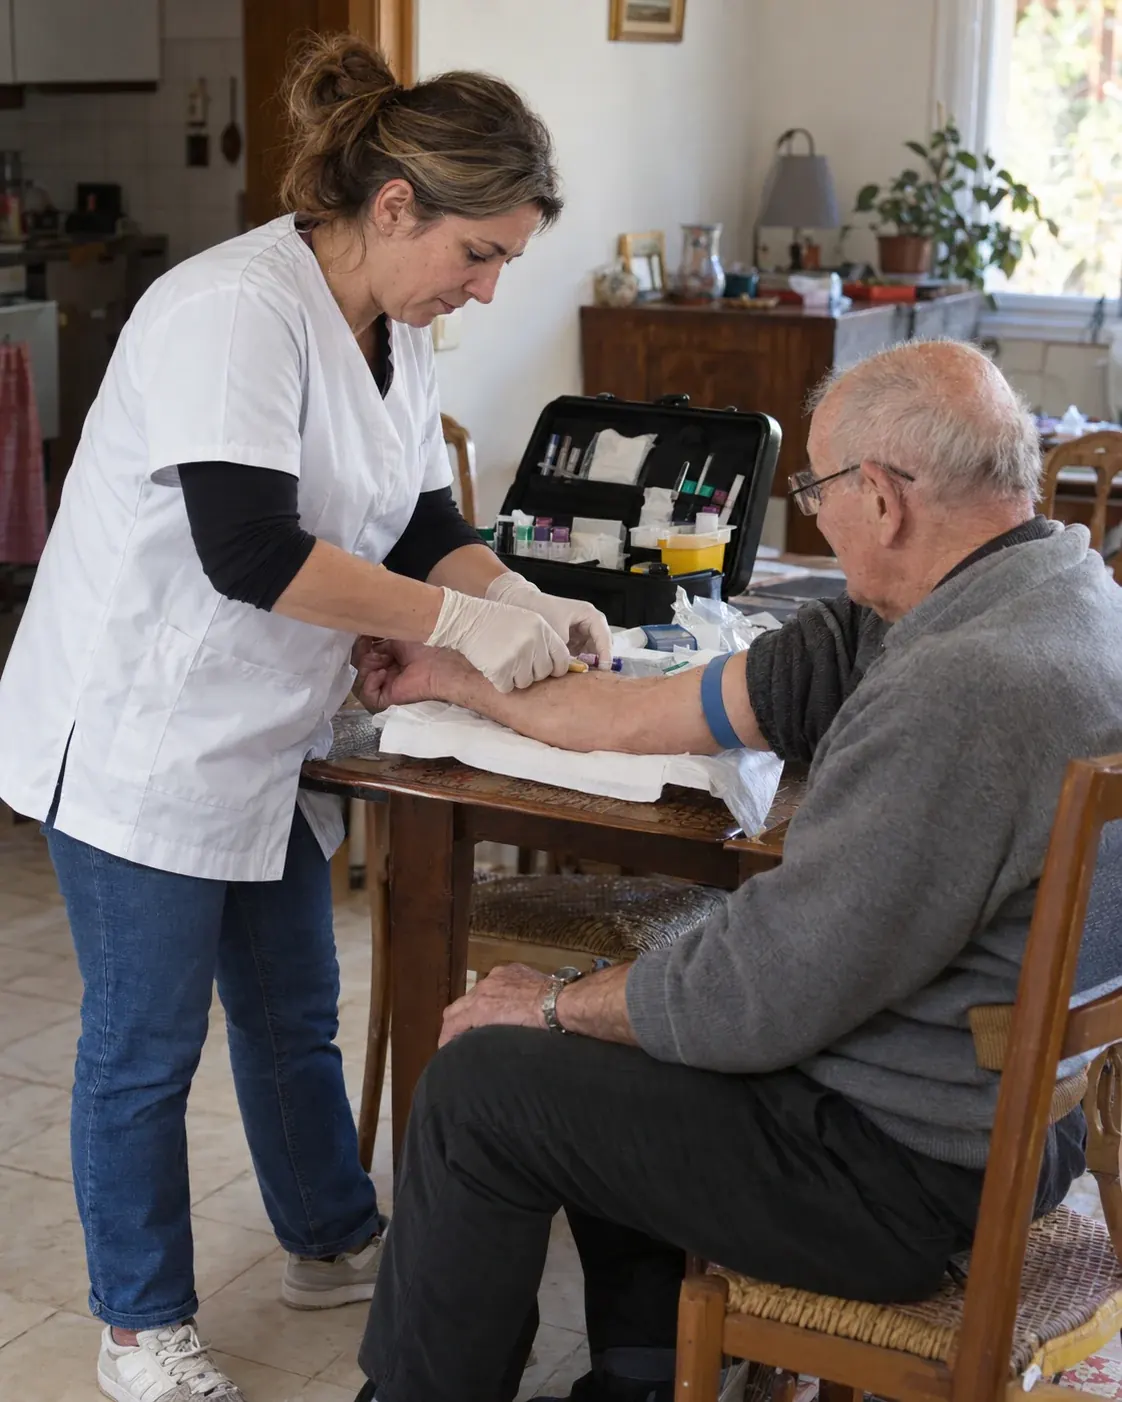
Elle répond des suites d'une injection, d'une perfusion, d'un pansement ou d'une prise de sang faits chez le patient, et prend en charge votre défense quand une famille met en cause vos soins.
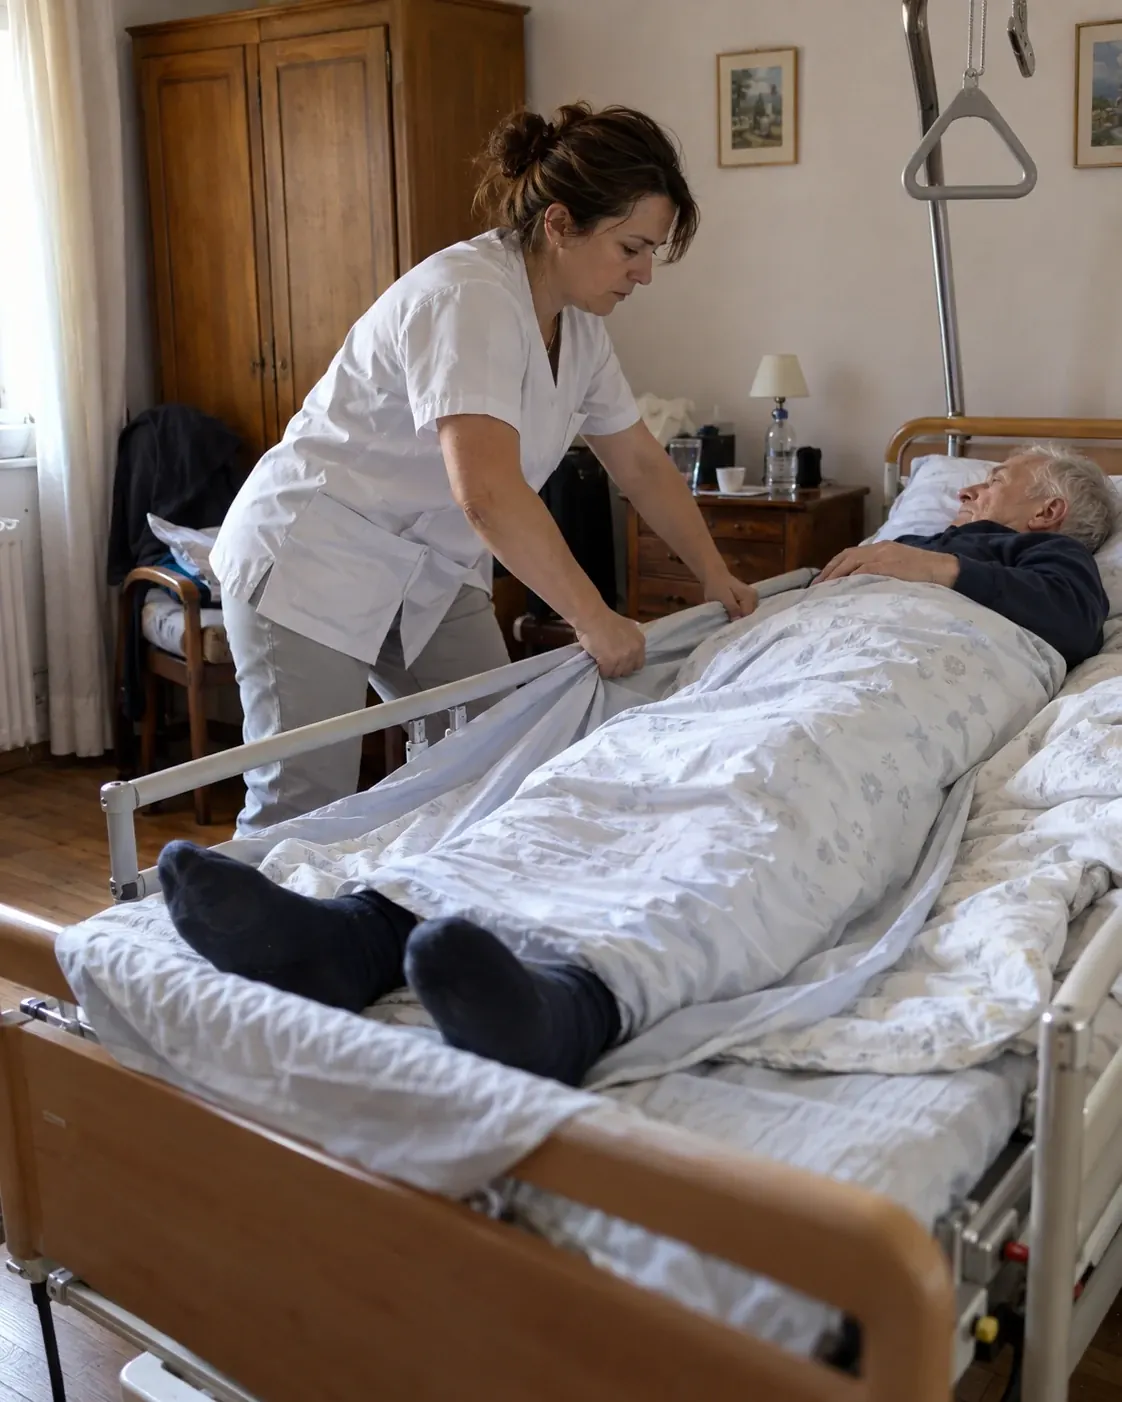
Un transfert du lit au fauteuil mal engagé suffit à bloquer un dos. La CPAM n'indemnise qu'à partir du 4e jour et la CARPIMKO seulement à partir du 91e : la prévoyance comble l'écart avec votre revenu de tournée.
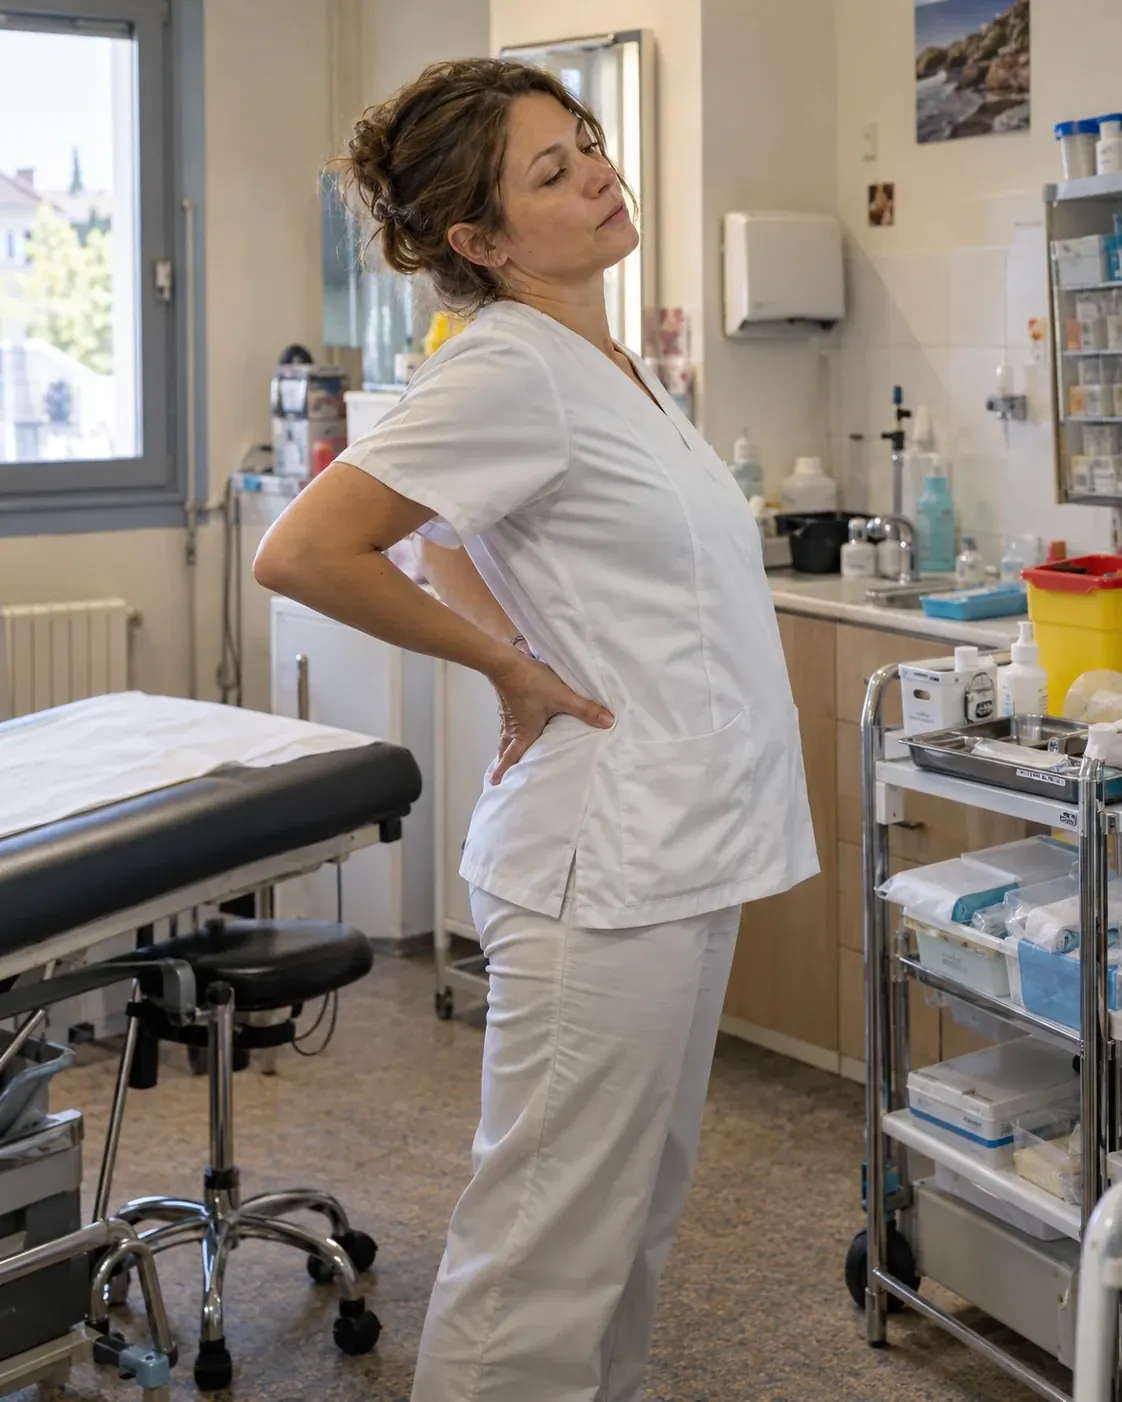
En libéral, aucune mutuelle d'employeur ne vous couvre. Un contrat d'indépendante rembourse vos propres soins, votre kiné après un lumbago et une hospitalisation, et se déduit de votre bénéfice à la déclaration contrôlée.
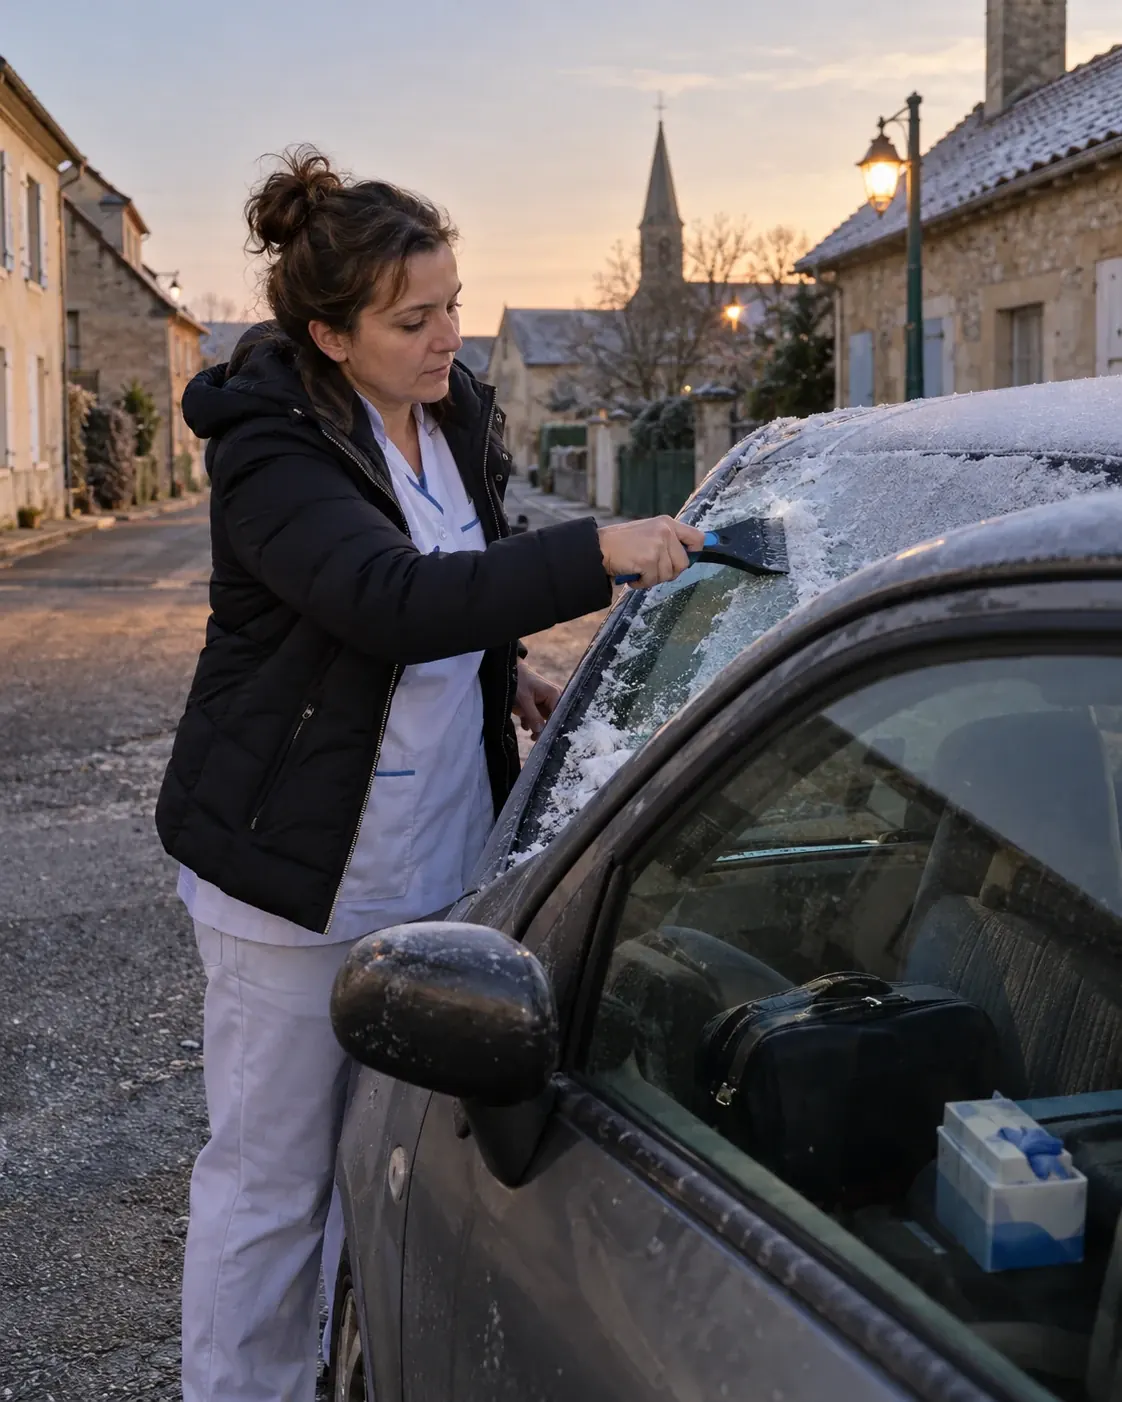
Une tournée enchaîne des dizaines d'arrêts devant des domiciles, souvent à la hâte et en ville. Déclarée en usage professionnel, votre voiture est couverte entre deux patients comme sur le trajet du cabinet.
Une infirmière qui travaille uniquement au domicile des patients n'a pas de local à assurer : sa RC Pro couvre ses soins, son assurance auto sa voiture, et une garantie matériel peut protéger la sacoche et les appareils transportés. La multirisque devient utile dès qu'un lieu fixe entre en jeu : salle de soins, bureau partagé, réserve de matériel, ou local de la société civile de moyens qui réunit plusieurs associées.
La multirisque protège vos biens et la responsabilité liée au local : le patient qui glisse dans l'entrée, le dégât des eaux qui gagne le voisin. Les conséquences d'un soin relèvent de la RC Pro, obligatoire, qui doit garantir au moins 8 millions d'euros par sinistre. Les deux se comparent dans le même parcours : voir la page RC Pro infirmière libérale.
Un sinistre au cabinet se déclare à l'assureur dans le délai que fixe votre contrat, avec photos, factures et liste des biens touchés. Pour un vol, portez plainte et joignez le récépissé. Gardez les factures de matériel et de consommables : ce sont elles qui fixent la valeur remboursée.
De 260 à 440 € par an pour un cabinet de moins de 50 m², et de 430 à 550 € de 50 à 150 m², selon le local et les options. Le devis multirisque donne votre prix en quelques questions.
La loi ne l'impose pas, mais le bail du local exige en général une assurance contre l'incendie et le dégât des eaux, attestation à l'appui. Locataire, vous répondez aussi de l'incendie envers le propriétaire : la multirisque couvre ce risque.
Le local loué et ses aménagements, la table de soins, l'informatique et la réserve de consommables, contre l'incendie, le dégât des eaux, la tempête et le vol avec effraction. Elle couvre aussi la responsabilité civile du local, par exemple un patient qui glisse dans le couloir. La perte d'exploitation et les frais de relogement s'ajoutent en option.
Elle la complète : la multirisque couvre le local et la responsabilité liée à l'accueil, la RC Pro couvre les conséquences de vos soins, et c'est elle que la loi impose. Une infirmière libérale a besoin de la RC Pro dans tous les cas.
La multirisque couvre le matériel dans le cabinet. Pour la sacoche, le lecteur de cartes Vitale et les appareils emportés en voiture, ajoutez une garantie matériel en déplacement.
Celui qui est locataire : la société civile de moyens si c'est elle qui signe le bail, sinon l'associée titulaire. Chaque associée assure ensuite ce qui lui appartient en propre.
En déclarant la valeur réelle de vos biens et en la mettant à jour chaque année. Si elle est sous-évaluée, la règle proportionnelle réduit l'indemnité dans la même proportion.