Obligatoire
Responsabilité civile professionnelle
Elle vous défend quand une famille met en cause un suivi de grossesse, une pose de stérilet ou une visite postnatale, et indemnise la patiente ou l'enfant quand votre responsabilité est retenue.
La multirisque de sage-femme libérale assure votre cabinet, l'échographe, l'appareil de rééducation et la salle de préparation à la naissance, avec la responsabilité du local. Vous répondez à la clause de votre bail et vous remettez le cabinet en état après un dégât des eaux ou un cambriolage.
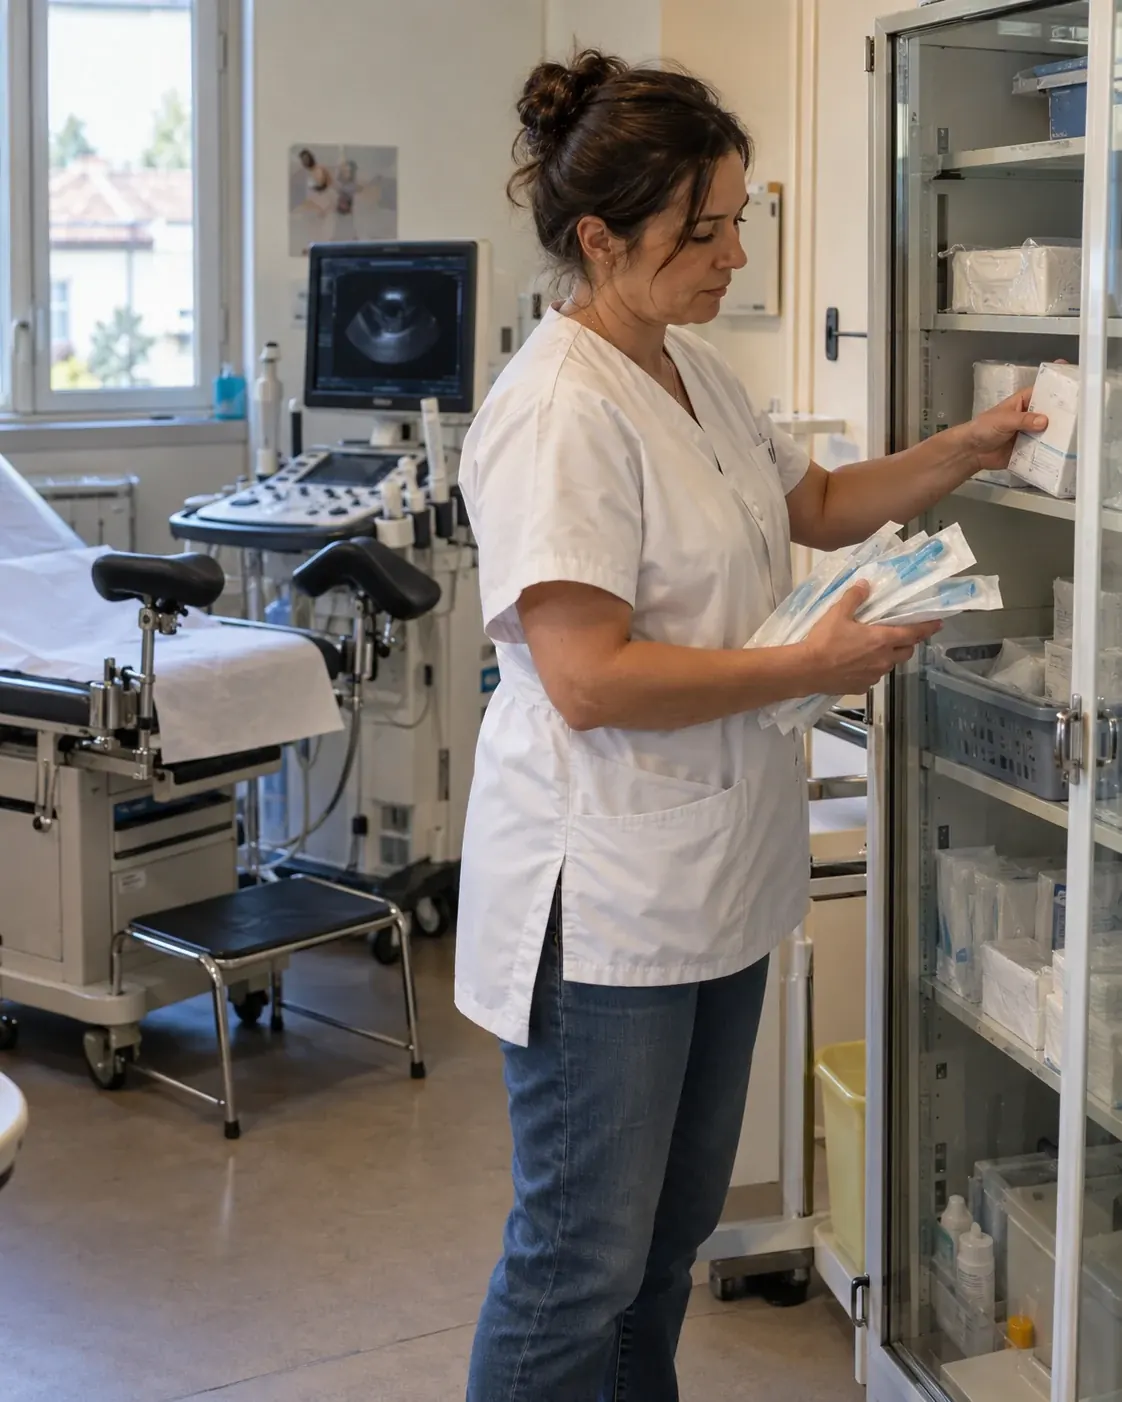
La multirisque professionnelle d'une sage-femme réunit dans un seul contrat les dommages subis par le cabinet et la responsabilité civile du lieu où vous recevez. Elle suit l'équipement d'un cabinet de maïeutique : table gynécologique et lampe d'examen, échographe, appareil d'électrostimulation pour la rééducation périnéale, tapis et ballons de la salle de préparation, ordinateur et lecteur de cartes Vitale.
Vos biens : incendie, dégât des eaux, tempête, vol après effraction et vandalisme.
Votre responsabilité de locataire et d'accueil : la future maman qui glisse dans l'escalier, l'accompagnant qui se blesse dans la salle d'attente.
Votre activité : en option, la panne de l'échographe et la perte d'honoraires pendant une fermeture.
Locataire, vous répondez de l'incendie du cabinet envers le propriétaire, sauf cas fortuit, vice de construction ou feu venu d'un immeuble voisin (article 1733 du Code civil) : c'est le premier risque que votre contrat prend en charge.

Échographe, salle de préparation, visites à domicile : indiquez-les, seuls les contrats qui les couvrent restent dans la comparaison.

Surface du cabinet, valeur du matériel, options : votre tarif s'affiche en quelques réponses, sans engagement.

Votre cabinet est présenté aux assureurs qui couvrent les professions médicales libérales. Notre réseau vous obtient le meilleur prix.

Le justificatif que réclame votre bail, à remettre au propriétaire dès la souscription.
Les murs que vous louez et vos aménagements, en cas d'incendie, de fuite ou de tempête
L'échographe, la table d'examen, l'appareil de rééducation et le mobilier
L'ordinateur, le lecteur de cartes Vitale et les dossiers papier
Le vol et le vandalisme après effraction
Une patiente ou un accompagnant blessé dans le cabinet
Votre responsabilité de locataire envers le propriétaire
Le bris de machine pour la panne de l'échographe
Les dommages électriques, quand ils ne sont pas dans la formule de base
La perte d'exploitation pendant une fermeture forcée
Le matériel emporté en visite à domicile
La protection juridique face au bailleur
La multirisque d'un cabinet de sage-femme se chiffre sur devis : la surface, la valeur de l'échographe et du matériel de rééducation, et les options retenues font l'essentiel du prix. Votre tarif s'affiche après quelques questions.
| Votre cabinet | Multirisque par an |
|---|---|
| Cabinet individuel avec salle d'examen | Sur devis |
| Cabinet avec échographe et salle de préparation | Sur devis |
| Cabinet de groupe partagé avec d'autres praticiens | Sur devis, au nom de chacun ou de la société |
Un cabinet de 25 m² en rez-de-chaussée et un plateau avec salle de préparation à l'étage n'ont pas la même cotisation.
Il se déclare à sa valeur d'achat : avec la garantie de bris de machine, c'est lui qui pèse le plus sur le prix.
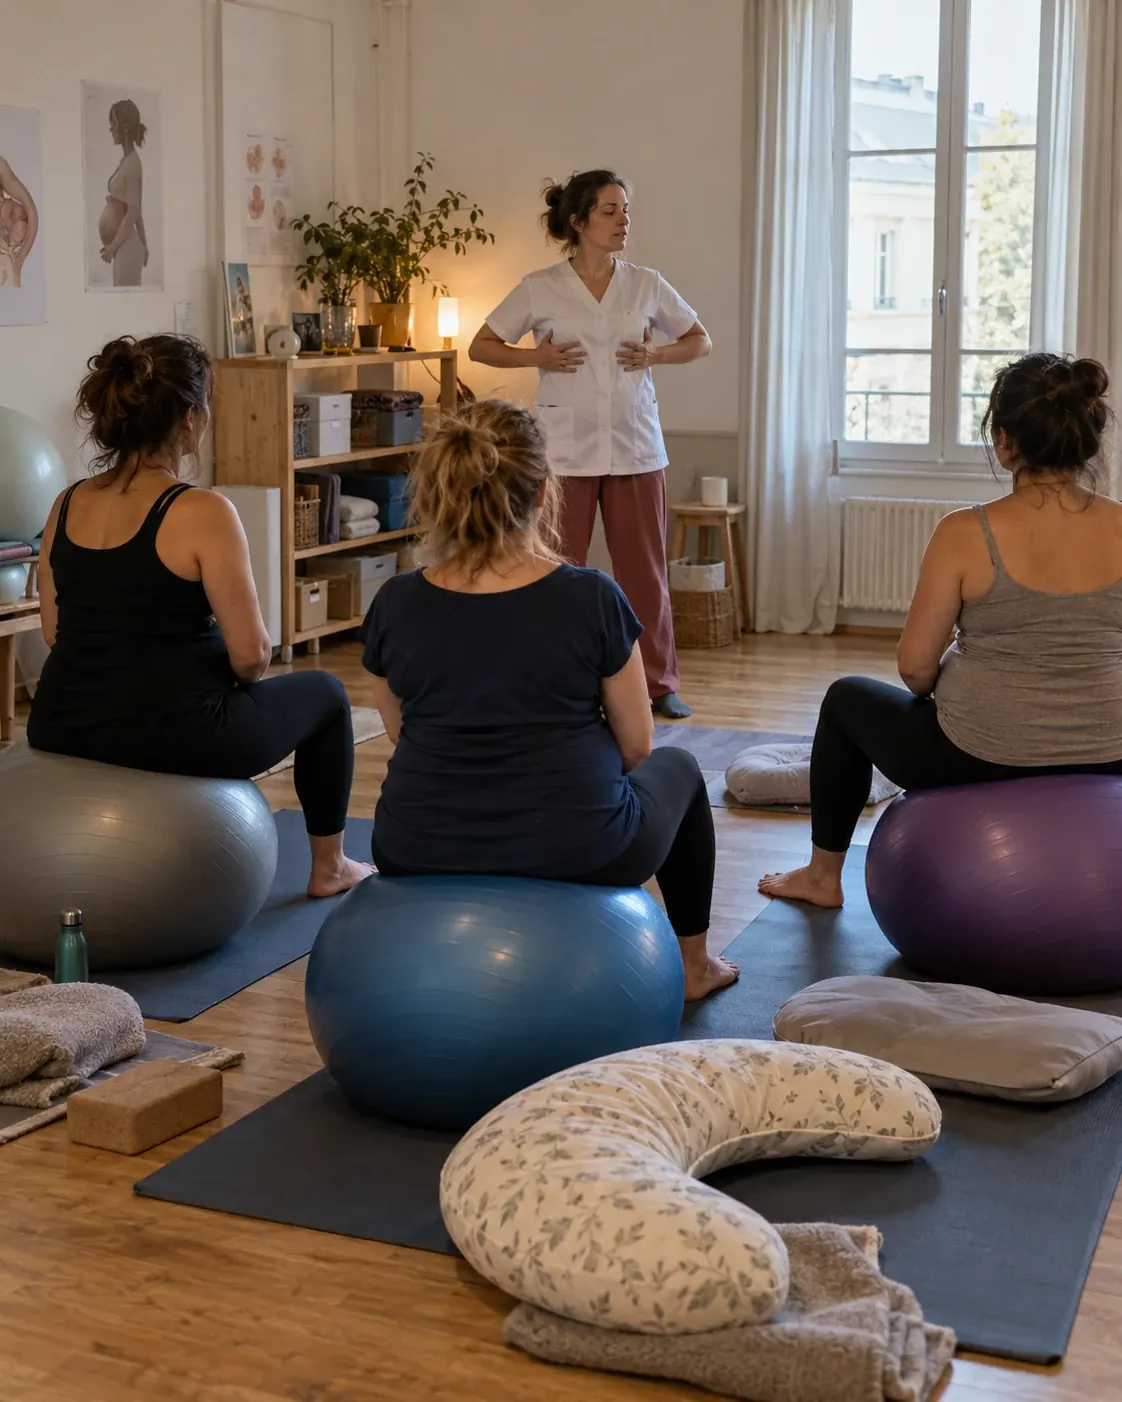
Séances collectives de préparation, cours aux futurs parents : le nombre de personnes accueillies entre dans le calcul de la responsabilité du local.
Perte d'exploitation, dommages électriques, matériel en déplacement : chacune s'ajoute au tarif de base, gardez celles qui répondent à votre cabinet.
Tarifs Artisan Assuré 2026 pour une sage-femme libérale sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Si la valeur de vos biens dépasse la somme assurée le jour du sinistre, vous supportez une part proportionnelle du dommage (article L121-5 du Code des assurances). Faites l'inventaire : échographe, appareil de rééducation, table, informatique, mobilier de la salle de préparation.
Le dégât des eaux et le vol figurent dans la formule de base ; la panne interne d'un appareil relève du bris de machine. Demandez si la garantie joue en valeur à neuf et si elle exige un contrat de maintenance.
Le bail d'un cabinet impose en général une assurance du local et son attestation chaque année. La multirisque y répond et couvre votre responsabilité de locataire.
Avec une maison de santé ou un cabinet de groupe, vérifiez qui assure les murs, la salle d'attente commune et l'accueil : la structure ou chaque praticien. Votre contrat couvre au moins votre salle et votre matériel.
Elle vous défend quand une famille met en cause un suivi de grossesse, une pose de stérilet ou une visite postnatale, et indemnise la patiente ou l'enfant quand votre responsabilité est retenue.
La CARCDSF verse 49,70 € par jour en 2026, et seulement à partir du 91e jour d'arrêt. Une sciatique ou une épaule opérée vous éloigne des consultations bien avant : la prévoyance comble l'écart avec votre revenu.
En libéral, aucun employeur ne vous couvre : une mutuelle d'indépendante rembourse vos soins, vos lunettes et, si vous attendez un enfant, les dépassements que l'Assurance maladie laisse à votre charge.
La RC Pro de la sage-femme, imposée par l'article L1142-2 du Code de la santé publique, répond des atteintes corporelles causées par vos actes : un suivi de grossesse contesté, une pose de stérilet, une visite postnatale. La multirisque répond de ce qui arrive au lieu et aux objets : l'eau qui coule sur l'échographe, la porte forcée, la patiente qui glisse dans l'escalier. La responsabilité civile d'une multirisque ne couvre vos actes de sage-femme que si le contrat inclut expressément la RC Pro médicale : vérifiez-le, ou comparez les deux contrats ensemble.
Si vous exercez surtout à domicile, sans local, une garantie du matériel transporté peut suffire pour le doppler et le pèse-bébé. Avec un cabinet, les deux contrats se complètent.
Le délai figure dans votre contrat, et la loi lui fixe un minimum : cinq jours ouvrés pour un dégât des eaux ou un incendie, deux jours ouvrés pour un vol (article L113-2 du Code des assurances). Photographiez l'échographe et le local avant tout nettoyage, gardez les factures d'achat et le contrat de maintenance de l'appareil : ce sont eux qui fixent l'indemnité. Pour la RC Pro, la prévoyance et la mutuelle, voir les assurances de la sage-femme libérale.
Elle se chiffre sur devis, d'après la surface du cabinet, la valeur de l'échographe et du matériel de rééducation, et les options retenues. Le devis multirisque sage-femme affiche votre prix en quelques questions.
La loi ne l'impose pas. Votre bail, en revanche, demande en général d'assurer le local et d'en remettre l'attestation, et vous répondez de l'incendie envers le propriétaire : la multirisque couvre les deux.
Le local, l'échographe, la table d'examen, l'appareil de rééducation, l'informatique et le mobilier contre l'incendie, le dégât des eaux, la tempête et le vol, ainsi que la responsabilité civile du cabinet. La panne de l'échographe et la perte d'honoraires se prennent en option.
Oui avec la garantie de bris de machine, qui paie la réparation ou le remplacement après une panne interne ou une fausse manœuvre. Vérifiez si elle joue en valeur à neuf et si elle suppose un contrat de maintenance.
Elle la complète, sauf formule qui inclut expressément la RC Pro médicale : la responsabilité civile de la multirisque couvre le local et l'accueil, la RC Pro couvre vos actes de sage-femme. La loi vous impose la seconde ; votre bail vous demande la première.
Déclarez cette pièce à votre assureur : le Code des assurances vous oblige à signaler ce qui crée un risque nouveau (article L113-2). Une multirisque, ou une extension de votre contrat habitation, couvre alors la pièce et le matériel.