Obligatoire
Responsabilité civile professionnelle
Elle vous défend quand une famille met en cause un suivi de grossesse, une pose de stérilet ou une visite postnatale, et indemnise la patiente ou l'enfant quand votre responsabilité est retenue.
La mutuelle de sage-femme libérale rembourse ce que l'Assurance maladie laisse à votre charge : spécialistes, dentaire, optique et, quand vous attendez un enfant, les dépassements et la chambre seule à la maternité. À la déclaration contrôlée, sa cotisation se déduit de votre bénéfice.
Prix 2026 : à partir de 25 € par mois, environ 70 € entre 30 et 45 ans en garanties équilibrées.
Conventionnée, la sage-femme libérale relève du régime des praticiens et auxiliaires médicaux conventionnés : ses soins sont remboursés par l'Assurance maladie comme ceux de tout assuré, et la caisse prend en charge une partie de ses cotisations maladie. La complémentaire santé paie ensuite ce qui reste, à hauteur de la formule choisie.
Vos soins courants : médecin, spécialistes, analyses, pharmacie, dentaire et lunettes.
Votre propre grossesse : dépassements d'honoraires des échographies et de l'accouchement, chambre seule en option.
Votre famille : conjoint et enfants sur le même contrat, si vous les ajoutez.
Le régime des praticiens conventionnés et la participation de la caisse à leurs cotisations sont décrits sur la fiche officielle du régime social des praticiens et auxiliaires médicaux conventionnés.

Maternité, dépassements, dentaire, enfants : cochez ce qui vous sert, seuls les contrats qui le remboursent restent comparés.

Votre âge, votre département et les personnes à couvrir : le tarif s'affiche aussitôt, sans engagement.

Votre profil de sage-femme libérale est présenté aux assureurs qui proposent des contrats d'indépendants. Notre réseau vous obtient le meilleur prix.

L'attestation de cotisations pour votre déclaration au réel, disponible dès la souscription.
Les consultations de médecins et de spécialistes, gynécologue et rhumatologue compris
Les échographies, la radiologie et les analyses
L'hospitalisation, accouchement compris, et le forfait journalier
Les médicaments et les séances de kinésithérapie prescrites
Les soins dentaires et les lunettes, selon la formule
La chambre particulière en maternité ou en clinique
Des forfaits renforcés pour les dépassements d'honoraires
La couverture de votre conjoint et de vos enfants
Un forfait pour les séances d'ostéopathie de votre dos
La mutuelle d'une sage-femme libérale démarre à 25 € par mois avant 30 ans en garanties essentielles, et tourne autour de 70 € entre 30 et 45 ans en garanties équilibrées. Une formule renforcée pour la maternité ou une couverture familiale se chiffre sur devis.
| Votre contrat | Prix par mois |
|---|---|
| Sage-femme de moins de 30 ans, seule, garanties essentielles | 25 à 40 € |
| Sage-femme de 30 à 45 ans, seule, garanties équilibrées | 55 à 85 € |
| Formule maternité renforcée ou famille | Sur devis |
Le premier critère du tarif : une sage-femme qui s'installe après son diplôme paie moins qu'une praticienne en fin de carrière.
Dépassements d'honoraires et chambre seule pèsent sur la formule : choisissez-les avant la grossesse, et regardez si le contrat prévoit un délai d'attente.
Conjoint et enfants ajoutent chacun une part : comparez la formule famille avec deux contrats séparés.
Base, intermédiaire, renforcé : regardez les lignes que vous utilisez vraiment, dentaire, optique, spécialistes.
Cotisations Artisan Assuré 2026 pour une sage-femme libérale, établies à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Si votre échographiste ou votre obstétricien pratique des dépassements, choisissez une formule qui les rembourse au-delà de 100 % du tarif de l'Assurance maladie.
Le forfait chambre particulière est une option : prenez-la avant la grossesse, et vérifiez si le contrat impose un délai d'attente avant les premiers remboursements.
À la déclaration contrôlée, la cotisation d'un contrat Madelin se déduit dans les limites de l'article 154 bis du Code général des impôts. En micro-BNC, l'abattement de 34 % couvre déjà tous vos frais.
En libéral, vous n'êtes pas assurée d'office contre les accidents du travail. L'assurance volontaire de la caisse porte les soins d'un accident survenu pendant un acte à 100 % du tarif ; votre mutuelle garde les dépassements.
Elle vous défend quand une famille met en cause un suivi de grossesse, une pose de stérilet ou une visite postnatale, et indemnise la patiente ou l'enfant quand votre responsabilité est retenue.
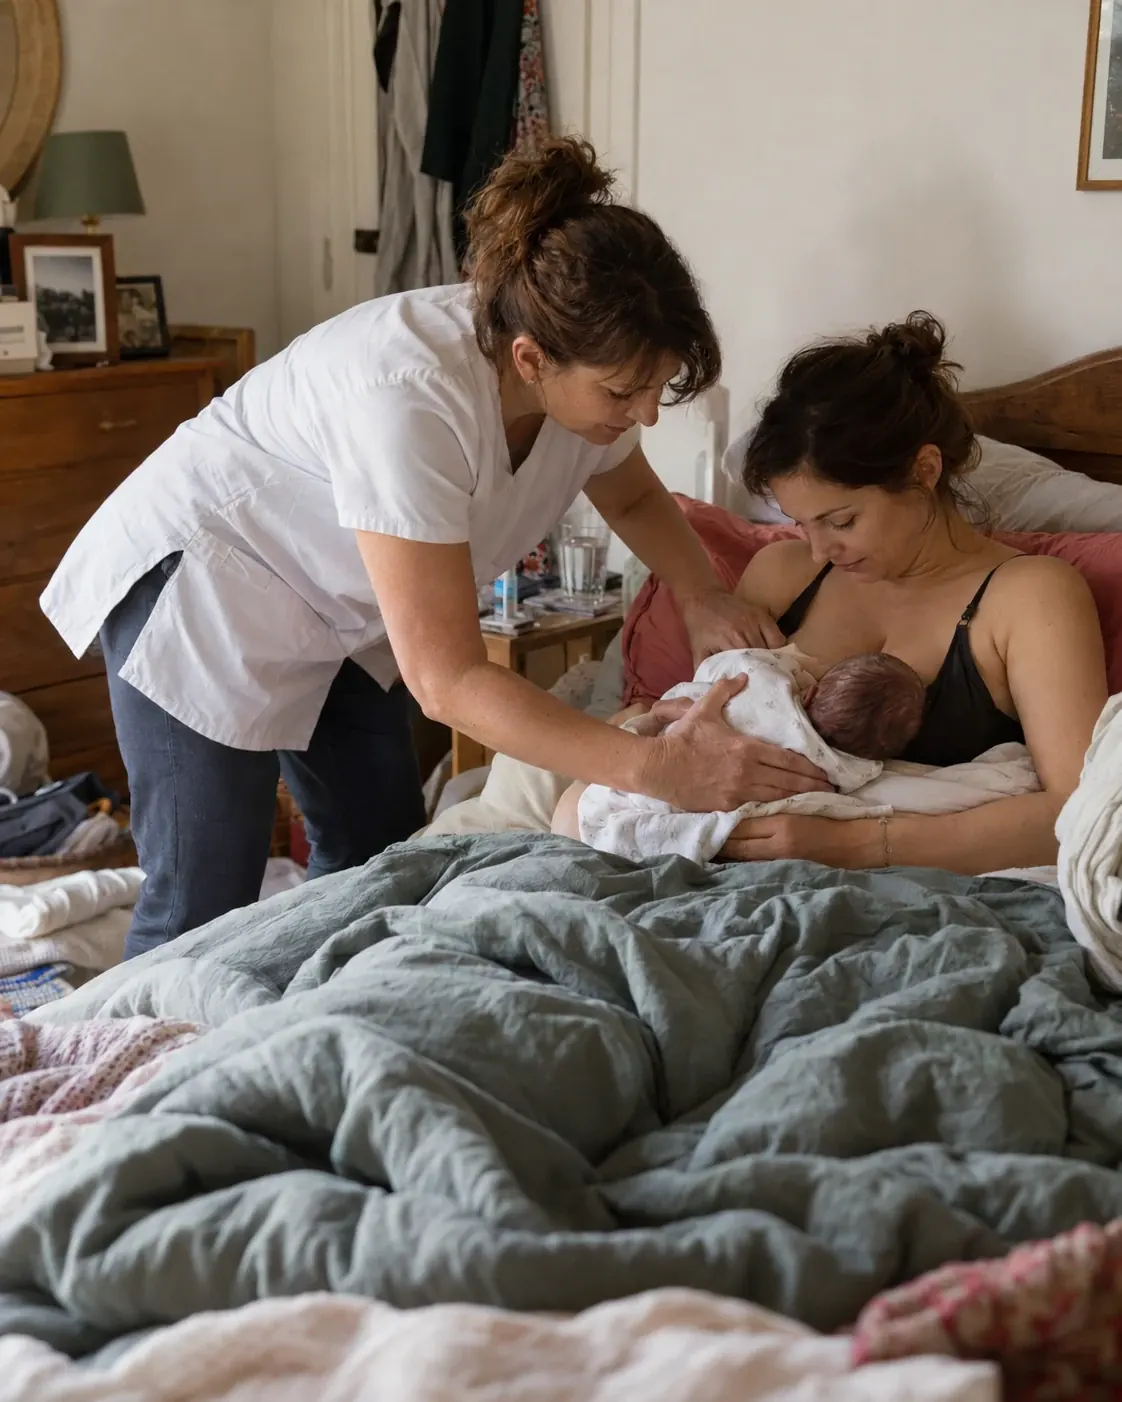
La CARCDSF verse 49,70 € par jour en 2026, et seulement à partir du 91e jour d'arrêt. Une sciatique ou une épaule opérée vous éloigne des consultations bien avant : la prévoyance comble l'écart avec votre revenu.
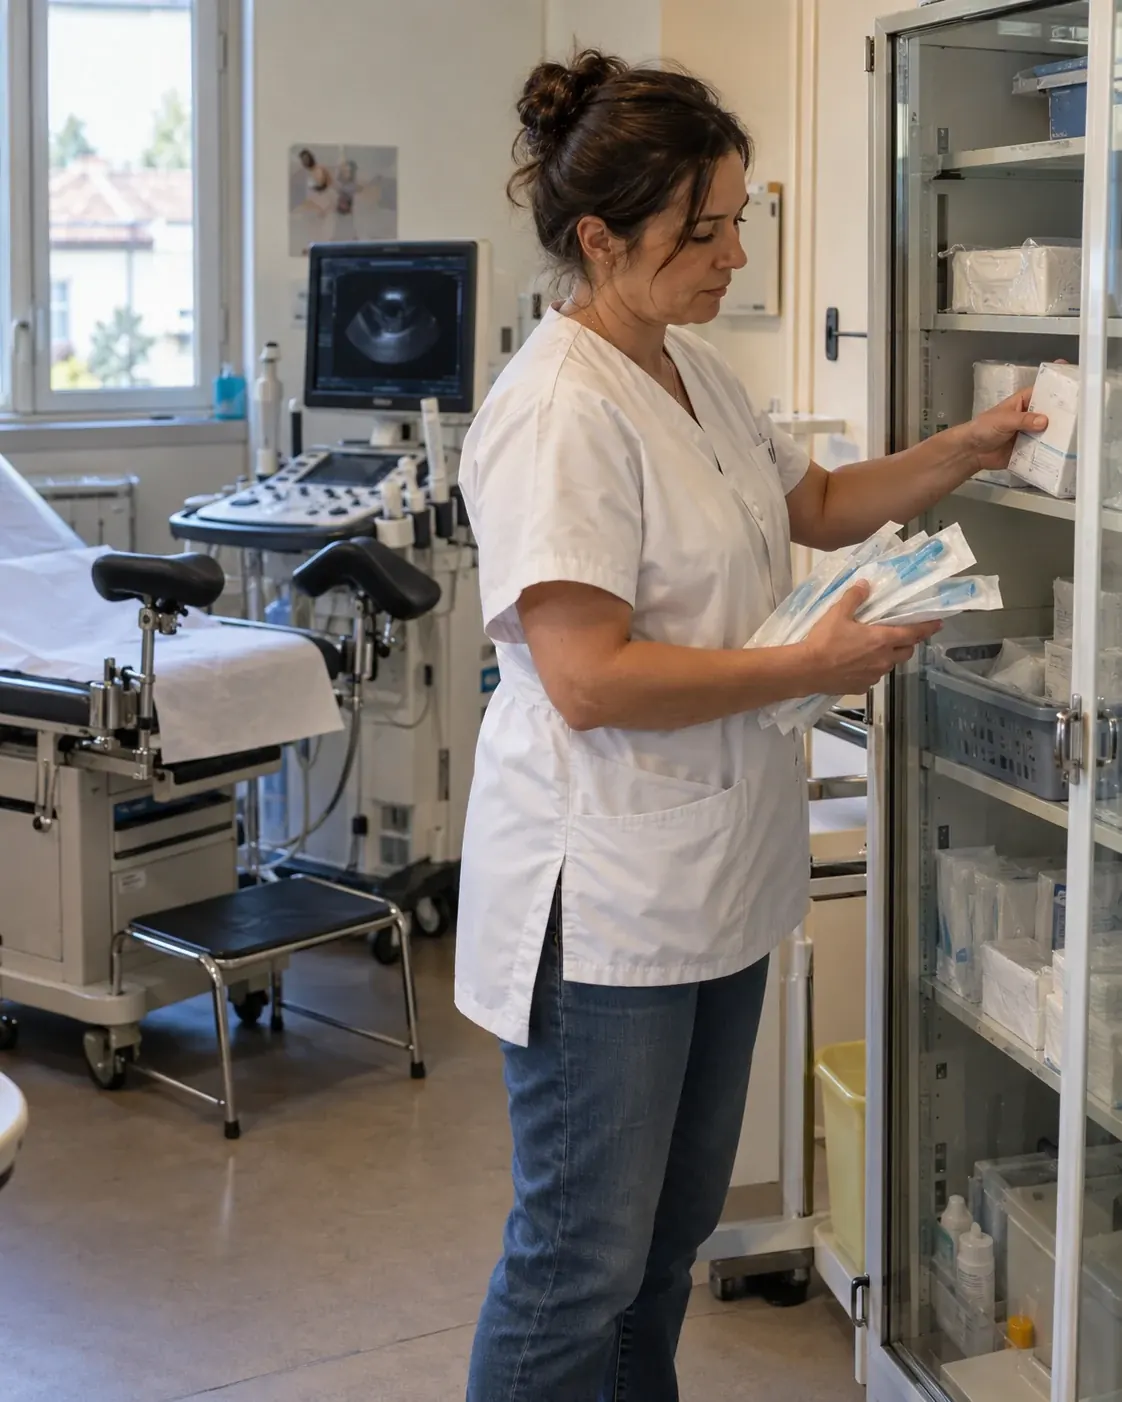
Elle assure la table d'examen, l'échographe, l'appareil de rééducation périnéale et la salle de préparation à la naissance contre l'incendie, le dégât des eaux et le vol.
Jusqu'à la fin du 5e mois, vos frais médicaux sont remboursés aux taux habituels, sauf les examens obligatoires du suivi, pris en charge à 100 % : consultations prénatales, séances de préparation, examens biologiques. Les deux premières échographies sont remboursées à 70 %, la troisième à 100 %. Du 6e mois jusqu'au 12e jour après l'accouchement, tous vos frais médicaux remboursables le sont à 100 % du tarif de l'Assurance maladie. Votre mutuelle intervient sur ce qui dépasse ce tarif : dépassements d'honoraires, chambre particulière, et tout ce que votre formule prévoit en plus. L'allocation forfaitaire et les indemnités de votre congé maternité, elles, sont versées par l'Assurance maladie, pas par la mutuelle.
Les hommes représentent moins de 3 % des sages-femmes, d'après l'Ordre. Pour une praticienne qui envisage une grossesse pendant son exercice libéral, la ligne maternité de la mutuelle compte autant que le dentaire ou l'optique : comparez-la en premier, avec le délai d'attente.
Si vous êtes aussi salariée d'une clinique ou d'un autre employeur privé, il doit vous proposer sa complémentaire collective (article L911-7 du Code de la sécurité sociale). Une dispense est possible dans certains cas, par exemple quand vous aviez déjà un contrat individuel, jusqu'à son échéance. Pour vos autres contrats, voir les assurances de la sage-femme libérale.
La mutuelle démarre à 25 € par mois avant 30 ans, et tourne autour de 70 € entre 30 et 45 ans en garanties équilibrées. Une formule maternité renforcée ou familiale se chiffre sur devis : le devis mutuelle sage-femme affiche votre prix.
La loi ne l'impose pas à la sage-femme libérale pour elle-même. Elle devient obligatoire pour le cabinet dès qu'il embauche une secrétaire ou une assistante, qui doit bénéficier d'une complémentaire collective financée au moins pour moitié.
Elle complète l'Assurance maladie sur les consultations, les spécialistes, les examens, l'hospitalisation, les médicaments, le dentaire et l'optique. Pour une sage-femme qui attend un enfant, elle prend aussi en charge les dépassements d'honoraires et, en option, la chambre seule à la maternité.
Oui pour ce qui dépasse le tarif de l'Assurance maladie : dépassements de l'échographiste ou de l'obstétricien, chambre particulière. Du 6e mois au 12e jour après l'accouchement, l'Assurance maladie rembourse déjà 100 % de son tarif.
Oui à la déclaration contrôlée, pour un contrat Madelin, dans les limites de l'article 154 bis du Code général des impôts. Au régime micro-BNC, rien ne se déduit en plus de l'abattement de 34 %.
Votre clinique, employeur privé, doit vous proposer sa complémentaire collective. Une dispense est possible dans certains cas, par exemple si vous aviez déjà un contrat individuel, jusqu'à son échéance ; comparez alors les deux couvertures avant de choisir.