Obligatoire
Responsabilité civile professionnelle
Mobilisation d'un genou opéré, thérapie manuelle sur des cervicales, électrothérapie, rééducation périnéale : elle indemnise le patient qui ressort blessé de la séance et finance votre défense.
La mutuelle du kinésithérapeute libéral rembourse ce que votre métier use : rhumatologue, imagerie, chirurgie de la main ou de l'épaule. Nous comparons aussi le contrat collectif dû à votre secrétaire dès son embauche.
Prix 2026 : mutuelle de kiné libéral à partir de 25 € par mois, environ 70 € entre 30 et 45 ans en garanties équilibrées.
Dans un cabinet de kinésithérapie, la question de la complémentaire santé se pose à deux niveaux. Chaque praticien libéral, titulaire, assistant collaborateur ou remplaçant, s'assure pour lui-même. Le cabinet, lui, doit une mutuelle collective à ses salariés, secrétaire ou agent d'accueil.
Votre contrat de praticien : il complète l'Assurance maladie sur vos consultations, votre imagerie, vos interventions et vos lunettes, et s'étend à votre famille si vous le souhaitez.
Le contrat du salarié : un socle de garanties pour chaque salarié du cabinet, dont vous financez au moins la moitié.
Le coût réel : au régime de la déclaration contrôlée, votre propre cotisation se retire de votre bénéfice imposable, et celle du salarié est une charge du cabinet.
L'obligation de couvrir les salariés et la part minimale de l'employeur sont fixées par le Code de la sécurité sociale, article L911-7.

Spécialistes, imagerie, chirurgie, ostéopathie : vous indiquez ce qui compte pour vos articulations, la comparaison ne garde que les contrats qui le remboursent.

Votre âge, les personnes à couvrir et le niveau de remboursement suffisent : votre tarif s'affiche aussitôt. Pour vos salariés, le contrat collectif est chiffré après comparaison. Gratuit et sans engagement.

Votre demande part chez les assureurs qui couvrent les kinés libéraux et leurs salariés. Notre réseau vous obtient le meilleur prix.

Votre carte de tiers payant, et le justificatif du contrat collectif à remettre à votre secrétaire, dès la souscription.
Les consultations de spécialistes, rhumatologue ou chirurgien de la main
L'imagerie et les infiltrations pour le cou, les épaules, les coudes et les poignets
La chirurgie ambulatoire et l'hospitalisation
Les séances de kinésithérapie prescrites chez un confrère
Les lunettes et les soins dentaires, selon les forfaits retenus
Les médicaments et les analyses, en complément de l'Assurance maladie
Un forfait ostéopathie et médecines douces
Des dépassements d'honoraires mieux remboursés en clinique
La couverture de votre conjoint et de vos enfants
Le contrat collectif de la secrétaire du cabinet
Comptez à partir de 25 € par mois pour la mutuelle d'un kiné libéral, et autour de 70 € entre 30 et 45 ans en garanties équilibrées. La mutuelle collective d'un salarié du cabinet coûte environ 26 € par mois, partagée avec lui.
| Contrat | Prix par mois |
|---|---|
| Kiné de moins de 30 ans, seul, garanties essentielles | 25 à 40 € |
| Kiné de 30 à 45 ans, seul, garanties équilibrées | 55 à 85 € |
| Mutuelle collective d'un salarié du cabinet | Environ 26 €La moitié au moins pour le cabinet |
| Praticien avec conjoint et enfants | Sur devis |
Un kiné qui sort de l'institut et un titulaire installé depuis vingt ans ne paient pas le même tarif, et l'écart grandit avec les renouvellements.
Bien rembourser les dépassements du chirurgien de la main ou du rhumatologue coûte plus cher qu'une formule de base.
Chaque ayant droit ajouté au contrat fait évoluer la cotisation. Chiffrez la formule seule et la formule famille.
Le contrat collectif se paie par salarié affilié : une secrétaire ou une équipe d'accueil de trois personnes ne coûtent pas la même chose.
Cotisations Artisan Assuré 2026 pour un masseur-kinésithérapeute, établies à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Le titulaire, l'assistant collaborateur et le remplaçant sont tous libéraux : aucun n'entre dans la mutuelle collective du cabinet, réservée aux salariés. Chacun souscrit son propre contrat d'indépendant, qu'il garde en changeant de cabinet.
Dès l'embauche, votre salarié bénéficie d'une complémentaire santé collective dont vous payez au moins 50 %. Une dispense reste possible dans les cas prévus, par exemple un temps partiel de 15 heures ou moins par semaine, ou un contrat individuel en cours jusqu'à son échéance. Conservez sa demande écrite.
Regardez les lignes qui comptent pour un métier manuel : consultations de spécialistes, imagerie, chirurgie ambulatoire et dépassements en clinique. Un bon niveau à ces postes vaut mieux qu'un forfait bien-être.
Libéral, vous n'êtes pas couvert d'office pour les accidents du travail et les maladies professionnelles. L'assurance volontaire de la CPAM rembourse alors les soins à 100 % du tarif conventionnel, et votre mutuelle garde son rôle sur les dépassements.
Mobilisation d'un genou opéré, thérapie manuelle sur des cervicales, électrothérapie, rééducation périnéale : elle indemnise le patient qui ressort blessé de la séance et finance votre défense.
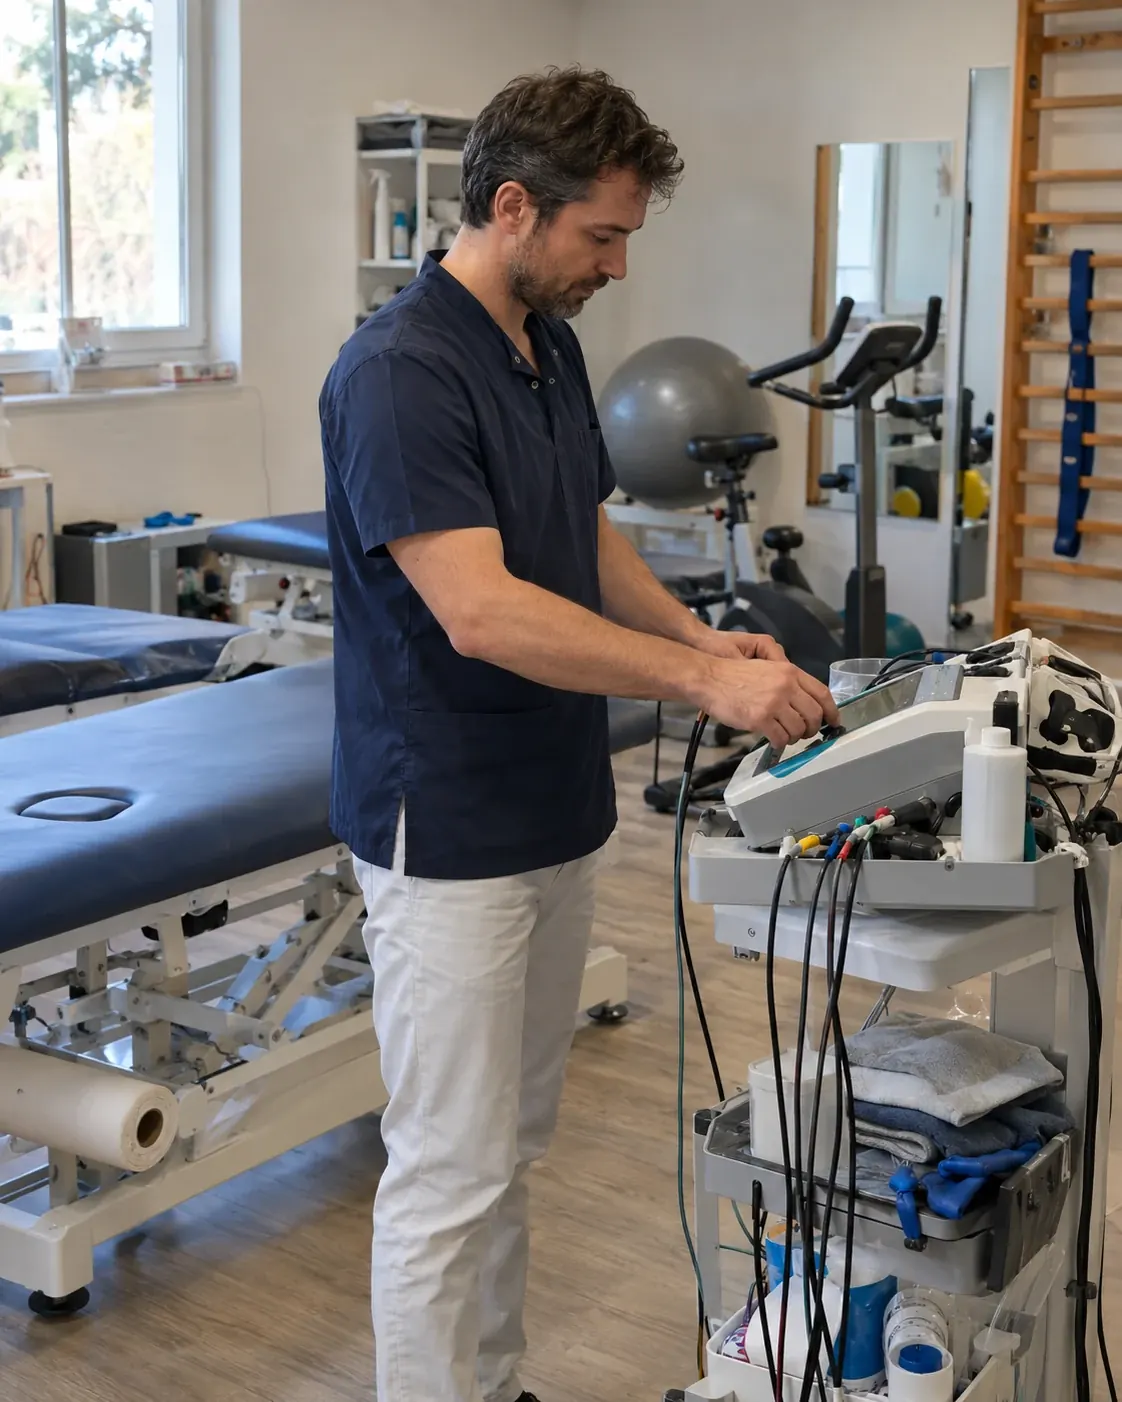
Tables électriques, appareils d'électrothérapie et d'ondes de choc, vélos, presses et bassin : le plateau technique est souvent le plus gros investissement du cabinet. Elle le protège contre l'incendie, le dégât des eaux et le vol.
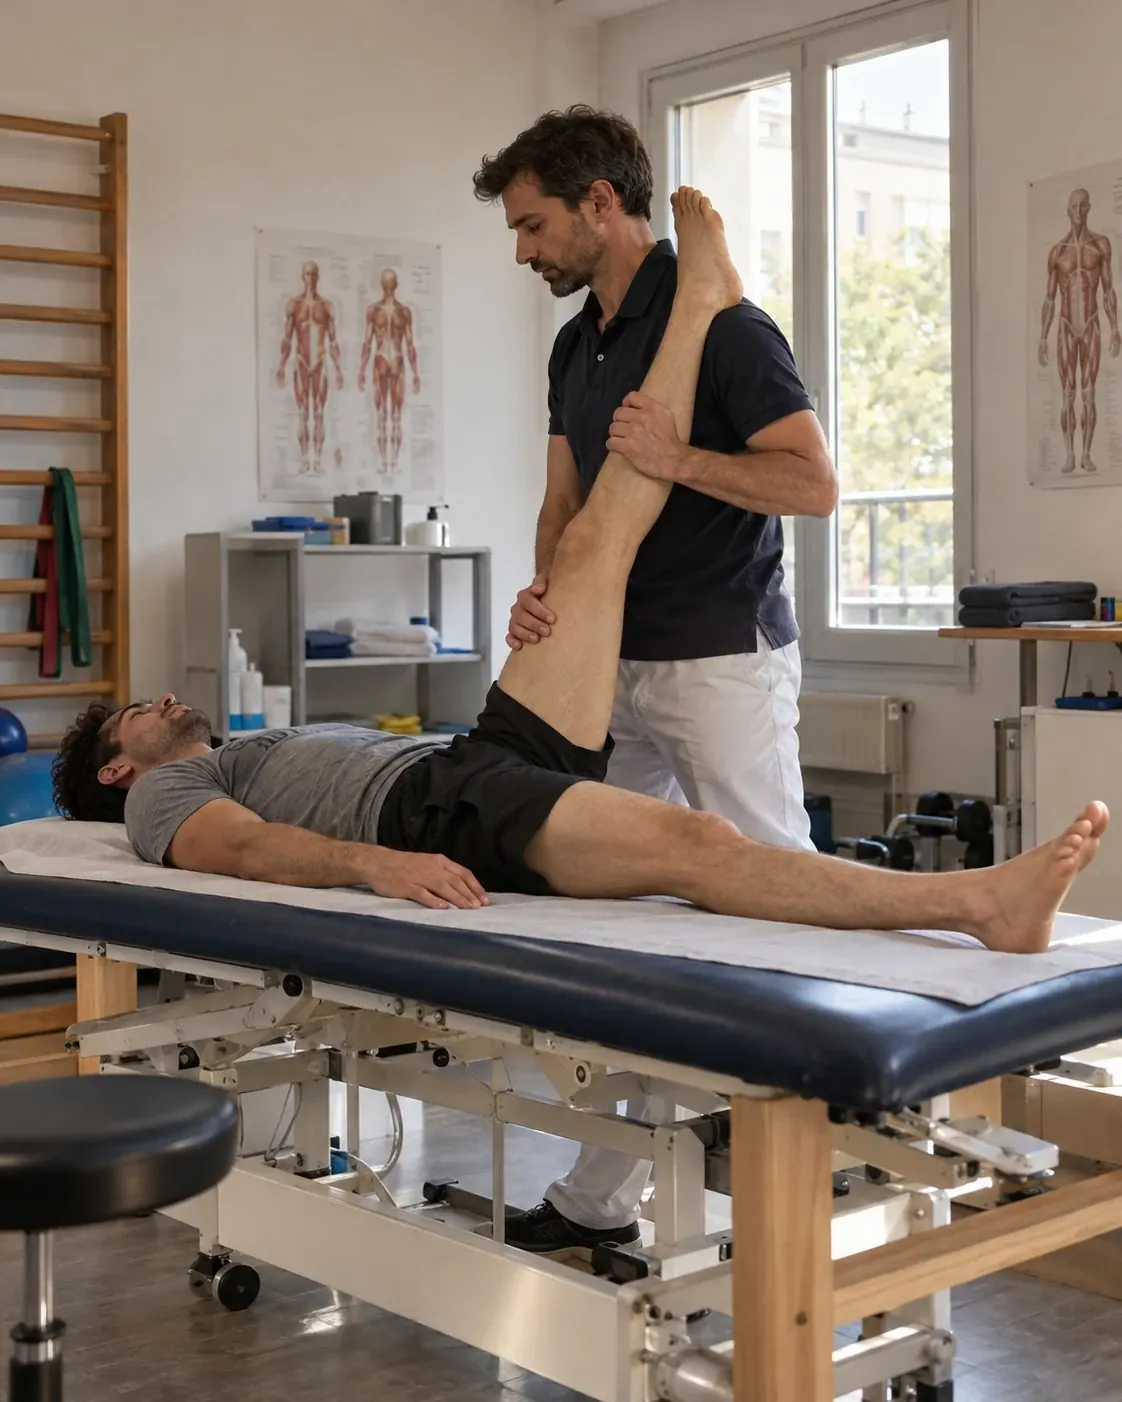
Pouces, poignets et épaules travaillent toute la journée sur les patients. Une tendinite qui vous arrête deux mois, et seule l'Assurance maladie vous indemnise, après trois jours de carence et dans la limite de 1/730e de votre revenu moyen : la prévoyance garde votre revenu à niveau.
Pour l'INRS, les troubles musculosquelettiques touchent surtout le cou, les épaules, les coudes et les poignets, avec le syndrome du canal carpien parmi les plus connus. Ils sont favorisés par les efforts physiques, les postures contraignantes et les gestes répétitifs, et représentent plus de 80 % des maladies professionnelles reconnues en France. Mobilisations, massages appuyés, manutention des patients : votre journée réunit ces trois facteurs. Votre mutuelle doit donc bien suivre le parcours qui va avec : rhumatologue, échographie ou IRM, infiltration, parfois chirurgie de la main ou de l'épaule.
Masseur-kinésithérapeute conventionné, vous relevez du régime des praticiens et auxiliaires médicaux conventionnés, rattaché au régime général. Vos soins y sont remboursés comme ceux de tout assuré, et la CPAM participe à une partie de vos cotisations, calculées sur vos revenus conventionnés, selon la convention de votre profession. La complémentaire santé intervient sur ce qui reste : ticket modérateur, dépassements, optique, dentaire, séjour à l'hôpital.
Au régime de la déclaration contrôlée, la cotisation d'un contrat éligible se déduit de votre bénéfice, dans la limite de 7 % du plafond annuel de la sécurité sociale augmentée de 3,75 % du bénéfice, sans dépasser 3 % de huit fois ce plafond (article 154 bis du Code général des impôts). Avec un plafond de 48 060 € en 2026, cela donne 3 364,20 € plus 3,75 % du bénéfice, dans la limite de 11 534,40 €. Ce plafond est partagé avec votre prévoyance de kinésithérapeute.
La mutuelle d'un kiné libéral démarre à 25 € par mois, et tourne autour de 70 € entre 30 et 45 ans en garanties équilibrées. Votre âge et votre famille font le reste : le devis mutuelle kiné donne votre tarif.
La loi ne l'impose pas au praticien libéral pour lui-même. Elle l'impose en revanche au cabinet qui emploie un salarié : complémentaire santé collective, financée au moins pour moitié par l'employeur.
La mutuelle d'un kinésithérapeute complète l'Assurance maladie sur les consultations de spécialistes, l'imagerie et les infiltrations, la chirurgie ambulatoire et l'hospitalisation, les séances chez un confrère, les lunettes et le dentaire. Un forfait ostéopathie, de meilleurs remboursements des dépassements en clinique et la couverture de la famille s'ajoutent en option.
Le contrat collectif est réservé aux salariés. Libéral comme vous, l'assistant collaborateur souscrit sa propre mutuelle d'indépendant, déductible de son bénéfice dans les mêmes conditions.
Oui dans les cas de dispense prévus, par exemple un temps partiel de 15 heures ou moins par semaine, ou un contrat individuel déjà en cours, jusqu'à son échéance. La demande se fait par écrit, à l'embauche ou à la mise en place du contrat.
Elle l'est si vous avez souscrit l'assurance volontaire accidents du travail et maladies professionnelles auprès de la CPAM : les soins reconnus à ce titre passent à 100 % du tarif conventionnel. Sans elle, ils sont remboursés comme une maladie, et votre mutuelle complète.
Oui au régime de la déclaration contrôlée, avec un contrat éligible et dans la limite de l'article 154 bis du Code général des impôts, plafond partagé avec la prévoyance. En micro-BNC, la cotisation ne se déduit pas : l'abattement forfaitaire de 34 % remplace la déduction des charges réelles.