Obligatoire
Responsabilité civile professionnelle
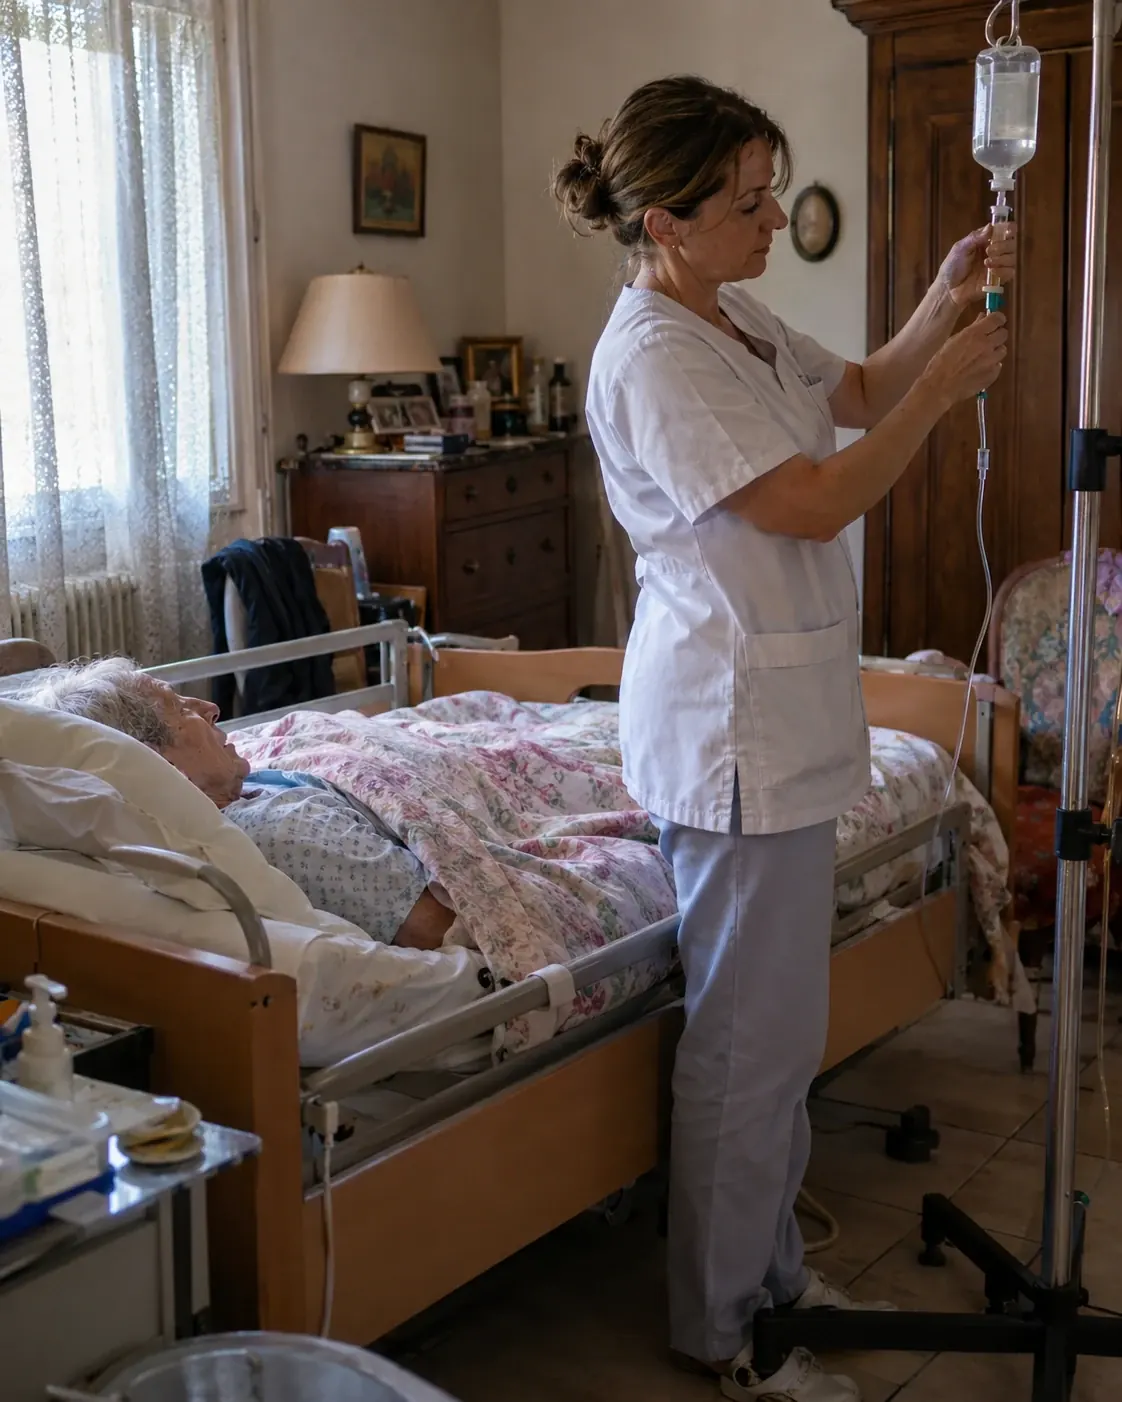
Elle répond des suites d'une injection, d'une perfusion, d'un pansement ou d'une prise de sang faits chez le patient, et prend en charge votre défense quand une famille met en cause vos soins.
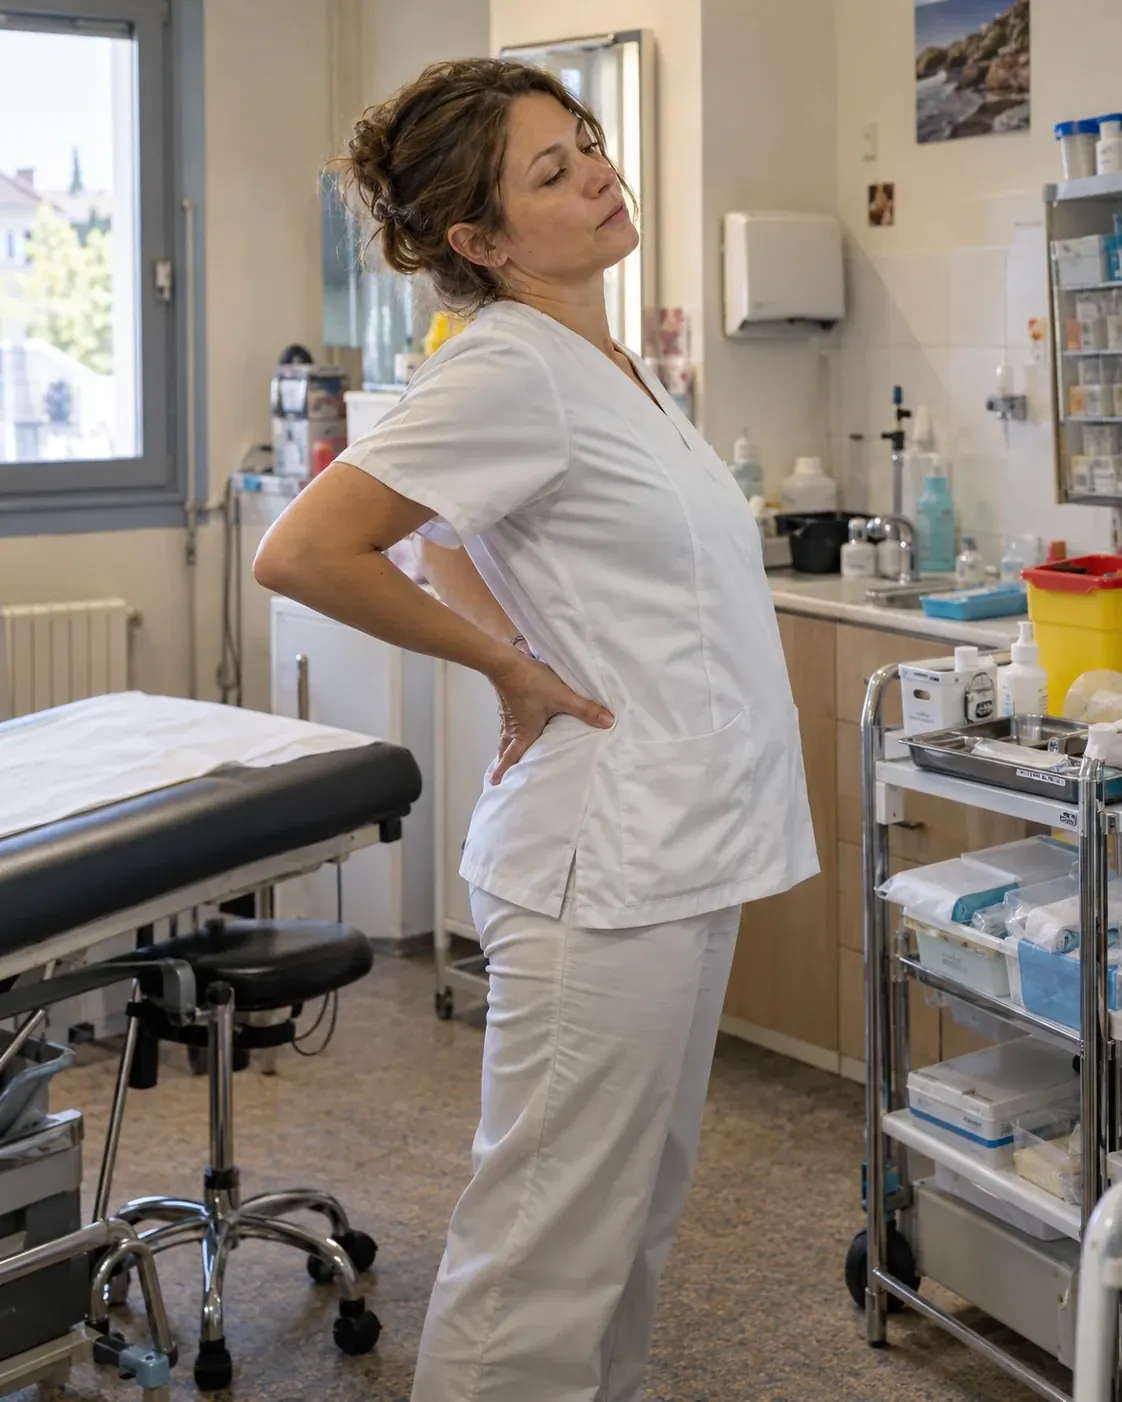
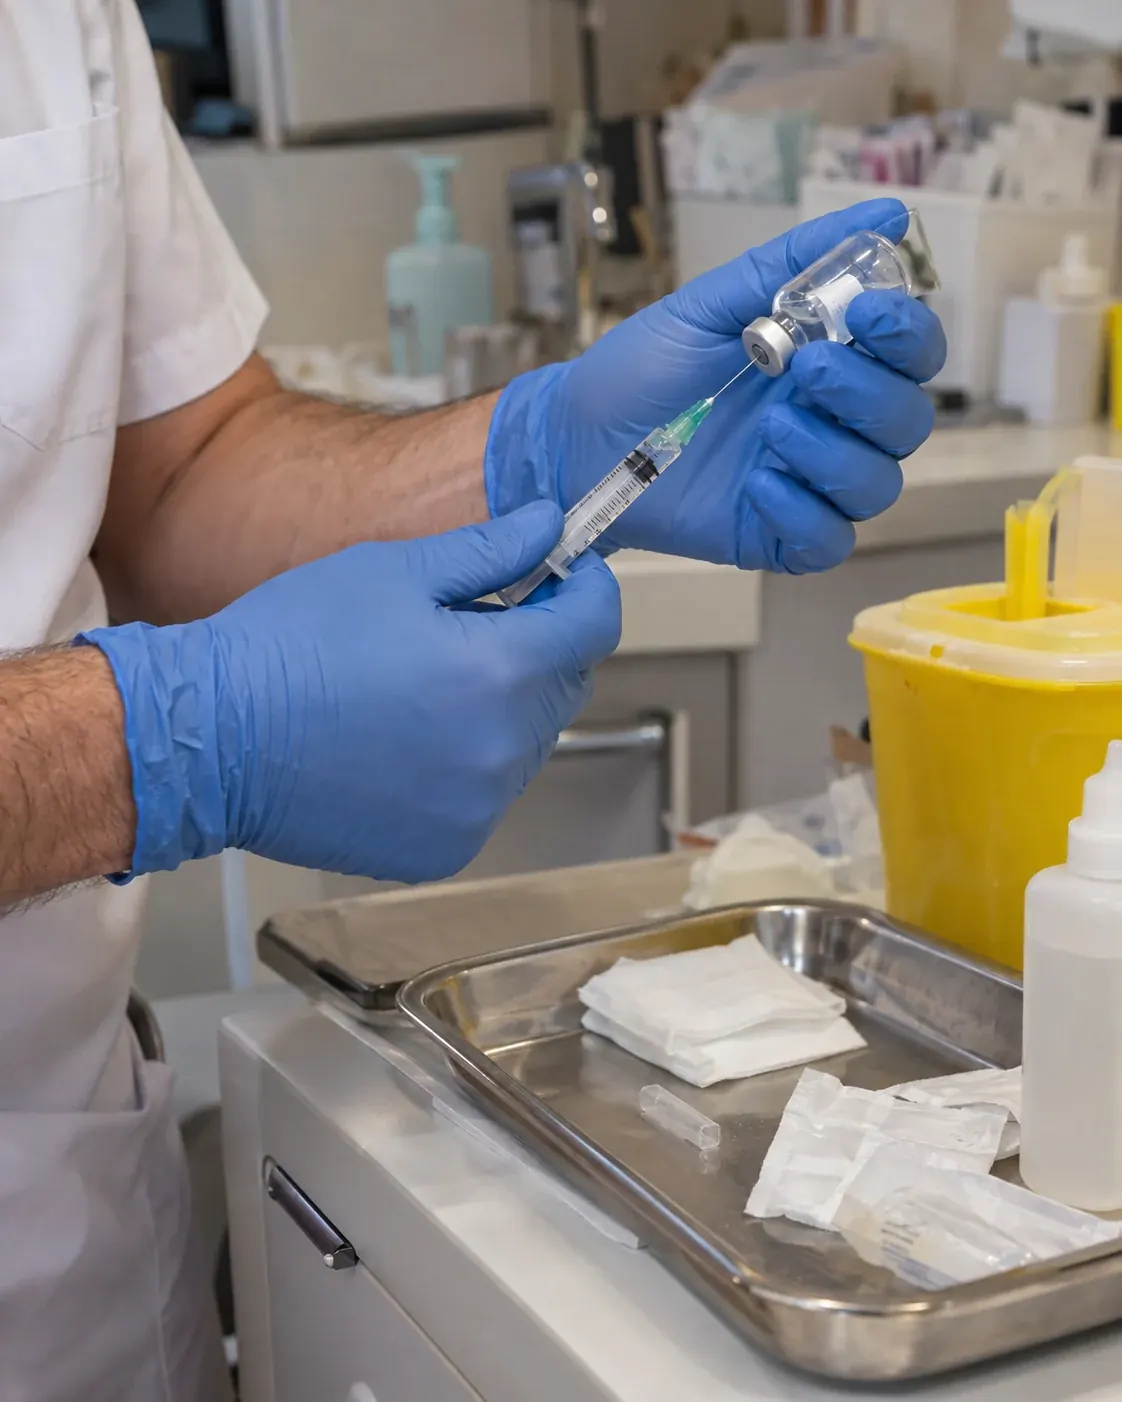
La mutuelle d'infirmière libérale complète l'Assurance maladie après une piqûre accidentelle, un dos bloqué ou une grippe attrapée chez un patient. Vos cotisations se déduisent de votre bénéfice à la déclaration contrôlée.
Prix 2026 : premières formules dédiées aux infirmières libérales de 25 à 30 € par mois, selon l'âge et les garanties.
Conventionnée, vous relevez du régime des praticiens et auxiliaires médicaux conventionnés, rattaché au régime général : l'Assurance maladie rembourse vos soins à ses taux habituels et prend en charge une partie de vos cotisations maladie sur vos revenus conventionnés. Votre complémentaire santé paie ce qui reste, pour vous et, si vous le souhaitez, pour votre famille.
Vos soins de tous les jours : consultations, analyses, médicaments, kinésithérapie, lunettes et dentaire, au niveau de remboursement que vous fixez.
Les suites d'un incident de tournée : sans assurance volontaire accidents du travail, une piqûre d'aiguille ou une chute dans un escalier se soigne au tarif d'une maladie ordinaire, et la mutuelle prend le relais.
Un avantage fiscal : au régime de la déclaration contrôlée, la cotisation entre dans vos charges déductibles.
La limite de déduction est de 7 % du plafond annuel de la sécurité sociale, plus 3,75 % de votre bénéfice imposable, sans dépasser 3 % de huit fois ce plafond (article 154 bis du Code général des impôts).

Dos, optique pour la route, hospitalisation, enfants à couvrir : vous cochez vos priorités, nous écartons les contrats qui ne les remboursent pas.

Votre âge, votre département et les personnes à assurer suffisent pour afficher un tarif. Gratuit et sans engagement.

Votre profil d'infirmière libérale est comparé chez les assureurs qui proposent des contrats d'indépendant déductibles. Notre réseau vous obtient le meilleur prix.

La carte de tiers payant et l'attestation de cotisations pour votre déclaration, dès la souscription.
Les consultations, analyses et médicaments, en complément de l'Assurance maladie
Les soins qui suivent une piqûre ou une chute pendant une tournée
La kinésithérapie et l'imagerie prescrites pour le dos et les épaules
L'hospitalisation, le forfait journalier et les frais de séjour
Les lunettes et les soins dentaires, selon les forfaits retenus
La carte de tiers payant chez le pharmacien et le laboratoire
Des forfaits renforcés pour l'optique et les prothèses dentaires
Un forfait annuel pour l'ostéopathie et les médecines douces
La chambre particulière en clinique
La couverture de votre conjoint et de vos enfants
Les premières formules dédiées aux infirmières libérales coûtent de 25 à 30 € par mois, et la plupart des contrats de 45 à 110 € par mois. Votre âge, les personnes que vous ajoutez et le niveau de remboursement choisi font le reste du prix.
| Votre formule | Mutuelle par mois |
|---|---|
| Formule d'entrée réservée aux infirmiers libéraux | À partir de 25,17 € |
| Mutuelle d'indépendante pour infirmière | À partir de 26 € |
| Formule réservée aux libéraux de santé | À partir de 29,98 € |
| Contrat d'infirmière libérale, selon les garanties | 45 à 110 € |
| Couple, enfants ou garanties renforcées | Sur devis |
Une infirmière qui s'installe à 26 ans et une titulaire de 50 ans ne paient pas la même cotisation, et l'écart se creuse à chaque renouvellement.
Un conjoint et deux enfants ajoutés au contrat multiplient la cotisation : chiffrez les deux options, seule ou en famille.
Un contrat qui rembourse bien l'optique, le dentaire et les dépassements coûte plus cher qu'une formule centrée sur l'hospitalisation.
Les assureurs tiennent compte de votre lieu de résidence : à garanties égales, deux départements ne donnent pas le même tarif.
Cotisations Artisan Assuré 2026 pour une infirmière libérale, établies à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
En libéral, vous n'êtes pas couverte d'office contre les accidents du travail. L'assurance volontaire, souscrite auprès de votre caisse, rembourse les soins liés à un accident de tournée à 100 % du tarif conventionnel et verse un capital ou une rente si une séquelle demeure. Elle ne verse pas d'indemnités journalières : votre mutuelle et votre prévoyance gardent chacune leur rôle.
Les prix d'appel les plus bas valent souvent pour la première année seulement. Comparez la cotisation après renouvellement, et pas seulement celle de la souscription.
Pour déduire la cotisation, le contrat doit être éligible au dispositif Madelin, et vous devez être à jour de vos cotisations sociales. En micro-entreprise, l'abattement forfaitaire de 34 % couvre déjà vos frais : la cotisation ne se déduit pas en plus.
Dos, épaules et yeux travaillent dur entre la voiture et le chevet des patients. Privilégiez un bon niveau en kinésithérapie, en imagerie et en optique, plutôt qu'un forfait bien-être que vous n'utiliserez pas.
Elle répond des suites d'une injection, d'une perfusion, d'un pansement ou d'une prise de sang faits chez le patient, et prend en charge votre défense quand une famille met en cause vos soins.
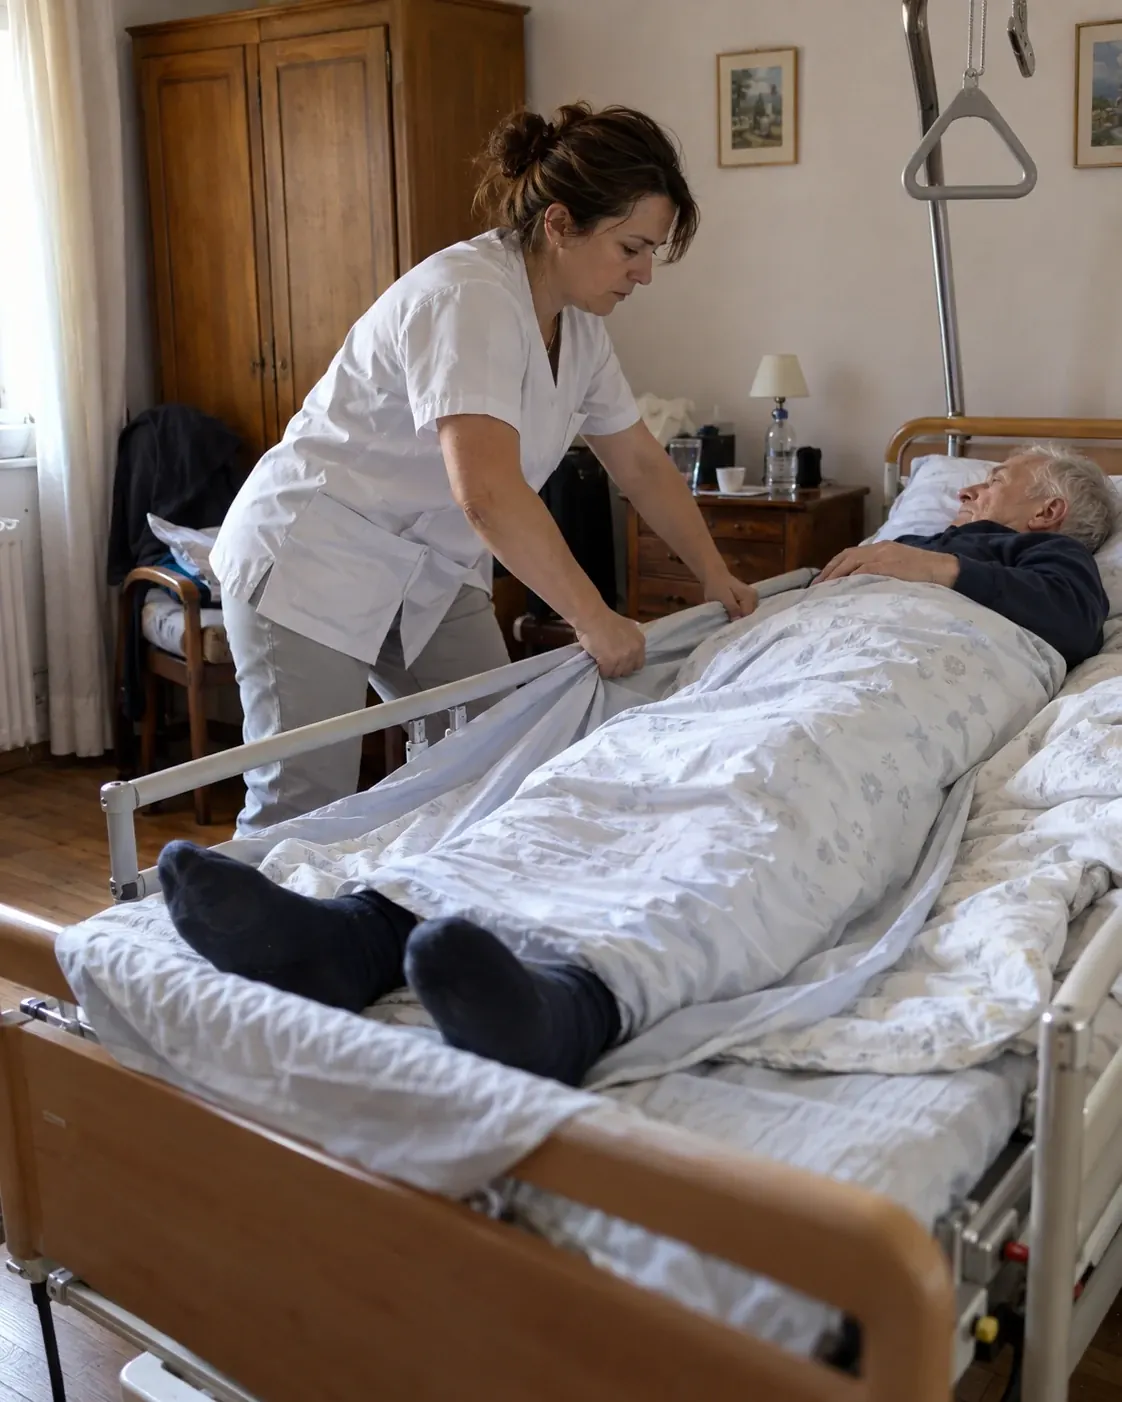
Un transfert du lit au fauteuil mal engagé suffit à bloquer un dos. La CPAM n'indemnise qu'à partir du 4e jour et la CARPIMKO seulement à partir du 91e : la prévoyance comble l'écart avec votre revenu de tournée.
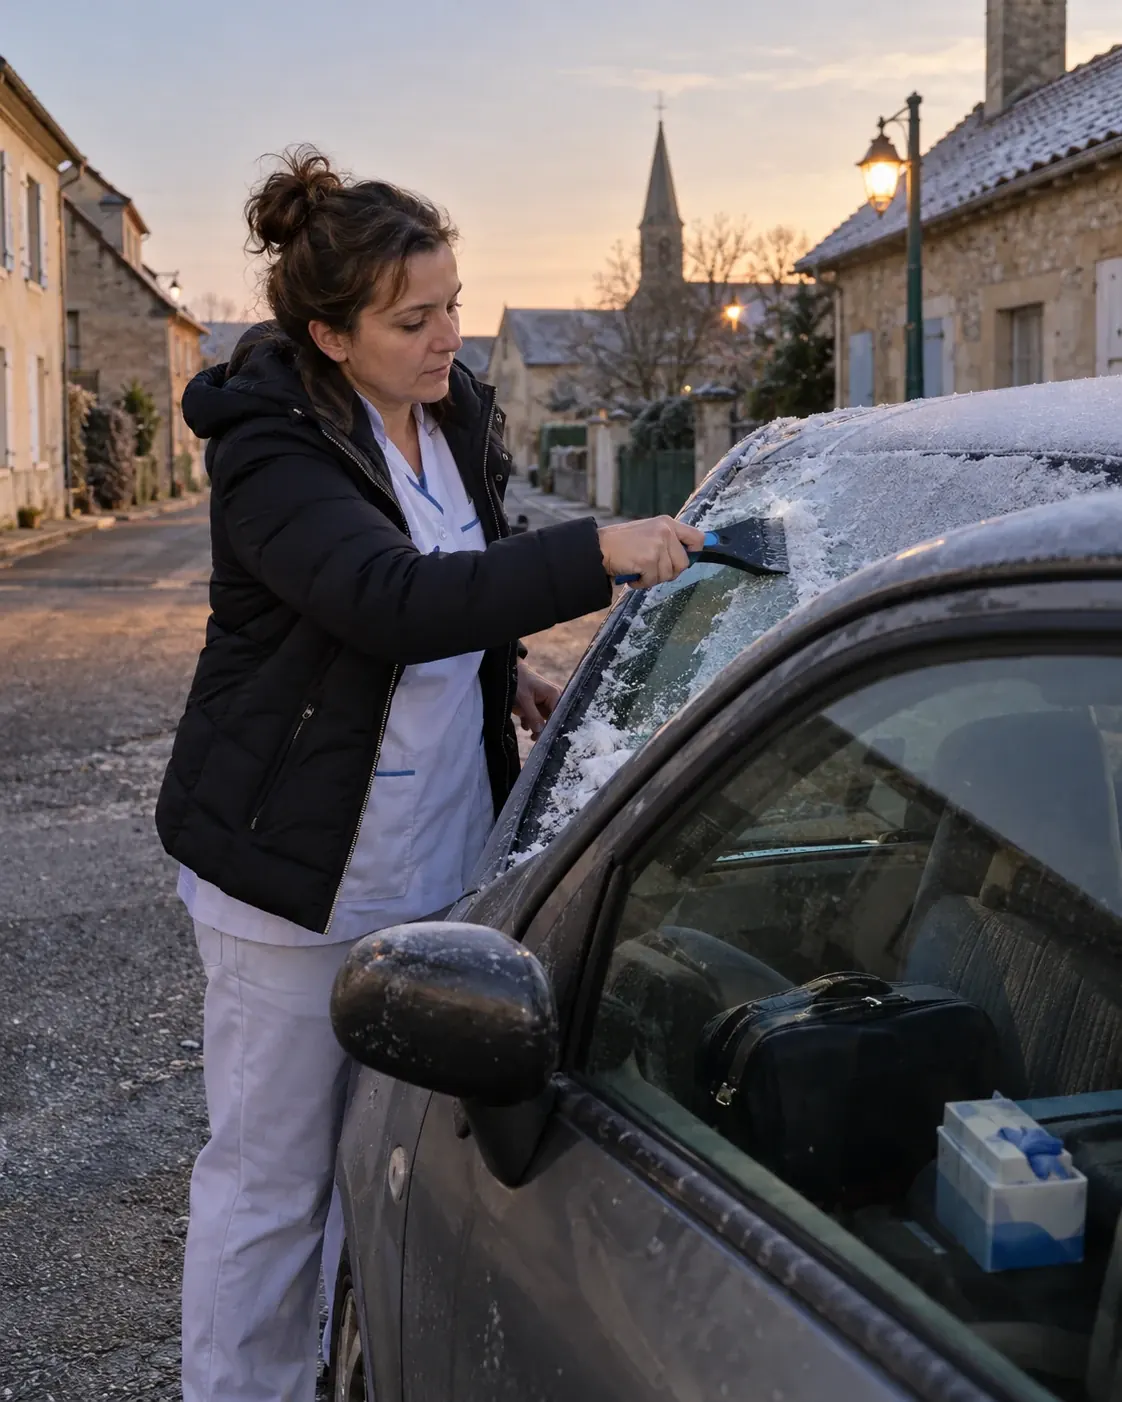
Une tournée enchaîne des dizaines d'arrêts devant des domiciles, souvent à la hâte et en ville. Déclarée en usage professionnel, votre voiture est couverte entre deux patients comme sur le trajet du cabinet.
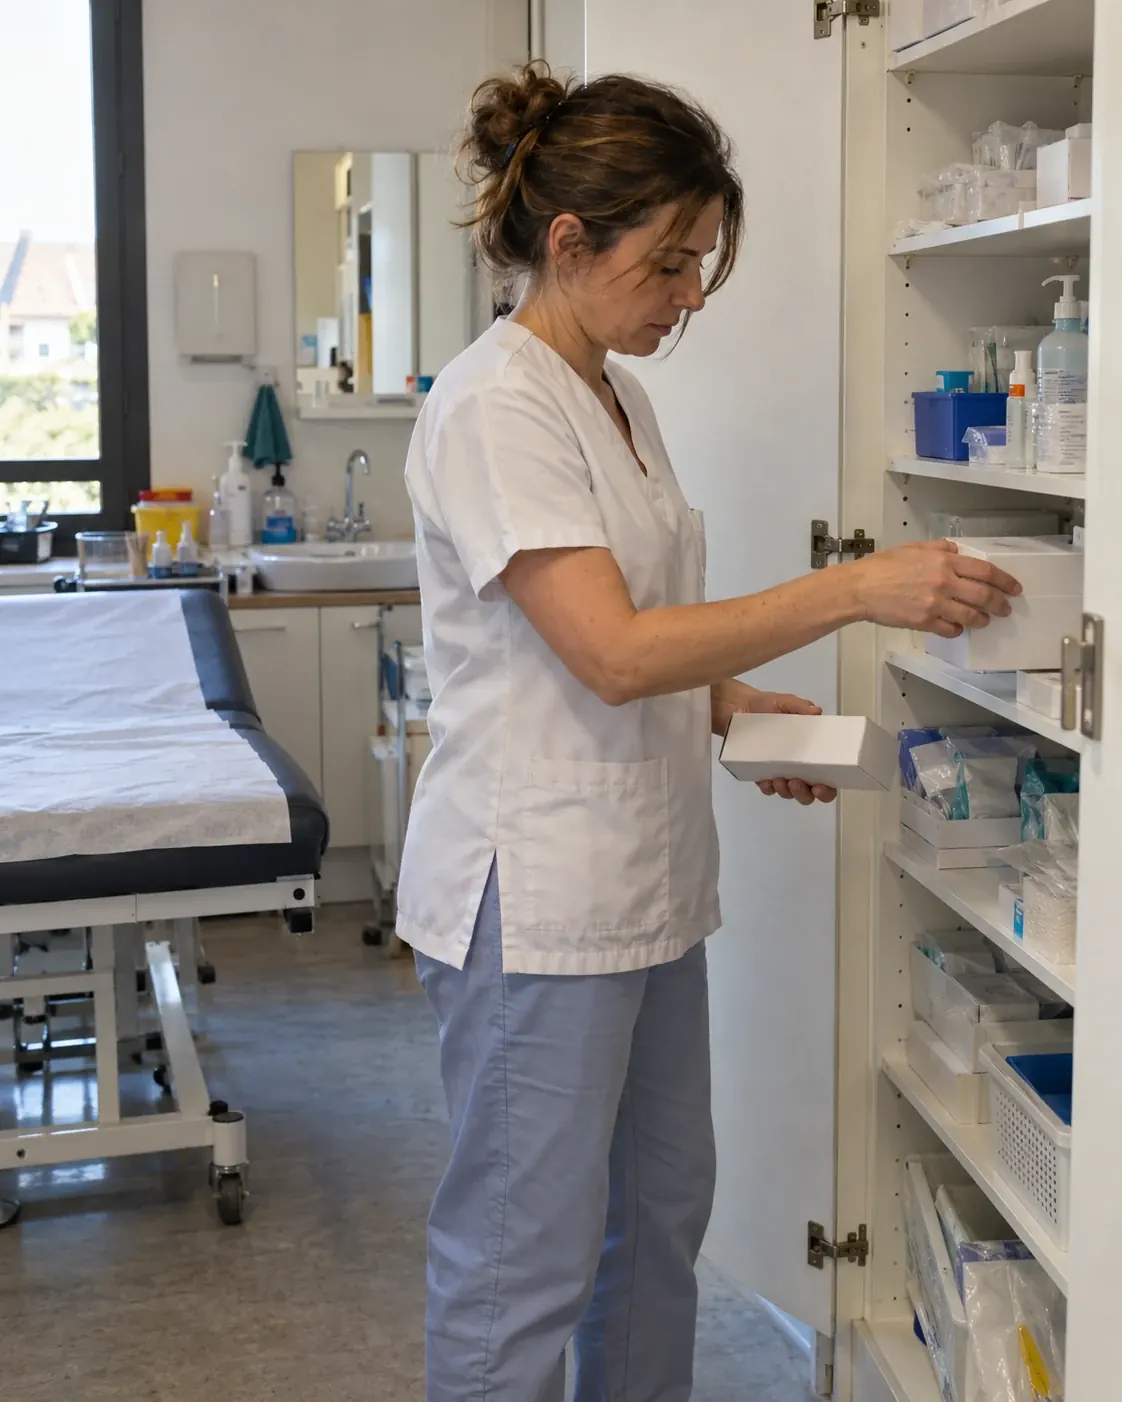
Pour le local où vous recevez les patients pour leurs pansements et leurs injections : table de soins, chariot, stock de compresses et de seringues, et la responsabilité civile du local.
Pour les soignants qui interviennent chez les patients, l'INRS cite en tête les atteintes du dos et des membres supérieurs, favorisées par l'absence d'aides techniques et l'exiguïté des logements. Il relève aussi les accidents exposant au sang et les piqûres, les infections transmises par voie respiratoire comme la grippe ou la tuberculose, et l'épuisement lié à la surcharge et à l'isolement. Ce sont les postes à bien couvrir dans votre propre mutuelle : consultations, examens, kinésithérapie, suivi psychologique.
Une infirmière libérale n'est pas assurée d'office contre les accidents du travail et les maladies professionnelles. Sans démarche de votre part, une piqûre d'aiguille, une chute sur le verglas devant chez un patient ou une tendinite reste prise en charge aux taux habituels de l'assurance maladie : votre complémentaire santé règle la différence. Avec l'assurance volontaire de la CPAM, ces soins passent à 100 % du tarif conventionnel, et les prothèses dentaires et certains appareillages à 150 % dans la limite des frais réels. En 2026, sa cotisation se calcule sur un revenu que vous déclarez, compris entre 21 498,47 € et 48 060 €, au taux de votre profession diminué de 45 %.
La mutuelle rembourse des frais de santé. Elle ne remplace pas le revenu perdu pendant un arrêt : c'est le rôle de la prévoyance infirmière libérale. Le plafond de déduction Madelin est commun aux deux contrats : gardez-le en tête quand vous choisissez leurs niveaux.
Les premières formules dédiées aux infirmières libérales démarrent entre 25 et 30 € par mois, et la plupart des contrats coûtent de 45 à 110 € par mois. Ajoutez un conjoint, des enfants ou de meilleurs remboursements en optique et le prix monte : le devis mutuelle infirmière affiche le vôtre.
La loi ne l'impose pas à l'infirmière libérale pour elle-même. L'obligation ne joue que si vous embauchez : votre salarié doit alors bénéficier d'une complémentaire santé collective financée au moins pour moitié par vous.
Seulement si vous avez souscrit l'assurance volontaire accidents du travail auprès de la CPAM. Sans elle, vos soins sont remboursés aux taux habituels de l'assurance maladie et votre mutuelle complète la différence.
Oui au régime de la déclaration contrôlée, avec un contrat éligible Madelin et dans la limite de l'article 154 bis du Code général des impôts. En micro-BNC, l'abattement de 34 % tient déjà compte de vos frais.
Oui. Remplaçante, vous exercez en libéral et la titulaire ne vous doit aucune complémentaire santé : un contrat d'indépendante à votre nom vous couvre d'un remplacement à l'autre, et se déduit de la même façon.
La kinésithérapie et l'imagerie pour le dos, l'optique pour la route, l'hospitalisation et le suivi psychologique. Ces postes répondent aux risques que l'INRS relève pour les soins à domicile : atteintes du dos, piqûres, infections, épuisement.