Obligatoire
Responsabilité civile professionnelle
Elle répond des suites d'une injection, d'une perfusion, d'un pansement ou d'une prise de sang faits chez le patient, et prend en charge votre défense quand une famille met en cause vos soins.
L'assurance voiture d'une infirmière libérale couvre vos tournées matin et soir, d'un patient à l'autre, et pas seulement le trajet du cabinet. Panne devant chez un patient, vitre brisée, sacoche volée : vous repartez vite, la tournée continue.
Prix 2026 : autour de 45 € par mois en tous risques, selon la voiture, le kilométrage et le lieu de stationnement.
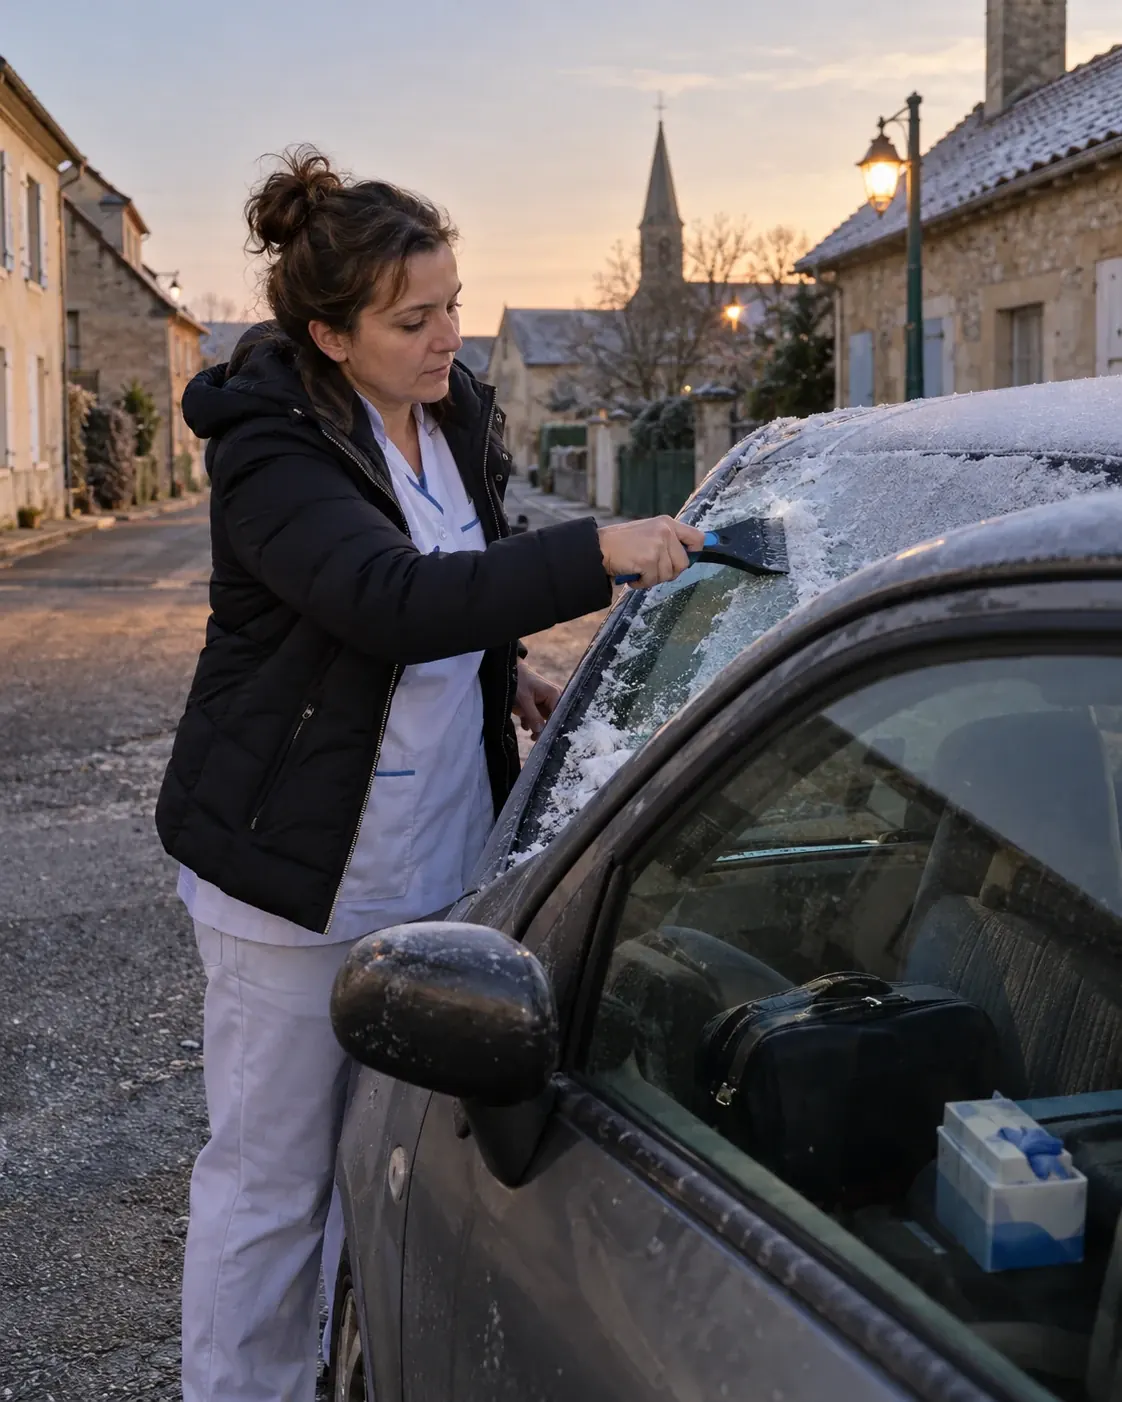
Pour une infirmière libérale, la voiture est un outil de travail : elle démarre avant l'aube, s'arrête devant des dizaines de portes, se gare où elle peut et transporte une sacoche de matériel. Le contrat doit le savoir, et protéger à la fois les autres, la conductrice et le véhicule.
L'usage déclaré : les déplacements professionnels d'un patient à l'autre, pas seulement le trajet entre le domicile et le cabinet.
La continuité de la tournée : assistance dès le pas de la porte, véhicule de remplacement, bris de glace.
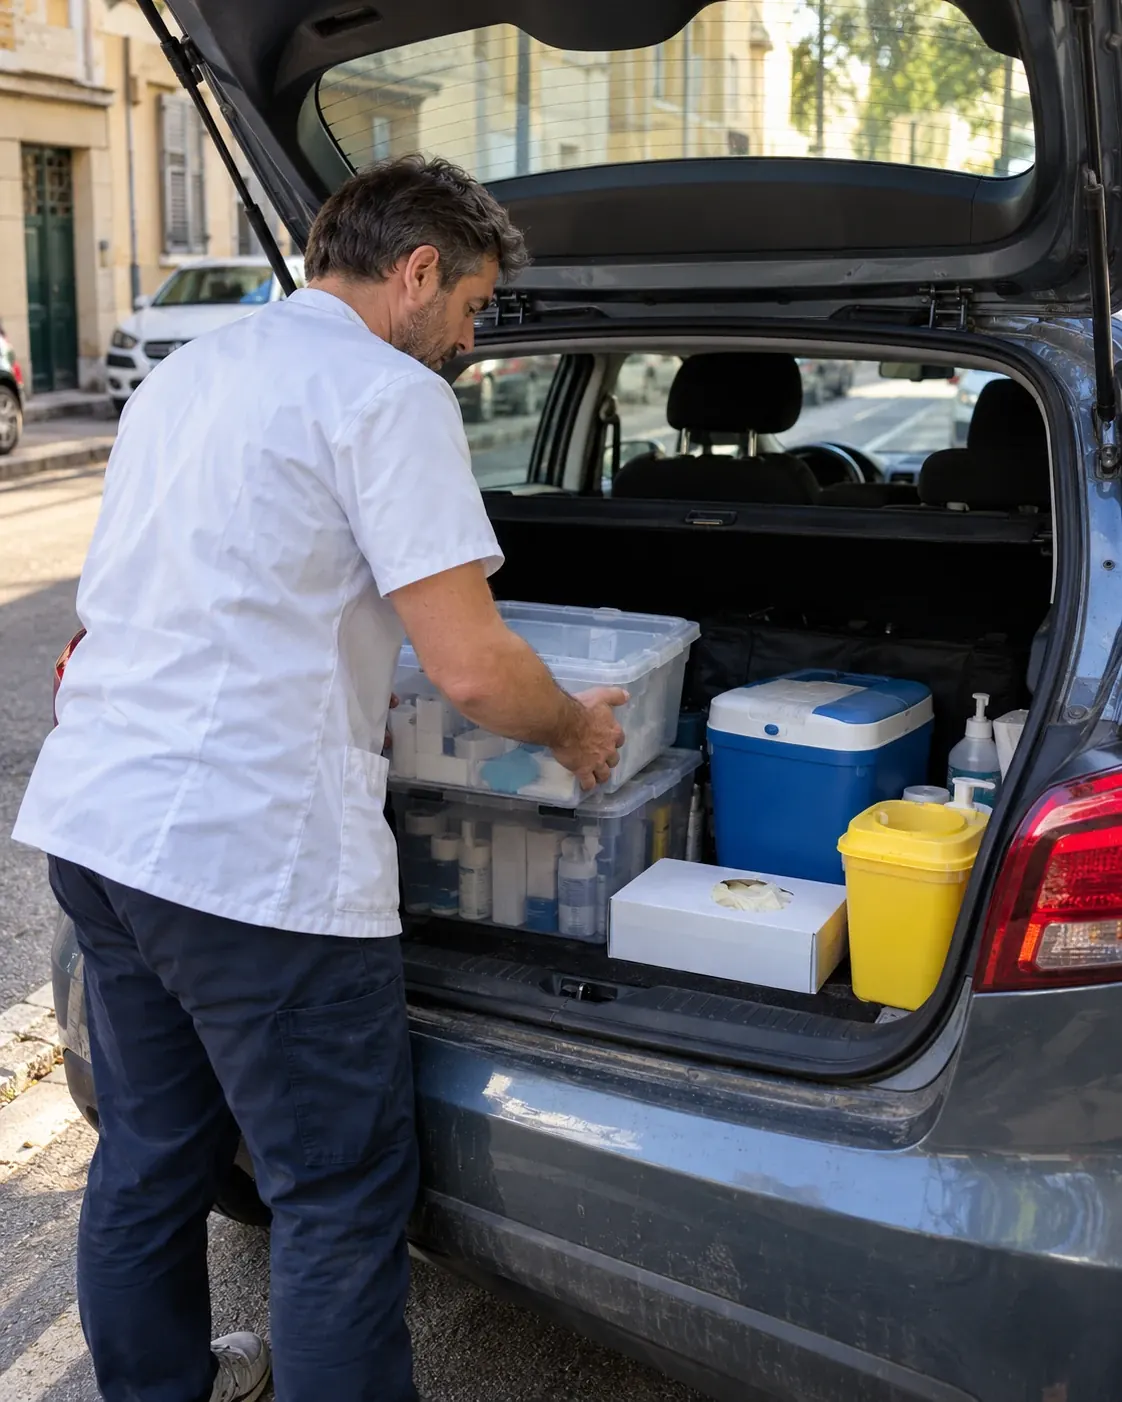
Ce qu'il y a dans la voiture : la sacoche, les appareils de mesure et le lecteur de cartes Vitale, avec l'option contenu ou matériel professionnel.
La responsabilité civile automobile est obligatoire pour tout véhicule terrestre à moteur, avant même de le mettre en circulation (Code des assurances, article L211-1).

Tournées quotidiennes, kilométrage, matériel à bord : vos réponses écartent les contrats limités au trajet du travail.

Votre voiture, votre lieu de stationnement et vos kilomètres annuels : le prix s'affiche aussitôt.

Votre profil de soignante en tournée est présenté aux assureurs qui l'acceptent. Notre réseau vous obtient le meilleur prix.

Votre mémo d'assurance et votre attestation sont disponibles dès la souscription.
La responsabilité civile pour les dommages causés aux autres pendant vos tournées
L'usage professionnel, entre deux patients comme sur le trajet du cabinet
Le bris de glace
Le vol et l'incendie du véhicule
Les dommages au véhicule en formule tous risques
La défense et le recours après un accident
L'assistance dès le domicile, sans franchise kilométrique
Le véhicule de remplacement pendant les réparations
Le contenu du véhicule et le matériel professionnel
Une garantie du conducteur à capital plus élevé
Comptez autour de 45 € par mois, soit environ 540 € par an, pour une assurance tous risques d'infirmière libérale. La formule, la voiture et le kilométrage annuel font varier ce montant.
| Votre formule | Prix |
|---|---|
| Tous risques, infirmière libérale, en moyenne | Environ 45 € par mois |
| Véhicule professionnel, formule d'entrée | À partir de 45 € par mois |
| Au tiers ou formule intermédiaire | Sur devis |
Une tournée rurale et une tournée de centre-ville ne font pas le même nombre de kilomètres : déclarez le vôtre au plus juste.
Puissance, valeur, âge du véhicule et mode de financement (achat, location longue durée) pèsent sur la cotisation.
Garage fermé la nuit ou stationnement dans la rue : le risque de vol et de vandalisme change.
Bonus, ancienneté de permis et sinistres passés jouent comme pour tout conducteur.
Tarifs Artisan Assuré 2026 pour une infirmière libérale sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Un contrat « usage privé et trajet travail » couvre l'aller-retour vers votre lieu de travail, pas les déplacements d'un patient à l'autre. Choisissez un usage professionnel. Une déclaration inexacte faite de bonne foi peut réduire l'indemnité en proportion de la cotisation qui aurait été due (article L113-9 du Code des assurances).
Une panne à 200 mètres de chez vous ou devant le domicile d'un patient doit être prise en charge. Vérifiez qu'il n'y a pas de franchise kilométrique et que le véhicule de remplacement est prévu pour la durée des réparations.
La responsabilité civile indemnise les autres, pas vos propres blessures. La garantie du conducteur prend le relais : comparez son capital, car un arrêt après un accident pèse lourd pour une libérale.
Sacoche, appareils de mesure, lecteur de cartes : la garantie vol du véhicule ne couvre pas toujours ce qu'il contient. Ajoutez l'option contenu ou matériel professionnel.
Elle répond des suites d'une injection, d'une perfusion, d'un pansement ou d'une prise de sang faits chez le patient, et prend en charge votre défense quand une famille met en cause vos soins.
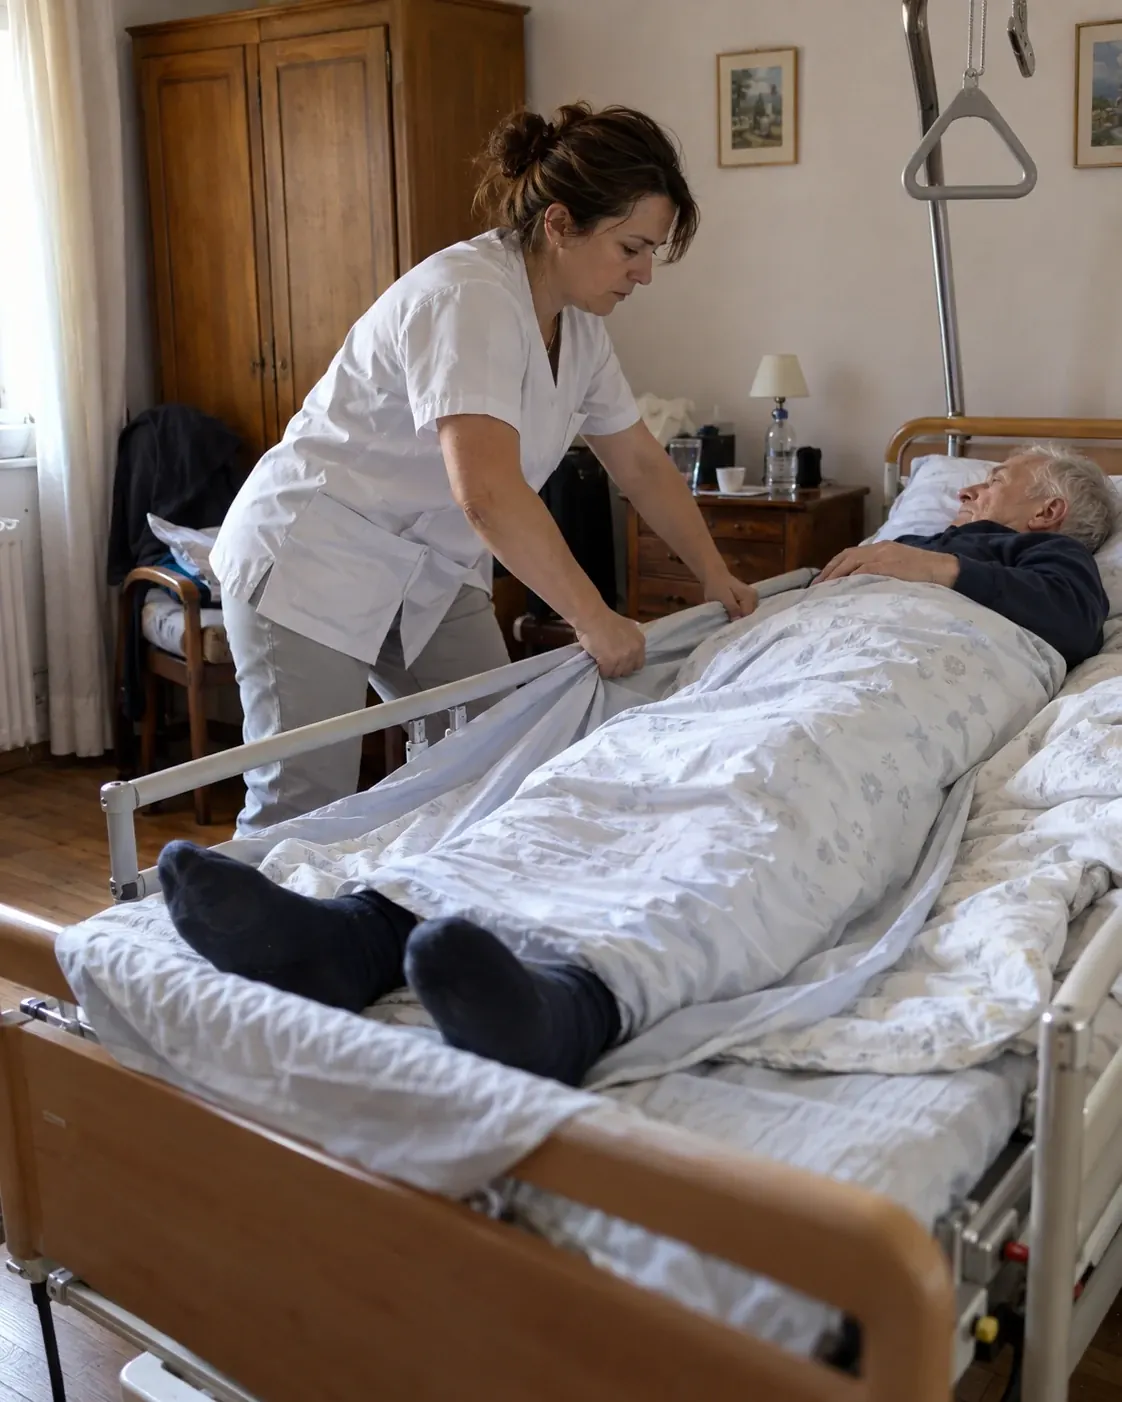
Un transfert du lit au fauteuil mal engagé suffit à bloquer un dos. La CPAM n'indemnise qu'à partir du 4e jour et la CARPIMKO seulement à partir du 91e : la prévoyance comble l'écart avec votre revenu de tournée.
En libéral, aucune mutuelle d'employeur ne vous couvre. Un contrat d'indépendante rembourse vos propres soins, votre kiné après un lumbago et une hospitalisation, et se déduit de votre bénéfice à la déclaration contrôlée.
Pour le local où vous recevez les patients pour leurs pansements et leurs injections : table de soins, chariot, stock de compresses et de seringues, et la responsabilité civile du local.
Une remplaçante qui fait la tournée avec la voiture de la titulaire ou du cabinet doit être couverte par le contrat de ce véhicule. Déclarez-la comme conductrice au contrat, ou vérifiez que le contrat accepte le prêt de volant sans franchise supplémentaire. Pour ses soins, elle reste tenue d'avoir sa propre RC Pro : voir la page RC Pro infirmière libérale.
En location longue durée ou avec option d'achat, le loueur impose en général une formule tous risques et parfois une garantie perte financière, qui couvre l'écart entre l'indemnité et ce qui reste dû en cas de vol ou de destruction. Prévoyez-la dès le devis.
Après un accident en tournée, remplissez un constat amiable sur place, photographiez les véhicules et déclarez le sinistre dans le délai prévu au contrat. Prévenez vos patients du retard et, si la voiture est immobilisée, demandez tout de suite le véhicule de remplacement pour ne pas perdre la tournée du lendemain.
Autour de 45 € par mois en tous risques, soit environ 540 € par an. Votre prix dépend de la voiture, du kilométrage et du stationnement : lancez le devis véhicule pro.
Oui, comme pour tout conducteur : l'article L211-1 du Code des assurances impose d'assurer sa responsabilité civile avant de prendre le volant. Pour vos tournées, choisissez en plus un usage professionnel.
La responsabilité civile pour les dommages causés aux autres, l'usage professionnel d'un patient à l'autre, le bris de glace, le vol et l'incendie, et les dégâts de votre voiture en tous risques. L'assistance sans franchise kilométrique, le véhicule de remplacement et le matériel à bord s'ajoutent en option. Vous composez la formule qui garde votre tournée en route.
Il couvre l'aller-retour vers votre lieu de travail, pas les trajets d'un patient à l'autre. Passez à un usage professionnel pour être couverte toute la journée.
Elle l'est avec l'option contenu ou matériel professionnel. La garantie vol du véhicule seule ne couvre pas toujours ce qui se trouve à l'intérieur.
La garantie du conducteur indemnise vos propres blessures. Comparez son capital, et complétez avec une prévoyance pour l'arrêt de travail qui suit.
Oui si elle est déclarée comme conductrice ou si votre contrat accepte le prêt de volant. Vérifiez la franchise prévue pour un conducteur occasionnel.