Souvent exigée
Multirisque professionnelle
Elle assure la boutique, les machines de nettoyage et de séchage, la chaudière, les tables à repasser, le stock de housses et de cintres, et les vêtements des clients qui attendent sur les portants.
Costume rétréci au nettoyage, manteau introuvable au moment du retrait, séchoir qui s'embrase pendant la nuit : votre assurance indemnise le client et remet le pressing en marche.
Prix 2026 : Multirisque pro dès 450 €, RC Pro dès 190 € par an.
En 2026, la RC Pro d'un pressing coûte de 190 à 620 € par an, et la multirisque de 450 à 1 200 € pour la boutique et les machines. Aucune loi ne les impose, mais la RC Pro paie le costume abîmé au nettoyage. Nous comparons plus de 20 assureurs pour vous obtenir le meilleur prix.
Obligation : Aucune assurance imposée par la loi au pressing. Les machines au solvant relèvent des installations classées, et la mutuelle collective s'impose dès le premier salarié.
Prix : De 190 à 620 € par an en RC Pro, de 450 à 1 200 € par an en multirisque.
Garanties clés : RC Pro avec les vêtements confiés, multirisque et bris de machine pour la boutique, perte d'exploitation si le pressing doit fermer.
Barème affiché : Votre barème d'indemnisation ne s'applique au client que s'il en a eu connaissance avant de déposer son vêtement : affichez-le en boutique.

Vous décrivez votre activité d'exploitant de pressing : nous ne retenons que les contrats qui couvrent vos vrais risques.

Quelques questions sur votre activité, et votre prix s’affiche. Gratuit et sans engagement.

Votre demande est comparée chez les assureurs qui couvrent votre métier. Notre réseau vous obtient le meilleur prix.

Le document que votre bailleur, vos clients ou vos partenaires demandent, dès la souscription.
Comptez de 190 à 620 € par an pour la RC Pro d'un pressing, et de 450 à 1 200 € par an pour une multirisque qui assure la boutique, les machines et les vêtements des clients.
| Votre profil | RC Pro (vêtements confiés) | Multirisque de la boutique |
|---|---|---|
| Pressing de quartier de moins de 50 m², exploitant seul, 60 000 € de CA | 260 à 340 € | 450 à 670 € |
| Pressing avec salariés et plusieurs machines | Sur devis | Sur devis, selon les machines et le procédé |
| Dépôt de vêtements sans machine, nettoyage confié à un atelier, 20 000 € de CA | 190 à 250 € | Sur devis |
Aquanettoyage, solvant hydrocarbure ou siloxane : le procédé change le risque d'incendie et les garanties à prévoir. Déclarez-le tel qu'il est.
Robes de mariée, cuirs, fourrures et costumes de grande marque demandent un plafond par article plus élevé qu'un portant de chemises.
Machines de nettoyage, séchoirs, chaudière et tables à repasser forment le capital que la multirisque et le bris de machine assurent.
Un pressing au pied d'un immeuble d'habitation, en galerie commerciale ou en local isolé n'expose pas les mêmes voisins à une fuite ou à un incendie.
Tarifs Artisan Assuré 2026 pour un exploitant de pressing sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
La loi n'impose aucune assurance au pressing. Le métier a pourtant ses règles : machines au solvant classées sous la rubrique 2345 et contrôlées périodiquement, perchloroéthylène interdit contre un logement ou un bureau, conditions d'indemnisation affichées en boutique. Le bail réclame l'assurance du local, et la complémentaire santé collective s'impose dès le premier salarié.
Un pressing qui nettoie au solvant relève de la rubrique 2345 des installations classées dès que ses machines dépassent 0,5 kg de capacité, avec des contrôles périodiques par un organisme agréé. Depuis le 1er janvier 2022, plus aucune machine au perchloroéthylène ne peut fonctionner dans un local contigu à un logement, un bureau ou un commerce. Déclarez votre procédé et vos machines au devis : ils fixent les garanties à prévoir.
Le pressing est présumé responsable de l'état du vêtement qu'il rend, sauf s'il prouve qu'il n'a pas commis de faute, et un article non rendu deux mois après la remise est présumé perdu. La RC Pro avec la garantie des biens confiés paie ces réclamations.
Locataire, vous répondez de l'incendie de la boutique envers votre bailleur, sauf cas fortuit, vice de construction ou feu venu d'un voisin (Code civil, article 1733). Séchoirs, chaudière et fers chauffent toute la journée : la multirisque couvre ce risque et fournit l'attestation que la clause d'assurance du bail réclame chaque année.
Dès la première repasseuse ou le premier agent de comptoir embauché, vous proposez une complémentaire santé collective et vous en payez au moins la moitié. Vos salariés relèvent de la convention de la blanchisserie, teinturerie et nettoyage (IDCC 2002).
Elle assure la boutique, les machines de nettoyage et de séchage, la chaudière, les tables à repasser, le stock de housses et de cintres, et les vêtements des clients qui attendent sur les portants.
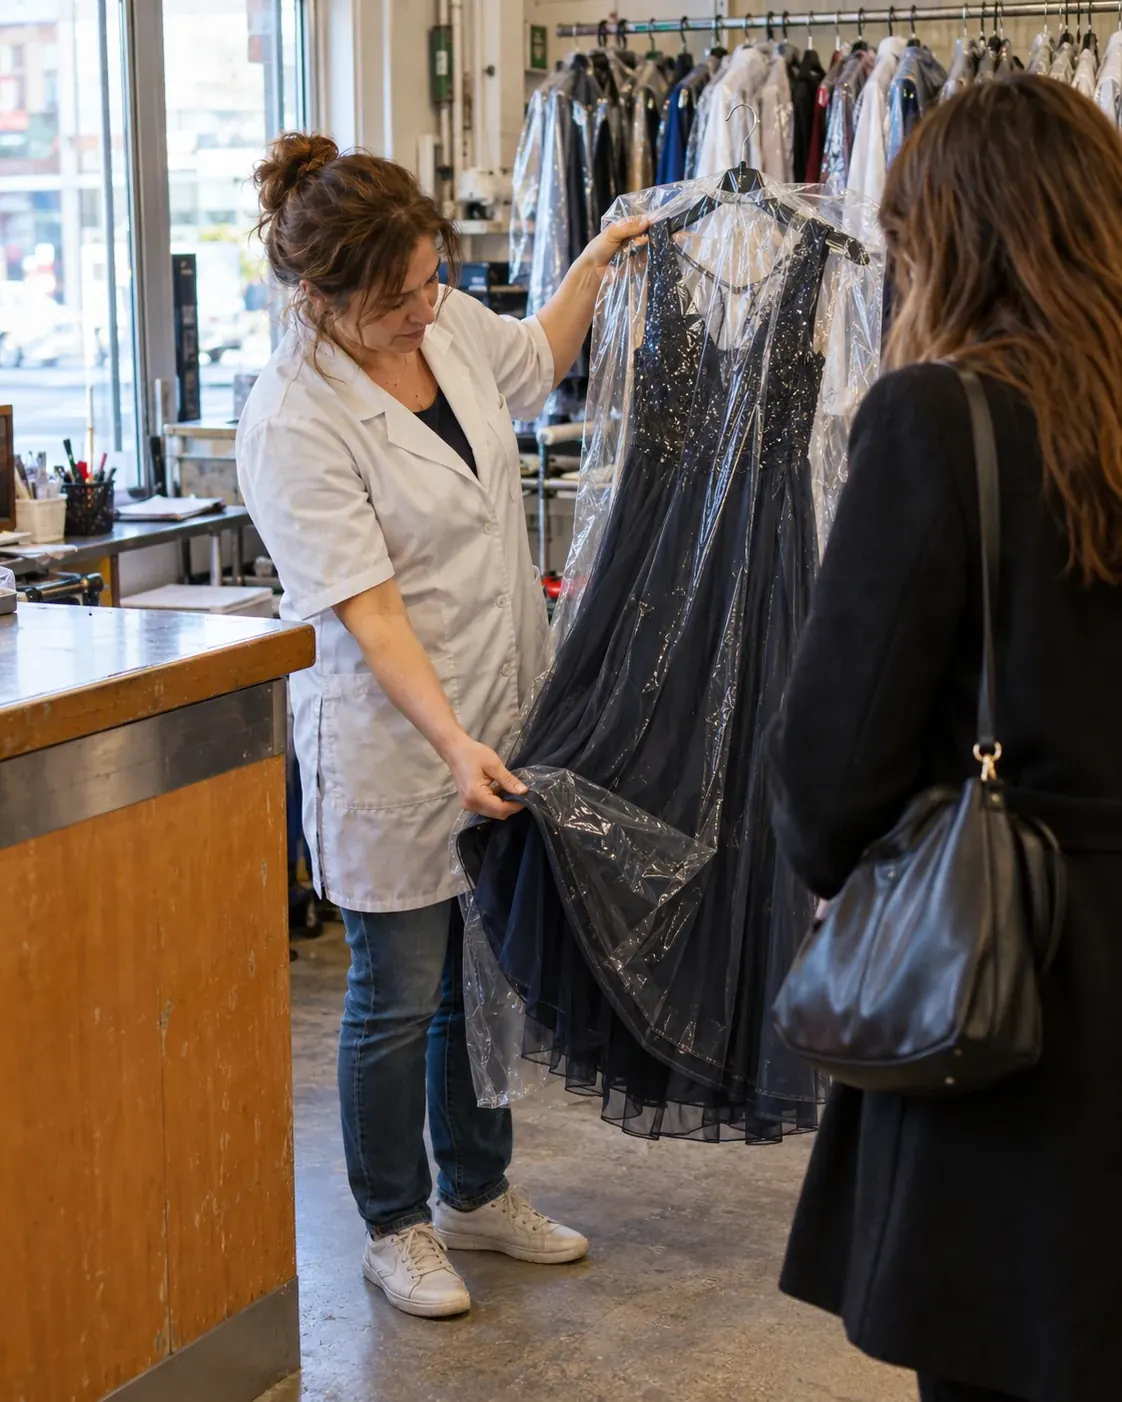
Elle rembourse le costume en laine rétréci, la soie décolorée par un détachant, le manteau perdu entre deux tickets, et la cliente qui réagit à un résidu de produit resté sur une chemise.
Après un feu de séchoir, les habitués portent leurs chemises ailleurs. Elle verse la marge perdue et paie le loyer pendant la remise en état de l'atelier.
Tri, chargement des tambours et repassage debout usent les épaules et les poignets. Elle complète les 65,84 € bruts par jour au plus que l'Assurance maladie verse à l'artisan.
Mains au contact des détachants, dos sollicité par les chargements, chaleur des fers : choisissez une complémentaire qui rembourse bien la dermatologie, la kinésithérapie et l'optique.
Les vêtements abîmés pendant le nettoyage ou le repassage, avec la garantie des biens confiés
Le vêtement perdu ou rendu à un autre client
Le feu, l'eau et le cambriolage dans la boutique et l'atelier
Les machines, la chaudière, les tables à repasser et les portants
Les vêtements des clients qui attendent leur retrait
Votre défense face à la réclamation d'un client
Le bris de machine pour les machines de nettoyage et les séchoirs
La perte d'exploitation pendant une fermeture forcée
Un plafond relevé pour les robes de mariée, les cuirs et les fourrures
Les atteintes accidentelles à l'environnement, pour un pressing au solvant
Deux questions pour démarrer : nous comparons plus de 20 assureurs pour votre métier.
Le pressing qui rend un vêtement abîmé est présumé responsable de son état : c'est à lui de prouver qu'il n'a pas commis de faute. La Cour de cassation le traite en locateur d'ouvrage, au sens de l'article 1789 du Code civil, rappelle l'Institut national de la consommation, et un article qui n'est pas rendu dans les deux mois de la remise est présumé perdu.
Votre RC Pro avec la garantie des biens confiés paie ces réclamations. Trois habitudes réduisent ce que vous devez :
Depuis le 1er janvier 2022, plus aucune machine au perchloroéthylène ne peut fonctionner dans un pressing contigu à un logement, un bureau ou un commerce : le calendrier fixé par l'arrêté du 5 décembre 2012 a retiré ces machines par âge, à partir de septembre 2014. Les pressings concernés sont passés à l'aquanettoyage ou à un solvant de substitution, et ce choix compte pour votre assurance.
Dans les deux cas, la multirisque assure l'incendie, le dégât des eaux et le vol, le bris de machine paie la panne, et la perte d'exploitation verse la marge pendant la fermeture. Déclarez votre procédé au devis : nous ne retenons que les assureurs qui l'acceptent.
Un pressing doit conserver les vêtements laissés chez lui pendant un an à compter du dépôt, même si son ticket prévoit un délai plus court, indique l'INC. Passé ce délai, la loi du 31 décembre 1903, modifiée en 2016, permet de les faire vendre aux enchères ; le client peut ensuite réclamer le produit de la vente, frais déduits, à la Caisse des dépôts et consignations.
Pendant toute cette année, ces vêtements restent ceux de vos clients. Rangez-les à l'abri de toute source de chaleur, comme le recommande l'INRS, loin des séchoirs et de la chaudière, et vérifiez que votre multirisque couvre les biens des clients pour leur valeur réelle : un portant d'oubliés finit par peser lourd dans le capital à assurer.
Pour vous, exploitant : artisan ou commerçant indépendant, vous recevez de l'Assurance maladie 1/730e de votre revenu moyen des trois dernières années civiles, à partir du 4e jour d'arrêt, au plus 65,84 € bruts par jour en 2026, et seulement après douze mois d'affiliation. Une épaule ou un poignet usés par le fer et les chargements de tambours suffisent à fermer la boutique : une prévoyance remplace votre revenu et peut payer le loyer, une mutuelle couvre vos soins. Imposé au réel, vous déduisez ces cotisations de votre bénéfice au titre de la loi Madelin.
Pour vos salariés : repasseuses, agents de comptoir et opérateurs de machines relèvent de la convention de la blanchisserie, teinturerie et nettoyage (IDCC 2002), étendue en 1998. Vous leur devez une complémentaire santé collective financée au moins pour moitié. Lisez les avenants de la convention avant de signer : si elle fixe des garanties minimales, votre contrat doit au moins les reprendre.
La mutuelle santé d'exploitant de pressing et la prévoyance d'exploitant de pressing : le détail des garanties et des prix.
Comptez de 190 à 620 € par an en RC Pro et de 450 à 1 200 € par an pour une multirisque qui assure la boutique, les machines et les vêtements en attente. Le procédé de nettoyage, le parc de machines et la valeur des vêtements confiés font varier le prix. Le devis en ligne vous donne le vôtre en 2 minutes.
La loi n'impose aucune assurance au pressing. Le bail commercial réclame celle du local, la complémentaire santé collective s'impose dès le premier salarié, et vos machines au solvant relèvent des installations classées (rubrique 2345), contrôlées périodiquement.
Le pressing est présumé responsable de l'état du vêtement rendu, sauf s'il prouve qu'il n'a pas commis de faute ou que l'étiquette d'entretien était fausse. Si le barème de la profession était affiché avant le dépôt, il sert de base de négociation : 80 % de la valeur d'achat pour un vêtement acheté depuis moins de trois mois, 60 % depuis moins de trente mois. Votre RC Pro avec les biens confiés règle l'indemnité.
Deux mois après la remise, un article qui n'a pas été rendu est présumé perdu, rappelle l'Institut national de la consommation. Le client peut alors réclamer sa valeur : la garantie des biens confiés de votre RC Pro la prend en charge.
Vous les gardez un an à compter du dépôt, même si votre ticket prévoit un délai plus court. Au-delà, la loi du 31 décembre 1903 permet de les faire vendre aux enchères. D'ici là, rangez-les loin des séchoirs et de la chaudière, et vérifiez que votre multirisque couvre les biens des clients.
Seulement hors d'un local contigu à un logement, un bureau ou un commerce : les dernières machines y ont été interdites au 1er janvier 2022, et aucune nouvelle machine ne peut y être installée depuis le 1er mars 2013. Ailleurs, la machine reste soumise aux prescriptions de la rubrique 2345 et à ses contrôles. Déclarez votre solvant au devis.
Oui, si vous avez ajouté le bris de machine à votre multirisque : cette option paie la réparation d'une machine ou d'un séchoir tombé en panne ou cassé accidentellement. Ajoutez la perte d'exploitation après bris de machine si une longue panne arrêterait votre production.
Oui : tout employeur propose une complémentaire santé collective et en paie au moins la moitié. Votre salariée relève de la convention de la blanchisserie, teinturerie et nettoyage (IDCC 2002) : lisez ses avenants avant de choisir le contrat.