Souvent exigée
Multirisque professionnelle
Machines à coudre, surjeteuse, table et presse à repasser, stock de fils, de fermetures et de doublures, vêtements des clients sur les portants : elle les assure contre le feu, l'eau et le vol.
Robe de mariée tachée à la veille de la cérémonie, pantalon de costume coupé trop court, atelier cambriolé avec les vêtements des clients sur les portants : votre assurance indemnise vos clients et remet l'atelier en route.
Prix 2026 : Multirisque pro dès 450 €, RC Pro dès 190 € par an.
En 2026, une retoucheuse paie sa RC Pro de 190 à 620 € par an, et la multirisque d'un atelier, qui assure machines et vêtements confiés, de 450 à 1 200 €. Aucune loi ne vous impose ces contrats, mais ils paient la robe abîmée et l'atelier sinistré. Nous comparons plus de 20 assureurs pour vous obtenir le meilleur prix.
Obligation : Aucune assurance imposée par la loi à la retoucheuse. Le bail de l'atelier réclame celle du local, et la mutuelle collective s'impose dès la première salariée.
Prix : De 190 à 620 € par an en RC Pro, de 450 à 1 200 € pour la multirisque d'un atelier, avec ou sans salariés.
Garanties clés : RC Pro avec les vêtements confiés, multirisque pour l'atelier et les machines à coudre, prévoyance pour vos mains et votre nuque.
Délai promis : Une robe rendue après la cérémonie peut coûter des dommages et intérêts : vérifiez que votre RC Pro couvre ce préjudice sans dégât au vêtement.

Vous décrivez votre activité de couturière retoucheuse : nous ne retenons que les contrats qui couvrent vos vrais risques.

Quelques questions sur votre activité, et votre prix s’affiche. Gratuit et sans engagement.

Votre demande est comparée chez les assureurs qui couvrent votre métier. Notre réseau vous obtient le meilleur prix.

Le document que votre bailleur, vos clients ou vos partenaires demandent, dès la souscription.
Comptez de 190 à 620 € par an pour la RC Pro d'une retoucheuse, et de 450 à 1 200 € par an pour une multirisque d'atelier qui assure aussi les machines, jusqu'à l'atelier de 2 à 5 personnes.
| Votre profil | RC Pro seule | Multirisque de l'atelier |
|---|---|---|
| Retoucheuse à domicile, 20 000 € de CA | 190 à 250 € | Contrat habitation à adapter |
| Atelier ou boutique de moins de 50 m², 60 000 € de CA | 260 à 340 € | 450 à 670 €RC comprise |
| Atelier de 50 à 150 m², 2 à 5 personnes | Incluse | 730 à 1 200 € |
Robes de mariée, costumes sur mesure, manteaux de cuir demandent un plafond par vêtement plus haut que des ourlets de jean.
Retouches courantes, transformations, création sur mesure, broderie, cuir : chaque prestation se déclare, et seuls les contrats qui les couvrent toutes vous sont présentés.
À domicile, en boutique sur rue ou dans un kiosque de centre commercial : l'exposition au vol et les exigences du bailleur changent.
Machines à coudre, surjeteuse, recouvreuse et presse se déclarent à leur valeur de remplacement dans la multirisque et le bris de machine.
Tarifs Artisan Assuré 2026 pour une couturière retoucheuse sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
La loi n'impose aucune assurance à la retoucheuse. Le Code civil fixe pourtant sa responsabilité : sur un vêtement confié, elle répond de sa faute, et un retard peut lui coûter des dommages et intérêts. Le bail de l'atelier réclame l'assurance du local, et la complémentaire santé collective s'impose dès la première embauche.
Quand le client apporte le vêtement et que vous fournissez votre travail, vous répondez de sa perte ou de ses dégâts si vous avez commis une faute. C'est la garantie des biens confiés de votre RC Pro qui indemnise alors le client.
Celui qui exécute en retard peut être condamné à des dommages et intérêts, sauf force majeure. Une robe prête après la cérémonie en est le cas type : demandez si votre RC Pro couvre ce préjudice quand le vêtement, lui, est intact.
Locataire d'une boutique sur rue ou d'un emplacement en centre commercial, vous répondez de l'incendie des lieux envers le bailleur, sauf cas fortuit, vice de construction ou feu venu d'à côté (Code civil, article 1733). La multirisque couvre ce risque et produit l'attestation réclamée par la clause d'assurance.
Dès la première couturière embauchée, vous lui proposez une complémentaire santé collective et en payez au moins la moitié. La convention collective qui s'applique suit l'activité principale de votre atelier.
Machines à coudre, surjeteuse, table et presse à repasser, stock de fils, de fermetures et de doublures, vêtements des clients sur les portants : elle les assure contre le feu, l'eau et le vol.
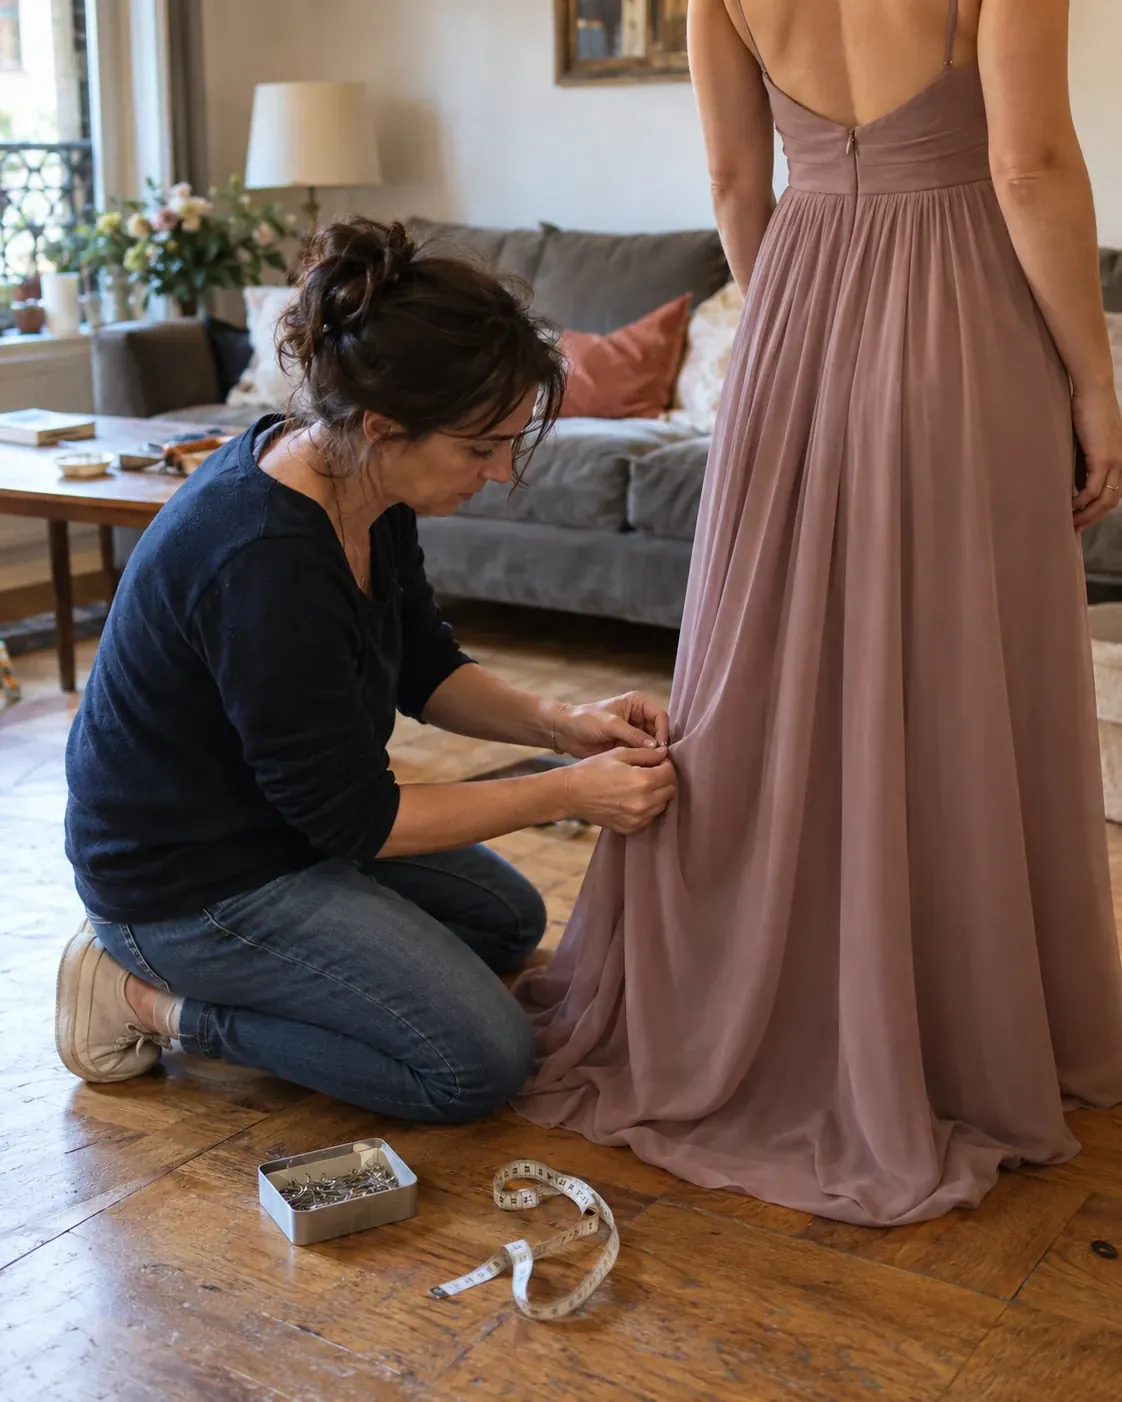
Elle indemnise la cliente dont la robe de soirée est marquée par le fer, le client dont le pantalon de costume est raccourci trop court, et la mariée dont la traîne est tachée pendant un essayage.
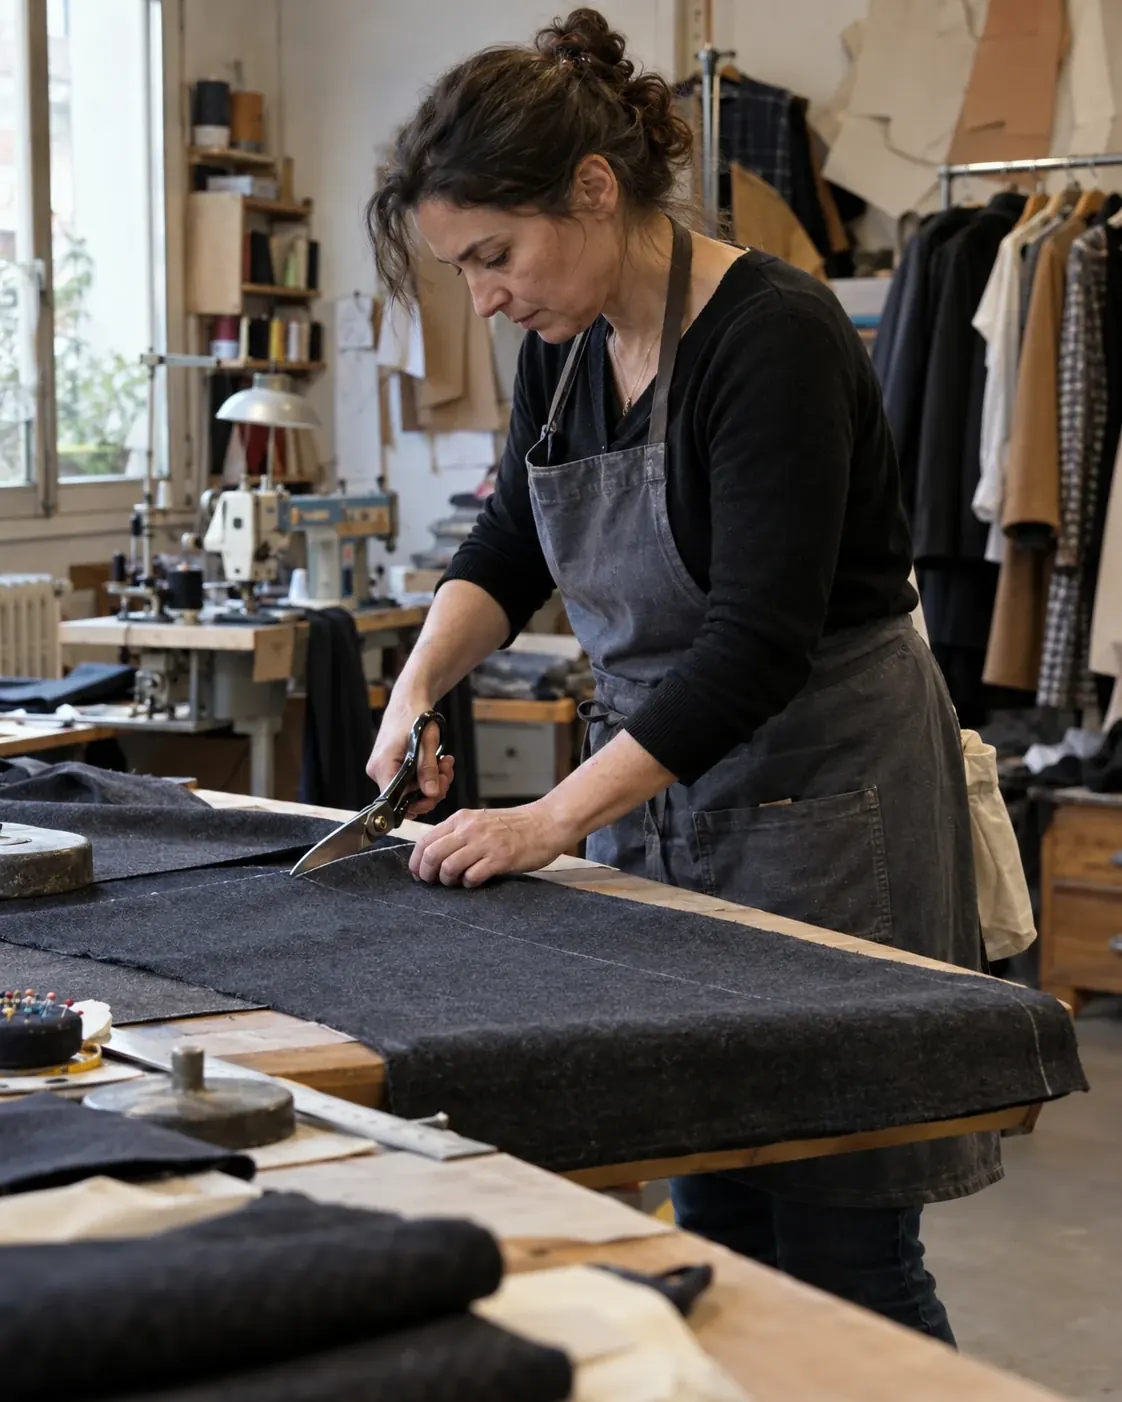
Doigts en pince, cou penché sur l'aiguille, assise prolongée : l'INRS les compte parmi les facteurs des troubles musculosquelettiques. Elle remplace votre revenu si un canal carpien ou les cervicales vous arrêtent.
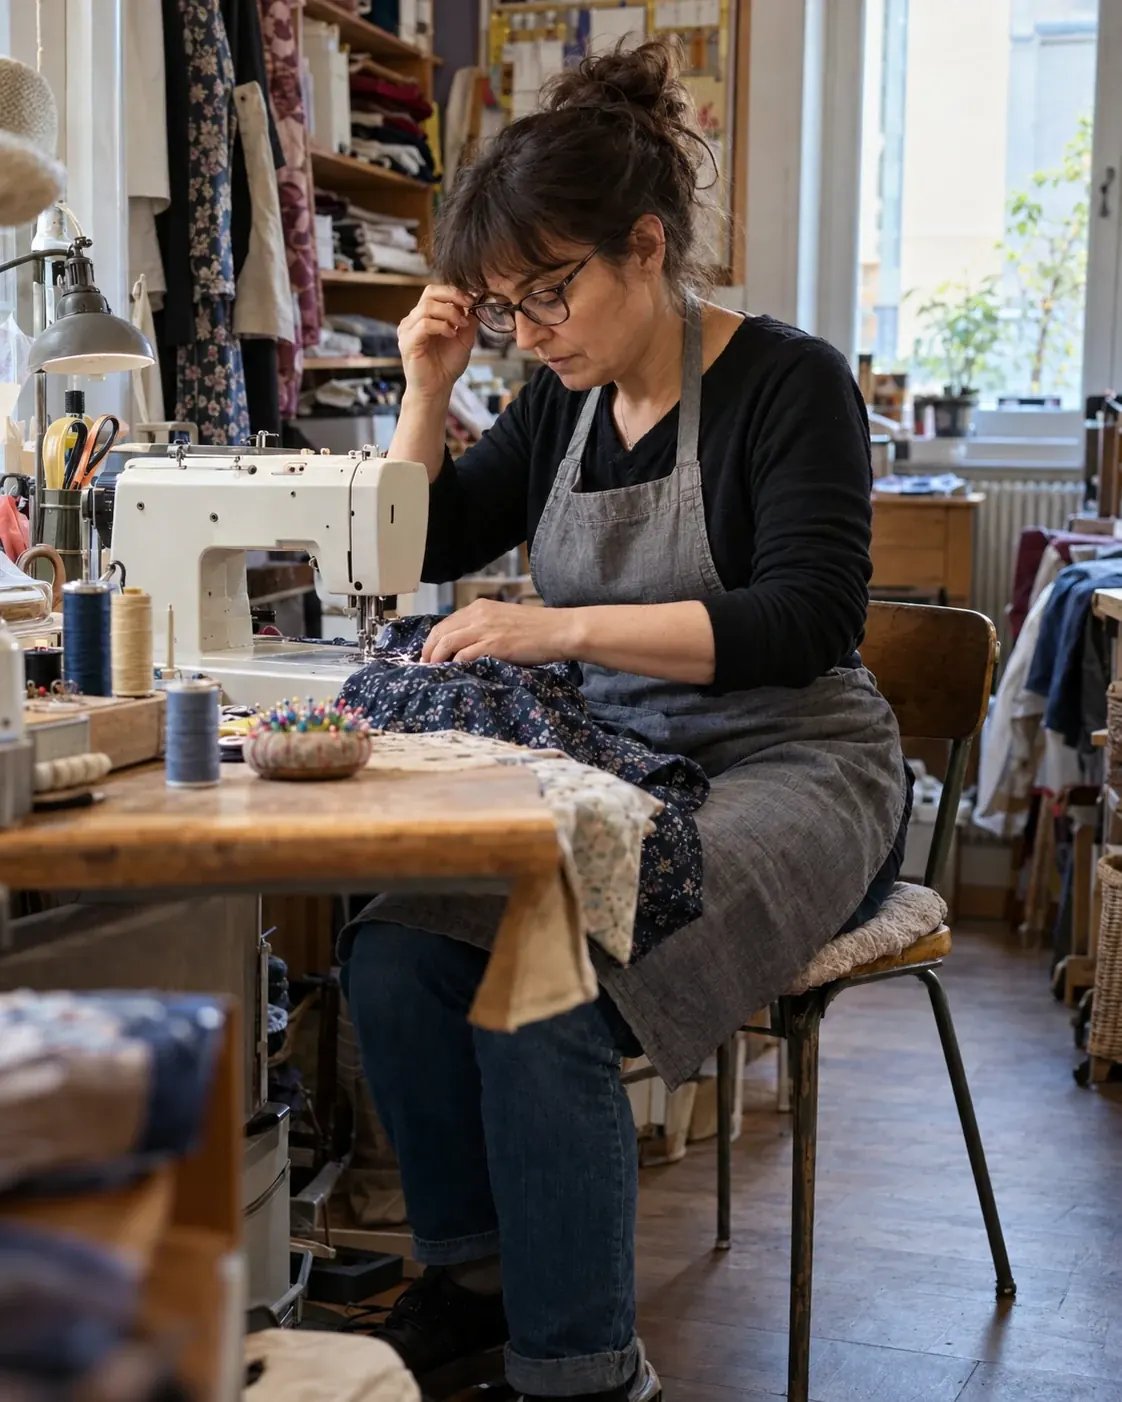
Kinésithérapie pour la nuque et le poignet, lunettes pour le travail de près, chirurgie du canal carpien : choisissez une complémentaire solide sur ces postes.
Les vêtements abîmés pendant une retouche, avec la garantie des biens confiés
Le client piqué par une épingle oubliée dans un ourlet
L'incendie, le dégât des eaux et le cambriolage de l'atelier
Les machines à coudre, la surjeteuse et la table à repasser
Les vêtements des clients qui attendent leur retrait
Votre défense face à la réclamation d'un client
Le retard de livraison sans dégât au vêtement (dommages immatériels)
Le bris de machine pour les machines à coudre et la presse
Un plafond par vêtement adapté aux robes de mariée et au sur mesure
Les vêtements emportés chez le client pour un essayage
Deux questions pour démarrer : nous comparons plus de 20 assureurs pour votre métier.
Une retoucheuse qui travaille sur le vêtement d'un client ne répond de sa perte que si elle a commis une faute : c'est l'article 1789 du Code civil, qui vise l'ouvrier fournissant seulement son travail. L'article 1790 ajoute que si la pièce périt sans votre faute avant que le client l'ait reprise, vous ne pouvez pas lui réclamer le prix de la retouche, sauf si l'étoffe elle-même était en cause.
Le retard compte aussi : un client peut demander des dommages et intérêts pour une exécution tardive, sauf force majeure (article 1231-1). Une robe de témoin livrée après le mariage, un costume prêt le lundi d'un entretien du vendredi : le vêtement est intact, le préjudice est là.
Votre RC Pro avec la garantie des biens confiés règle les vêtements abîmés. Pour le retard sans dégât, vérifiez qu'elle couvre les dommages immatériels non consécutifs, et à quel plafond. Trois réflexes rendent chaque dossier plus simple :
Une retoucheuse qui travaille chez elle reçoit des clients et garde leurs vêtements dans son salon : son contrat habitation ne couvre pas forcément cette activité ni ces vêtements. Déclarez l'activité à votre assureur habitation, et prenez une RC Pro qui couvre les biens confiés et les essayages chez les clients.
En boutique sur rue, la multirisque devient le contrat principal : elle assure le local, les machines, le stock de fournitures et les vêtements en attente, avec la responsabilité de l'établissement. En kiosque de centre commercial, le bail et le règlement du centre peuvent fixer leurs propres exigences : lisez la clause d'assurance avant de signer, et gardez l'attestation à portée de main.
Un atelier de retouches vit de quelques machines qui tournent toute la journée : machine à coudre, surjeteuse, parfois une recouvreuse et une presse. Une panne la veille d'un samedi chargé bloque les commandes ; le bris de machine, en option de la multirisque, paie la réparation.
Les vêtements des clients pèsent aussi dans le capital à déclarer, oubliés compris. La loi du 31 décembre 1903 permet de faire vendre un objet confié pour être travaillé quand il n'est pas repris dans l'année : d'ici là, il reste celui du client et doit être assuré pour sa valeur. Déclarez ce total au devis : nous comparons plus de 20 assureurs et ne gardons que ceux qui couvrent ce que vous gardez vraiment.
Pour vous, artisan retoucheuse : en arrêt, l'Assurance maladie vous verse 1/730e de votre revenu moyen des trois dernières années civiles, à partir du 4e jour, au plus 65,84 € bruts par jour en 2026, rien avant douze mois d'affiliation ni sous 4 582 € de revenu moyen. En micro-entreprise, ce revenu est la moitié de votre chiffre d'affaires de prestations. Cou penché sur l'ouvrage, doigts en pince, assise prolongée : l'INRS range ces gestes parmi les facteurs de troubles musculosquelettiques. Une prévoyance et une mutuelle individuelles comblent l'écart, déductibles au régime réel.
Pour vos salariées : la convention collective applicable est celle dont relève l'activité principale de votre atelier ; vérifiez-la sur le Code du travail numérique avec votre numéro SIRET. Quelle que soit cette convention, la complémentaire santé collective s'impose dès la première embauche, financée au moins pour moitié par vous.
La mutuelle santé de couturière retoucheuse et la prévoyance de couturière retoucheuse : le détail des garanties et des prix.
De 190 à 620 € par an pour la RC Pro, et de 450 à 1 200 € par an pour la multirisque d'un atelier, avec ou sans salariés. Les vêtements reçus, le lieu de travail et les machines font varier le prix. Le devis en ligne vous donne le vôtre en 2 minutes.
La loi n'impose aucune assurance à la retoucheuse. Le bail de l'atelier réclame celle du local, la complémentaire santé collective s'impose dès la première salariée, et votre responsabilité sur les vêtements confiés reste entière : la RC Pro la prend en charge.
Oui, par votre RC Pro avec la garantie des biens confiés, dans la limite du plafond prévu par vêtement. Pour les robes de mariée et les pièces sur mesure, choisissez un plafond à leur hauteur et notez l'état de la robe au dépôt.
Le client peut réclamer des dommages et intérêts pour un retard, sauf force majeure (Code civil, article 1231-1). Ce préjudice sans dégât au vêtement relève des dommages immatériels non consécutifs : vérifiez que votre RC Pro les couvre, et écrivez le délai avec une marge sur le ticket.
Elle ne couvre pas forcément une activité professionnelle ni les vêtements de vos clients. Déclarez votre activité à votre assureur habitation et ajoutez une RC Pro avec les biens confiés, à partir de 190 € par an pour une micro-entreprise à domicile.
Un objet confié pour être travaillé et non repris dans l'année peut être vendu, dans les formes prévues par la loi du 31 décembre 1903. Pendant ce délai, il reste celui du client : comptez-le dans la valeur assurée par votre multirisque.
Oui, dès son embauche : vous lui proposez une complémentaire santé collective dont vous financez au moins 50 %. La convention collective qui s'applique à elle dépend de l'activité principale de votre atelier ; vérifiez-la avant de choisir le contrat.