Responsabilité civile professionnelle
Elle indemnise la cliente dont la robe de soirée est marquée par le fer, le client dont le pantalon de costume est raccourci trop court, et la mariée dont la traîne est tachée pendant un essayage.
L'assurance multirisque retoucherie protège en un seul contrat l'atelier, les machines à coudre, le stock de fils et de fermetures, et les vêtements que vos clients ont laissés sur les portants. Avec le bris de machine, une surjeteuse en panne ne bloque plus vos commandes.
Prix 2026 : de 450 à 670 € par an pour un atelier de moins de 50 m², jusqu'à 1 200 € avec des salariées.
La multirisque d'une retoucherie assure ce qui fait tourner l'atelier, et ce qui appartient à vos clients, dans un même contrat avec la responsabilité de l'établissement. Pour un atelier, comptez de 450 à 1 200 € par an pour un contrat qui réunit responsabilité civile, locaux et matériel.
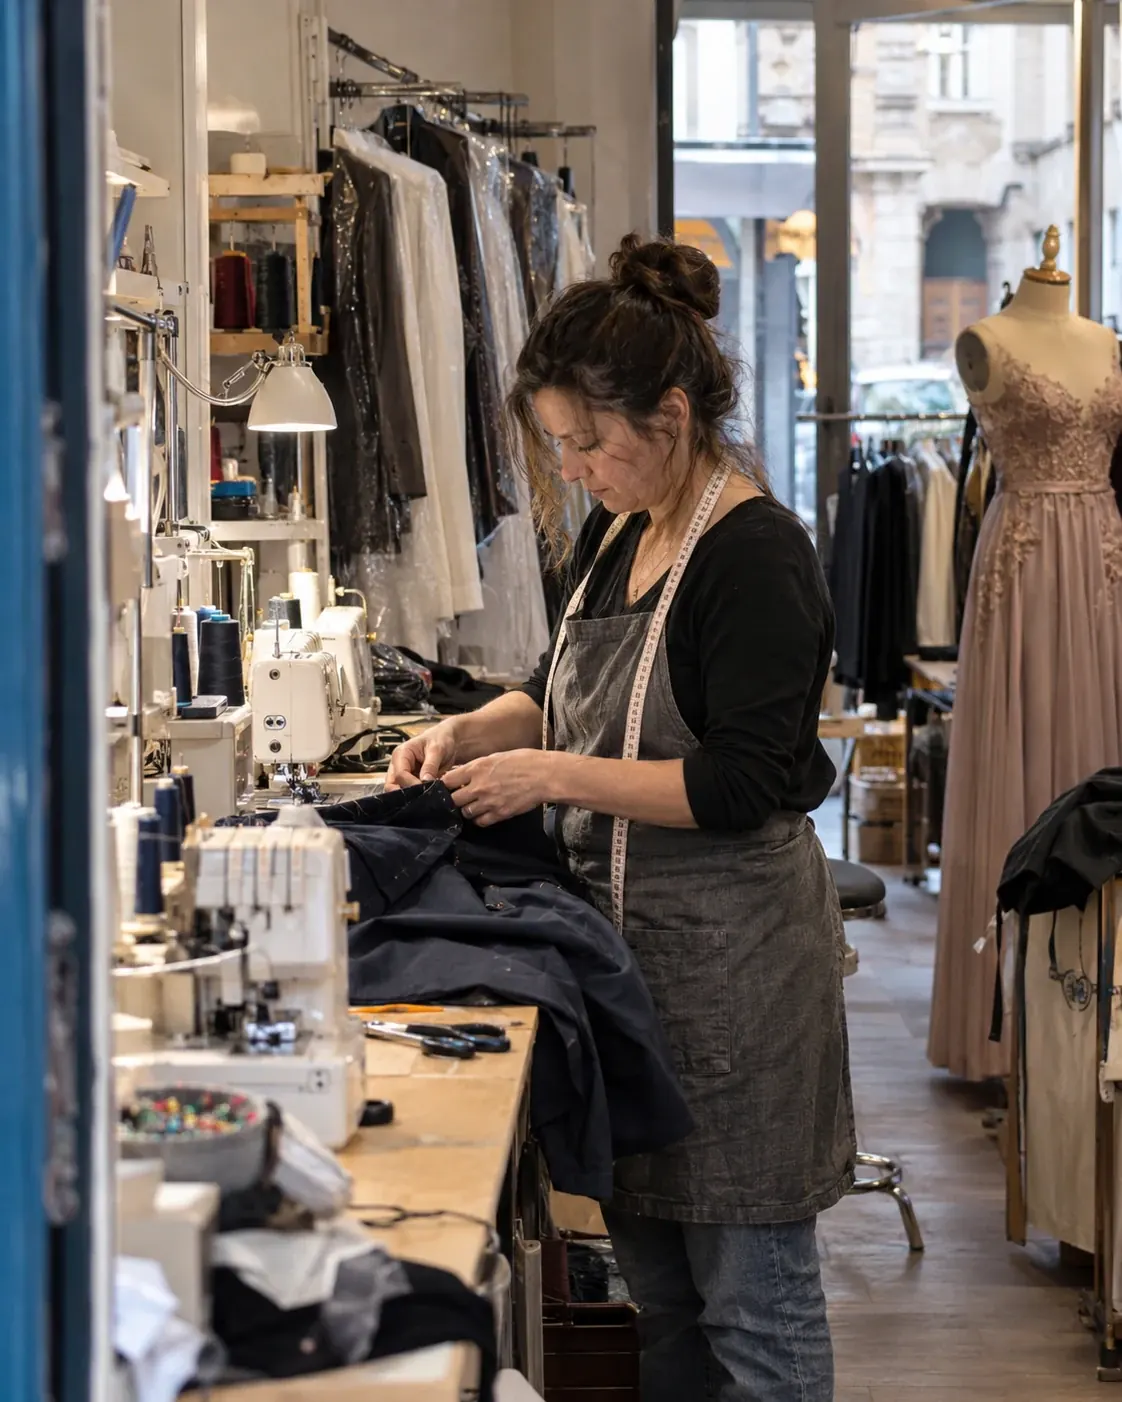
Votre outil : machines à coudre, surjeteuse, recouvreuse, presse et table à repasser, mannequins, cabine d'essayage, caisse.
Vos fournitures et les pièces des clients : fils, fermetures, doublures, boutons, et les vêtements en attente de retrait, avec la garantie des biens confiés.
Votre établissement : la cliente qui glisse dans la cabine, la fuite qui atteint le commerce voisin.
La garantie des catastrophes naturelles s'y ajoute d'office, car la loi l'attache aux contrats qui garantissent des biens situés en France (article L125-1 du Code des assurances).
Machines, fournitures, vêtements des clients, emplacement en galerie : vous les indiquez, seuls les contrats qui les couvrent restent.
Quelques questions sur votre atelier et vos machines, et votre prix s'affiche. Gratuit et sans engagement.
Votre demande est comparée chez les assureurs qui couvrent les ateliers de couture et de retouche. Notre réseau vous obtient le meilleur prix.
L'attestation que le bailleur ou le centre commercial réclame pour votre emplacement, disponible dès la souscription.
L'atelier, sa vitrine et la cabine d'essayage contre le feu, l'eau et la tempête
Les machines à coudre, la surjeteuse, la presse et les mannequins
Le stock de fils, fermetures, doublures et boutons
Les vêtements des clients présents à l'atelier, avec la garantie des biens confiés
Le vol après effraction et le vandalisme
La cliente qui se blesse dans l'atelier ou la cabine d'essayage
Les catastrophes naturelles reconnues par arrêté
La panne d'une machine à coudre, d'une surjeteuse ou de la presse (bris de machine)
La perte d'exploitation pendant une fermeture après sinistre
Les vêtements transportés chez un client ou laissés dans votre voiture
La protection juridique face au bailleur ou au gestionnaire du centre
Comptez de 450 à 670 € par an pour la multirisque d'un atelier de retouches de moins de 50 m², responsabilité civile, locaux et matériel compris. Avec 2 à 5 personnes dans un atelier de 50 à 150 m², la cotisation passe à 730 à 1 200 € par an.
| Votre atelier | Multirisque par an |
|---|---|
| Atelier ou boutique de moins de 50 m², sans salarié | 450 à 670 € |
| Atelier de 50 à 150 m², 2 à 5 personnes | 730 à 1 200 € |
| Retoucheuse à domicile | Sur devis, selon ce que couvre votre contrat habitation |
Boutique sur rue, kiosque de galerie ou pièce de votre logement : l'exposition au vol et au dégât des eaux n'est pas la même.
Une machine familiale et une machine industrielle, une recouvreuse, une presse : leur valeur de remplacement fixe le capital à assurer.
Robes de cérémonie, costumes et manteaux qui attendent leur retrait comptent dans la valeur des biens confiés.
Bris de machine, perte d'exploitation, protection juridique : chacune s'ajoute à la cotisation, gardez celles qui servent votre atelier.
Tarifs Artisan Assuré 2026 pour une couturière retoucheuse sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Quand le capital déclaré est inférieur à la valeur réelle, l'indemnité baisse dans la même proportion, sauf clause contraire (article L121-5 du Code des assurances). Exemple : des machines déclarées 3 000 € qui en valent 6 000 € à remplacer, un incendie qui en détruit pour 4 000 €, et l'indemnité tombe à 2 000 €.
Un contrat qui n'assure que vos biens laisse de côté les robes et les costumes sur vos portants. Demandez la garantie des biens confiés contre l'incendie, l'eau et le vol, avec un montant qui suit vos semaines les plus chargées.
Le bail ou le règlement d'un centre commercial peut fixer ses propres exigences d'assurance et de plafonds. Lisez-les avant de signer, et comparez des contrats qui y répondent.
Recevoir des clients et garder leurs vêtements chez soi peut sortir du cadre d'un contrat habitation. Déclarez l'activité, ou prenez un contrat professionnel qui couvre la pièce où vous travaillez.
Elle indemnise la cliente dont la robe de soirée est marquée par le fer, le client dont le pantalon de costume est raccourci trop court, et la mariée dont la traîne est tachée pendant un essayage.
Doigts en pince, cou penché sur l'aiguille, assise prolongée : l'INRS les compte parmi les facteurs des troubles musculosquelettiques. Elle remplace votre revenu si un canal carpien ou les cervicales vous arrêtent.
Kinésithérapie pour la nuque et le poignet, lunettes pour le travail de près, chirurgie du canal carpien : choisissez une complémentaire solide sur ces postes.
Une robe abîmée par votre travail, coupée trop court ou marquée au fer, relève de la RC Pro de la retoucherie, avec la garantie des biens confiés. Une robe détruite dans un incendie ou emportée par des cambrioleurs relève de la multirisque. Le Code civil ajoute une nuance : sans faute de votre part, l'article 1789 ne vous oblige pas à rembourser la robe, et l'article 1790 vous prive du prix de la retouche si la pièce périt avant que la cliente l'ait reprise. Quand votre multirisque assure les biens confiés contre l'incendie et le vol, vous indemnisez pourtant la cliente, et vous la gardez.
Locataire, vous répondez de l'incendie du local envers votre bailleur, sauf cas fortuit, force majeure, vice de construction ou feu communiqué par un bâtiment voisin (article 1733 du Code civil). Fers, presse et machines branchés toute la journée : la multirisque couvre ce risque, et son attestation répond à la clause d'assurance du bail ou du centre commercial.
Portez plainte après un vol, photographiez l'atelier et les portants, et dressez la liste des vêtements touchés à partir des tickets de dépôt. Le délai de déclaration est celui du contrat, avec un minimum légal de deux jours ouvrés pour un vol et de cinq pour les autres sinistres (article L113-2 du Code des assurances). Prévenez les clients concernés dès la déclaration faite, avec la date de retrait de leurs vêtements épargnés.
De 450 à 670 € par an pour un atelier de moins de 50 m², responsabilité civile, locaux et matériel compris, et jusqu'à 1 200 € avec des salariées. Le devis multirisque donne le prix de votre atelier en quelques questions.
La loi ne l'impose pas. Un bail qui contient une clause d'assurance vous demande toutefois d'assurer le local et d'en remettre l'attestation, et vous répondez de l'incendie envers le bailleur : la multirisque couvre les deux.
Oui si votre multirisque inclut la garantie des biens confiés : les robes et costumes présents à l'atelier sont alors indemnisés après un incendie, un dégât des eaux ou un vol avec effraction. Déclarez leur valeur la plus haute de l'année.
Oui avec l'option bris de machine, qui paie la réparation d'une machine à coudre, d'une surjeteuse ou d'une presse en panne. La garantie de base ne joue qu'après un incendie, un dégât des eaux ou un vol.
Votre contrat habitation peut suffire pour la pièce où vous travaillez s'il accepte l'activité professionnelle et les biens de vos clients : posez la question à votre assureur. Sinon, une multirisque professionnelle prend le relais.
Le kiosque ou la boutique, vos machines, votre stock et les vêtements des clients, plus la responsabilité de l'établissement envers les passants de la galerie. Le bail et le règlement du centre peuvent fixer des plafonds : lisez-les avant le devis.